Giá cà phê ngày hôm nay 29/9/2026 tại Tây Nguyên tiếp tục duy trì đà phục hồi, dao động 93.000-93.800 đồng/kg. Sau khi rơi xuống vùng thấp nhất gần 3 tháng trong ngày 24/9, giá đã bật tăng trở lại, song triển vọng nguồn cung lớn từ Brazil và vụ thu hoạch mới tại Việt Nam vẫn là những yếu tố cần theo dõi.
Cà phê Tây Nguyên phục hồi sau nhịp giảm mạnh
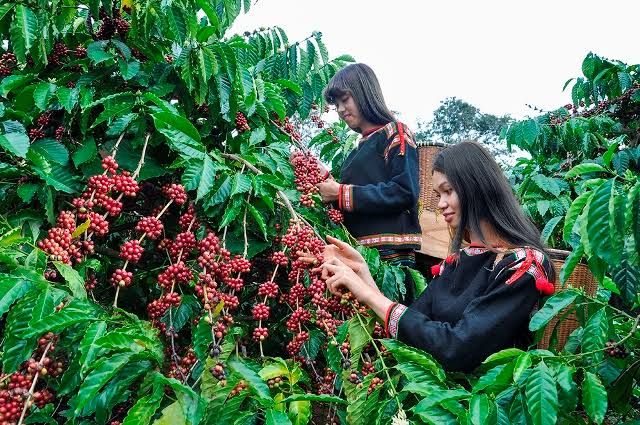
Thị trường cà phê trong nước bước vào ngày 29/9 với mặt bằng giá cao hơn đáng kể so với mức thấp ghi nhận trong tuần trước. Giá thu mua tại Tây Nguyên hiện dao động 93.000-93.800 đồng/kg, tiến sát ngưỡng 94.000 đồng/kg.
Đắk Nông tiếp tục là địa phương có mức giá cao nhất khu vực, đạt 93.800 đồng/kg.
Đắk Lắk và Gia Lai cùng được thu mua ở mức 93.600 đồng/kg, trong khi Lâm Đồng ở mức 93.000 đồng/kg.
Diễn biến đáng chú ý là thị trường đã trải qua một tuần biến động mạnh. Ngày 24/9, giá cà phê trong nước từng giảm xuống 91.200-92.000 đồng/kg, mức thấp nhất trong gần 3 tháng.
Sau khi chạm vùng giá thấp, lực mua trở lại đã giúp thị trường phục hồi. Trên thị trường quốc tế, đồng USD suy yếu cùng hoạt động mua bù vị thế bán khống của các quỹ góp phần hỗ trợ giá Robusta và Arabica trong phiên cuối tuần.
Mức giá hiện tại đã lấy lại phần lớn mức giảm trước đó, nhưng thị trường vẫn chưa hoàn toàn thoát khỏi những yếu tố gây sức ép từ nguồn cung.
Robusta và Arabica biến động trái chiều trong tuần
Trên sàn London, giá Robusta giao tháng 11/2026 chốt phiên ở mức 3.367 USD/tấn, giảm 29 USD/tấn, tương đương 0,9% so với cuối tuần trước.
Hợp đồng giao tháng 1/2027 giảm 31 USD/tấn, tương đương khoảng 0,9%, xuống 3.342 USD/tấn.
Tuy nhiên, riêng trong phiên giao dịch cuối tuần, Robusta lại ghi nhận mức tăng đáng chú ý. Hợp đồng tháng 11 tăng 77 USD/tấn, tương đương 2,34%, trong khi hợp đồng tháng 1 tăng 70 USD/tấn.
Tại New York, Arabica giao tháng 12/2026 giảm 1,9 US cent/pound trong cả tuần, xuống 278,60 US cent/pound. Hợp đồng tháng 3/2027 giảm 0,7 US cent/pound, còn 271,25 US cent/pound.
Trong phiên cuối tuần, Arabica tháng 12 cũng tăng hơn 1% khi đồng USD suy yếu thúc đẩy hoạt động mua vào của các quỹ.
Dù phục hồi mạnh, giá cà phê quốc tế vẫn chưa bù toàn bộ mức giảm của những phiên trước. Diễn biến này cho thấy thị trường vẫn đang cân nhắc giữa lực hỗ trợ từ hoạt động mua vào và sức ép từ triển vọng nguồn cung được cải thiện.
Tại Việt Nam, giao dịch Robusta được cho là khá trầm lắng khi thị trường chuẩn bị bước vào vụ thu hoạch mới. Nguồn cung từ Brazil cùng lượng cà phê Việt Nam xuất khẩu đều đặn đang tạo thêm áp lực.
Robusta Việt Nam loại 2, tỷ lệ đen và vỡ 5% hiện được chào bán với mức cộng khoảng 200 USD/tấn so với hợp đồng tháng 11 trên sàn London.
Tại Indonesia, mức cộng đối với Robusta Sumatra tiếp tục phân hóa giữa các lô hàng. Một mức chào cho hàng giao tháng 10 khoảng 180 USD/tấn, trong khi một nguồn khác đưa ra mức cộng 280 USD/tấn so với hợp đồng tháng 11.
Nguồn cung Brazil và vụ mới tại Việt Nam được chú ý
Triển vọng sản lượng của Brazil đang trở thành một trong những yếu tố quan trọng đối với thị trường cà phê toàn cầu.
Theo báo cáo mới nhất của Cơ quan Cung ứng mùa vụ quốc gia Brazil, sản lượng cà phê nước này năm 2026 được dự báo đạt 67,6 triệu bao loại 60 kg, tăng 19,6% so với năm 2025 và là mức cao nhất trong chuỗi số liệu của cơ quan này.
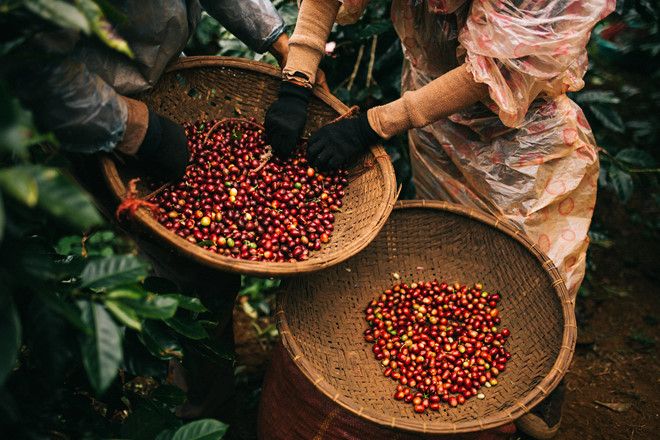
Conab dự kiến diện tích cà phê đang cho thu hoạch của Brazil đạt khoảng 1,95 triệu ha, tăng 5,1%. Năng suất bình quân được dự báo ở mức 34,6 bao/ha, tăng 13,8% so với năm trước.
Trong đó, sản lượng Arabica được dự báo đạt 48,2 triệu bao, tăng 34,8% so với năm 2025. Ngược lại, sản lượng Conilon, tương đương Robusta, được ước tính ở mức 19,4 triệu bao, giảm 6,6% so với mức kỷ lục của năm trước.
Sự trái chiều giữa Arabica và Robusta là một điểm đáng chú ý trong bức tranh sản xuất cà phê Brazil năm nay. Arabica được hỗ trợ bởi chu kỳ sinh học thuận lợi và điều kiện thời tiết cải thiện, trong khi Conilon chịu ảnh hưởng từ năng suất giảm, đặc biệt tại bang Espírito Santo, vùng sản xuất Conilon lớn của Brazil.
Xuất khẩu cà phê Brazil cũng ghi nhận mức cao. Trong tháng 8/2026, nước này xuất khẩu 3,8 triệu bao cà phê loại 60 kg, tăng 43,2% so với cùng kỳ năm trước và là mức cao nhất từng ghi nhận trong tháng 8.
Nguồn cung tăng từ các nước sản xuất lớn đang tạo thêm áp lực lên thị trường trong giai đoạn cuối năm, nhất là khi vụ thu hoạch mới tại Việt Nam cũng chuẩn bị bước vào giai đoạn quan trọng.
Theo Conab, sản lượng cà phê thế giới niên vụ 2026/2027 được Bộ Nông nghiệp Mỹ dự báo ở mức 189,7 triệu bao, tăng 6,1% so với niên vụ trước. Trong khi đó, tiêu thụ toàn cầu dự kiến đạt 179,7 triệu bao, tăng 3,6%.
Cán cân cung cầu vì vậy tiếp tục là yếu tố đáng chú ý. Tuy nhiên, giá cà phê vẫn có thể xuất hiện những phiên biến động mạnh tùy theo lượng tồn kho, nhu cầu thực tế, thời tiết tại các vùng trồng lớn, dòng tiền của các quỹ và tốc độ đưa nguồn cung mới ra thị trường.
Bước sang ngày 29/9, giá cà phê Tây Nguyên đang dao động 93.000-93.800 đồng/kg sau khi phục hồi từ vùng thấp gần 3 tháng. Thị trường trong nước sẽ tiếp tục chịu tác động từ diễn biến Robusta và Arabica trên các sàn kỳ hạn, trong khi nguồn cung Brazil và vụ thu hoạch mới tại Việt Nam là những yếu tố cần theo dõi trong thời gian tới.