Giá thép thanh tại nhiều thị trường lớn đang xuất hiện tín hiệu phục hồi sau giai đoạn chịu áp lực, khi chi phí năng lượng, nguyên liệu đầu vào tăng cùng các biện pháp bảo hộ thương mại tạo thêm sức ép lên các nhà sản xuất.
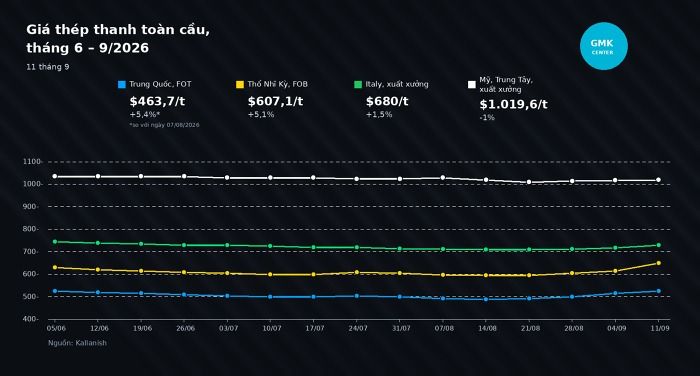
Theo GMK Center, thị trường thép thanh toàn cầu tại các khu vực tiêu thụ lớn đang có dấu hiệu bước vào chu kỳ phục hồi và điều chỉnh tăng giá mới.
Dữ liệu từ Kallanish cho thấy, tính đến ngày 11/9 so với ngày 7/8, giá thép thanh giao tại kho (FOT) của Trung Quốc đạt 463,75 USD/tấn, tăng 5,4%.
Tại Thổ Nhĩ Kỳ, giá FOB xuất khẩu đạt 607,1 USD/tấn, tăng từ 5,1% đến 6,5% so với đầu tháng 8 và tiến sát 615 USD/tấn vào giữa tháng 9. Giá xuất xưởng tại Italy đạt 680 USD/tấn, tương đương 520 EUR/tấn, tăng 1,5%. Trong khi đó, giá xuất xưởng khu vực Trung Tây nước Mỹ đạt 1.019,6 USD/tấn, giảm nhẹ 1%.
Tại Thổ Nhĩ Kỳ, sau khi thị trường nội địa suy yếu trong đầu tháng 8, giá thép thanh bắt đầu phục hồi từ giữa tháng. Các nhà máy chủ động giảm công suất trong khi nguồn cung một số sản phẩm thiếu hụt đã tạo thêm lực đỡ cho giá.
Trong tháng 8, giá thép thanh xuất khẩu FOB của Thổ Nhĩ Kỳ tăng từ 577 USD/tấn lên 590 USD/tấn. Giá xuất xưởng nội địa, chưa gồm VAT, tăng từ 585 USD/tấn lên 602,5 USD/tấn.
Dù người mua thận trọng trước đà tăng và chỉ bổ sung hàng vào cuối tháng 8, các nhà máy vẫn tiếp tục nâng giá chào trong nửa đầu tháng 9, lên 615 USD/tấn FOB.
Sự phục hồi của ngành xây dựng trong nước giúp bù đắp phần nào cho hoạt động xuất khẩu còn trầm lắng. Bên cạnh đó, giá phế liệu nhập khẩu tăng chậm hơn giá thép thành phẩm giúp các nhà máy cải thiện biên lợi nhuận, trong khi nguồn cung phôi thép tại khu vực Biển Đen bị gián đoạn cũng tạo thêm lực hỗ trợ.
Tại Châu Âu, thị trường thép thanh gần như đình trệ trong tháng 8 do kỳ nghỉ hè kéo dài và hoạt động xây dựng ở mức thấp. Dù giao dịch hạn chế, các nhà sản xuất Italy vẫn duy trì giá xuất xưởng 520 EUR/tấn, tương đương khoảng 680 USD/tấn, nhờ chi phí thép phế liệu và năng lượng ở mức cao.
Bước sang đầu tháng 9, các nhà sản xuất thép Châu Âu đồng loạt thông báo kế hoạch tăng giá thêm 20 - 40 EUR/tấn.
Tại Italy, các nhà máy nội địa hướng tới mức 540 - 560 EUR/tấn xuất xưởng. Một số đơn vị đã tạm dừng chào bán sau khi ArcelorMittal nâng giá thêm 25 EUR/tấn đối với thép thanh và thép dài do chi phí năng lượng và vận tải tăng.
Đây là lần thứ hai ArcelorMittal tăng giá trong thời gian gần đây, sau mức tăng 20 EUR/tấn hồi tháng 7, đưa tổng mức điều chỉnh lên 45 EUR/tấn. Trong khi đó, thị trường Mỹ duy trì giá tương đối ổn định. Giá thép thanh bình quân tháng 8 đạt 1.022,3 USD/tấn xuất xưởng tại khu vực Trung Tây.
Mức giá này được hỗ trợ bởi chính sách giữ giá của các nhà máy nội địa. Các doanh nghiệp hạn chế giảm giá trên diện rộng và chỉ chấp nhận chiết khấu đối với những đơn hàng có khối lượng đặc biệt lớn.
Tuy nhiên, giá thép thanh tại Mỹ vẫn chịu sức ép từ nguồn hàng nhập khẩu dồi dào, với mức chào bán cạnh tranh và sát giá hàng nội địa ngay cả sau khi tính thuế và cước vận chuyển.
Tại Trung Quốc, thị trường thép thanh đã chuyển từ giai đoạn giảm mạnh sang phục hồi. Sau khi xuống mức thấp nhất trong hơn một năm vào đầu tháng 8, giá bắt đầu tăng trở lại từ giữa tháng.
Giá bình quân tháng 8 đạt 444,76 USD/tấn giao tại kho. Đến ngày 11/9, giá tăng lên 463,75 USD/tấn.
Bước sang đầu tháng 9, các đợt tăng giá liên tiếp của than luyện cốc và than cốc đã khiến chi phí luyện thép lò cao tăng đáng kể. Điều này tạo ra một “mặt sàn chi phí” mới, góp phần đẩy giá thép thanh lên mức 463,75 USD/tấn.
Thị trường đang đặt kỳ vọng vào mùa tiêu thụ cao điểm trong tháng 9 và tháng 10. Tuy nhiên, hoạt động xây dựng thực tế chưa có sự bứt phá rõ rệt, trong khi biên lợi nhuận của các nhà máy tiếp tục chịu sức ép do nguyên liệu đầu vào tăng giá.
Diễn biến này có thể khiến các nhà sản xuất Trung Quốc tiếp tục cân nhắc cắt giảm sản lượng, trong khi chi phí năng lượng, nguyên liệu và các chính sách thương mại tại từng khu vực sẽ tiếp tục tác động đến mặt bằng giá thép thanh trong thời gian tới.