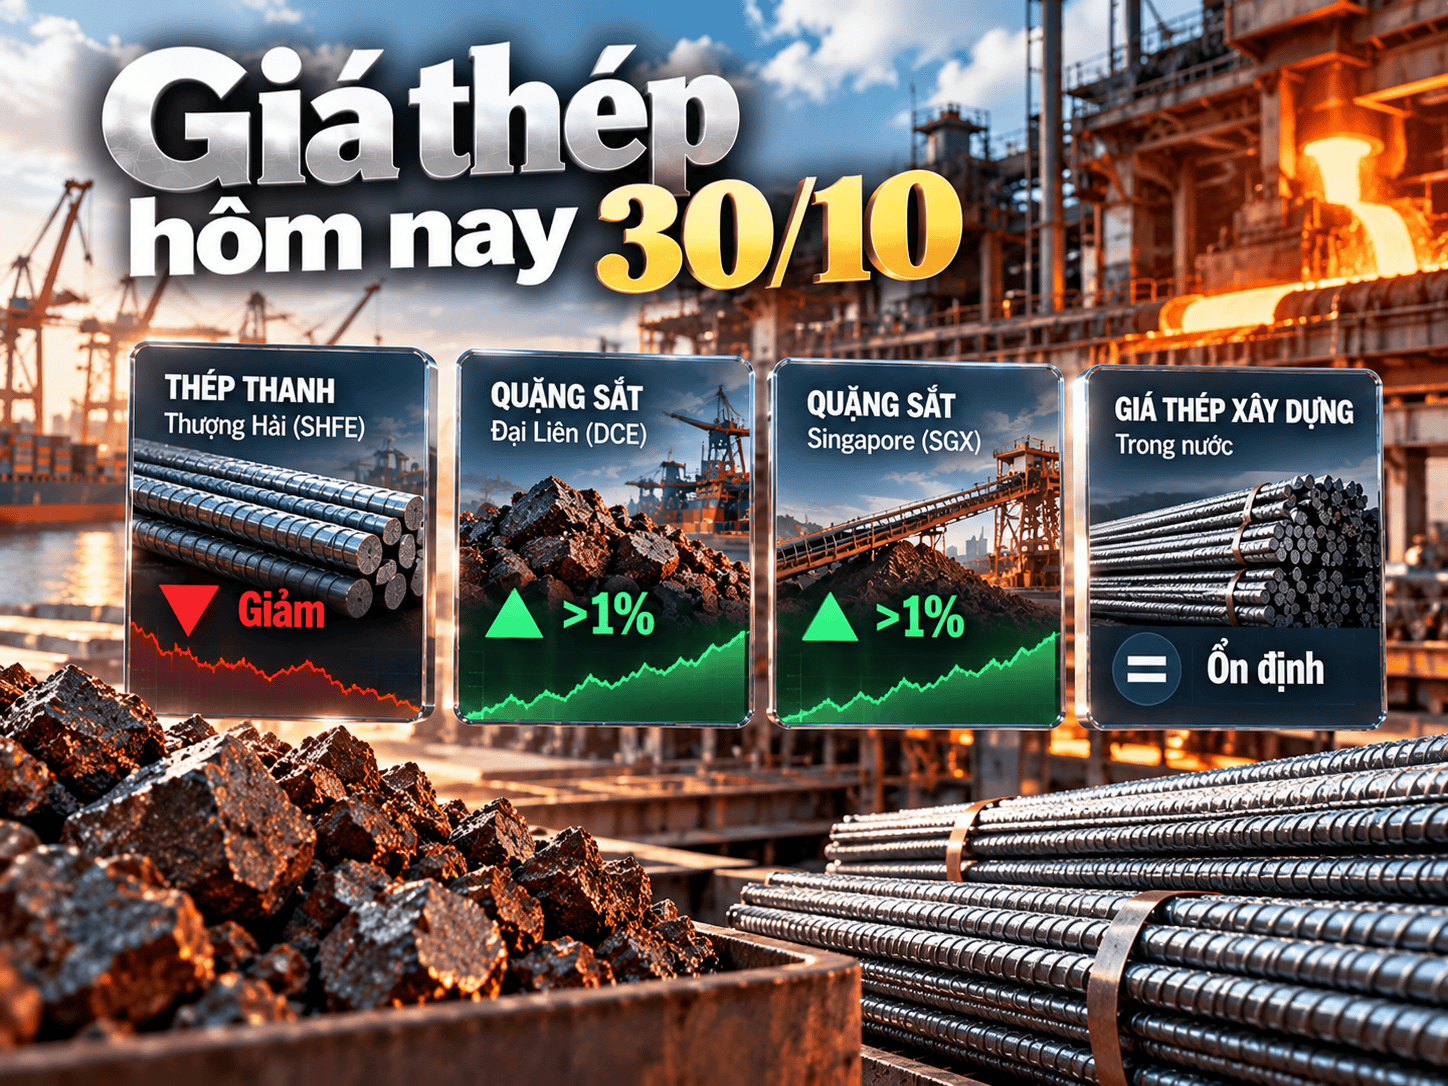
Giá thép hôm nay 30/10 ghi nhận diễn biến trái chiều trên thị trường quốc tế khi thép thanh tại Thượng Hải giảm, trong khi quặng sắt tại Đại Liên và Singapore tăng hơn 1%. Sản lượng gang lỏng tại Trung Quốc phục hồi đang hỗ trợ giá nguyên liệu, nhưng nhu cầu thép xây dựng còn yếu và các biện pháp kiểm soát sản xuất tại Hà Bắc tiếp tục tạo áp lực. Trong nước, giá thép xây dựng duy trì ổn định.
Quặng sắt tăng lên mức cao nhất gần hai tuần
Kết thúc phiên giao dịch ngày 29/10, hợp đồng thép thanh giao tháng 11/2026 trên Sàn Giao dịch Thượng Hải (SHFE) giảm 14 nhân dân tệ, tương đương 0,46%, xuống còn 3.035 nhân dân tệ/tấn.
Ở chiều ngược lại, giá quặng sắt kỳ hạn tháng 11 trên Sàn Giao dịch Đại Liên (DCE) tăng 11,5 nhân dân tệ, tương ứng 1,72%, lên 679 nhân dân tệ/tấn. Tại Singapore, hợp đồng quặng sắt giao tháng 11 trên sàn SGX tăng 1,06 USD, tương đương 1,17%, đạt 91,3 USD/tấn.
Diễn biến tăng giá quặng sắt diễn ra trong bối cảnh sản lượng gang lỏng tại các nhà máy thép Trung Quốc phục hồi và chi phí vận tải đường biển đi lên. Theo số liệu của Shanghai Metals Market (SMM), sản lượng gang lỏng bình quân ngày tại Trung Quốc tăng 3.700 tấn, lên 2,36 triệu tấn. Đây là tuần tăng thứ hai liên tiếp, nhờ nhiều lò cao hoạt động trở lại sau thời gian bảo dưỡng.
Tỷ lệ vận hành lò cao tại 242 nhà máy được khảo sát cũng tăng lên 87,3%. Sản lượng phục hồi kéo theo nhu cầu mua nguyên liệu cải thiện, qua đó hỗ trợ giá quặng sắt trên thị trường quốc tế.
Cùng với đó, chi phí vận tải biển tăng góp phần đẩy giá quặng sắt giao đến Trung Quốc lên cao. Trong ngày 28/10, cước vận chuyển trên tuyến Australia - Trung Quốc đạt 14,1 USD/tấn, trong khi tuyến Brazil - Trung Quốc tăng lên 34,58 USD/tấn.
Trên Sàn DCE, hợp đồng quặng sắt giao tháng 1/2027 tăng 2,4%, lên 682 nhân dân tệ/tấn (102,3 USD/tấn). Tại SGX, hợp đồng giao tháng 12 tăng 1,51%, đạt 91,6 USD/tấn. Cả hai đều ghi nhận mức cao nhất kể từ ngày 19/10.
Tuy nhiên, đà tăng của quặng sắt vẫn đối mặt với rủi ro từ các biện pháp kiểm soát sản xuất tại tỉnh Hà Bắc nhằm hạn chế ô nhiễm môi trường. Những quy định này đã ảnh hưởng đến sản lượng gang lỏng tại thành phố Hàm Đan và có khả năng tác động đến các nhà máy ở Đường Sơn.
Hà Bắc đang triển khai kiểm soát sản xuất thép trong giai đoạn 25 - 31/10. Các biện pháp có thể được siết chặt hơn từ ngày 15/11 nếu tình trạng ô nhiễm tiếp tục gia tăng.
Nhu cầu thép yếu, giá trong nước tiếp tục đi ngang
Trên thị trường nguyên liệu và thép thành phẩm, diễn biến giá có sự phân hóa. Than luyện cốc tăng 0,32%, trong khi than cốc giảm 0,75%. Tại Sàn SHFE, thép thanh tăng 0,49%, thép cuộn cán nóng tăng 0,63%, còn thép không gỉ gần như đi ngang.
Ở thị trường giao ngay, giá chào thép thanh tại Trung Quốc tăng khoảng 10 nhân dân tệ/tấn trong sáng 29/10. Tuy nhiên, sức mua chưa có dấu hiệu cải thiện rõ rệt. Nhu cầu thép xây dựng cũng đang chững lại khi nhiều doanh nghiệp ưu tiên thu hồi vốn và giảm nợ vào thời điểm cuối năm.
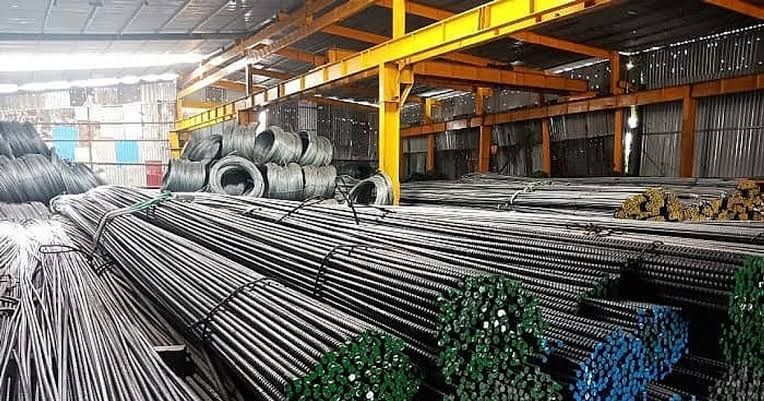
Theo SMM, tổng tồn kho thép xây dựng tại nhà máy và trên thị trường đạt 6,41 triệu tấn, giảm 2,38% so với tuần trước. Dù tồn kho tiếp tục đi xuống, tốc độ giảm chậm lại cho thấy sức tiêu thụ vẫn chưa thực sự mạnh. SMM dự báo giá thép xây dựng có thể tiếp tục dao động ở vùng thấp trong ngắn hạn.
Tại Việt Nam, giá thép xây dựng ngày 30/10 không ghi nhận biến động mới. Hòa Phát niêm yết thép CB240 ở mức 14.920 đồng/kg và D10 CB300 ở mức 14.210 đồng/kg. Thép Việt Ý miền Bắc lần lượt có giá 14.750 đồng/kg và 13.940 đồng/kg.
Các thương hiệu khác tiếp tục giữ nguyên bảng giá. Pomina và VJS miền Bắc cùng niêm yết thép CB240 ở mức 14.850 đồng/kg. Trong khi đó, thép Kyoei và VAS miền Trung cùng duy trì mức 15.050 đồng/kg.
Nhìn chung, thị trường thép đang chịu tác động từ hai chiều trái ngược. Sản lượng gang lỏng phục hồi và chi phí vận tải tăng tạo lực đỡ cho quặng sắt, nhưng nhu cầu thép thành phẩm chưa khởi sắc, trong khi hoạt động kiểm soát sản xuất tại Trung Quốc có thể làm thay đổi triển vọng nguồn cung. Trong ngắn hạn, giá thép xây dựng được dự báo vẫn khó có đà tăng rõ rệt nếu sức mua chưa cải thiện.