Lãi suất tiền gửi tại nhiều ngân hàng tiếp tục giảm, song mặt bằng niêm yết vẫn phân hóa, một số chương trình đặc biệt áp dụng lãi suất lên tới 10%/năm. Trong khi đó, áp lực giảm lãi suất cho vay đặt ra bài toán cân đối chi phí vốn cho các nhà băng.
Lãi suất huy động phân hóa giữa các nhóm khách hàng
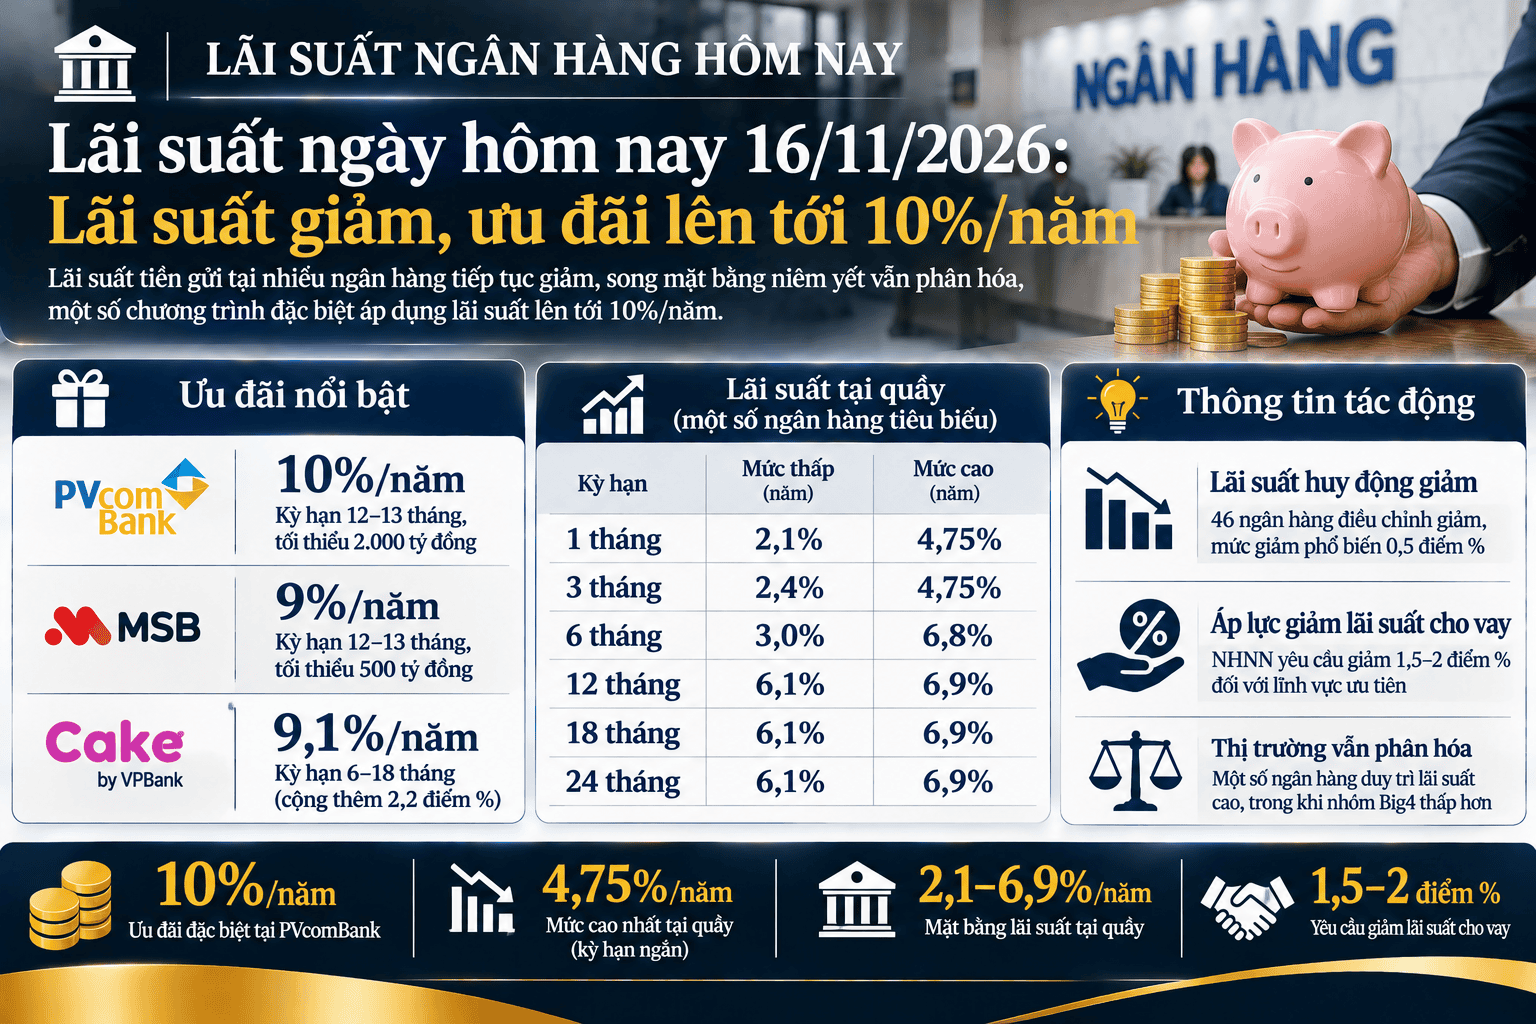
Sau nhiều đợt điều chỉnh đến đầu tháng 11, mặt bằng lãi suất huy động tại các ngân hàng có xu hướng giảm, chủ yếu ở những kỳ hạn từ 6 tháng trở lên. Theo Ngân hàng Nhà nước, 46 ngân hàng đã điều chỉnh giảm lãi suất tiền gửi tại ít nhất một kỳ hạn, với mức giảm phổ biến khoảng 0,5 điểm phần trăm/năm, một số trường hợp lên tới 0,7 điểm phần trăm/năm.
Tuy nhiên, diễn biến giảm không đồng nghĩa các ngân hàng đồng loạt đưa lãi suất về cùng một mặt bằng. Thị trường vẫn xuất hiện những mức lãi suất huy động lên tới 9-10%/năm.
Trong đó, PVcomBank áp dụng lãi suất 10%/năm cho tiền gửi kỳ hạn 12–13 tháng tại quầy, với số tiền tối thiểu 2.000 tỷ đồng. Ngân hàng TMCP Hàng hải Việt Nam (MSB) niêm yết 9%/năm cho kỳ hạn tương tự, yêu cầu số dư từ 500 tỷ đồng. Nam A Bank cũng áp dụng lãi suất 8,5%/năm cho khoản tiền gửi 24 tháng từ 500 tỷ đồng và cần được Tổng giám đốc phê duyệt. Những mức lãi suất này chủ yếu dành cho khách hàng có nguồn tiền quy mô rất lớn, không phản ánh mặt bằng phổ biến trên thị trường bán lẻ.
Ở nhóm khách hàng cá nhân, mức lãi suất cao có thể đến từ các chương trình ưu đãi có thời hạn. Cake by VPBank triển khai chương trình cộng thêm 2,2 điểm phần trăm/năm trong tháng 11, đưa lãi suất lên tới 9,1%/năm đối với một số kỳ hạn từ 6–18 tháng khi khách hàng đáp ứng điều kiện.
SCB cũng niêm yết ở mức cao đối với sản phẩm “Tiền gửi thông thường 13 tháng” với lãi suất 8,7%/năm. Trong điều kiện thông thường, đây hiện là mức lãi suất cao nhất thị trường đối với kỳ hạn 13 tháng.
Nhìn chung, dù xu hướng điều chỉnh giảm đã lan rộng, thị trường tiền gửi vẫn chưa hình thành một mặt bằng đồng nhất. Lãi suất cao có thể xuất hiện ở những sản phẩm hoặc nhóm khách hàng riêng, trong khi khoản tiền gửi phổ thông chịu mức lãi thấp hơn và phụ thuộc vào kỳ hạn lựa chọn.
Lãi suất tại quầy duy trì khoảng cách giữa các ngân hàng
Theo bảng lãi suất huy động tại quầy khảo sát đến ngày 16/11, mức niêm yết giữa các ngân hàng có sự phân hóa rõ rệt, đặc biệt ở các kỳ hạn dài trở lên. Một số nhà băng áp dụng lãi suất trên 6,5%/năm, trong khi nhóm các ngân hàng Big4 duy trì mặt bằng thấp hơn.
Ở kỳ hạn 1 tháng, lãi suất tiền gửi dao động từ 2,1–4,75%/năm. Trong đó, các ngân hàng BIDV, Vietcombank và VietinBank cùng niêm yết mức 2,1%/năm. Ngược lại, Bắc Á Bank, OCB, PGBank và BVBank áp dụng mức cao nhất 4,75%/năm.
Với kỳ hạn 3 tháng, khoảng cách lãi suất giữa các ngân hàng vẫn được duy trì. Nhóm ngân hàng Bắc Á Bank, OCB, PGBank, BVBank và VietABank cùng niêm yết 4,75%/năm, còn BIDV, Vietcombank và VietinBank áp dụng mức 2,4%/năm. Nhìn chung, lãi suất ở nhóm kỳ hạn ngắn vẫn nằm trong biên độ 2,1–4,75%/năm.
Sang kỳ hạn 6 tháng, mặt bằng lãi suất tăng lên đáng kể tại một số ngân hàng. VPBank niêm yết 6,8%/năm, cao nhất trong nhóm được khảo sát, tiếp đến là Bắc Á Bank với 6,55%/năm. PGBank áp dụng 6,1%/năm, ABBank ở mức 6,05%/năm. Riêng BIDV, Vietcombank và VietinBank cùng duy trì lãi suất 3%/năm.
Tại kỳ hạn 12 tháng, VPBank tiếp tục dẫn đầu với mức 6,9%/năm. Bắc Á Bank niêm yết 6,6%/năm, PGBank đạt 6,2%/năm, còn LPBank áp dụng 6,1%/năm. Diễn biến này cho thấy một số ngân hàng thương mại cổ phần đang duy trì mức lãi suất cao hơn đáng kể so với nhóm Big4.
Ở nhóm kỳ hạn dài, VPBank tiếp tục niêm yết 6,9%/năm tại cả kỳ hạn 18 và 24 tháng. PGBank áp dụng 6,8%/năm, còn MB niêm yết 6,5%/năm tại kỳ hạn 24 tháng. LPBank áp dụng 6,1%/năm ở cùng kỳ hạn, trong khi NCB niêm yết 6%/năm tại kỳ hạn 18 tháng.
Nhìn chung, lãi suất tiền gửi tại quầy có xu hướng tăng theo kỳ hạn, nhưng mức điều chỉnh và mặt bằng niêm yết giữa các ngân hàng không đồng đều. Trong nhóm số liệu được khảo sát, VPBank duy trì mức 6,8–6,9%/năm ở các kỳ hạn từ 6–24 tháng, còn nhóm Big4 có mức lãi suất thấp hơn tại các kỳ hạn tương ứng.
Áp lực giảm lãi suất cho vay đặt ra bài toán chi phí vốn
Ở chiều cho vay, yêu cầu giảm lãi suất tiếp tục được đặt ra trong bối cảnh doanh nghiệp và người dân cần tiếp cận nguồn vốn với chi phí hợp lý. Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và giảm lãi suất cho vay từ 1,5–2 điểm phần trăm/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Việc nhiều ngân hàng giảm lãi suất huy động có thể tạo thêm dư địa để điều chỉnh lãi suất đầu ra. Tuy nhiên, hai mặt bằng lãi suất không nhất thiết biến động cùng tốc độ. Khả năng giảm lãi vay còn phụ thuộc vào chi phí vốn thực tế, cơ cấu nguồn tiền gửi, chất lượng tài sản và chi phí hoạt động của từng tổ chức tín dụng.
Đây cũng là lý do việc thực hiện chủ trương giảm lãi suất cần được theo dõi ở cả mức công bố và khả năng tiếp cận thực tế của khách hàng. Trong tháng 11, Ngân hàng Nhà nước đã ban hành văn bản số 10488/NHNN-TTNH, yêu cầu các chi nhánh khu vực tăng cường kiểm tra việc thực hiện chủ trương giảm lãi suất tại một số tổ chức tín dụng, đồng thời báo cáo kết quả trong tháng.
Diễn biến hiện nay cho thấy thị trường ngân hàng đang đồng thời thực hiện hai yêu cầu: điều chỉnh chi phí huy động và hỗ trợ giảm lãi suất cho vay. Trong khi lãi suất tiền gửi đã giảm tại nhiều nhà băng, khả năng chuyển mức giảm này sang lãi suất đầu ra còn phụ thuộc vào năng lực cân đối nguồn vốn và hiệu quả hoạt động. Vì vậy, mức độ giảm lãi vay trong thời gian tới sẽ là yếu tố cần tiếp tục theo dõi, bên cạnh diễn biến lãi suất tiết kiệm.