Lãi suất huy động ngày 22/10 tại nhiều ngân hàng tiếp tục điều chỉnh giảm, có nơi hạ tới 0,7 điểm %/năm. Tuy nhiên, chênh lệch giữa các nhà băng và kỳ hạn vẫn đáng chú ý, khiến việc lựa chọn nơi gửi tiền trở thành bài toán cần cân nhắc.
Nhiều ngân hàng giảm lãi suất
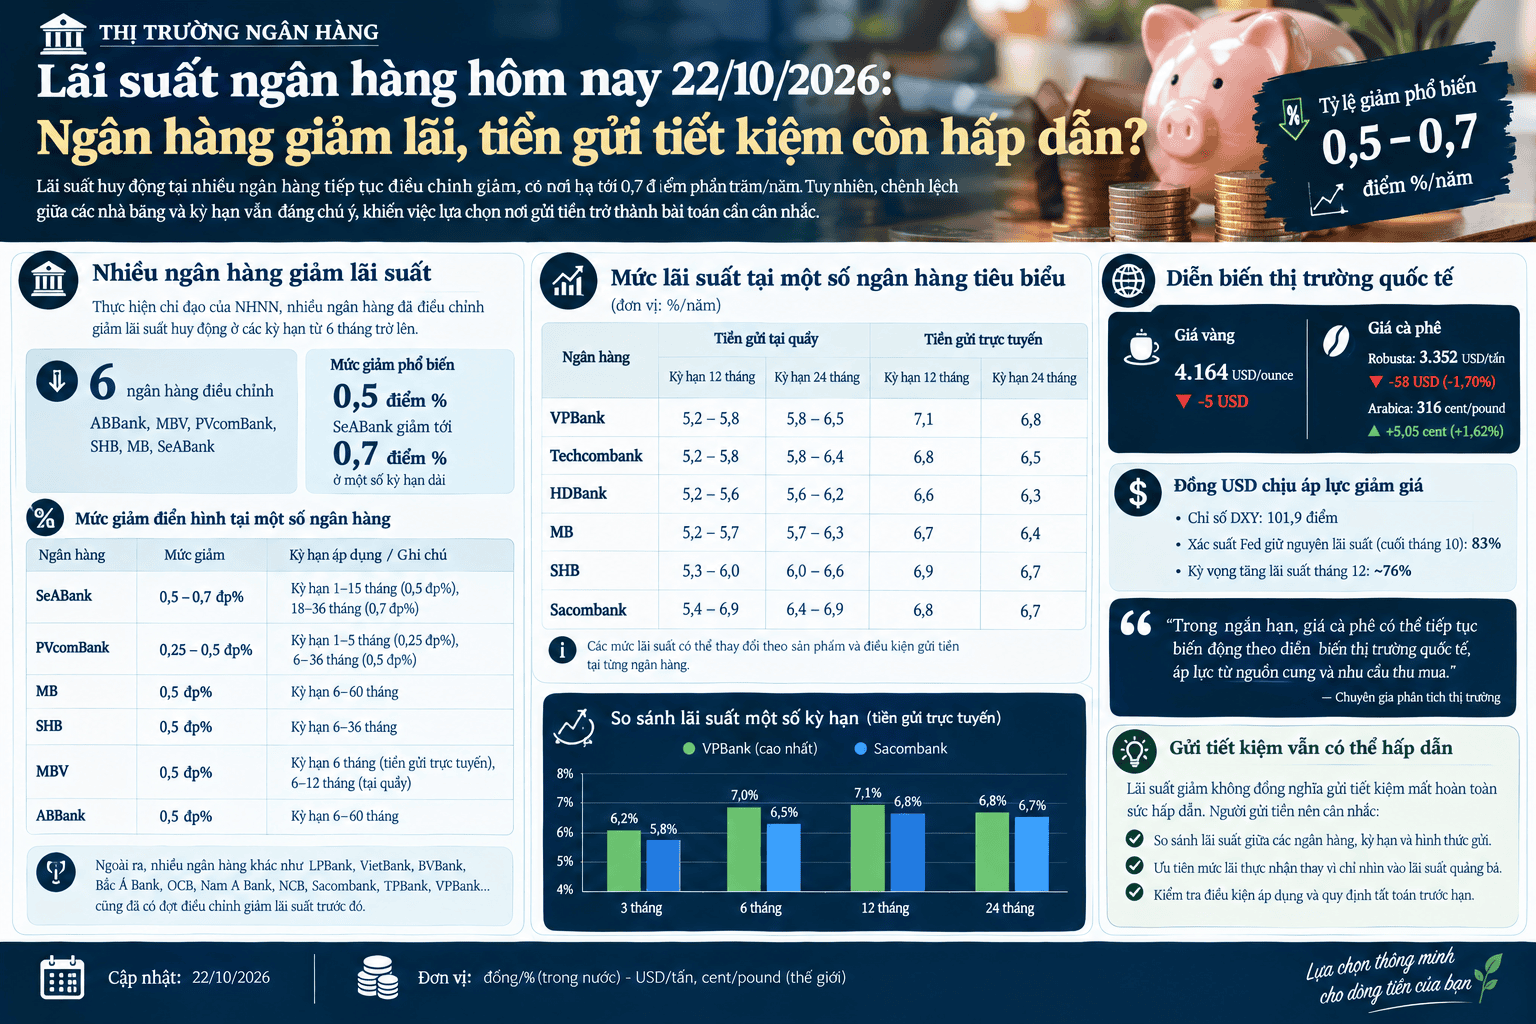
Thực hiện chỉ đạo của NHNN, nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động ở các kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến là 0,5 điểm phần trăm, song phạm vi điều chỉnh khác nhau giữa các ngân hàng và từng kỳ hạn.
Nhóm ngân hàng như SeABank và PVcomBank điều chỉnh giảm lãi suất tiền gửi trực tuyến ở các nhóm kỳ hạn từ 1 đến 36 tháng.
Tại SeABank, mức giảm lãi suất cho tiền gửi kỳ hạn 1-15 tháng là 0,5 điểm phần trăm. Thậm chí, nhà băng này giảm tới 0,7 điểm phần trăm lãi suất ở các kỳ hạn từ 18-36 tháng.
Tại PVcomBank, lãi suất ngân hàng điều chỉnh giảm 0,25 điểm phần trăm đối với kỳ hạn 1-5 tháng, giảm 0,5 điểm phần trăm đối với kỳ hạn 6-36 tháng.
Sau điều chỉnh, lãi suất tiền gửi trực tuyến kỳ hạn 18–36 tháng tại SeABank còn 4,75%/năm. PVcomBank đưa lãi suất kỳ hạn 12 tháng về 5,1%/năm, kỳ hạn 13 tháng còn 5,3%/năm và các kỳ hạn 15–36 tháng ở mức 5,8%/năm.
Ngoài ra tại ngân hàng MB, lãi suất tiền gửi trực tuyến kỳ hạn 6–60 tháng giảm 0,5 điểm phần trăm. Sau điều chỉnh, ngân hàng niêm yết mức 5,3%/năm cho kỳ hạn 6–11 tháng, 5,85%/năm cho kỳ hạn 12–18 tháng và 6,5%/năm cho kỳ hạn 24–60 tháng. Trong khi đó, SHB áp dụng lãi suất 5,7%/năm cho kỳ hạn 6–8 tháng, 6%/năm cho kỳ hạn 12–13 tháng và 6,2%/năm cho kỳ hạn 24–36 tháng.
Trong khi đó, tại MBV, ngân hàng thuộc hệ sinh thái của MB, lãi suất huy động trực tuyến giảm 0,5 điểm phần trăm đối với kỳ hạn 6 tháng, còn 6,5%/năm. Ngân hàng cũng giảm 0,5 điểm phần trăm lãi suất tiền gửi tại quầy với các kỳ hạn từ 6 tháng đến dưới 12 tháng, chỉ còn niêm yết từ 6-6,5%/năm.
SHB cũng điều chỉnh giảm 0,5 điểm phần trăm lãi suất huy động với các kỳ hạn từ 6-36 tháng. Sau điều chỉnh, SHB niêm yết lãi suất tiết kiệm trực tuyến ở mức 5,7%/năm cho kỳ hạn 6-8 tháng, 5,9%/năm cho kỳ hạn 9-11 tháng, 6%/năm cho kỳ hạn 12-13 tháng, 6,1%/năm cho kỳ hạn 15-18 tháng và 6,2%/năm cho kỳ hạn 24-36 tháng.
Tương tự với ABBank, ngân hàng này giảm trong lần điều chỉnh này là 0,5 điểm phần trăm lãi suất kỳ hạn 6-60 tháng. Theo biểu lãi suất tiết kiệm trực tuyến có hiệu lực từ 21/10 của ABBank, lãi suất ngân hàng niêm yết mới cho kỳ hạn 6-13 tháng là 5,75%/năm - cao nhất theo niêm yết tại ABBank. Lãi suất ngân hàng niêm yết mới cho các kỳ hạn 15-60 tháng chỉ còn 5,3%/năm
Động thái giảm lãi suất không chỉ xuất hiện ở nhóm ngân hàng vừa điều chỉnh trong ngày 21/10. Theo ghi nhận thông tin, trước đó nhiều nhà băng như LPBank, VietBank, BVBank, Bắc Á Bank, OCB, Nam A Bank, NCB, Sacombank, TPBank và VPBank cũng đã có những đợt điều chỉnh giảm lãi suất huy động. Dù vậy, mặt bằng lãi suất vẫn phân hóa tùy ngân hàng, kỳ hạn và hình thức gửi tiền.
Lãi suất tiết kiệm giảm, gửi tiền ở đâu vẫn có lợi?
Việc nhiều ngân hàng hạ lãi suất khiến người gửi tiền cần quan tâm hơn đến mức lãi thực nhận thay vì chỉ nhìn vào xu hướng chung. Mặt bằng lãi suất giữa các nhà băng vẫn có khoảng cách đáng kể, đặc biệt khi so sánh tiền gửi tại quầy với hình thức trực tuyến hoặc các sản phẩm có điều kiện áp dụng riêng.
Theo khảo sát biểu lãi suất tại VPBank, Techcombank, HDBank, MB, SHB và Sacombank, lãi suất tiền gửi tại quầy kỳ hạn 12 tháng dao động từ 5,2% đến 6,9%/năm. Với hình thức trực tuyến, một số mức niêm yết cao hơn, trong đó VPBank áp dụng 7,1%/năm và Sacombank 6,8%/năm cho kỳ hạn này. Các mức lãi suất có thể thay đổi theo sản phẩm và điều kiện tiền gửi của từng ngân hàng.
Như vậy, lãi suất huy động giảm không đồng nghĩa gửi tiết kiệm mất hoàn toàn sức hấp dẫn. Với người ưu tiên bảo toàn vốn và có nhu cầu sử dụng tiền trong một thời điểm xác định, tiền gửi vẫn là kênh tích lũy có thể cân nhắc. Tuy nhiên, lựa chọn kỳ hạn, hình thức gửi và ngân hàng phù hợp sẽ ảnh hưởng trực tiếp đến số tiền lãi nhận được.
Trong bối cảnh lãi suất biến động, người gửi tiền nên kiểm tra biểu lãi suất tại thời điểm giao dịch, điều kiện áp dụng và quy định tất toán trước hạn. Thay vì chỉ chọn ngân hàng có mức lãi suất quảng bá cao nhất, cần cân đối giữa lợi nhuận kỳ vọng, khả năng linh hoạt khi cần tiền và mức độ phù hợp với kế hoạch tài chính cá nhân.