Trong báo cáo phân tích mới nhất ban hành trước phiên giao dịch ngày 4/11, các công ty chứng khoán đã đưa ra những góc nhìn chi tiết cùng khuyến nghị đầu tư đối với 5 mã cổ phiếu TCB, NCT, HPG, CTR và FPT.
Công ty Chứng khoán BIDV (BSC) đưa ra khuyến nghị mua đối với cổ phiếu của Ngân hàng TMCP Kỹ thương Việt Nam (TCB) với mức giá mục tiêu 28.300 đồng/cổ phiếu, tương ứng mức tăng 32% so với giá đóng cửa 21.350 đồng/cổ phiếu. Mức giá này được định giá qua 3 phương pháp P/B (tỷ trọng 50%, P/B mục tiêu 1.6x), P/E (tỷ trọng 30%, P/E mục tiêu 10.0x) và thu nhập thặng dư (tỷ trọng 20%), chưa tính đến kịch bản bán vốn cho nhà đầu tư chiến lược.
BSC đánh giá dư địa sở hữu nước ngoài còn trống khoảng 7,5% cùng khối cổ phần 7,9% của Warburg Pincus là điều kiện thuận lợi để TCB thực hiện thương vụ bán từ 15% vốn trở lên. Tiền lệ thị trường cho thấy các thương vụ chào bán cho cổ đông chiến lược thường mang lại hiệu ứng tích cực cho giá cổ phiếu.
Về nội lực, TCB sở hữu chỉ số ROAA dự phóng năm 2027 đạt 2,2%, nằm trong nhóm cao nhất ngành. Ngân hàng tiếp tục dẫn đầu ở mảng gia sản với tổng tài sản quản lý (AUM) đạt 792 nghìn tỷ đồng (tăng 54%), thu phí 9 tháng năm 2026 tăng 40%. Hệ số an toàn vốn (CAR) đạt 15%, cao hơn đáng kể so với mức 10-12% của các ngân hàng cùng quy mô.
BSC dự báo lợi nhuận trước thuế năm 2027 của TCB đạt 44,8 nghìn tỷ đồng (tăng 17,7%), biên lãi thuần (NIM) duy trì quanh 3,6%. Trước đó, trong 9 tháng năm 2026, ngân hàng thu về 28,9 nghìn tỷ đồng lợi nhuận trước thuế (tăng 23,7%), hoàn thành 76% kế hoạch năm. Riêng quý 3/2026, lợi nhuận đạt 10,4 nghìn tỷ đồng (tăng 26%), lần đầu tiên vượt mốc 10 nghìn tỷ đồng trong một quý. Hiện TCB đang giao dịch ở mức P/B 2026F khoảng 1,14x, thấp hơn 16% so với mức trung bình 5 năm là 1,36x.
Công ty Chứng khoán NH (NHSV) khuyến nghị mua cổ phiếu của CTCP Dịch Vụ Hàng hóa Nội Bài (NCT) với giá mục tiêu 123.456 đồng/cổ phiếu, tương đương mức upside +49%.
Trong quý 3/2026, doanh thu thuần của NCT đạt 360 tỷ đồng (tăng 13% so với cùng kỳ). Tuy nhiên, lợi nhuận sau thuế giảm 14%, xuống còn 98 tỷ đồng do thiếu hụt nguồn cổ tức tài chính và chi phí mở rộng gia tăng. Tính chung 9 tháng, công ty đã hoàn thành 74% chỉ tiêu lợi nhuận năm.
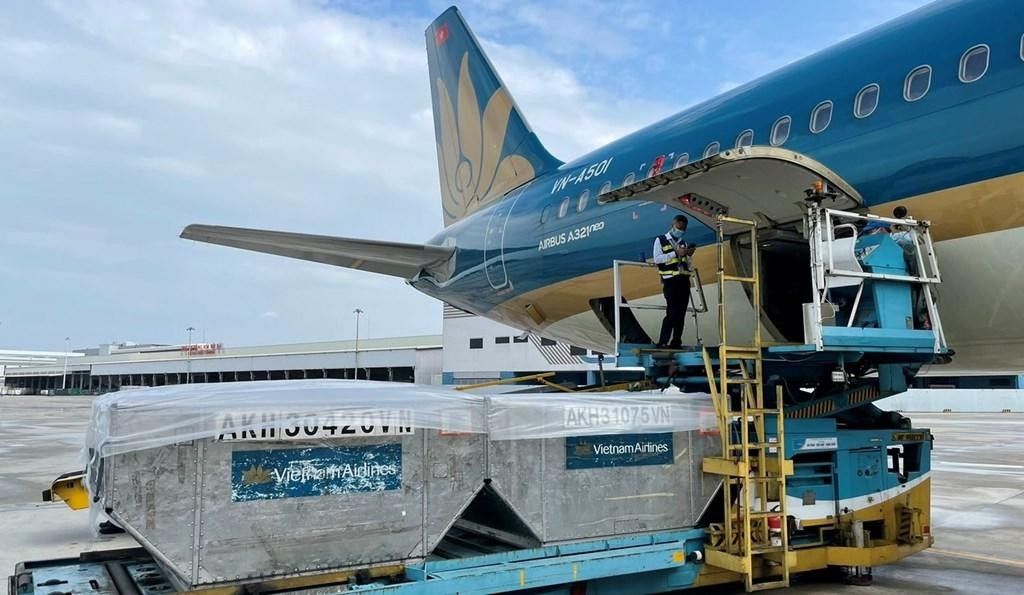
NHSV dự báo doanh thu cả năm 2026 của NCT đạt 1.315 tỷ đồng và lợi nhuận ròng đạt 450 tỷ đồng (tăng 17%). Doanh nghiệp dự kiến duy trì mức chi trả cổ tức bằng tiền mặt tối thiểu 10.000 đồng/cổ phiếu mỗi năm.
Về các yếu tố rủi ro, sự xuất hiện của Sân bay Gia Bình trong tương lai có thể tạo áp lực lên sản lượng hàng hóa của NCT. Mặc dù vậy, rủi ro cạnh tranh này được nhận định chưa xảy ra trong ít nhất 3 năm tới do dự án mới đang ở giai đoạn giải phóng mặt bằng, trong khi thời gian xây dựng một sân bay quốc tế thường mất tối thiểu 5 năm. Ngoài ra, những biến động địa chính trị thế giới có thể ảnh hưởng đến dòng vốn FDI và kim ngạch xuất nhập khẩu.
Công ty Chứng khoán Agribank (Agriseco) đưa ra giá mục tiêu 23.000 đồng/cổ phiếu cho Tập đoàn Hòa Phát (HPG).
Trong quý 3/2026, HPG đạt doanh thu 62.669 tỷ đồng (tăng 70% so với cùng kỳ và tăng 13,6% so với quý trước), lợi nhuận sau thuế đạt 8.265 tỷ đồng (tăng 106% so với cùng kỳ và tăng 28,7% so với quý trước). Lũy kế 9 tháng năm 2026, doanh thu đạt 171.539 tỷ đồng (tăng 54%), lợi nhuận sau thuế đạt 23.746 tỷ đồng (tăng 104%), vượt 8% kế hoạch năm.
Sản lượng thép tiêu thụ 9 tháng đạt 3,8 triệu tấn (tăng 54%), trong đó thép cuộn cán nóng (HRC) đóng góp hơn 2 triệu tấn (tăng 64%) nhờ công suất từ dự án Dung Quất 2. Biên lợi nhuận gộp duy trì ở mức 19%.
Triển vọng cuối năm của HPG được hỗ trợ bởi tiến độ giải ngân đầu tư công. Tính đến ngày 22/10/2026, giá trị giải ngân mới đạt 65,9% kế hoạch, còn khoảng 349.000 tỷ đồng cần chi trả. Bên cạnh đó, HPG đang đầu tư các dự án thép đặc biệt, thép ray và thép chất lượng cao với tổng công suất 1,2 triệu tấn/năm. Dự án thép ray đã hoàn thành 80% tiến độ và dự kiến vận hành vào quý 1/2027, còn nhà máy thép chất lượng cao dự kiến ra mắt sản phẩm đầu tiên vào quý 4/2026.
Agriseco khuyến nghị nắm giữ cổ phiếu của Tổng Công ty CP Công trình Viettel (CTR) với giá mục tiêu 75.000 đồng/cổ phiếu (upside 10%).
Lũy kế 9 tháng năm 2026, CTR ghi nhận doanh thu 12.186 tỷ đồng (tăng 23%), lợi nhuận trước thuế 630 tỷ đồng (tăng 16%), hoàn thành lần lượt 78% kế hoạch doanh thu và 81% kế hoạch lợi nhuận năm. Quý 3/2026 chứng kiến sự tăng trưởng chậm lại ở mảng Vận hành khai thác, bù lại mảng Xây lắp duy trì đà tăng tích cực.
Agriseco dự báo lợi nhuận giai đoạn 2026 – 2027 của CTR tăng trưởng 12-15%/năm. Yếu tố rủi ro cần theo dõi là áp lực chi phí xây dựng và tiến độ phát triển các trạm BTS.
Về kỹ thuật, CTR đang nằm trong xu hướng giảm ngắn và trung hạn khi giao dịch dưới các đường MA quan trọng, chỉ số RSI quanh 33. Vùng hỗ trợ gần của cổ phiếu xác định tại 66,5-67,0 đồng, hỗ trợ sâu hơn ở 64-65 đồng; vùng kháng cự tại 68,9-70,1 đồng và xa hơn là 71,7-73 đồng. Nhà đầu tư được khuyên duy trì tỷ trọng thấp, ưu tiên quan sát vùng hỗ trợ và tạm thời chưa mua mới. Ngưỡng cắt lỗ đặt tại 66,5 đồng.
Công ty Chứng khoán Vietcombank (VCBS) đưa ra đánh giá trung lập cho cổ phiếu FPT với giá mục tiêu 51.585 đồng/cổ phiếu dựa trên phương pháp Sum of the Parts cho các mảng Công nghệ, Viễn thông và Giáo dục.
Ở mảng Công nghệ, doanh thu thị trường nước ngoài quý 3/2026 đạt 9.636 tỷ đồng (tăng 8%), đánh dấu sự sụt giảm tốc độ tăng trưởng xuống mức một chữ số. Thị trường Nhật Bản chỉ tăng 8% (đạt 4.270 tỷ đồng) do doanh nghiệp thu hẹp chi tiêu cho CNTT dưới tác động tái cấu trúc từ công nghệ AI. Mặc dù giá trị hợp đồng ký mới 9 tháng đạt 36.137 tỷ đồng (tăng 23%), tốc độ ghi nhận doanh thu thực tế có dấu hiệu chậm lại.
Mảng Viễn thông ghi nhận doanh thu 9 tháng năm 2026 đạt 16.699 tỷ đồng (tăng 17%). Tuy nhiên, giá vốn tăng 29% do chi phí vật tư và điện năng leo thang, khiến biên lợi nhuận gộp giảm 700 bps. Lợi nhuận sau thuế mảng này tăng 14%, đạt 2.934 tỷ đồng.
Đối với mảng Giáo dục, doanh thu quý 3/2026 đạt 1.377 tỷ đồng (giảm 5%), lũy kế 9 tháng đạt 4.508 tỷ đồng (giảm 3%). Đây là quý thứ 4 liên tiếp mảng này tăng trưởng âm do sự cạnh tranh từ các trường công lập lẫn các cơ sở tư nhân khác trong việc mở rộng đào tạo ngành công nghệ.