Nhận định về xu hướng thị trường trước phiên 23/10, các công ty chứng khoán đã phân tích và đưa ra đánh giá đối với 5 mã cổ phiếu thuộc các nhóm ngành thép, bất động sản khu công nghiệp, hạ tầng, ngân hàng và dệt may.
Chứng khoán Vietcombank (VCBS) khuyến nghị MUA cổ phiếu của Tập đoàn Hòa Phát (mã HPG) với giá mục tiêu 31.313 đồng/cổ phiếu, tương ứng mức tăng 48%.
VCBS đánh giá kết quả kinh doanh của HPG sẽ tăng trưởng trong năm 2026 dựa trên ba yếu tố:
Nhu cầu tiêu thụ thép hưởng lợi từ việc đẩy mạnh đầu tư công và tiến độ tháo gỡ pháp lý cho các dự án bất động sản dân dụng.
Dự án Dung Quất 2 đã vận hành đủ 2 giai đoạn, trong đó hiệu suất quý III/2026 ước đạt 95%.
Thuế chống bán phá giá HRC nhập khẩu từ Trung Quốc giúp giảm áp lực cạnh tranh tại thị trường nội địa, tạo điều kiện cho HPG giữ vững thị phần và duy trì biên lợi nhuận.
Chứng khoán BIDV (BSC) duy trì khuyến nghị MUA cổ phiếu Tổng công ty Phát triển Đô thị Kinh Bắc – CTCP (mã KBC) với giá mục tiêu 34.000 đồng/cổ phiếu, cao hơn 26% so với giá ngày 21/10/2026.
Chỉ số P/B hiện tại của KBC ở mức 0,9 lần, thấp hơn trung bình 5 năm là 1,3 lần. Doanh nghiệp dự kiến bàn giao 168 ha đất KCN trong năm 2026 và 209 ha trong năm 2027 nhờ xu hướng dịch chuyển sản xuất Trung Quốc +1.
Trong quý III/2026, KBC ghi nhận doanh thu thuần 3.187 tỷ đồng (tăng 136,57%) và lợi nhuận sau thuế cổ đông công ty mẹ 911 tỷ đồng (gấp 3 lần cùng kỳ). Doanh thu bàn giao đất KCN đạt 2.465 tỷ đồng (tăng 188%), chủ yếu từ việc bàn giao khoảng 45 ha tại KCN Quế Võ 2 mở rộng cho Luxshare ICT theo biên bản ghi nhớ 96 ha đã ký. Doanh thu bất động sản đạt 497 tỷ đồng (tăng 74%) từ việc bàn giao dự án nhà ở xã hội Thị Trấn Nềnh và Tràng Duệ.
Biên lợi nhuận gộp quý III giảm 7,3 điểm phần trăm xuống 54% do chi phí giải phóng mặt bằng và làm hạ tầng tăng 20-30%. Chi phí tài chính đạt 358 tỷ đồng (tăng 51%) do dư nợ tăng để thực hiện dự án Khu đô thị Tràng Cát. BSC dự báo KBC sẽ tiếp tục bàn giao phần diện tích còn lại cho Luxshare ICT và các đối tác trong quý IV/2026.
Chứng khoán Tiên Phong (TPS) khuyến nghị MUA cổ phiếu Công ty Cổ phần Đầu tư Hạ tầng giao thông Đèo Cả (mã HHV).
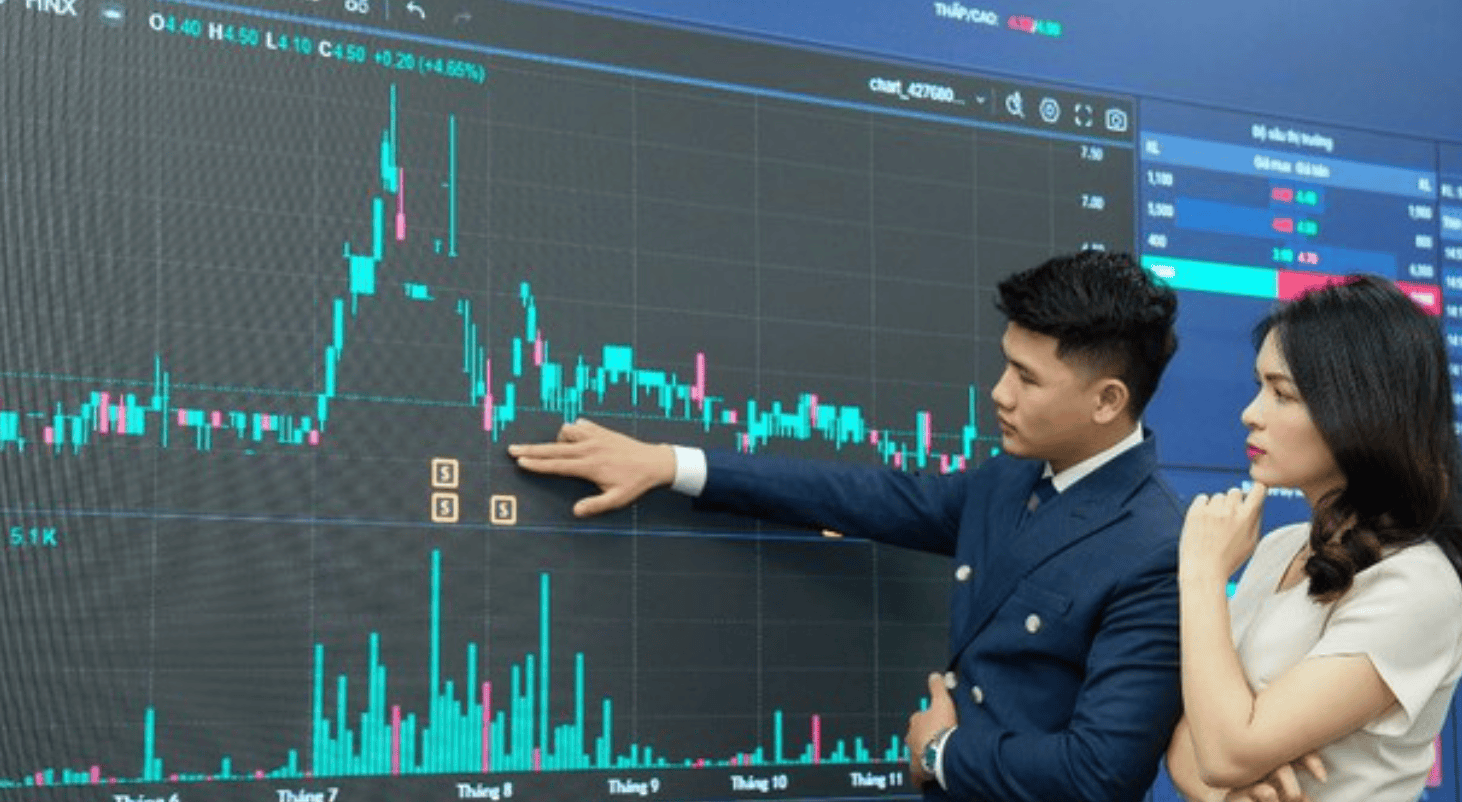
Về kỹ thuật, HHV đã vượt khỏi trendline giảm kéo dài từ tháng 9/2025 đến tháng 10/2026. Khối lượng giao dịch tăng 87,8% so với bình quân 20 phiên. Giá hiện tại 9.760 đồng/cổ phiếu nằm trên đường EMA10 và EMA20, nhưng vẫn dưới các đường EMA50/100/200. Các chỉ báo RSI, CMF, Stochastic, CCI và Aroon đều báo tín hiệu tăng. Do chỉ báo Stochastic đã đi vào vùng quá mua, cổ phiếu có thể xuất hiện nhịp điều chỉnh ngắn hạn.
Trong kịch bản cơ sở, giá cổ phiếu cần giữ vững trên vùng hỗ trợ 9.270 – 9.330 đồng/cổ phiếu để tiếp tục xu hướng. Trong kịch bản dự phòng, nếu giá giảm xuống dưới 9.250 đồng/cổ phiếu, HHV có thể lùi về vùng hỗ trợ 8.600 đồng/cổ phiếu.
Chứng khoán Tiên Phong (TPS) khuyến nghị MUA cổ phiếu Ngân hàng TMCP Xuất nhập khẩu Việt Nam (mã EIB).
Phân tích kỹ thuật cho thấy EIB đã vượt trendline giảm ngắn hạn, xác nhận mô hình 2 đáy và xuất hiện phân kỳ dương RSI. Khối lượng giao dịch tăng 167,1% so với bình quân 20 phiên.
Thị giá 16.850 đồng/cổ phiếu đã vượt lên trên vùng EMA10 và EMA20 (16.410 – 16.450 đồng/cổ phiếu), dù vẫn nằm dưới các đường trung bình trung và dài hạn. Để duy trì đà phục hồi, EIB cần giữ vững giá trên vùng hỗ trợ 16.410 – 16.450 đồng/cổ phiếu.
Chứng khoán Bảo Việt (BVSC) đưa ra khuyến nghị OUTPERFORM đối với cổ phiếu Công ty Cổ phần Đầu tư và Thương mại TNG (mã TNG – sàn HNX) với giá mục tiêu 24.400 đồng/cổ phiếu, tương ứng mức tăng 29%.
BVSC định giá TNG bằng phương pháp DCF và P/E. Doanh nghiệp có khả năng đa dạng hóa thị trường xuất khẩu, giúp hạn chế rủi ro biến động thuế quan tại Mỹ. Cổ phiếu TNG hiện giao dịch ở mức TTM P/E và P/E dự phóng 2026 là 5,1 lần, thấp hơn mức P/E trung bình 1 năm trong lịch sử là 6,3 lần.