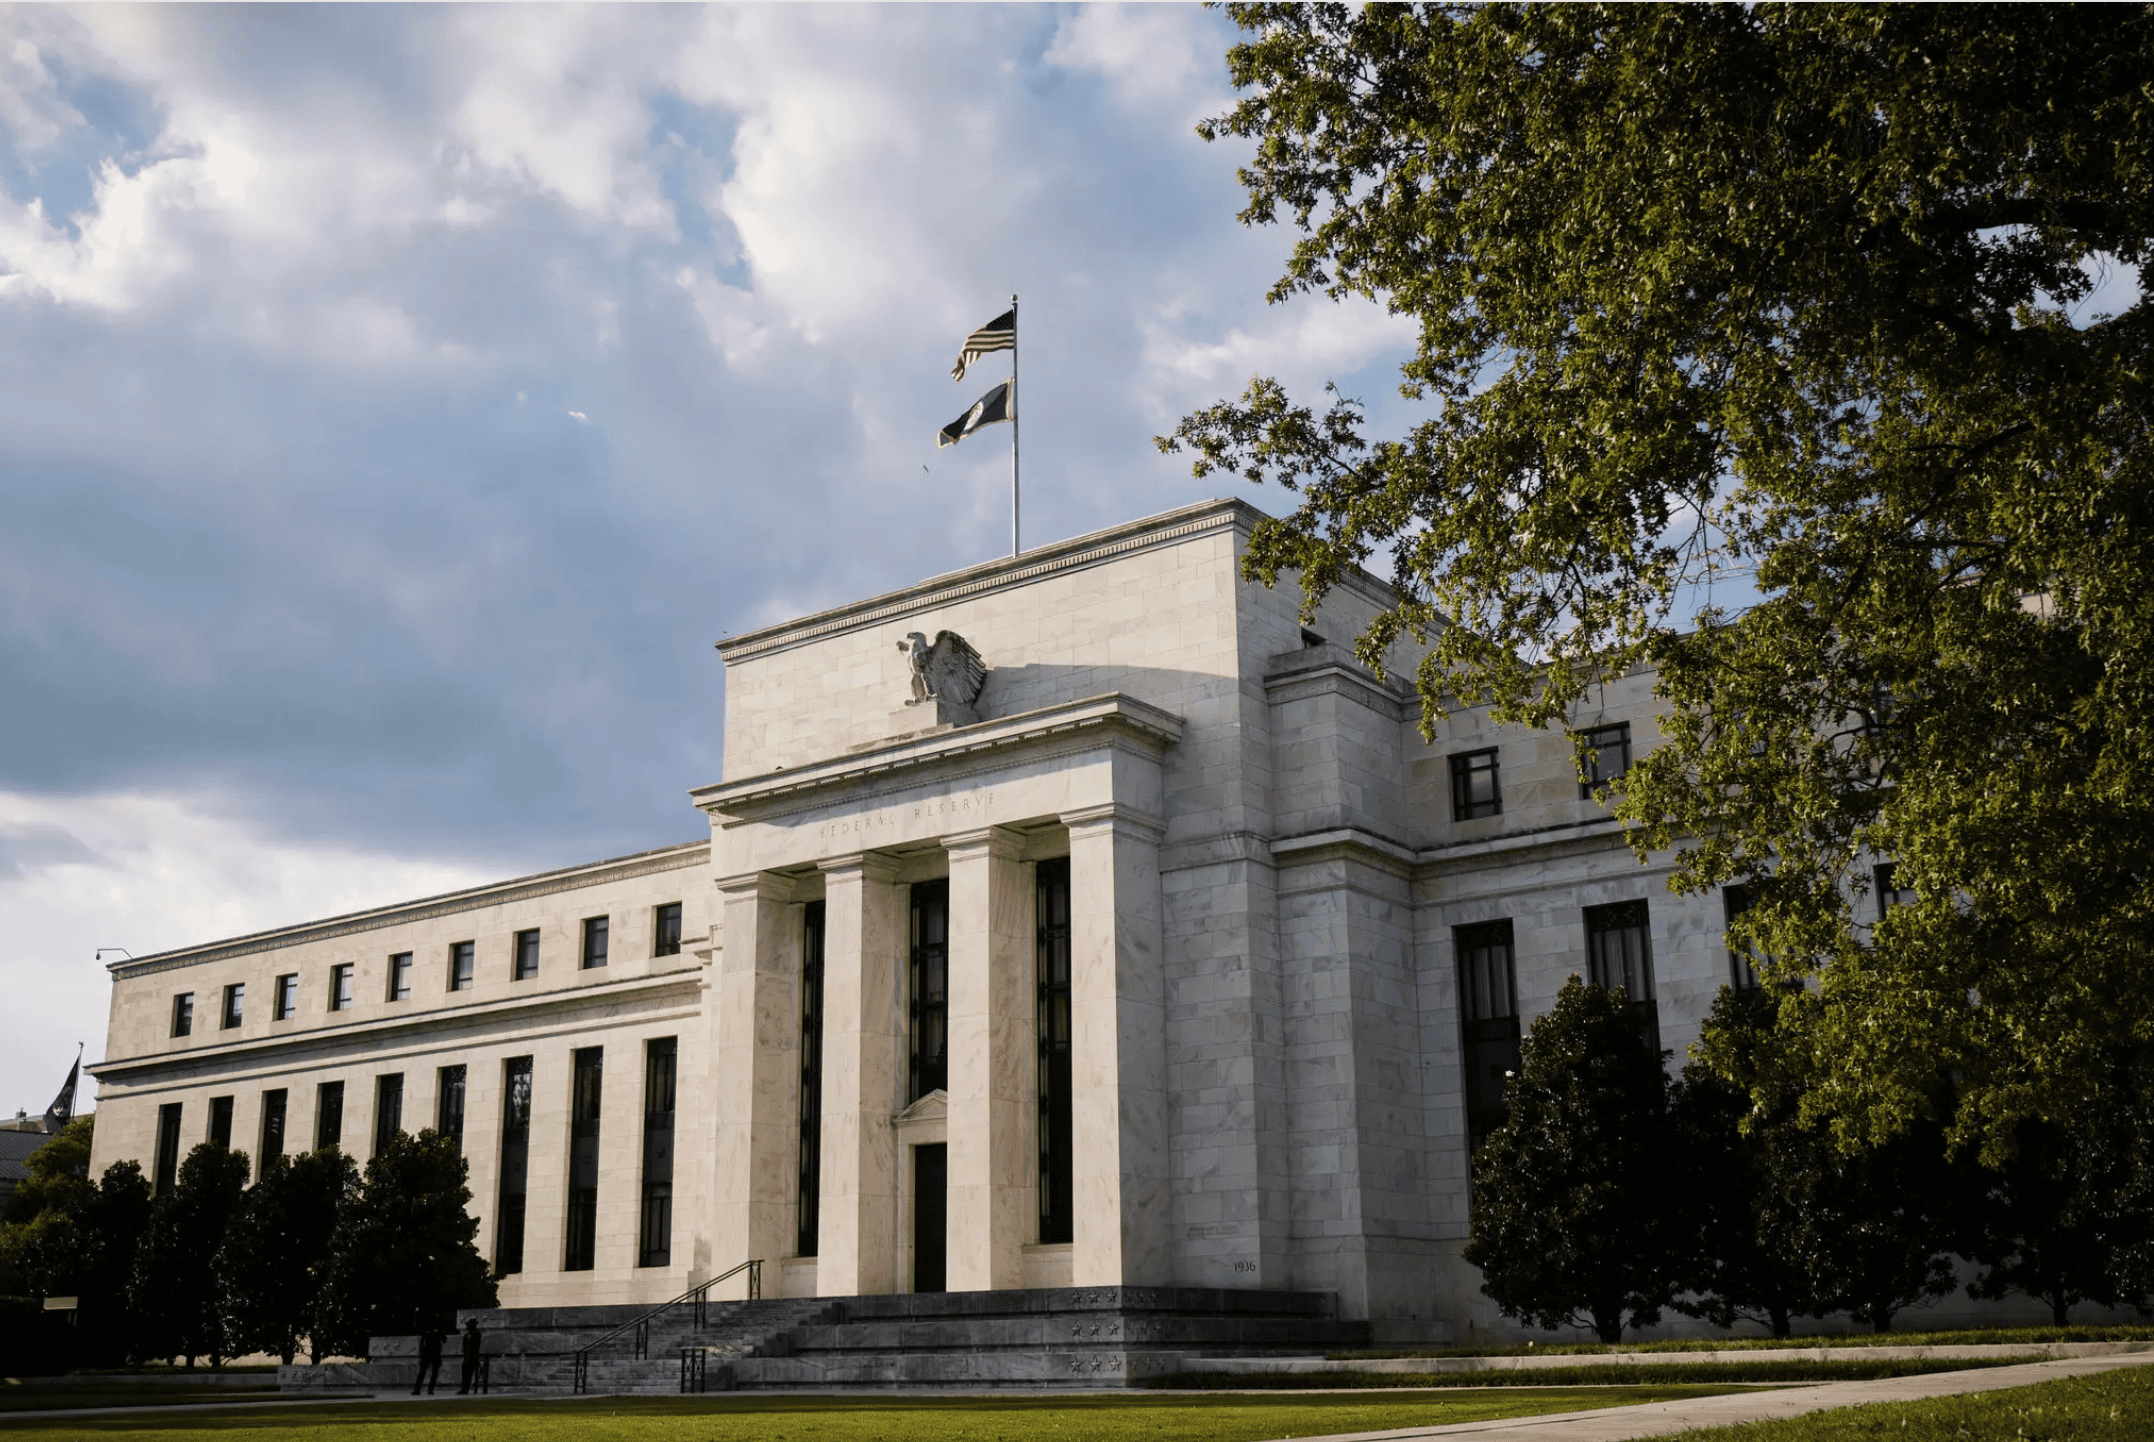
Trước thềm cuộc họp ngày 27–28/10, giới phân tích nghiêng về khả năng Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất. Tuy nhiên, áp lực lạm phát dai dẳng khiến khả năng tăng lãi suất trở lại trong tháng 12 tiếp tục được thị trường theo dõi.
Fed đứng trước sức ép từ lạm phát dai dẳng
Trước cuộc họp chính sách tiền tệ diễn ra trong hai ngày 27–28/10, các tín hiệu từ giới chức Fed cho thấy cơ quan này nhiều khả năng chưa tiếp tục nâng lãi suất trong tháng 10. Dù vậy, giới phân tích cho rằng việc tạm dừng có thể không kéo dài, trong bối cảnh các dữ liệu kinh tế Mỹ tiếp tục cho thấy sức chống chịu của nền kinh tế và áp lực giá cả chưa được giải quyết triệt để.
Số liệu gần đây cho thấy lạm phát tại Mỹ tăng trong tháng 9, trong khi nền kinh tế tăng tốc trong quý III nhờ tiêu dùng duy trì vững vàng và đầu tư doanh nghiệp bùng nổ trước nhu cầu liên quan đến trí tuệ nhân tạo (AI). Thị trường lao động cũng chưa xuất hiện dấu hiệu suy yếu rõ rệt, với tỷ lệ thất nghiệp ở mức 4,2% và số đơn xin trợ cấp thất nghiệp hằng tuần ở mức thấp nhất trong nhiều thập kỷ.
Theo dữ liệu từ công cụ FedWatch Tool của sàn giao dịch CME, thị trường hợp đồng tương lai lãi suất đặt cược khả năng gần 90% Fed giữ nguyên lãi suất trong cuộc họp tháng 10. Tuy nhiên, xác suất Fed tăng lãi suất trong cuộc họp tháng 12 vẫn ở mức 82%, cho thấy nhà đầu tư chưa loại trừ khả năng chính sách tiền tệ tiếp tục thắt chặt.
Bà Kathy Bostjancic, chuyên gia kinh tế trưởng tại Nationwide, nhận định với Reuters: “Theo quan điểm của tôi, các dữ liệu kinh tế Mỹ hiện nay thực sự ủng hộ việc tăng lãi suất”. Bà cho rằng những số liệu được công bố sau cuộc họp gần nhất của Fed phản ánh nền kinh tế mạnh mẽ, người tiêu dùng và thị trường lao động vững vàng, trong khi lạm phát diễn biến theo chiều hướng xấu đi.
Dù vậy, đà tăng mạnh của lợi suất trái phiếu kho bạc Mỹ sau đợt nâng lãi suất hồi tháng 9 đã khiến các nhà hoạch định chính sách cân nhắc thận trọng hơn. Lợi suất trái phiếu kỳ hạn 10 năm từng lên mức cao nhất trong 24 năm, làm dấy lên lo ngại điều kiện tài chính có thể thắt chặt quá mức và khiến nền kinh tế giảm tốc mạnh hơn dự kiến.
Diễn biến này góp phần thúc đẩy một số quan chức Fed, trong đó có Chủ tịch Fed chi nhánh New York John Williams và Phó chủ tịch Fed Philip Jefferson, phát tín hiệu rằng cơ quan này có thể chờ thêm dữ liệu trước khi đưa ra quyết định lãi suất tiếp theo.
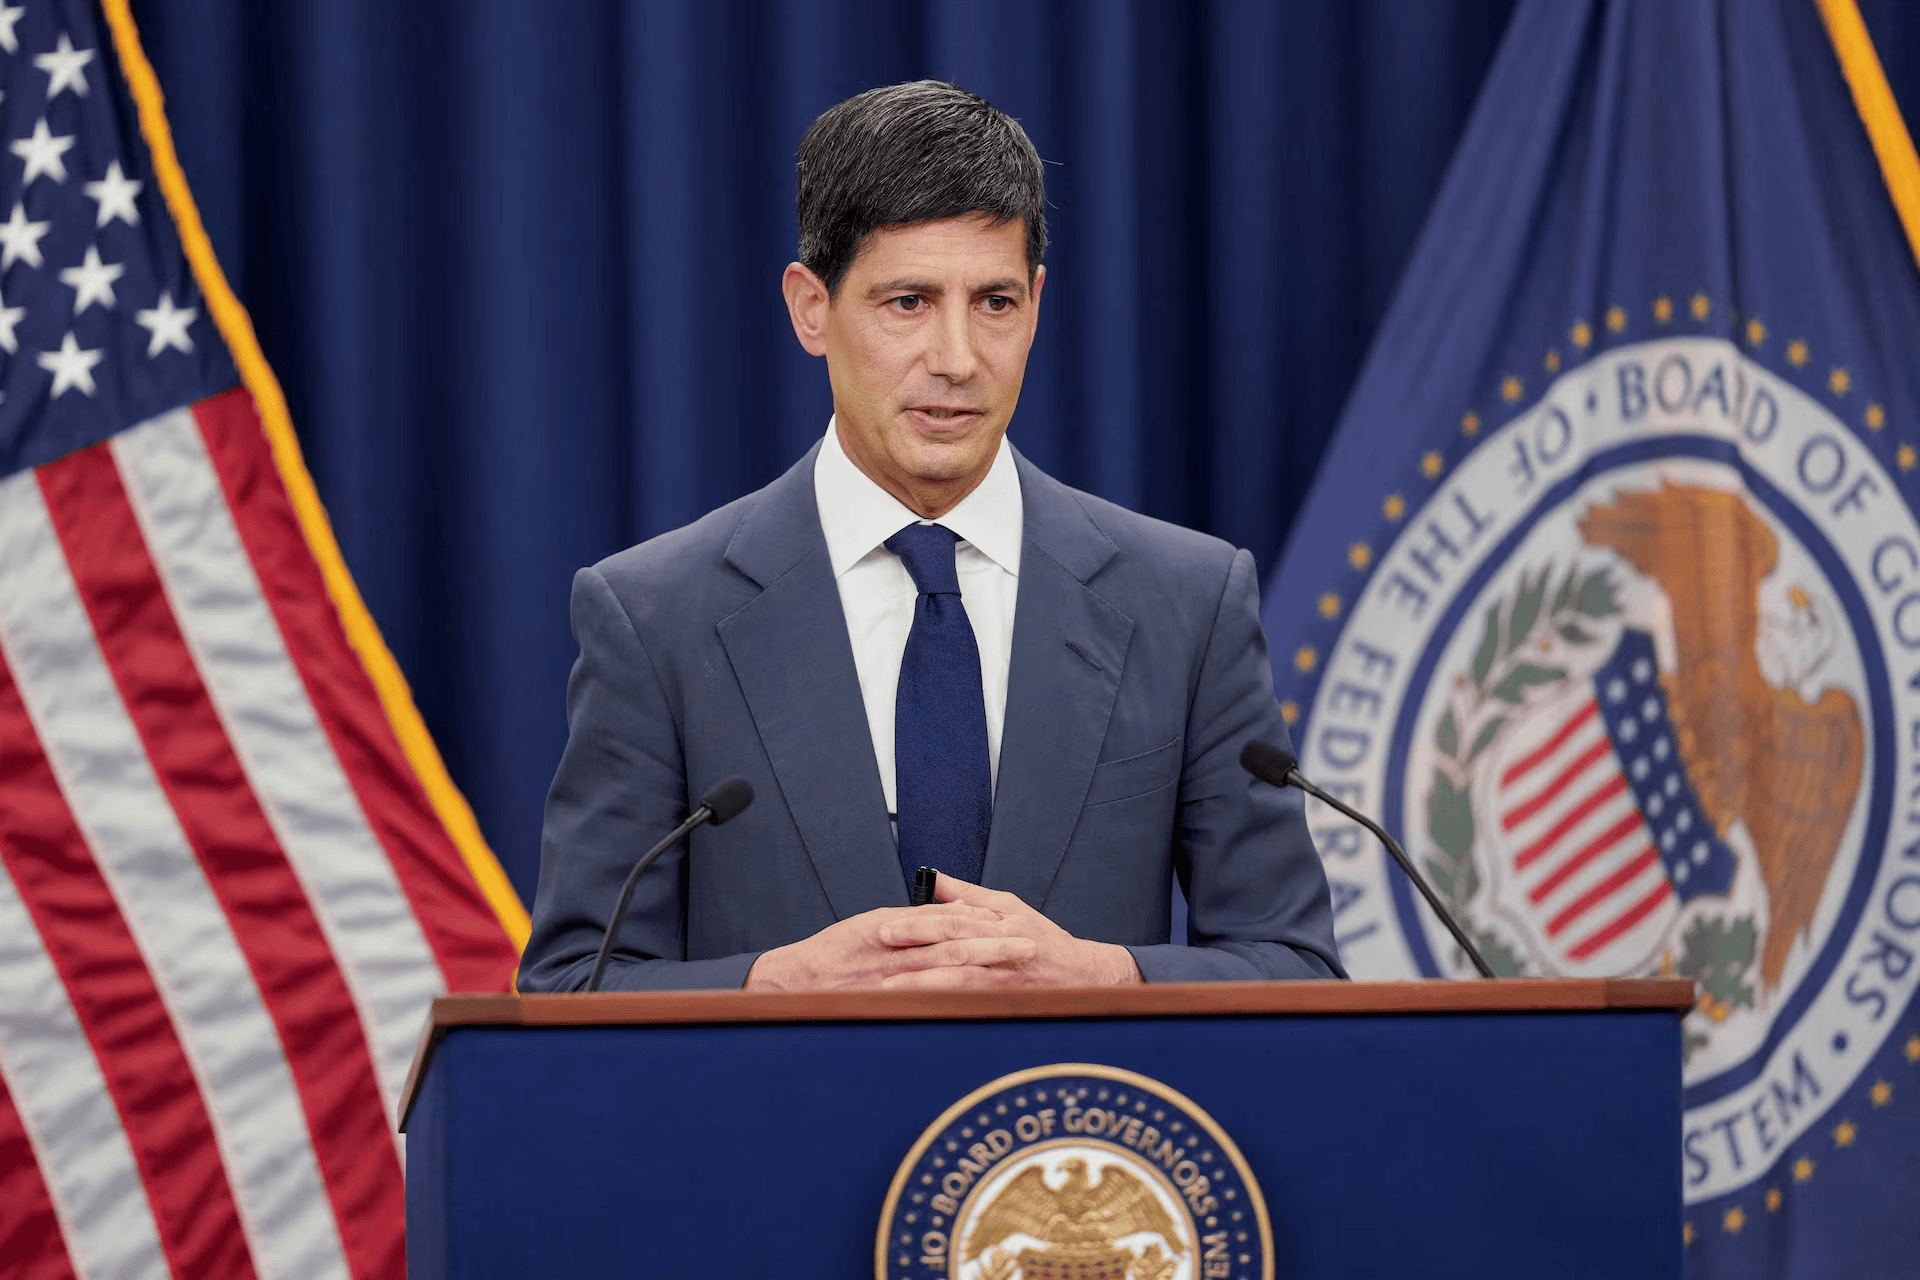
Bên cạnh các yếu tố kinh tế, cuộc bầu cử giữa nhiệm kỳ tại Mỹ vào ngày 3/11 cũng đặt Fed trước yêu cầu duy trì tính độc lập. Ông Gregory Daco, chuyên gia kinh tế trưởng tại EY-Parthenon, cho rằng Chủ tịch Fed Kevin Warsh cần tránh để quyết định lãi suất bị nhìn nhận là chịu ảnh hưởng từ chính trị. Theo ông, bất kỳ lựa chọn nào của Fed cũng có thể bị một trong hai đảng chính trị diễn giải là hành động có lợi cho phía còn lại.
Giới phân tích cảnh báo Fed vẫn có thể tăng lãi suất
Theo ông Gregory Daco, Fed cần giải thích thuyết phục lý do giữ nguyên lãi suất trong tháng 10, đồng thời duy trì niềm tin của thị trường vào cam kết kiểm soát lạm phát. Ông cảnh báo nếu Chủ tịch Warsh không đưa ra tín hiệu đủ rõ ràng về sự cần thiết phải kiềm chế giá cả, lợi suất trái phiếu có thể tăng mạnh hơn, gây tác động lớn đến nền kinh tế.
Ông Daco nhận định: “Ông Warsh cần giải trình lý do tại sao Fed lại giữ nguyên lãi suất trong tháng 10, nhưng phải trình bày sao cho không làm tổn hại đến uy tín của Fed trong cuộc chiến chống lạm phát”.
Tuy nhiên, theo các chuyên gia, ông Warsh vốn không ưa chuộng việc đưa ra định hướng chính sách tương lai, do đó có thể sẽ hạn chế tiết lộ các bước đi tiếp theo. Nhà đầu tư vì thế sẽ theo dõi sát tuyên bố sau cuộc họp và phần trả lời báo chí của Chủ tịch Fed, đặc biệt là những đánh giá về điều kiện tài chính và nguy cơ lạm phát.
Một số dữ liệu có thể giúp Fed lý giải quyết định tạm dừng tăng lãi suất. Chẳng hạn, tốc độ tăng lương theo giờ trong sáu tháng gần đây vẫn thấp hơn tỷ lệ lạm phát, cho thấy thị trường lao động có thể chưa tạo thêm áp lực đáng kể lên giá cả. Biên bản cuộc họp tháng 9 cũng cho thấy nhiều nhà hoạch định chính sách xem việc nâng lãi suất là biện pháp phòng ngừa trước nguy cơ lạm phát tăng cao, trong khi áp lực này có thể dịu bớt nếu xung đột tại Trung Đông được giải quyết.
Dù vậy, ông Scott Anderson, chuyên gia kinh tế trưởng phụ trách thị trường Mỹ tại BMO, cho rằng cuộc họp tháng 10 có thể xuất hiện nhiều ý kiến bất đồng hơn dự báo của thị trường. Ông dự đoán bà Beth Hammack, Chủ tịch Fed chi nhánh Cleveland với quan điểm thiên về thắt chặt chính sách tiền tệ, có thể bỏ phiếu phản đối quyết định giữ nguyên lãi suất; đồng thời không loại trừ khả năng một số thành viên khác cũng có quan điểm tương tự.
Ông Anderson dự báo Fed sẽ có thêm hai đợt tăng lãi suất trước khi kết thúc chu kỳ thắt chặt. Ông nhấn mạnh: “Tôi thực sự cho rằng có cơ sở khá vững chắc để khẳng định Fed vẫn còn nhiều việc phải làm”, ông chia sẻ với Reuters.
Như vậy, giới phân tích đang theo dõi hai yếu tố song song: khả năng Fed tạm dừng tăng lãi suất trong tháng 10 và nguy cơ cơ quan này tiếp tục thắt chặt chính sách vào cuối năm. Quyết định sắp tới cùng thông điệp của Chủ tịch Fed sẽ đóng vai trò quan trọng trong việc định hình kỳ vọng của thị trường về lộ trình lãi suất những tháng tiếp theo.