Lượng ô tô nhập khẩu vào Việt Nam tiếp tục tăng trong 10 tháng năm 2026, tăng 22,9% so với cùng kỳ. Đáng chú ý, xe Trung Quốc đang xuất hiện ngày càng nhiều, cả về lượng nhập khẩu lẫn số thương hiệu tham gia thị trường, tạo nên những thay đổi trong cơ cấu nguồn cung ô tô.
Ô tô nhập khẩu vào Việt Nam vượt 212.000 xe
Thị trường ô tô nhập khẩu tại Việt Nam tiếp tục ghi nhận mức tăng trưởng hai chữ số trong 10 tháng năm 2026. Theo số liệu từ Cục Hải quan, cả nước nhập khẩu 212.339 ô tô nguyên chiếc, với tổng trị giá gần 4,9 tỷ USD, tăng 22,9% về lượng và 26,6% về giá trị so với cùng kỳ năm trước. Kết quả này cũng vượt tổng lượng xe nhập khẩu của cả năm 2025.
Tuy nhiên, diễn biến trong tháng 10 cho thấy hoạt động nhập khẩu đã chậm lại sau khi tăng trong tháng trước đó. Cụ thể, Việt Nam nhập khẩu 19.187 xe nguyên chiếc, trị giá hơn 437 triệu USD, giảm 24,1% về lượng và 22,9% về giá trị so với tháng 9/2026.
Xét theo nguồn cung, Indonesia tiếp tục đứng đầu về số lượng ô tô xuất khẩu vào Việt Nam. Trong tháng 10, các doanh nghiệp nhập khẩu 8.742 xe từ thị trường này, trị giá gần 134,3 triệu USD, chiếm hơn 45% tổng lượng xe nhập khẩu. Phần lớn là các dòng xe phổ thông thuộc phân khúc MPV, Crossover và xe cỡ nhỏ, có mức giá tương đối dễ tiếp cận với người tiêu dùng.
Đáng chú ý, Trung Quốc đã vượt Thái Lan để trở thành thị trường cung cấp ô tô lớn thứ hai cho Việt Nam trong tháng 10. Lượng xe nhập khẩu từ Trung Quốc đạt 5.383 chiếc, tương ứng kim ngạch 170,3 triệu USD. Dù số lượng giảm 1.374 chiếc so với tháng trước, nguồn xe từ Trung Quốc vẫn dẫn đầu về giá trị nhập khẩu.
Trong khi đó, Việt Nam nhập khẩu 3.593 ô tô từ Thái Lan trong tháng 10, với tổng trị giá 71,7 triệu USD, giảm gần 3.000 xe so với tháng trước. Diễn biến này cho thấy cơ cấu nguồn cung ô tô nhập khẩu đang có sự thay đổi, khi Trung Quốc ngày càng giữ vai trò đáng kể bên cạnh hai thị trường truyền thống là Indonesia và Thái Lan.
Tính chung 10 tháng, ba thị trường Indonesia, Trung Quốc và Thái Lan tiếp tục chiếm phần lớn lượng xe nguyên chiếc nhập khẩu vào Việt Nam. Trong đó, Trung Quốc không chỉ gia tăng về số lượng mà còn có giá trị kim ngạch cao, phản ánh sự hiện diện của nhiều dòng xe có mức giá và phân khúc khác nhau.
Điểm đáng chú ý là thứ hạng giữa các thị trường cung cấp ô tô lớn nhất cho Việt Nam đã có sự thay đổi. Nếu cùng kỳ năm trước, lượng xe nhập khẩu từ Trung Quốc còn thấp hơn Thái Lan hơn 18.400 chiếc, thì đến hết tháng 10/2026, Trung Quốc đã vượt lên, nhiều hơn thị trường này 1.767 xe.
Cụ thể, trong 10 tháng, Việt Nam nhập khẩu 56.299 ô tô nguyên chiếc từ Trung Quốc, với tổng kim ngạch 1,94 tỷ USD, tăng lần lượt 44,2% về lượng và 51,1% về giá trị so với cùng kỳ năm trước. Tính theo số tuyệt đối, lượng xe nhập khẩu tăng thêm 17.248 chiếc, trong khi kim ngạch tăng gần 657 triệu USD.
Phần giá trị nhập khẩu tăng thêm từ Trung Quốc tương đương gần hai phần ba mức tăng kim ngạch nhập khẩu ô tô của cả nước trong cùng kỳ.
Thương hiệu ô tô Trung Quốc mở rộng trên thị trường
Cùng với đà tăng của xe nhập khẩu, các thương hiệu ô tô Trung Quốc đang mở rộng sự hiện diện tại Việt Nam thông qua việc đưa thêm sản phẩm mới ra thị trường, phát triển hệ thống đại lý và tìm kiếm đối tác phân phối trong nước.
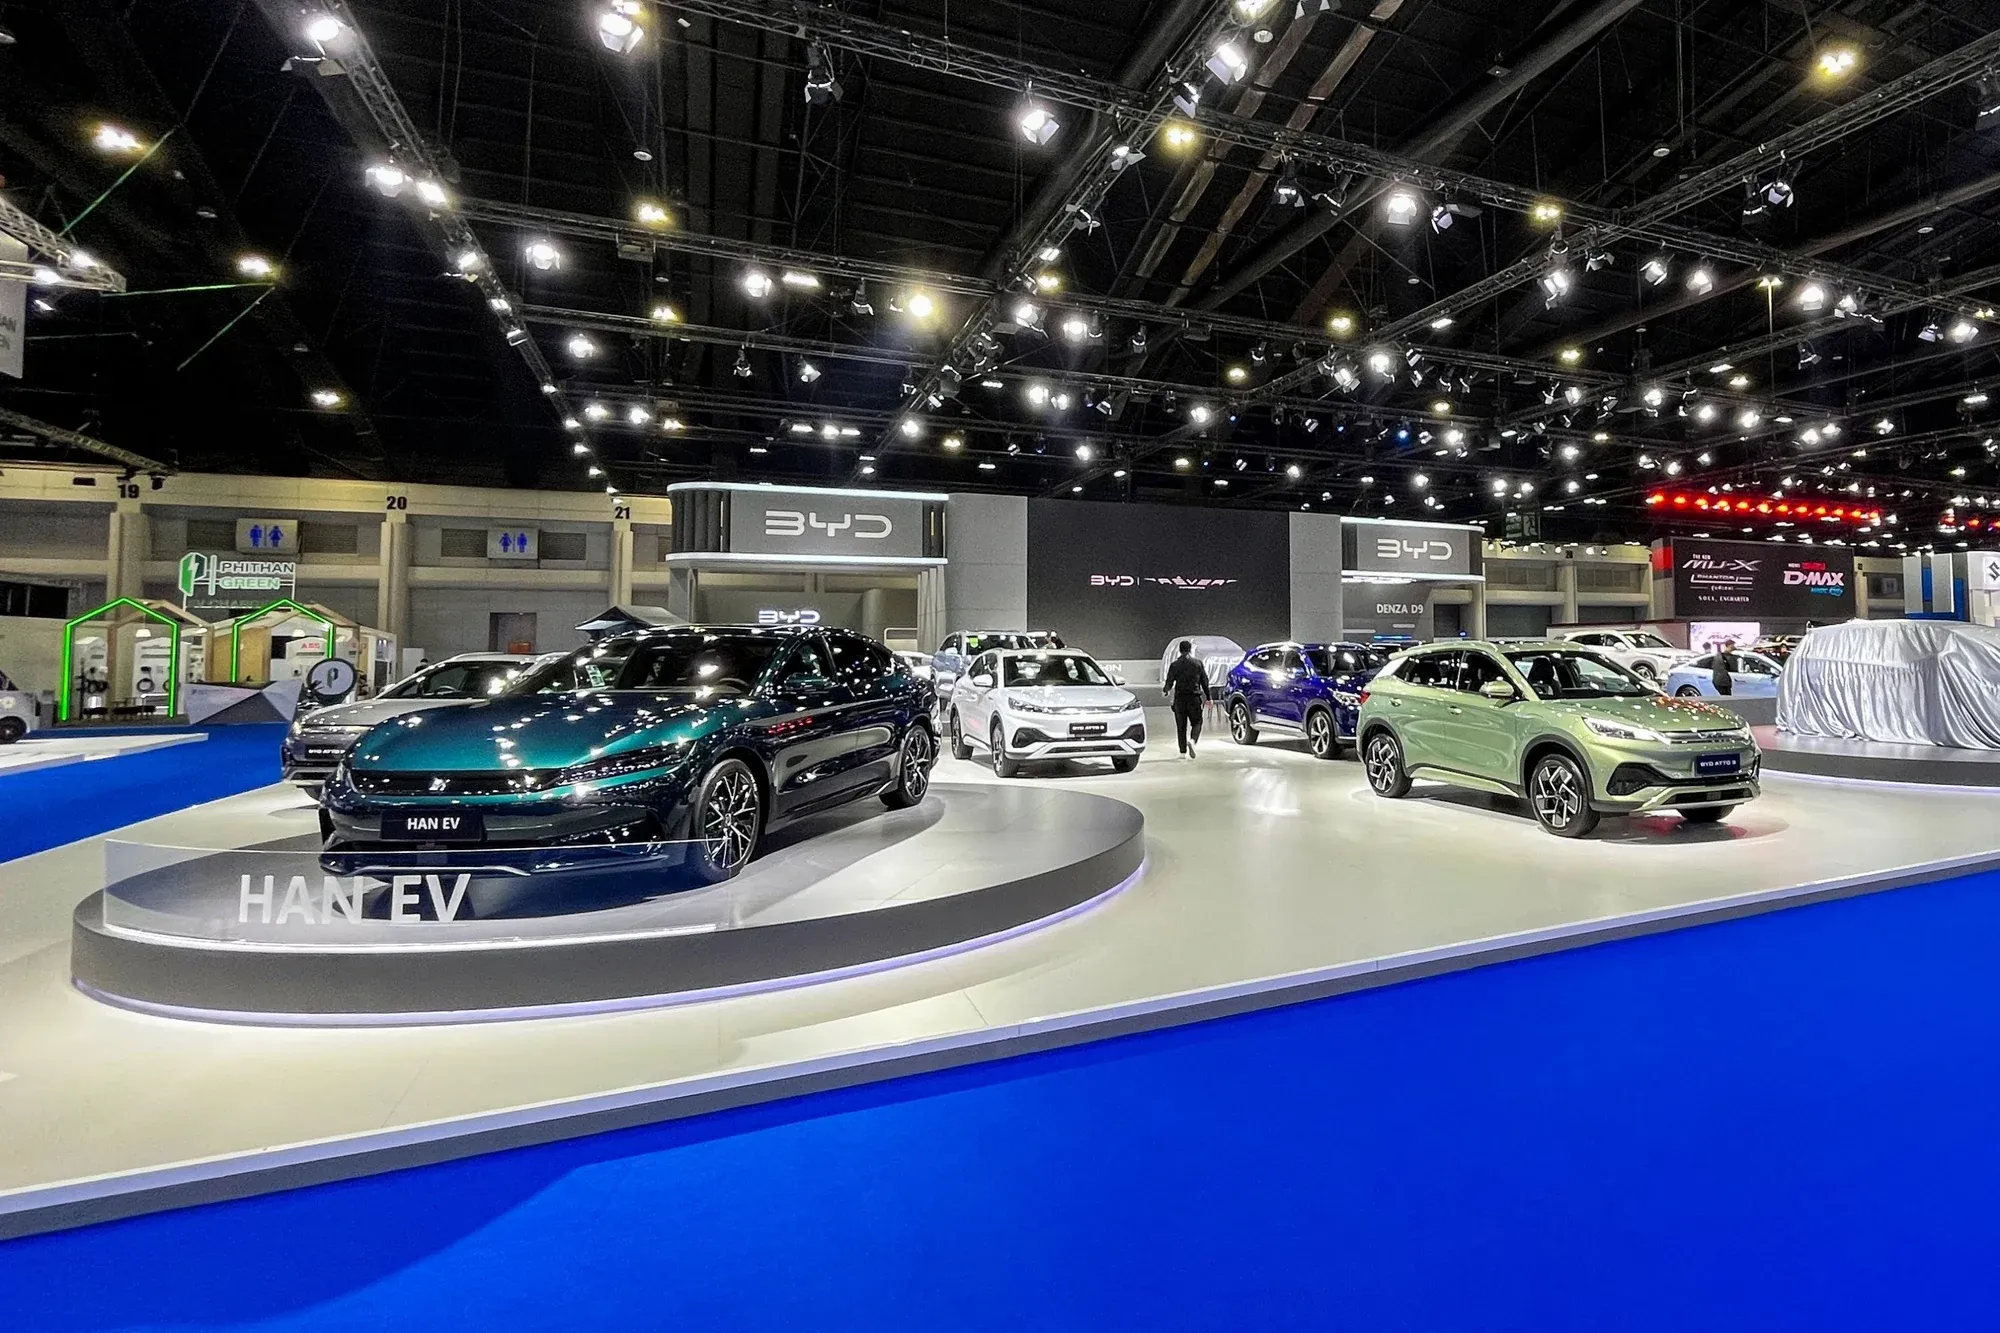
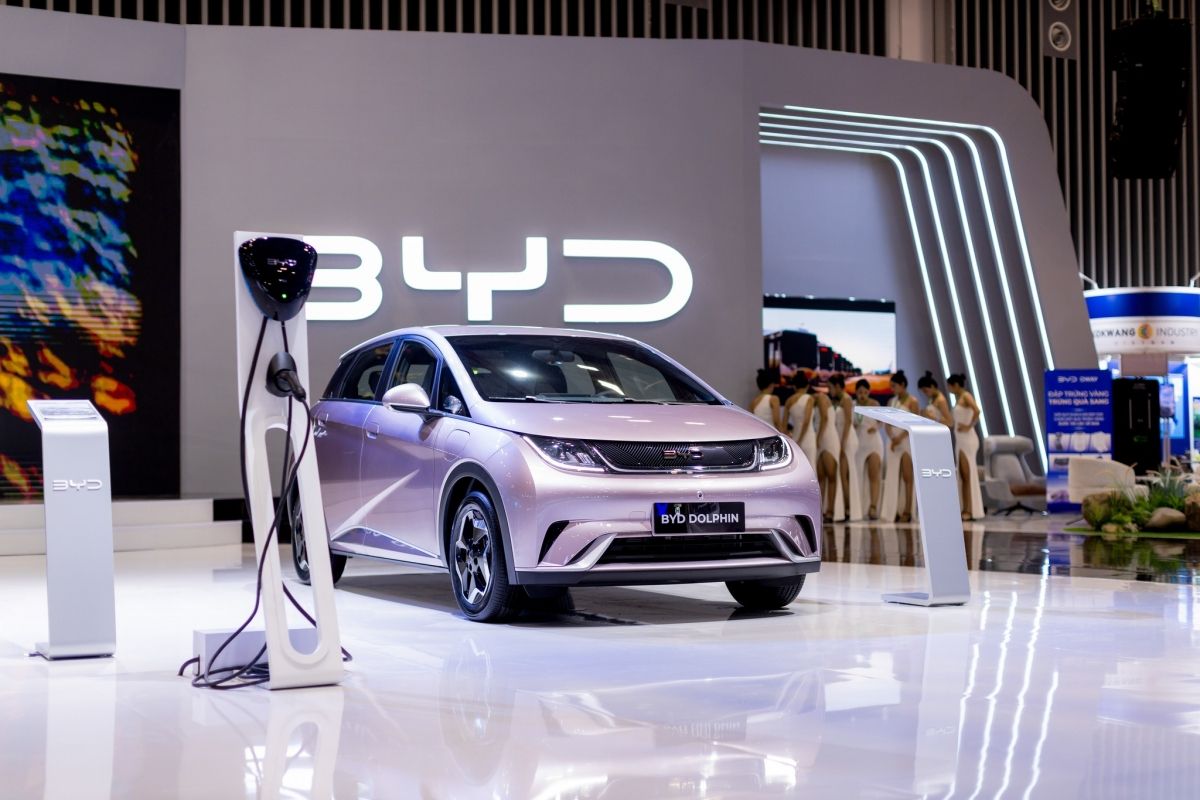
Nếu giai đoạn 2020-2021, người tiêu dùng Việt Nam chủ yếu biết đến một số cái tên như MG, Beijing hay Hongqi, thì từ năm 2023 đến nay, thị trường liên tục đón nhận thêm Wuling, Lynk & Co, BYD, Geely, Omoda và Jaecoo. Theo thống kê của chuyên gia ô tô Vũ Tấn Công, hiện có 16 thương hiệu ô tô du lịch dưới 9 chỗ ngồi có xuất xứ từ Trung Quốc đang hiện diện tại Việt Nam.
Dù số lượng thương hiệu tăng nhanh, kết quả kinh doanh chưa có sự đồng đều. Trong 9 tháng đầu năm 2026, toàn thị trường ô tô Việt Nam đạt doanh số khoảng 412.000 xe. Theo thống kê của ông Vũ Tấn Công, nhóm xe du lịch dưới 9 chỗ có xuất xứ từ Trung Quốc đăng ký mới chiếm khoảng 3,6% thị trường.
Theo thống kê của ông Vũ Tấn Công, từng đảm nhiệm vị trí Tổng thư ký Hiệp hội Các nhà sản xuất ô tô Việt Nam (VAMA), nhận xét với báo chí rằng: “Trong 9 tháng đầu năm 2026, BYD bán được khoảng 4.150 xe, tăng 60% so với cùng kỳ năm ngoái. Geely đạt 2.934 xe cũng rất ấn tượng khi thương hiệu mới bắt đầu giao xe tới khách hàng từ giữa năm 2025. Omoda và Jaecoo lần lượt đạt 2.193 và 1.272 xe. Tuy nhiên, MG chỉ đạt 3.265 xe, giảm 56% so với cùng kỳ, trong khi Wuling cũng chưa có tiến triển nhiều”
Sự khác biệt về kết quả kinh doanh cho thấy việc đưa sản phẩm vào thị trường chưa đủ để các hãng xe Trung Quốc tạo dựng vị thế lâu dài. Tại Việt Nam, người mua còn quan tâm đến hệ thống đại lý, khả năng cung ứng phụ tùng, chính sách bảo hành và dịch vụ sau bán hàng. Đây cũng là những yếu tố ảnh hưởng trực tiếp đến quyết định lựa chọn thương hiệu, đặc biệt với nhóm khách hàng mua ô tô lần đầu.
Theo chuyên gia Vũ Tấn Công, các hãng xe muốn phát triển tại Việt Nam cần chú trọng đồng thời chất lượng sản phẩm, mạng lưới phân phối, hoạt động tiếp thị, chính sách kinh doanh và chiến lược xây dựng thương hiệu. Trong đó, lựa chọn đối tác nội địa phù hợp là một trong những yếu tố quan trọng để mở rộng thị trường.
Hiện các hãng xe Trung Quốc đang áp dụng ba mô hình kinh doanh chủ yếu. Một số doanh nghiệp trực tiếp thành lập công ty và điều hành hoạt động phân phối như BYD và MG. Một số khác lựa chọn hợp tác với doanh nghiệp Việt Nam để phân phối độc quyền, điển hình là Geely và Lynk & Co hợp tác với Tasco Auto, trong khi Wuling hợp tác với TMT Motors.
Mô hình hợp tác sâu hơn được thể hiện qua việc nhà sản xuất nước ngoài liên doanh với doanh nghiệp trong nước để đầu tư sản xuất, lắp ráp và phân phối. Tập đoàn Chery đang triển khai hướng đi này thông qua hợp tác với Geleximco để phát triển hai thương hiệu Omoda và Jaecoo, đồng thời xây dựng nhà máy lắp ráp tại Hưng Yên.
Thực tế kinh doanh của MG cũng cho thấy những thách thức khi tổ chức hệ thống phân phối tại Việt Nam. Thương hiệu này từng đạt doanh số 13.098 xe trong năm 2024, nhưng giảm còn 9.816 xe vào năm 2025 và tiếp tục suy giảm trong năm 2026. Theo phân tích của ông Vũ Tấn Công, những hạn chế trong cách tổ chức và vận hành mạng lưới đại lý, cùng sự xuất hiện ngày càng nhiều thương hiệu mới, là những yếu tố khiến lợi thế của MG bị thu hẹp.
Theo ông Công, việc phát triển hệ thống phân phối nên có lộ trình từ 3 đến 5 năm, thay vì mở rộng quá nhanh khi sức mua chưa tương xứng. Bởi khi lượng xe bán ra còn ít, doanh thu từ bảo hành, bảo dưỡng và sửa chữa chưa đủ bù đắp chi phí showroom, nhà xưởng và nhân sự. Nếu hãng xe chỉ đặt mục tiêu mở rộng thị phần, trong khi đại lý phải tự gánh phần lớn chi phí và rủi ro, hệ thống phân phối khó duy trì hiệu quả lâu dài.
Trong bối cảnh cạnh tranh gia tăng, việc hợp tác với doanh nghiệp nội địa có kinh nghiệm phân phối, tiềm lực tài chính và khả năng phát triển dịch vụ được xem là hướng đi giúp các hãng xe rút ngắn thời gian tiếp cận khách hàng. Bên cạnh đó, việc đầu tư nhà máy sản xuất, lắp ráp trong nước cũng có thể góp phần củng cố niềm tin của người tiêu dùng về cam kết hoạt động lâu dài tại Việt Nam.