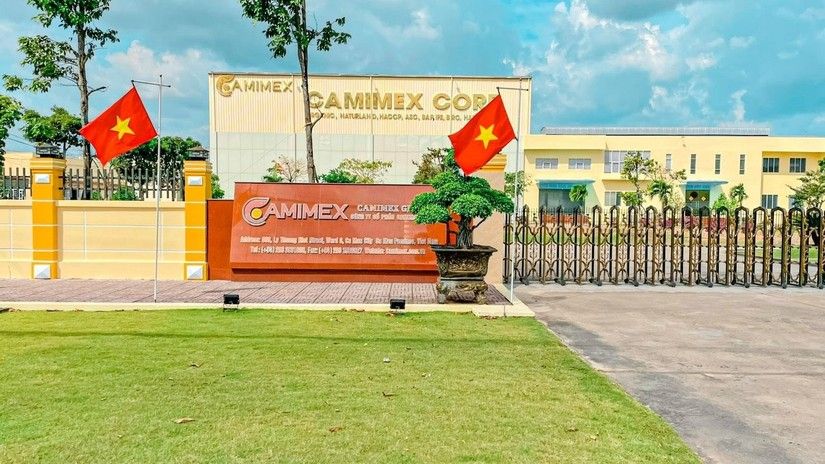
Ngành chế biến và xuất khẩu thủy sản Việt Nam trong giai đoạn 2025 - 2026 đang trải qua những bước biến động phức tạp dưới tác động của chi phí logistics, rào cản thương mại và sự biến động giá tôm nguyên liệu trên thị trường quốc tế. Trong bối cảnh đó, Công ty Cổ phần Camimex (Mã cổ phiếu CMM - UPCoM) nổi lên như một doanh nghiệp quy mô lớn sở hữu chuỗi giá trị tôm sinh thái khép kín.
Tuy nhiên, kết quả kinh doanh cập nhật từ Quý 2 năm 2025 đến Quý 2 năm 2026 thể hiện một bức tranh tài chính với nhiều điểm sáng tối chéo nhau: doanh thu bứt phá cán mốc nghìn tỷ đồng nhưng lợi nhuận chịu sức ép nặng nề từ chi phí tài chính và giá vốn. Bài phân tích cổ phiếu CMM dưới đây sẽ mổ xẻ toàn diện báo cáo tài chính 5 quý liên tiếp, cơ cấu tài sản, gánh nặng đòn bẩy và xu hướng biểu đồ kỹ thuật để mang đến góc nhìn chi tiết nhất cho cộng đồng đầu tư.
Công ty Cổ phần Camimex là một trong những đơn vị xuất khẩu thủy sản lâu đời nhất tại Việt Nam. Doanh nghiệp tiền thân được thành lập tại tỉnh Cà Mau – thủ phủ tôm của cả nước, chuyên về chế biến, bảo quản và xuất khẩu tôm đông lạnh.
Lĩnh vực hoạt động cốt lõi:
Đặc điểm mô hình kinh doanh
Camimex tạo dựng lợi thế cạnh tranh riêng biệt nhờ định hướng phát triển chuỗi giá trị tôm sinh thái đạt tiêu chuẩn quốc tế Naturaland và BioSuisse tại khu vực rừng ngập mặn Cà Mau. Sản phẩm tôm sinh thái của CMM hướng tới các thị trường khó tính có biên lợi nhuận cao như Châu Âu (EU), Mỹ, Nhật Bản và Hàn Quốc.
Tuy vậy, đặc thù ngành thủy sản đòi hỏi quy mô vốn lưu động cực kỳ lớn để tài trợ hàng tồn kho theo mùa vụ thu hoạch tôm nguyên liệu, dẫn đến việc doanh nghiệp phải sử dụng đòn bẩy tài chính ngắn hạn cao để tài trợ cho các hợp đồng xuất khẩu.
| Chỉ tiêu | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| Doanh thu thuần | 825.475.422.506 | 644.898.282.854 | 515.251.271.428 | 524.645.962.828 | 1.123.863.538.518 |
| Giá vốn hàng bán | 677.796.591.719 | 506.577.713.181 | 370.410.099.679 | 405.524.057.722 | 1.034.649.139.045 |
| Lợi nhuận gộp | 147.678.830.787 | 138.320.569.673 | 144.841.171.749 | 119.121.905.106 | 89.214.399.473 |
| Doanh thu tài chính | 10.155.410.927 | 9.580.366.660 | 7.531.709.183 | 11.040.236.226 | 15.649.312.441 |
| Chi phí tài chính | 59.871.969.870 | 54.735.516.368 | 38.323.786.627 | 52.047.806.248 | 48.513.373.367 |
| - Trong đó: Chi phí lãi vay | 35.607.659.296 | 44.635.056.150 | 37.496.406.118 | 45.829.443.015 | 45.331.793.397 |
| Chi phí bán hàng | 48.058.426.243 | 33.070.783.348 | 39.814.037.628 | 29.239.454.247 | 52.674.931.042 |
| Chi phí quản lý doanh nghiệp | 19.298.065.472 | 22.193.694.967 | 22.930.555.174 | 24.405.441.423 | 14.302.790.525 |
| LN thuần từ HĐKD | 30.605.780.129 | 37.900.941.650 | 51.304.501.503 | 24.469.439.414 | -10.627.383.020 |
| Tổng lợi nhuận trước thuế | 30.129.704.677 | 38.172.337.114 | 51.026.775.146 | 24.767.574.605 | -10.443.799.888 |
| Lợi nhuận sau thuế CĐ cty mẹ | 23.774.064.684 | 33.799.615.775 | 44.864.559.838 | 21.617.850.847 | -10.241.251.669 |
Bứt phá quy mô doanh thu thuần nhưng biên lợi nhuận gộp suy giảm
Doanh thu thuần của CMM biến động mạnh qua các quý, ghi nhận mức giảm từ 825,48 tỷ đồng ở Q2/2025 xuống đáy 515,25 tỷ đồng ở Q4/2025. Tuy nhiên, đến Q2/2026, doanh thu đã bứt phá tăng trưởng vượt bậc, chạm ngưỡng 1.123,86 tỷ đồng (tương đương mức tăng hơn 114% so với quý liền trước).
Trái ngược với đà tăng của doanh thu, lợi nhuận gộp trong Q2/2026 lại thu hẹp xuống còn 89,21 tỷ đồng (so với 147,68 tỷ đồng ở Q2/2025). Nguyên nhân chính xuất phát từ việc giá vốn hàng bán tăng vọt lên 1.034,65 tỷ đồng do chi phí mua tôm nguyên liệu và chi phí chế biến gia tăng, làm biên lợi nhuận gộp sụt giảm đáng kể.
Áp lực gánh nặng chi phí tài chính và chi phí bán hàng
Chi phí lãi vay của Camimex duy trì ở mức cao qua các quý, dao động từ 35,61 tỷ đồng đến 45,83 tỷ đồng/quý. Điều này phản ánh áp lực từ các khoản vay nợ ngân hàng phục vụ hoạt động xuất khẩu.
Chi phí bán hàng trong Q2/2026 tăng mạnh lên mức 52,67 tỷ đồng do khối lượng hàng hóa xuất khẩu tăng lớn, đi kèm chi phí cước vận tải biển và chi phí kho bãi gia tăng.
Bước lùi lợi nhuận sau thuế vào Q2/2026
Mặc dù đã nỗ lực cắt giảm chi phí quản lý doanh nghiệp xuống mức 14,30 tỷ đồng trong Q2/2026, sự kết hợp giữa biên lợi nhuận gộp mỏng, chi phí bán hàng cao và lãi vay đè nặng đã khiến lợi nhuận thuần từ hoạt động kinh doanh bị âm 10,63 tỷ đồng.
Kết quả là lợi nhuận sau thuế dành cho cổ đông công ty mẹ trong Q2/2026 ghi nhận mức -10,24 tỷ đồng, ngắt đứt chuỗi 4 quý có lãi liên tiếp trước đó (Q4/2025 từng đạt đỉnh lãi 44,86 tỷ đồng).
| Bảng cân đối kế toán | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 2.840.663.647.487 | 2.803.013.690.834 | 3.045.580.018.998 | 3.220.620.266.301 | 3.232.634.700.910 |
| - Tiền & tương đương tiền | 10.465.945.773 | 15.874.702.841 | 25.658.964.056 | 46.936.682.628 | 41.216.207.549 |
| - Đầu tư tài chính ngắn hạn | 268.730.000.000 | 217.485.000.000 | 202.391.503.564 | 265.911.503.564 | 236.302.676.846 |
| - Phải thu ngắn hạn | 689.271.787.687 | 693.485.863.500 | 624.163.365.177 | 408.238.623.907 | 515.771.692.679 |
| - Hàng tồn kho | 1.831.266.309.605 | 1.818.939.158.232 | 2.137.721.259.897 | 2.448.091.182.276 | 2.357.701.142.032 |
| - Tài sản ngắn hạn khác | 40.929.604.422 | 57.228.966.261 | 55.644.926.304 | 51.442.273.926 | 81.642.981.804 |
| B. TÀI SẢN DÀI HẠN | 908.137.484.006 | 934.912.545.724 | 925.356.971.372 | 943.607.845.851 | 990.024.064.739 |
| - Tài sản cố định | 649.386.170.917 | 741.877.948.189 | 6.207.810.449.478 | 610.101.436.726 | 586.453.689.881 |
| - Tài sản dở dang dài hạn | 152.050.290.648 | 44.324.791.203 | 172.688.858.240 | 201.735.034.235 | 216.871.224.025 |
| - Đầu tư tài chính dài hạn | 50.000.000.000 | 91.000.000.000 | 75.000.000.000 | 75.020.000.000 | 129.020.060.000 |
| TỔNG CỘNG TÀI SẢN | 3.748.801.131.493 | 3.737.926.236.558 | 3.970.936.990.370 | 4.164.228.112.152 | 4.222.658.765.649 |
| A. NỢ PHẢI TRẢ | 2.596.438.835.216 | 2.551.422.914.246 | 2.739.115.930.848 | 2.965.711.648.439 | 3.035.823.949.287 |
| - Nợ ngắn hạn | 1.876.367.153.175 | 1.794.748.902.493 | 1.954.054.874.048 | 2.276.078.861.366 | 2.415.394.564.410 |
| - Nợ dài hạn | 720.071.682.041 | 756.674.011.753 | 785.061.056.800 | 689.632.787.073 | 620.429.384.877 |
| B. VỐN CHỦ SỞ HỮU | 1.152.362.296.277 | 1.186.503.322.312 | 1.231.821.059.522 | 1.198.516.463.713 | 1.186.834.816.362 |
| TỔNG CỘNG NGUỒN VỐN | 3.748.801.131.493 | 3.737.926.236.558 | 3.970.936.990.370 | 4.164.228.112.152 | 4.222.658.765.649 |
Hàng tồn kho chiếm tỷ trọng áp đảo
Quy mô Tổng tài sản của CMM tăng trưởng liên tục từ 3.748,80 tỷ đồng (Q2/2025) lên 4.222,66 tỷ đồng vào Q2/2026.
Trong cơ cấu tài sản, Hàng tồn kho đóng vai trò lớn nhất, tăng từ 1.831,27 tỷ đồng lên mức đỉnh 2.448,09 tỷ đồng vào Q1/2026 trước khi điều chỉnh nhẹ về 2.357,70 tỷ đồng vào Q2/2026. Hàng tồn kho chiếm tới 55,8% tổng tài sản của doanh nghiệp. Việc duy trì tồn kho lớn giúp Camimex đảm bảo nguồn cung cho các hợp đồng xuất khẩu lớn, nhưng đồng thời làm gia tăng chi phí vốn và rủi ro trích lập dự phòng nếu giá tôm thế giới biến động bất lợi.
Áp lực gia tăng Nợ phải trả và Nợ ngắn hạn
Nợ phải trả của CMM liên tục phình to qua các quý, từ 2.596,44 tỷ đồng ở Q2/2025 lên mốc 3.035,82 tỷ đồng vào Q2/2026.
Đáng chú ý, cơ cấu nợ có sự chuyển dịch mạnh sang Nợ ngắn hạn. Nợ ngắn hạn đã tăng từ 1.876,37 tỷ đồng lên 2.415,39 tỷ đồng vào Q2/2026, chiếm 79,6% tổng dư nợ. Tỷ lệ Nợ/VCSH tăng từ 2,25 lần lên 2,56 lần, cho thấy mức độ đòn bẩy tài chính đang ở mức cao.
Vốn chủ sở hữu duy trì nền tảng trên 1.100 tỷ đồng
Vốn chủ sở hữu của doanh nghiệp đạt đỉnh vào Q4/2025 với 1.231,82 tỷ đồng nhờ tích lũy lợi nhuận giữ lại, và giữ ở mức 1.186,83 tỷ đồng vào Q2/2026. Sự vững chắc của nguồn vốn chủ sở hữu giúp Camimex duy trì được hạn mức tín dụng với các ngân hàng thương mại để tài trợ cho hoạt động kinh doanh lưu động.
| Nhóm chỉ số | Chỉ tiêu | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|---|
| Định giá | EPS (VNĐ) | 1.119,07 | 1.207,48 | 1.346,45 | 1.267,17 | 919,72 |
| P/E (lần) | 18,41 | 13,25 | 17,38 | 14,22 | 1,09 | |
| P/B (lần) | 1,77 | 1,33 | 1,88 | 1,49 | 1,61 | |
| P/S (lần) | 0,72 | 0,52 | 0,92 | 0,70 | 0,68 | |
| Sinh lời | Tỷ lệ lãi gộp (%) | 17,19% | 17,65% | 22,07% | 21,91% | 17,50% |
| Tỷ lệ lãi ròng (%) | 3,92% | 3,96% | 5,28% | 4,94% | 3,21% | |
| Tỷ lệ EBIT (%) | 8,85% | 9,43% | 12,12% | 12,26% | 9,86% | |
| Quản lý & Vận hành | ROA (%) | 3,29% | 3,48% | 3,54% | 3,20% | 2,26% |
| ROE (%) | 9,83% | 10,33% | 11,15% | 10,66% | 7,70% | |
| ROIC (%) | 7,11% | 7,99% | 8,08% | 7,52% | 6,87% | |
| Sức mạnh tài chính | Thanh toán hiện hành | 1,51 | 1,56 | 1,56 | 1,41 | 1,34 |
| Thanh toán nhanh | 0,52 | 0,52 | 0,44 | 0,32 | 0,33 | |
| Thanh toán lãi vay | 2,10 | 1,97 | 2,02 | 1,88 | 1,60 | |
| Nợ / VCSH (lần) | 2,25 | 2,15 | 2,22 | 2,47 | 2,56 |
Hiệu suất sinh lời ROE và ROA thu hẹp: Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) suy giảm từ mức 11,15% ở Q4/2025 xuống 7,70% ở Q2/2026. Tương tự, ROA thu hẹp về 2,26%. Việc giảm hiệu suất sinh lời phản ảnh tác động tiêu cực của khoản lỗ ròng trong Q2/2026 lên kết quả 4 quý gần nhất.
Thách thức về thanh toán nhanh:
Hệ số thanh toán lãi vay giảm: Hệ số thanh toán lãi vay thu hẹp về 1,60 lần ở Q2/2026, phát đi tín hiệu cảnh báo doanh nghiệp cần tối ưu hóa dòng tiền hoạt động để bảo đảm nghĩa vụ trả nợ vay ngân hàng.
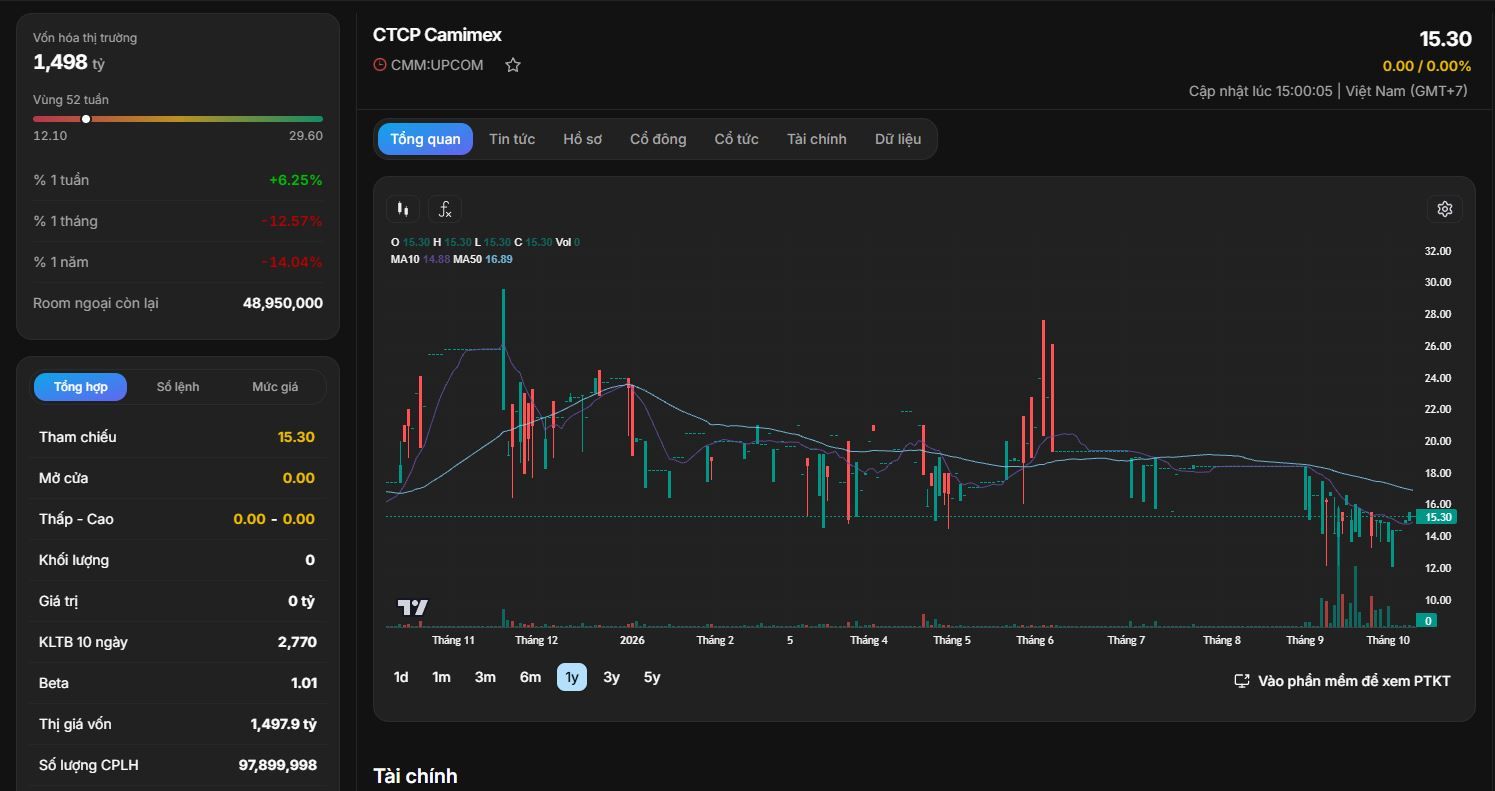
Xu hướng điều chỉnh từ vùng đỉnh 52 tuần: Trên biểu đồ kỹ thuật 1 năm, cổ phiếu CMM từng ghi nhận đợt sóng tăng mạnh chạm vùng đỉnh 52 tuần tại 29,60 VNĐ vào giai đoạn giữa năm 2025. Tuy nhiên, áp lực chốt lời kết hợp với kết quả kinh doanh kém khả quan trong Q2/2026 đã đẩy giá cổ phiếu bước vào nhịp điều chỉnh sâu về vùng đáy 12,10 – 15,30 VNĐ.
Trạng thái tích lũy quanh đường MA10: Thị giá hiện tại ở mốc 15,30 VNĐ đã vượt nhẹ lên trên đường trung bình ngắn hạn MA10 (14,88 VNĐ), phát tín hiệu chững lại đà giảm giá. Tuy nhiên, thị giá vẫn nằm dưới đường trung bình trung hạn MA50 (16,89 VNĐ), phản ảnh xu hướng phục hồi trung hạn vẫn cần thêm thời gian tích lũy.
Thanh khoản cạn kiệt và đặc điểm hệ số Beta:
Động lực tăng trưởng và Yếu tố rủi ro
Động lực tăng trưởng cốt lõi:
Các rủi ro cần quản trị:
Các kịch bản diễn biến kinh doanh thực chiến
Kịch bản 1: Phục hồi dòng tiền nhờ giải phóng tồn kho (Xác suất 60%)
Kịch bản 2: Tích lũy chờ tín hiệu ngành thủy sản (Xác suất 40%)