Bài phân tích cổ phiếu VCR của CTCP Đầu tư và Phát triển Du lịch Vinaconex (Vinaconex ITC - sàn UPCoM) giai đoạn 2021–2025 phản ánh bức tranh tài chính điển hình của một doanh nghiệp bất động sản nghỉ dưỡng quy mô lớn đang trong giai đoạn đầu tư dự án trọng điểm. Sự dịch chuyển lớn trong cơ cấu tài sản từ chi phí xây dựng dở dang sang hàng tồn kho, cùng đòn bẩy nợ phải trả cao và dòng tiền kinh doanh chưa ghi nhận đợt mở bán bùng nổ, đang tạo ra cả cơ hội lẫn thách thức lớn đối với giá trị doanh nghiệp.
CTCP Đầu tư và Phát triển Du lịch Vinaconex (Vinaconex ITC - Mã chứng khoán: VCR) là chủ đầu tư siêu dự án Khu đô thị du lịch Cát Bà Amatina (Hải Phòng) với quy mô lên tới 172,9 ha. Đây là dự án mang tính quyết định đến toàn bộ định giá và sự phát triển lâu dài của công ty.
Thông số giao dịch và thanh khoản thị trường
Dữ liệu giao dịch thị trường cập nhật cho cổ phiếu VCR:
Thị giá VCR hiện đang giao dịch ở vùng giá cao 58,00 nghìn VND/cổ phiếu, đưa quy mô vốn hóa thị trường của doanh nghiệp lên mức 12.180 tỷ VND. Thanh khoản cổ phiếu ở mức khiêm tốn với KLTB 10 ngày đạt 5.710 cổ phiếu/phiên, phản ánh sự cô đặc của cơ cấu cổ đông lớn (như Tổng Công ty Vinaconex) và tâm lý nắm giữ dài hạn của các nhà đầu tư kỳ vọng vào dự án Cát Bà Amatina.
Diễn biến đồ thị giá và xu hướng kỹ thuật cổ phiếu VCR
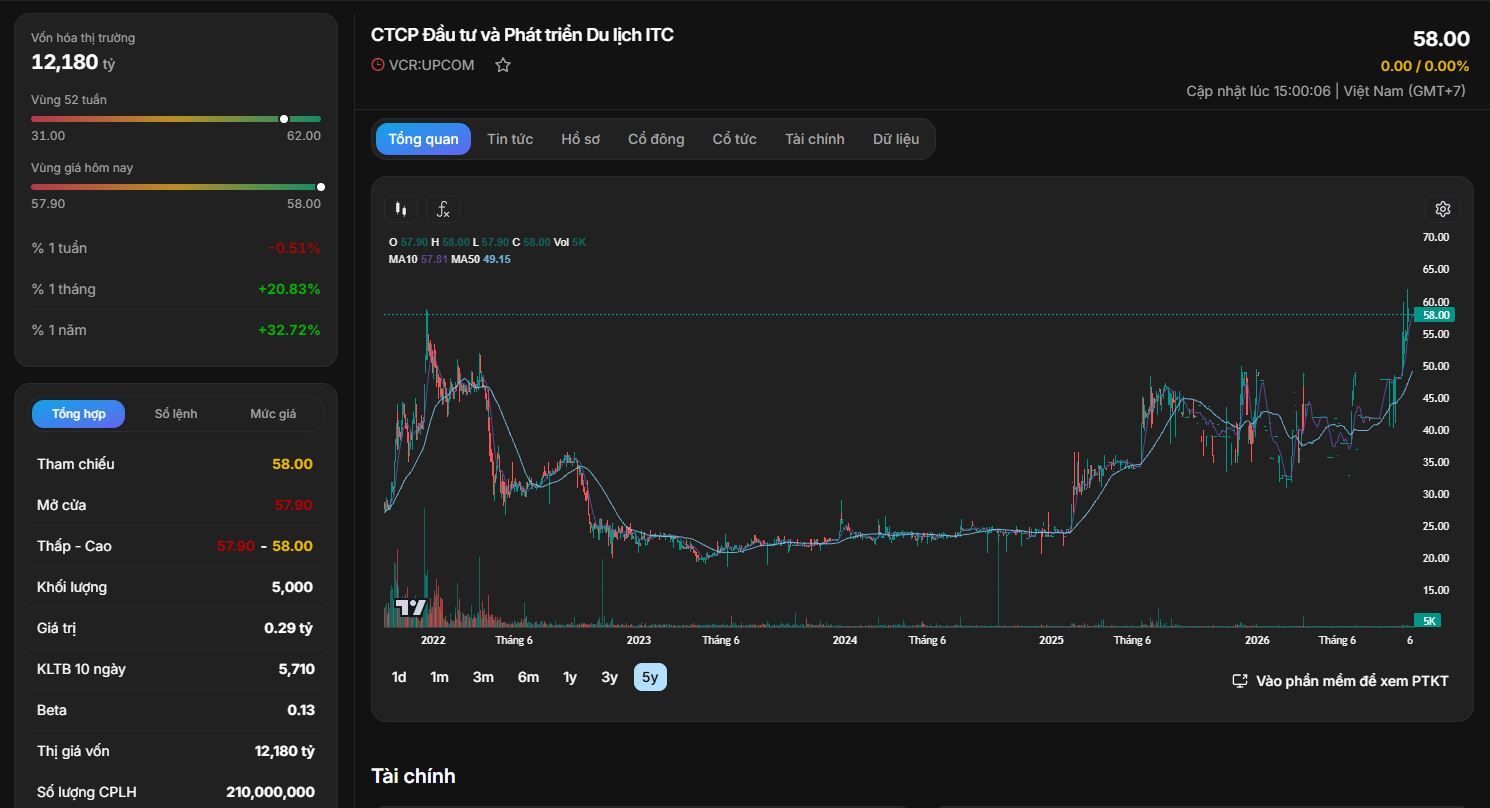
Đồ thị kỹ thuật 5 năm (2021–2026) của VCR thể hiện đợt phục hồi ấn tượng từ vùng giá nền đi ngang bứt phá lên vùng tiệm cận đỉnh lịch sử.
Diễn biến xu hướng giá dài hạn
Chỉ báo kỹ thuật cơ bản
Các đường trung bình động: Giá đóng cửa (58,00 nghìn VND) hiện đang nằm cao hơn đường MA10 (57,81 nghìn VND) và vượt trội so với đường MA50 (49,15 nghìn VND). Xu hướng tăng trung và dài hạn đang được duy trì tích cực.
Ngưỡng hỗ trợ và kháng cự:
Bức tranh hoạt động kinh doanh của VCR trong giai đoạn 2021–2025 phản ánh đúng đặc thù của doanh nghiệp phát triển bất động sản du lịch: doanh thu ghi nhận thấp do chưa bước vào chu kỳ bàn giao lớn, trong khi các khoản chi phí quản lý và chi phí tài chính tạo áp lực lên lợi nhuận.
| Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 78.825.672.828 | 186.287.736.073 | 33.215.712.132 | 3.129.661.385 | 3.158.373.876 |
| 2. Các khoản giảm trừ | 0 | 0 | 0 | 0 | 0 |
| 3. Doanh thu thuần | 78.825.672.828 | 186.287.736.073 | 33.215.712.132 | 3.129.661.385 | 3.158.373.876 |
| 4. Giá vốn hàng bán | 69.474.726.016 | 158.605.286.371 | 27.607.818.532 | 2.703.419.030 | 2.703.419.030 |
| 5. Lợi nhuận gộp | 9.350.946.812 | 27.682.449.702 | 5.607.893.600 | 426.242.355 | 454.954.846 |
| 6. Doanh thu tài chính | 2.996.362.406 | 1.222.112.810 | 876.907.404 | 9.808.730 | 3.001.195.612 |
| 7. Chi phí tài chính | -150.687.769 | 690.860.124 | 277.101.739.716 | 64.997.892 | 51.548.179.721 |
| -- Trong đó: Chi phí lãi vay | 0 | 493.236.000 | 0 | 0 | 0 |
| 8. Chi phí bán hàng | 0 | 101.659.504 | 0 | 0 | 0 |
| 9. Chi phí QLDN | 19.683.288.146 | 24.034.309.774 | 24.023.830.510 | 22.062.431.030 | 31.221.060.508 |
| 10. LNTT từ HĐKD | -7.185.291.159 | 4.077.733.110 | -294.640.769.222 | -21.691.377.837 | -79.313.089.771 |
| 11. Lợi nhuận khác | 79.213.150 | 1.332.298.489 | 7.911.017.297 | -140.000.000 | 1.864.655.415 |
| 12. Tổng LNTT | -7.106.078.009 | 5.410.031.599 | -286.729.751.925 | -21.831.377.837 | -77.448.434.356 |
| 13. Chi phí thuế TNDN | 0 | 0 | 0 | 0 | 0 |
| 14. LNST công ty mẹ | -7.106.078.009 | 5.410.031.599 | -286.729.751.925 | -21.831.377.837 | -77.448.434.356 |
Doanh thu thuần sụt giảm về mức thấp: Doanh thu thuần đạt đỉnh vào năm 2022 với 186,29 tỷ VND khi doanh nghiệp ghi nhận bán một phần sản phẩm. Tuy nhiên, sang năm 2024 - 2025, doanh thu thuần giảm xuống chỉ còn khoảng 3,13 – 3,16 tỷ VND/năm do chưa triển khai bán hàng quy mô lớn.
Lợi nhuận gộp duy trì dương: Mặc dù doanh thu quy mô nhỏ, lợi nhuận gộp năm 2025 vẫn đạt 454,95 triệu VND, tương ứng biên lợi nhuận gộp đạt 14,41%.
Áp lực chi phí dẫn đến lỗ ròng:
Bảng cân đối kế toán của VCR thể hiện sự biến chuyển rất lớn trong cấu trúc tài sản, đánh dấu bước ngoặt pháp lý và tiến độ đầu tư tại dự án Cát Bà Amatina.
| Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 238.011.425.124 | 356.341.126.366 | 294.406.025.050 | 294.229.111.123 | 2.004.162.797.870 |
| -- Tiền & tương đương tiền | 43.989.725.507 | 77.985.424.895 | 22.291.364.166 | 601.327.524 | 5.677.407.780 |
| -- Phải thu ngắn hạn | 171.237.660.917 | 147.856.419.459 | 121.280.042.935 | 118.957.119.348 | 88.380.863.245 |
| -- Tổng hàng tồn kho | 0 | 40.564.245.979 | 13.569.288.517 | 10.865.869.487 | 1.737.766.608.038 |
| -- Tài sản ngắn hạn khác | 22.521.053.990 | 89.869.550.575 | 137.161.732.374 | 163.766.019.306 | 172.299.009.787 |
| B. TÀI SẢN DÀI HẠN | 6.538.255.013.359 | 6.807.993.792.462 | 4.661.268.925.541 | 4.888.728.218.616 | 3.428.814.388.306 |
| -- Phải thu dài hạn | 4.062.773.018.980 | 3.233.590.514.601 | 256.741.776.537 | 971.460.289 | 1.221.935.059 |
| -- Tài sản cố định | 3.563.100.878 | 3.483.644.746 | 30.454.344.442 | 29.127.996.518 | 27.816.714.998 |
| -- Chi phí XDCB dở dang | 2.451.290.148.393 | 3.552.953.853.176 | 4.359.634.908.218 | 4.847.512.872.237 | 3.399.386.443.596 |
| TỔNG CỘNG TÀI SẢN | 6.776.266.438.483 | 7.164.334.918.828 | 4.955.674.950.591 | 5.182.957.329.739 | 5.432.977.186.176 |
| NỢ PHẢI TRẢ | 4.890.393.478.518 | 5.273.049.902.064 | 3.351.119.685.752 | 3.600.233.442.737 | 3.927.701.733.530 |
| -- Nợ ngắn hạn | 551.438.316.842 | 1.208.316.135.697 | 1.977.438.742.647 | 1.753.583.879.460 | 2.498.512.466.370 |
| -- Nợ dài hạn | 4.338.955.161.676 | 4.064.733.766.367 | 1.373.680.943.105 | 1.846.649.563.277 | 1.429.189.267.160 |
| VỐN CHỦ SỞ HỮU | 1.885.872.959.965 | 1.891.285.016.764 | 1.604.555.264.839 | 1.582.723.887.002 | 1.505.275.452.646 |
Bước ngoặt kết chuyển Hàng tồn kho năm 2025:
Trong giai đoạn 2021–2024, chi phí tích tụ tại dự án Cát Bà Amatina được hạch toán chủ yếu nằm ở mục Chi phí XDCB dở dang dài hạn (đạt mốc kỷ lục 4.847,51 tỷ VND vào năm 2024).
Đến năm 2025, doanh nghiệp đã nghiệm thu, kết chuyển một phần lớn chi phí dở dang sang Hàng tồn kho ngắn hạn khiến Hàng tồn kho nhảy vọt từ 10,87 tỷ VND lên 1.737,77 tỷ VND. Sự dịch chuyển này phản ánh việc các hạng mục công trình tại Cát Bà Amatina đã đủ điều kiện thương mại hóa và chuẩn bị cho chu kỳ bán hàng.
Tổng giá trị quỹ đất và công trình dở dang tại Cát Bà Amatina (tổng Hàng tồn kho + Chi phí dở dang) đạt tới 5.137,15 tỷ VND, chiếm đến 94,6% tổng tài sản của công ty (5.432,98 tỷ VND).
Cơ cấu nguồn vốn và đòn bẩy nợ phải trả:
Tổng nợ phải trả năm 2025 là 3.927,70 tỷ VND, tăng nhẹ so với năm 2024. Trong đó, nợ ngắn hạn chiếm 2.498,51 tỷ VND và nợ dài hạn chiếm 1.429,19 tỷ VND.
Hệ số Nợ phải trả / Vốn chủ sở hữu ở mức 2,61 lần. Mặc dù đây là tỷ lệ đòn bẩy cao, phần lớn cấu trúc nợ là khoản nhận hợp tác đầu tư, đặt cọc mua bất động sản và các khoản phải trả phát sinh từ đối tác triển khai dự án.
Vốn chủ sở hữu bị bào mòn nhẹ:
Vốn chủ sở hữu giảm dần từ 1.891,29 tỷ VND (năm 2022) xuống còn 1.505,28 tỷ VND vào năm 2025 do chịu lỗ lũy kế từ chi phí quản lý và tài chính trong các năm dự án chưa phát sinh doanh thu lớn.
| Nhóm chỉ tiêu | Chỉ số | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|
| Định giá | EPS (VND) | -33,84 | 25,76 | -1.365,38 | -103,96 | -368,80 |
| P/E (lần) | -1.448,06 | 873,38 | -17,94 | -227,01 | -133,95 | |
| P/S (lần) | 119,51 | 25,36 | 154,90 | 1.583,56 | 3.284,60 | |
| P/B (lần) | 5,46 | 2,50 | 3,21 | 3,13 | 6,89 | |
| Sinh lợi (%) | Biên lãi gộp | 11,86% | 14,86% | 16,88% | 13,62% | 14,41% |
| Biên lãi ròng | -9,01% | 2,90% | -863,24% | -697,56% | -2.452,16% | |
| ROA (%) | -0,14% | 0,08% | -4,73% | -0,43% | -1,46% | |
| ROE (%) | -0,41% | 0,29% | -16,40% | -1,37% | -5,02% | |
| Thanh khoản | Thanh toán hiện hành | 0,43 | 0,29 | 0,15 | 0,17 | 0,80 |
| Thanh toán nhanh | 0,39 | 0,19 | 0,07 | 0,07 | 0,04 | |
| Nợ / VCSH (lần) | 2,59 | 2,79 | 2,09 | 2,27 | 2,61 | |
| Hoạt động | Vòng quay Tổng TS | 0,02 | 0,03 | 0,01 | 0,00 | 0,00 |
| Vòng quay HTK | 0,00 | 7,82 | 1,02 | 0,22 | 0,00 |
Chỉ số P/B ở mức cao: Chỉ số P/B năm 2025 của VCR đạt 6,89 lần (thị giá 58,00 nghìn VND so với giá trị sổ sách xấp xỉ 7.168 VND/cổ phiếu). Thị trường đang chấp nhận định giá VCR cao hơn nhiều so với giá trị sổ sách hiện tại để phản ánh kỳ vọng quỹ đất quy mô lớn tại Cát Bà Amatina.
Chỉ số sinh lời chưa phản ánh đúng quy mô: Do chưa ghi nhận doanh thu mở bán, các chỉ số ROE (-5,02%) và ROA (-1,46%) năm 2025 đều ở mức âm.
Thanh khoản cải thiện nhờ hàng tồn kho: Tỷ lệ thanh toán hiện hành năm 2025 tăng lên mốc 0,80 lần (so với 0,17 lần năm 2024) nhờ việc chuyển đổi 1.737,77 tỷ VND sang tài sản ngắn hạn. Tuy nhiên, chỉ số thanh toán nhanh vẫn ở mức thấp (0,04 lần) do dòng tiền mặt tự do thực tế duy trì hạn chế (5,68 tỷ VND).
Cơ hội và Điểm tựa tăng trưởng
Rủi ro cần theo dõi
Kết quả phân tích cổ phiếu VCR cho thấy CTCP Đầu tư và Phát triển Du lịch Vinaconex đang đứng trước bước ngoặt chuyển mình lớn khi siêu dự án Cát Bà Amatina bắt đầu chuyển hóa tài sản dở dang sang hàng tồn kho sẵn sàng thương mại.
Cổ phiếu VCR phù hợp cho các nhà đầu tư theo trường phái đầu tư kỳ vọng tài sản và sẵn sàng đồng hành trung/dài hạn theo tiến độ mở bán dự án. Nhà đầu tư nên theo dõi chặt chẽ tiến độ cấp phép kinh doanh, số lượng căn bán ra và tỷ lệ hấp thụ thị trường tại Cát Bà Amatina trước khi cân nhắc các vị thế gia tăng tỷ trọng.