Công ty Cổ phần Nhựa Hà Nội (mã cổ phiếu NHH) là một trong những doanh nghiệp đầu ngành trong lĩnh vực nhựa kỹ thuật, gia công khuôn mẫu chính xác và sản xuất linh kiện phụ trợ cho các tập đoàn đa quốc gia. Thuộc hệ sinh thái của Tập đoàn An Phát Holdings (APH), NHH giữ vị thế mắt xích quan trọng trong chuỗi cung ứng linh kiện ô tô, xe máy và thiết bị điện tử tại Việt Nam.
Giai đoạn từ Quý 2/2025 đến Quý 2/2026 đánh dấu bước chuyển mình quan trọng về quy mô tài sản và năng lực sản xuất của NHH. Dù biên lợi nhuận gộp chịu sức ép từ chi phí hạt nhựa nguyên sinh và chi phí tài chính khi mở rộng nhà xưởng, NHH vẫn duy trì cấu trúc tài sản an toàn, dòng tiền hoạt động ổn định cùng mức định giá P/B quanh 0,63x – mức chiết khấu sâu so với giá trị sổ sách của doanh nghiệp.
Công ty Cổ phần Nhựa Hà Nội được thành lập từ năm 1972, có lịch sử phát triển lâu đời trong ngành sản xuất nhựa công nghiệp tại miền Bắc.
Các mảng sản xuất kinh doanh cốt lõi
Lợi thế cạnh tranh vượt trội
Duy trì tệp khách hàng FDI toàn cầu: Rào cản kỹ thuật để trở thành nhà cung cấp cấp 1 (Tier-1) và cấp 2 (Tier-2) cho Honda, Toyota hay LG là cực kỳ khắt khe. NHH đã duy trì mối quan hệ hợp tác chiến lược nhiều thập kỷ, đảm bảo đầu ra sản lượng ổn định.
Tự chủ công nghệ khuôn mẫu: Khả năng tự sản xuất và sửa chữa khuôn mẫu giúp NHH rút ngắn thời gian phát triển sản phẩm mới, giảm chi phí đầu tư CAPEX và tối ưu hóa biên lợi nhuận gia công.
| Chỉ tiêu Báo cáo KTKD | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 636.410.152.578 | 551.293.572.776 | 556.410.649.612 | 564.162.923.672 | 609.540.674.751 |
| 2. Các khoản giảm trừ DT | 364.962.901 | 660.128.156 | 1.170.898.116 | 522.990.438 | -74.999.188 |
| 3. Doanh thu thuần | 636.045.189.677 | 550.633.444.620 | 555.239.751.496 | 563.639.933.234 | 609.615.673.939 |
| 4. Giá vốn hàng bán | 523.362.198.652 | 456.398.394.078 | 468.767.532.017 | 461.869.199.747 | 516.612.229.658 |
| 5. Lợi nhuận gộp | 112.682.991.025 | 94.235.050.542 | 86.472.219.479 | 101.770.733.487 | 93.003.444.281 |
| Biên lợi nhuận gộp (%) | 17,72% | 17,11% | 15,57% | 18,06% | 15,26% |
| 6. Doanh thu tài chính | 9.952.888.615 | 7.607.630.890 | 13.685.858.265 | 7.987.445.096 | 5.737.126.446 |
| 7. Chi phí tài chính | -19.584.386.629 | 4.264.253.843 | 23.853.044.324 | 5.559.732.130 | 7.085.658.298 |
| Trong đó: Chi phí lãi vay | 4.308.300.446 | 3.866.263.050 | 4.041.060.392 | 5.325.708.432 | 6.831.070.334 |
| 8. Chi phí bán hàng | 40.284.599.672 | 31.502.074.204 | 28.196.145.322 | 30.967.001.713 | 40.794.934.036 |
| 9. Chi phí quản lý DN | 22.956.382.891 | 25.339.111.671 | 28.188.001.486 | 22.884.930.410 | 25.905.749.089 |
| 10. LN thuần từ HĐKD | 81.468.142.859 | 39.428.817.340 | 17.975.580.771 | 49.169.983.640 | 24.824.825.043 |
| 11. Lợi nhuận khác | 279.285.677 | -1.980.568.828 | 930.036.350 | 391.568.062 | -885.780.021 |
| 12. LNTT | 81.747.428.536 | 37.448.248.512 | 18.905.617.121 | 49.561.551.702 | 23.939.045.022 |
| 13. LNST Cổ đông CTY mẹ | 70.800.443.216 | 29.185.358.373 | 431.706.363 | 39.426.424.351 | 17.504.789.168 |
Quy mô doanh thu duy trì đà tăng trưởng tích cực
Doanh thu thuần của NHH duy trì đà phục hồi ấn tượng, tăng từ 550,63 tỷ đồng (Q3/2025) lên 609,62 tỷ đồng (Q2/2026), tương ứng mức tăng trưởng 10,7%. Sự gia tăng này phản ánh nhu cầu tiêu thụ xe máy, ô tô và đồ điện gia dụng trong nước phục hồi rõ nét, giúp đơn hàng từ Honda và Panasonic gia tăng sản lượng.
Sức ép lên biên lợi nhuận gộp
Biên lợi nhuận gộp của NHH biến động quanh mức 15,26% – 18,06%:
Chi phí tài chính và lãi vay gia tăng do đầu tư
Chi phí lãi vay tăng dần từ 3,87 tỷ đồng (Q3/2025) lên 6,83 tỷ đồng (Q2/2026). Đây là diễn biến hợp lý trong giai đoạn NHH đẩy mạnh giải ngân vốn vay ngắn và dài hạn để tài trợ cho các dự án dở dang và mở rộng quy mô tài sản cố định.
Biến động lợi nhuận sau thuế
Lợi nhuận sau thuế cổ đông công ty mẹ có sự phân hóa qua các quý: đạt đỉnh 70,80 tỷ đồng vào Q2/2025, giảm sâu trong Q4/2025 (do trích lập dự phòng và điều chỉnh chi phí cuối năm), sau đó phục hồi mạnh lên 39,43 tỷ đồng vào Q1/2026 và đạt 17,50 tỷ đồng vào Q2/2026.
| Chỉ tiêu | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|---|
| A. TÀI SẢN LƯU ĐỘNG | 1.085.775.905.131 | 1.377.003.653.227 | 1.108.594.044.712 | 1.116.648.604.334 | 1.162.795.691.915 |
| 1. Tiền & tương đương tiền | 227.281.692.427 | 495.519.269.192 | 346.419.887.547 | 145.984.073.940 | 295.234.819.141 |
| 2. Đầu tư tài chính ngắn hạn | 125.407.600.000 | 116.400.000.000 | 119.400.000.000 | 310.569.622.265 | 12.407.955.068 |
| Tổng Tiền & Tiền gửi | 352.689.292.427 | 611.919.269.192 | 465.819.887.547 | 456.553.696.205 | 307.642.774.209 |
| 3. Phải thu ngắn hạn | 447.080.139.532 | 503.529.812.186 | 336.704.878.047 | 325.102.926.929 | 429.690.792.402 |
| 4. Hàng tồn kho | 240.869.751.460 | 229.701.141.418 | 239.364.939.489 | 260.139.669.232 | 340.299.210.538 |
| B. TÀI SẢN DÀI HẠN | 1.057.046.769.683 | 1.094.443.132.062 | 1.420.606.215.750 | 1.530.947.516.700 | 1.539.037.801.941 |
| 1. Tài sản cố định | 793.857.939.105 | 829.899.659.784 | 890.389.773.268 | 864.932.954.124 | 842.004.605.807 |
| 2. Tài sản dở dang dài hạn | 17.787.272.943 | 4.176.322.283 | 281.066.772.524 | 423.734.479.863 | 445.948.341.857 |
| TỔNG TÀI SẢN | 2.142.822.674.814 | 2.471.446.785.289 | 2.529.200.260.462 | 2.647.596.121.034 | 2.701.833.493.856 |
| C. NỢ PHẢI TRẢ | 710.819.682.172 | 646.286.839.805 | 703.597.445.053 | 787.198.989.612 | 842.815.750.324 |
| 1. Nợ ngắn hạn | 660.759.104.285 | 596.226.261.918 | 608.751.653.213 | 695.153.197.772 | 772.767.932.135 |
| 2. Nợ dài hạn | 50.060.577.887 | 50.060.577.887 | 94.845.791.840 | 92.045.791.840 | 70.047.818.189 |
| D. VỐN CHỦ SỞ HỮU | 1.432.002.992.642 | 1.825.159.945.484 | 1.825.602.815.409 | 1.860.397.131.422 | 1.859.017.743.532 |
Mở rộng tài sản dở dang bùng nổ - Động lực cho chu kỳ mới
Điểm sáng đáng chú ý nhất trên bảng cân đối kế toán của NHH là chỉ tiêu Tài sản dở dang dài hạn tăng trưởng vượt bậc:
Việc quy mô xây dựng cơ bản dở dang tăng gấp hơn 25 lần thể hiện NHH đang tích cực giải ngân mở rộng nhà xưởng, lắp đặt dây chuyền máy ép nhựa công suất lớn và xây dựng trung tâm khuôn mẫu mới. Khi các dự án này hoàn thành và đưa vào vận hành thương mại trong giai đoạn 2026 – 2027, công suất sản xuất của NHH sẽ tăng thêm từ 30% - 40%, tạo dư địa cho doanh thu bứt phá.
Quy mô tài sản ngắn hạn và thanh khoản an toàn
Kiểm soát đòn bẩy tài chính hợp lý
Mặc dù Nợ phải trả tăng lên 842,82 tỷ đồng vào Q2/2026 để tài trợ mở rộng nhà xưởng, cấu trúc vốn của NHH vẫn duy trì sự an toàn cao. Hệ số Nợ/VCSH chỉ ở mức 0,45 lần – mức đòn bẩy rất thấp so với bình quân ngành sản xuất công nghiệp (thường từ 1,0 – 1,5 lần).
| Nhóm chỉ tiêu | Q2/2025 | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|---|
| Nhóm chỉ số định giá | |||||
| P/E (lần) | 11,05 | 11,02 | 10,91 | 8,12 | 13,51 |
| P/B (lần) | 0,79 | 0,76 | 0,72 | 0,61 | 0,63 |
| P/S (lần) | 0,39 | 0,48 | 0,48 | 0,49 | 0,51 |
| EPS (VNĐ) | 932,40 | 1.111,40 | 1.058,44 | 1.237,95 | 766,16 |
| Nhóm khả năng sinh lời | |||||
| Tỷ lệ lãi ròng (%) | 4,33% | 5,34% | 5,17% | 6,07% | 3,80% |
| Tỷ lệ lãi gộp (%) | 18,01% | 17,46% | 17,27% | 17,14% | 16,48% |
| Tỷ lệ EBIT (%) | 6,11% | 7,40% | 7,70% | 8,90% | 6,58% |
| ROE (%) | 7,21% | 7,78% | 7,51% | 8,65% | 5,26% |
| ROA (%) | 4,67% | 5,42% | 5,36% | 6,00% | 3,57% |
| Sức mạnh tài chính | |||||
| Thanh toán hiện hành (lần) | 1,64 | 2,31 | 1,82 | 1,61 | 1,50 |
| Thanh toán nhanh (lần) | 1,21 | 1,87 | 1,32 | 1,12 | 0,95 |
| Thanh toán lãi vay (lần) | 7,53 | 10,18 | 11,05 | 11,70 | 7,47 |
| Tỷ lệ Nợ / VCSH (lần) | 0,50 | 0,35 | 0,39 | 0,42 | 0,45 |
| Hiệu quả hoạt động | |||||
| Vòng quay tổng tài sản (lần) | 1,08 | 1,02 | 1,04 | 0,99 | 0,94 |
| Vòng quay hàng tồn kho (lần) | 7,78 | 8,28 | 7,56 | 6,48 | -- |
| Vòng quay các khoản phải thu | 8,02 | 8,25 | 7,97 | 7,62 | 6,81 |
Định giá P/B chiết khấu sâu (0,63x): Chỉ số P/B của NHH tại Q2/2026 ở mức 0,63 lần. Điều này có nghĩa thị giá cổ phiếu đang được giao dịch thấp hơn 37% so với giá trị sổ sách của doanh nghiệp (BVPS ~ 16.450 VNĐ/cổ phiếu). Với một doanh nghiệp sở hữu nhà xưởng quy mô lớn, máy móc hiện đại và tiền mặt hơn 300 tỷ đồng, đây là vùng định giá chiết khấu rất sâu.
Hệ số an toàn tài chính cao: Hệ số thanh toán lãi vay đạt 7,47 lần vào Q2/2026, khẳng định lợi nhuận tạo ra từ hoạt động kinh doanh hoàn toàn dư dả để trang trải chi phí tài chính. Hệ số thanh toán hiện hành duy trì ở mức 1,50 lần, đảm bảo an toàn vốn lưu động.
Hiệu suất sử dụng tài sản: Vòng quay tổng tài sản duy trì ở mức quanh 0,94 – 1,08 lần, cho thấy hiệu quả khai thác tài sản cố định và nhà xưởng của NHH ở mức khá tốt so với các doanh nghiệp trong ngành sản xuất công nghiệp phụ trợ.
Các động lực tăng trưởng cốt lõi
Làn sóng dịch chuyển chuỗi cung ứng linh kiện vào Việt Nam: Sự gia tăng đầu tư từ các tập đoàn công nghệ và ô tô lớn vào Việt Nam tạo ra dư địa thị trường khổng lồ cho ngành nhựa kỹ thuật. NHH với thế mạnh là nhà cung cấp Tier-1 sẽ thụ hưởng trực tiếp khi các đối tác Honda, Toyota, LG mở rộng công suất sản xuất trong nước.
Động lực từ dự án mới 446 tỷ đồng đưa vào vận hành: Khoản tài sản dở dang 445,95 tỷ đồng khi hoàn thành bàn giao sẽ bổ sung năng lực sản xuất khuôn mẫu và linh kiện nhựa kỹ thuật cao. Đây sẽ là bước ngoặt giúp NHH bứt phá doanh thu vượt mốc 2.500 tỷ đồng/năm trong giai đoạn tới.
Tối ưu hóa chi phí nhờ hệ sinh thái An Phát Holdings: Sự hậu thuẫn từ tập đoàn mẹ APH giúp NHH chủ động nguồn hạt nhựa nhập khẩu giá tốt, đồng thời mở rộng mảng sản xuất nhựa sinh học phân hủy hoàn toàn (PBAT) – xu hướng tiêu dùng xanh đang được các thị trường phát triển ưa chuộng.
Các rủi ro cần quản trị
Biến động giá hạt nhựa nguyên sinh: Hạt nhựa (PP, ABS, HIPS) là nguyên liệu đầu vào chiếm từ 60% - 70% giá vốn hàng bán của NHH. Giá hạt nhựa phụ thuộc lớn vào diễn biến giá dầu mỏ thế giới. Nếu giá dầu tăng đột biến, biên lợi nhuận gộp của NHH sẽ chịu áp lực thu hẹp trong ngắn hạn.
Áp lực chi phí khấu hao khi dự án mới đi vào hoạt động: Khi khoản tài sản dở dang 446 tỷ đồng được nghiệm thu và chuyển sang tài sản cố định, chi phí khấu hao tài sản cố định hàng quý sẽ tăng lên, đòi hỏi sản lượng tiêu thụ phải tăng trưởng tương ứng để không làm ảnh hưởng đến lợi nhuận ròng.
Rủi ro tập trung tệp khách hàng lớn: Mặc dù tệp khách hàng là các tập đoàn đa quốc gia rất uy tín, việc doanh thu phụ thuộc lớn vào nhóm khách hàng chính (Honda, Toyota, LG) có thể tạo ra rủi ro ngắn hạn nếu sản lượng tiêu thụ xe máy, ô tô hoặc đồ điện gia dụng của các tập đoàn này bị sụt giảm.
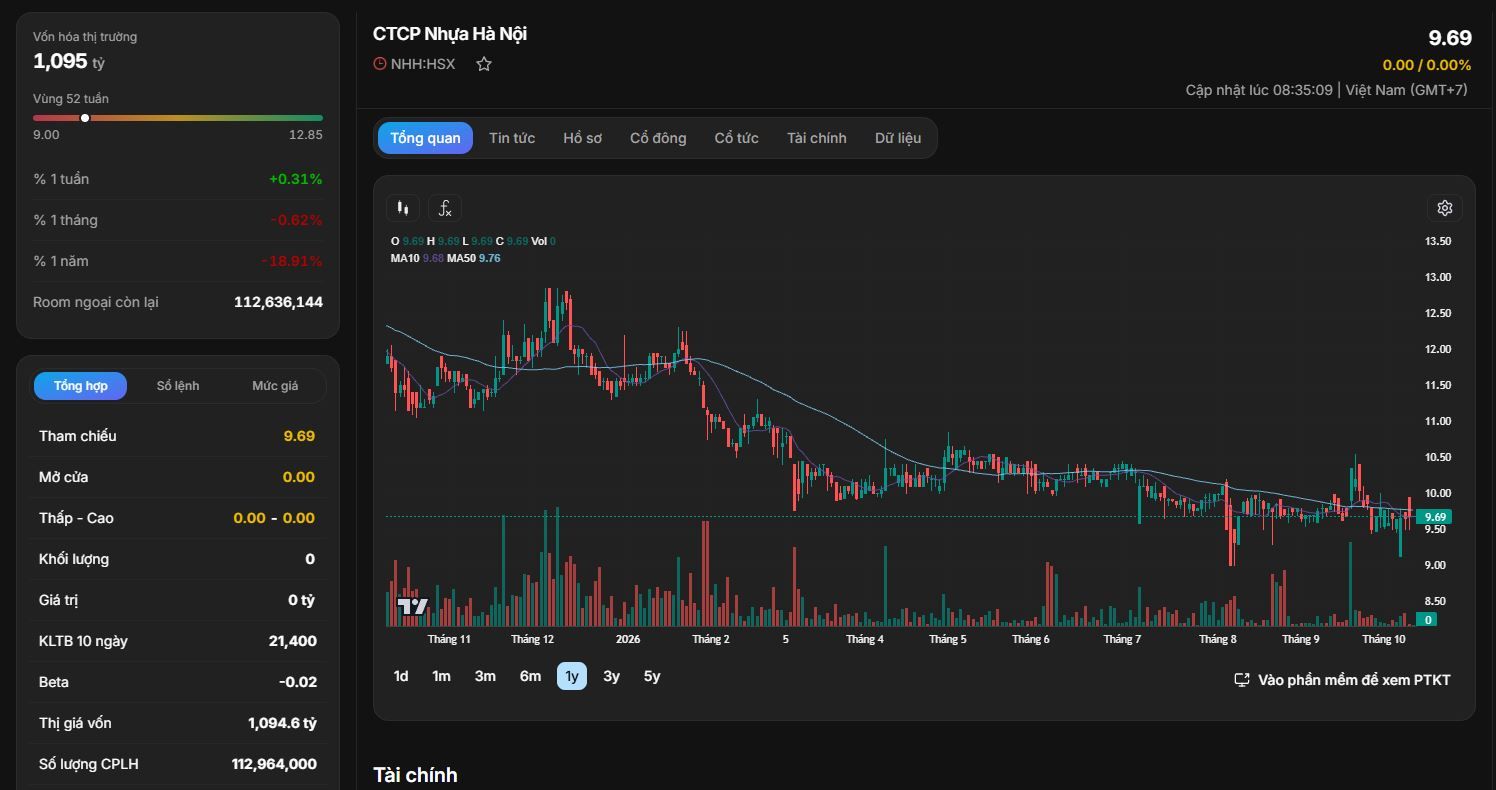
Đồ thị kỹ thuật 1 năm cho thấy cổ phiếu NHH sau giai đoạn điều chỉnh từ vùng đỉnh 12.850 VNĐ đã thiết lập vùng nền tích lũy cân bằng và chặt chẽ quanh mức giá 9.000 – 10.000 VNĐ/cổ phiếu. Đường giá đang giao dịch sát các đường trung bình di động MA10 (9,68) và MA50 (9,76) với khối lượng bán suy kiệt, phản ánh áp lực chốt lời đã chạm đáy.
Tính toán giá trị tài sản ròng và biên độ an toàn
Để đánh giá mức độ hấp dẫn của cổ phiếu NHH, phương pháp định giá theo Giá trị tài sản ròng được áp dụng:
Các bước tính toán chi tiết:
Chiết khấu định giá hiện tại:
Thị giá hiện tại là 9.690 VNĐ/cổ phiếu, thấp hơn giá trị sổ sách tới 41,1%.
Góc nhìn định giá: Mua cổ phiếu NHH ở vùng giá quanh 9.600 – 9.700 VNĐ tương đương với việc nhà đầu tư sở hữu tài sản của doanh nghiệp sản xuất nhựa kỹ thuật đầu ngành với mức chiết khấu hơn 40% so với vốn góp thực tế của cổ đông, trong khi doanh nghiệp đang rót thêm gần 450 tỷ đồng mở rộng nhà xưởng cho chu kỳ tăng trưởng mới.
Định hướng giao dịch chi tiết
Kế hoạch hành động cụ thể