Các công ty chứng khoán vừa đưa ra khuyến nghị đối với một số mã cổ phiếu cần quan tâm cho phiên giao dịch 12/10.
Công ty Chứng khoán Tiên Phong (TPS) khuyến nghị MUA cổ phiếu MBB của Ngân hàng TMCP Quân đội với giá mục tiêu 23.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 21,7%.
Tính đến cuối tháng 6/2026, dư nợ cho vay của MBB đạt 1.228 nghìn tỷ đồng (+13,2% so với đầu năm), mang lại 31.807 tỷ đồng thu nhập lãi thuần (+32,2%) và 20.188 tỷ đồng lợi nhuận trước thuế (+27,1%).
Ngân hàng sở hữu hạn mức tín dụng ưu tiên nhờ nhận chuyển giao bắt buộc MBV, đồng thời duy trì tỷ lệ CASA đạt 33,6% (đứng thứ 2 toàn ngành) và chỉ số CIR ở mức tối ưu 28,4%. Dù chi phí vốn tăng nhẹ và quy mô nợ xấu lên mức 17.797 tỷ đồng (NPL 1,45%), MBB vẫn củng cố năng lực tài chính khi tăng vốn điều lệ thêm 25% lên 100.687 tỷ đồng trong quý III/2026.
Định giá MBB hiện ở mức hấp dẫn với P/B đạt 1,17x (thấp hơn 16% so với trung bình 5 năm) trong khi ROE đạt mức vượt trội 21,2%.
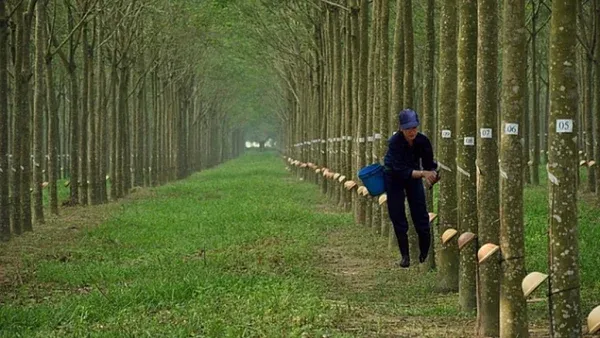
Công ty Chứng khoán Vietcombank (VCBS) khuyến nghị MUA cổ phiếu DPR của Công ty CP Cao su Đồng Phú với giá trị hợp lý 48.431 đồng/cổ phiếu (vùng định giá 47.933 đồng), tương ứng dư địa tăng giá +26,5%.
Lũy kế 6 tháng đầu năm 2026, doanh thu DPR đạt 660 tỷ đồng (+63,4%). VCBS dự phóng doanh thu thuần năm 2026 đạt 1.461 tỷ đồng (+22,9%) và lợi nhuận sau thuế cổ đông công ty mẹ đạt 522 tỷ đồng (+65%), tương ứng EPS 6.003 đồng/cổ phiếu. S
ang năm 2027, doanh thu và lợi nhuận dự kiến lần lượt đạt 1.801 tỷ đồng (+23,27%) và 641 tỷ đồng (+22,84%). Động lực tăng trưởng đột biến của DPR đến từ dòng tiền đền bù 1.411,6 ha đất cao su và thanh lý cây ước đạt 853 tỷ đồng trong giai đoạn 2026–2027, kết hợp triển vọng khởi công KCN Nam Đồng Phú mở rộng vào năm 2027.
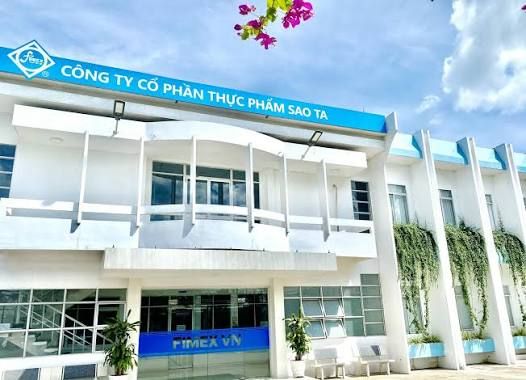
Công ty Chứng khoán Rồng Việt (VDSC) khuyến nghị MUA cổ phiếu FMC của Công ty CP Sao Ta với giá mục tiêu 42.900 đồng/cổ phiếu, tương ứng tổng tỷ suất sinh lời kỳ vọng 37% (bao gồm cổ tức tiền mặt dự kiến 2.000 đồng/cổ phiếu).
Quý II/2026, FMC đạt doanh thu 1.675 tỷ đồng và lợi nhuận gộp 250 tỷ đồng (+27%). VDSC điều chỉnh doanh thu năm 2026 về 6.907 tỷ đồng do sản lượng tiêu thụ sụt giảm, nhưng nâng lợi nhuận sau thuế công ty mẹ lên 425 tỷ đồng (+22%) và năm 2027 đạt 473 tỷ đồng (+10%), tương ứng EPS lần lượt là 5.882 đồng và 6.230 đồng.
Biên lợi nhuận gộp của FMC mở rộng tích cực nhờ chi phí tôm nguyên liệu đầu vào giảm sâu cùng tỷ lệ tự nuôi tăng giúp hạ giá vốn, bù đắp ảnh hưởng từ thuế chống bán phá giá tại thị trường Mỹ.
Công ty Chứng khoán MB (MBS) đưa ra quan điểm TÍCH LŨY DẦN đối với cổ phiếu HDG của Công ty Cổ phần Tập đoàn Hà Đô với giá mục tiêu 22.500 đồng/cổ phiếu. Trong 6 tháng đầu năm 2026, HDG ghi nhận lợi nhuận ròng tăng 121%, chủ yếu nhờ giảm 197 tỷ đồng chi phí tiền sử dụng đất tại dự án Charm Villa.
Bước sang quý III/2026, hiện tượng El Nino tăng cường khiến mảng thủy điện gặp áp lực, dự kiến làm lợi nhuận quý giảm 13%. MBS điều chỉnh dự phóng lợi nhuận ròng giai đoạn 2026–2027 tăng 4% và 18%, nhưng giảm so với dự báo trước đó do doanh nghiệp chủ động lùi tiến độ bàn giao Charm Villa.
Trong dài hạn, HDG duy trì đầu tư bền vững với danh mục khoảng 100MW năng lượng tái tạo (điểm rơi 2027–2028) cùng các quỹ đất tiềm năng tại Linh Trung (TP.HCM), 62 Phan Đình Giót (Hà Nội) và Green Lane (TP.HCM). Mức giá hiện tại tương ứng P/B 0,9x – ngưỡng đáy 5 năm, phản ánh đầy đủ các yếu tố bất lợi và tạo cơ hội giải ngân từng phần cho nhà đầu tư.