Cổ phiếu PBP của Công ty Cổ phần Bao bì Dầu khí Việt Nam (sàn HNX) đại diện cho một doanh nghiệp quy mô nhỏ (Micro-cap) nhưng có vị thế hoạt động rất đặc thù trong chuỗi giá trị ngành bao bì công nghiệp và phụ trợ dầu khí. Bài phân tích cổ phiếu PBP dưới đây sẽ đào sâu bản chất mô hình kinh doanh, đánh giá chất lượng tài sản, bóc tách biến động biên lợi nhuận và định giá kỹ thuật dựa trên chuỗi số liệu 5 năm (2021 – 2025).
Công ty Cổ phần Bao bì Dầu khí Việt Nam (PBP) tiền thân là đơn vị thành viên được thành lập nhằm đáp ứng nhu cầu bao bì đóng gói cho các nhà máy đạm và hóa chất lớn trong hệ sinh thái dầu khí (như Đạm Cà Mau, Đạm Phú Mỹ). Sản phẩm chính của doanh nghiệp bao gồm bao bao bì PP, PK, bao màng phức hợp và bao Jumbo công nghiệp.
Hồ sơ giao dịch và thông số cơ bản
Đặc điểm mô hình hoạt động
Tệp khách hàng gắn kết cao: Hoạt động tiêu thụ bao bì của PBP phụ thuộc lớn vào chu kỳ sản xuất và tiêu thụ phân bón, nông sản. Việc duy trì được hợp đồng dài hạn với các công ty sản xuất phân bón giúp doanh nghiệp giữ vững quy mô doanh thu ngay cả trong những giai đoạn kinh tế vĩ mô khó khăn.
Cơ cấu cổ đông cô đặc: Số lượng cổ phiếu lưu hành chỉ vỏn vẹn hơn 5,2 triệu đơn vị giúp PBP tránh được rủi ro pha loãng cổ phiếu, đồng thời giúp ban lãnh đạo dễ dàng kiểm soát chính sách cổ tức và quản trị nội bộ.
Khi đi sâu vào báo cáo kết quả hoạt động kinh doanh của PBP, điểm dễ nhận thấy nhất là sự tương phản giữa đà tăng trưởng quy mô doanh thu và sự chững lại của biên lợi nhuận gộp.
| Chỉ tiêu kinh doanh | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Doanh thu thuần | 329.974.341.025 | 355.551.316.675 | 359.733.249.950 | 370.230.234.432 | 420.633.979.283 |
| Giá vốn hàng bán | 300.241.940.967 | 329.423.020.044 | 328.665.461.422 | 339.743.119.898 | 389.832.134.165 |
| Lợi nhuận gộp | 29.732.400.058 | 26.128.296.631 | 31.067.788.528 | 30.487.114.534 | 30.801.845.118 |
| Doanh thu tài chính | 28.928.677 | 705.034.513 | 1.914.937.742 | 1.587.992.730 | 1.553.968.302 |
| Chi phí tài chính | 603.315.126 | 418.332.689 | 272.689.047 | 594.041.105 | 984.301.243 |
| Trong đó: Lãi vay | 599.005.366 | 418.166.375 | 272.629.649 | 593.490.561 | 984.204.296 |
| Chi phí bán hàng | 7.220.588.958 | 5.146.722.331 | 6.364.572.879 | 6.422.931.138 | 6.795.725.100 |
| Chi phí quản lý DN | 14.405.103.333 | 12.637.629.764 | 16.181.093.575 | 14.580.816.230 | 14.070.079.139 |
| Lợi nhuận thuần HĐKD | 7.532.321.318 | 8.630.646.360 | 10.164.370.769 | 10.477.318.791 | 10.505.707.938 |
| Lợi nhuận khác | -3.483.013 | -13.310.053 | 7.313.265 | -293.006.515 | 49.881.430 |
| Lợi nhuận trước thuế | 7.528.838.305 | 8.617.336.307 | 10.171.684.034 | 10.184.312.276 | 10.555.589.368 |
| Chi phí thuế TNDN | 1.728.379.318 | 1.865.245.225 | 2.151.258.778 | 2.329.818.159 | 2.415.196.175 |
| LNST công ty mẹ | 5.800.458.987 | 6.752.091.082 | 8.020.425.256 | 7.854.494.117 | 8.140.393.193 |
Doanh thu tăng trưởng quy mô nhưng biên lợi nhuận gộp sụt giảm:
Doanh thu thuần của PBP duy trì đà tăng liên tục qua các năm, từ 329,97 tỷ đồng năm 2021 lên đến 420,63 tỷ đồng vào năm 2025 (mức tăng tổng cộng +27,47%).
Tuy nhiên, lợi nhuận gộp lại gần như không tăng trưởng tương ứng: Năm 2021 đạt 29,73 tỷ đồng và năm 2025 chỉ đạt 30,80 tỷ đồng. Nguyên nhân cốt lõi nằm ở giá vốn hàng bán tăng nhanh hơn tốc độ tăng doanh thu. Ngành bao bì nhựa phụ thuộc tới 70-80% vào nguyên liệu hạt nhựa PP/PE nhập khẩu (vốn biến động thuận chiều với giá dầu mỏ). Do áp lực cạnh tranh gay gắt, PBP khó có thể chuyển toàn bộ mức tăng giá nguyên liệu đầu vào sang cho khách hàng, dẫn đến biên lãi gộp bị thu hẹp từ 9,01% (năm 2021) xuống còn 7,32% (năm 2025).
Khả năng tối ưu hóa chi phí vận hành:
Mặc dù chi phí giá vốn ăn sâu vào biên lợi nhuận gộp, PBP vẫn bảo vệ được mức tăng trưởng lợi nhuận ròng nhờ công tác quản lý chi phí doanh nghiệp rất tốt. Chi phí quản lý doanh nghiệp năm 2025 giảm xuống còn 14,07 tỷ đồng (so với mức đỉnh 16,18 tỷ đồng năm 2023). Tỷ lệ chi phí bán hàng và quản lý trên doanh thu thuần giảm từ 6,55% (năm 2021) xuống chỉ còn 4,96% (năm 2025).
Lợi nhuận ròng đạt mốc kỷ lục mới:
Tối ưu hóa bộ máy vận hành giúp lợi nhuận sau thuế năm 2025 đạt 8,14 tỷ đồng (+3,64% so với năm 2024 và +40,34% so với năm 2021). Lợi nhuận từ hoạt động kinh doanh cốt lõi đóng góp tới hơn 99% tổng lợi nhuận, cho thấy tính ổn định và không phụ thuộc vào các khoản thu nhập bất thường.
Sự chuyển dịch cơ cấu tài sản của PBP qua các năm phản ánh sự thận trọng trong quản trị rủi ro của ban điều hành.
| Tài sản | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 59.039.032.850 | 100.483.636.686 | 86.182.109.845 | 104.901.214.406 | 83.480.031.523 |
| I. Tiền & tương đương tiền | 17.373.620.128 | 10.413.827.959 | 22.543.505.044 | 3.121.473.191 | 35.249.968.830 |
| II. Đầu tư tài chính ngắn hạn | 0 | 50.000.000.000 | 30.000.000.000 | 35.000.000.000 | 0 |
| III. Phải thu ngắn hạn | 3.076.893.588 | 2.089.857.387 | 4.121.243.096 | 7.658.818.917 | 2.060.320.116 |
| IV. Tổng hàng tồn kho | 38.142.482.716 | 37.596.245.779 | 28.603.773.206 | 58.166.939.145 | 45.429.748.017 |
| V. Tài sản ngắn hạn khác | 446.036.418 | 383.705.561 | 913.588.499 | 953.983.153 | 739.994.560 |
| B. TÀI SẢN DÀI HẠN | 43.104.480.784 | 38.326.556.871 | 38.889.400.917 | 47.412.808.939 | 48.421.672.059 |
| I. Phải thu dài hạn | 3.000.000 | 0 | 0 | 511.526.016 | 580.826.016 |
| II. Tài sản cố định | 40.651.805.884 | 35.515.521.410 | 34.259.396.026 | 43.575.223.891 | 44.780.697.419 |
| III. Tài sản dở dang dài hạn | 0 | 72.160.000 | 2.186.058.460 | 0 | 0 |
| IV. Tài sản dài hạn khác | 2.449.674.900 | 2.738.875.461 | 2.443.946.431 | 3.326.059.032 | 3.060.148.624 |
| TỔNG CỘNG TÀI SẢN | 102.143.513.634 | 138.810.193.557 | 125.071.510.762 | 152.314.023.345 | 131.901.703.582 |
Dòng tiền mặt trực tiếp đạt mức kỷ lục năm 2025: Trong giai đoạn 2022 - 2024, PBP duy trì một khoản tiền gửi tiết kiệm ngắn hạn (30 - 50 tỷ đồng) dưới dạng đầu tư tài chính ngắn hạn. Tuy nhiên đến năm 2025, doanh nghiệp rút toàn bộ khoản tiền gửi này về tài khoản tiền tệ (đưa lượng tiền và tương đương tiền lên 35,25 tỷ đồng, chiếm 26,72% tổng tài sản). Cấu trúc này giúp PBP đảm bảo tính linh hoạt rất cao để sẵn sàng thanh toán nợ ngắn hạn và thu mua nguyên liệu khi giá hạt nhựa giảm sâu.
Kiểm soát khoản phải thu tuyệt vời: Khoản phải thu ngắn hạn năm 2025 giảm mạnh xuống chỉ còn 2,06 tỷ đồng (chiếm vỏn vẹn 1,56% tổng tài sản). Đây là một điểm sáng cực kỳ hiếm hoi đối với các doanh nghiệp sản xuất bao bì, chứng tỏ PBP không bị chiếm dụng vốn và có tệp khách hàng có năng lực tài chính rất mạnh.
Hàng tồn kho giảm về mức an toàn: Sau khi tăng vọt lên 58,16 tỷ đồng vào năm 2024 do tích trữ nguyên liệu, hàng tồn kho năm 2025 đã được giải phóng về mức 45,43 tỷ đồng, giảm bớt rủi ro trích lập dự phòng khi giá nhựa thế giới biến động.
Chiến lược tài trợ tài sản của PBP thể hiện rõ định hướng không sử dụng đòn bẩy tài chính thái quá.
| Nguồn vốn | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. NỢ PHẢI TRẢ | 38.896.327.438 | 74.063.653.727 | 58.026.682.492 | 83.569.463.167 | 61.883.417.634 |
| I. Nợ ngắn hạn | 36.219.983.906 | 73.015.172.227 | 55.062.202.617 | 74.506.967.116 | 52.423.532.515 |
| II. Nợ dài hạn | 2.676.343.532 | 1.048.481.500 | 2.964.479.875 | 9.062.496.051 | 9.459.885.119 |
| B. VỐN CHỦ SỞ HỮU | 63.247.186.196 | 64.746.539.830 | 67.044.828.270 | 68.744.560.178 | 70.018.285.948 |
| I. Vốn chủ sở hữu | 63.247.186.196 | 64.746.539.830 | 67.044.828.270 | 68.744.560.178 | 70.018.285.948 |
| TỔNG CỘNG NGUỒN VỐN | 102.143.513.634 | 138.810.193.557 | 125.071.510.762 | 152.314.023.345 | 131.901.703.582 |
Giảm nợ vay ngắn hạn năm 2025: Nợ phải trả năm 2025 giảm 21,68 tỷ đồng (-25,94%) so với năm 2024, đưa tỷ lệ Nợ phải trả/VCSH từ mức 1,22 lần xuống còn 0,88 lần.
Áp lực chi phí lãi vay không đáng kể: Dù chi phí lãi vay năm 2025 tăng lên mức 984 triệu đồng (so với 593 triệu năm 2024), tỷ lệ khả năng thanh toán lãi vay vẫn đạt mức rất cao là 11,72 lần. Điều này khẳng định lợi nhuận tạo ra dư sức bao phủ các nghĩa vụ tài chính ngắn hạn.
| Nhóm chỉ số | Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 12,16 | 8,67 | 6,82 | 7,94 | 7,43 |
| P/B (lần) | 1,12 | 0,90 | 0,82 | 0,91 | 0,86 | |
| P/S (lần) | 0,21 | 0,16 | 0,15 | 0,17 | 0,14 | |
| EPS (đồng/CP) | 1.208,55 | 1.406,83 | 1.671,09 | 1.636,52 | 1.696,09 | |
| Sinh lợi | Biên lãi ròng (%) | 1,76 | 1,90 | 2,23 | 2,12 | 1,93 |
| Biên lãi gộp (%) | 9,01 | 7,35 | 8,64 | 8,24 | 7,32 | |
| Biên EBIT (%) | 2,46 | 2,54 | 2,90 | 2,91 | 2,74 | |
| Hiệu quả vốn | ROA (%) | 5,64 | 5,60 | 6,08 | 5,66 | 5,73 |
| ROE (%) | 9,23 | 10,55 | 12,17 | 11,57 | 11,73 | |
| ROIC (%) | 10,32 | 12,91 | 15,44 | 13,13 | 14,08 | |
| Sức mạnh TCN | Thanh toán hiện hành (lần) | 1,63 | 1,38 | 1,57 | 1,41 | 1,59 |
| Thanh toán nhanh (lần) | 0,56 | 0,86 | 1,03 | 0,61 | 0,71 | |
| Nợ / VCSH (lần) | 0,61 | 1,14 | 0,87 | 1,22 | 0,88 | |
| Vận hành | Vòng quay Tổng tài sản | 3,21 | 2,95 | 2,73 | 2,67 | 2,96 |
| Vòng quay Phải thu | 69,22 | 177,95 | 149,16 | 68,18 | 93,16 | |
| Vòng quay Hàng tồn kho | 7,42 | 8,70 | 9,88 | 7,80 | 7,53 |
Hiệu suất sinh lời trên vốn (ROE & ROIC):
Chỉ số vòng quay khoản phải thu ấn tượng (93,16 vòng): Tốc độ vòng quay các khoản phải thu đạt 93,16 vòng/năm, tương đương với việc PBP chỉ mất trung bình chưa tới 4 ngày để thu hồi tiền hàng sau khi xuất giao sản phẩm. Đây là lợi thế cạnh tranh rất lớn giúp PBP hạn chế tối đa rủi ro nợ xấu và giảm bớt nhu cầu vay vốn lưu động đắt đỏ.
Mức định giá hấp dẫn dưới giá trị thực:
Đồ thị giao dịch kỹ thuật của PBP thể hiện rõ tính chất của một cổ phiếu thuộc nhóm ngành phòng thủ, cô đặc và ít chịu ảnh hưởng từ tâm lý đám đông.
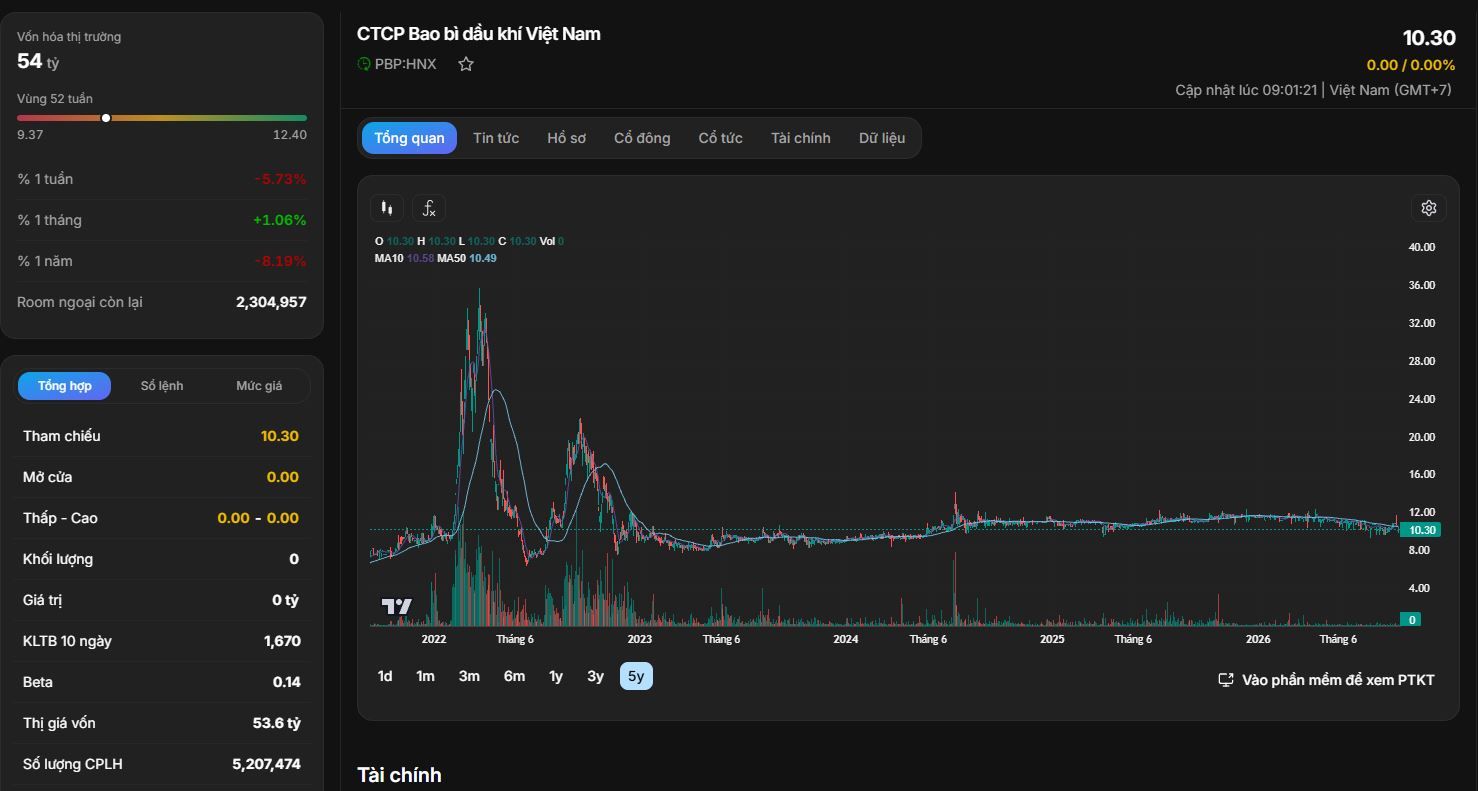
Diễn biến đường giá qua các giai đoạn:
Đặc tính dòng tiền và thanh khoản:
Các điểm tựa tiềm năng cốt lõi
Các yếu tố rủi ro cần theo dõi
Chiến lược giao dịch