Cổ phiếu PTI của Tổng Công ty Cổ phần Bảo hiểm Bưu điện (sàn HNX) phản ánh rõ nét quá trình tái cấu trúc hoạt động kinh doanh bảo hiểm phi nhân thọ sau cú sốc lỗ nặng năm 2022. Đến năm 2025, PTI tiếp tục duy trì đà hồi phục lợi nhuận ổn định với Lợi nhuận sau thuế của cổ đông công ty mẹ đạt 291,46 tỷ đồng. Sự cải thiện này đến từ việc tái cơ cấu danh mục bảo hiểm, cắt giảm các sản phẩm rủi ro cao và nâng biên lợi nhuận gộp hoạt động bảo hiểm lên mốc 13,52%.
Điểm tựa tài chính của PTI nằm ở quy mô tài sản đạt 8.438,64 tỷ đồng, trong đó tiền mặt, tiền gửi ngắn hạn và các khoản đầu tư tài chính dài hạn chiếm tỷ trọng áp đảo. Với ROE đạt 11,55%, P/E ở mốc 14,07 lần và P/B ở mốc 1,54 lần, cổ phiếu PTI đang thu hút sự chú ý của nhà đầu tư nhờ nền tảng vốn chủ sở hữu tăng trưởng liên tục đạt 2.666,34 tỷ đồng.
Tổng Công ty Cổ phần Bảo hiểm Bưu điện (mã chứng khoán: PTI) là một trong những doanh nghiệp bảo hiểm phi nhân thọ lớn nhất Việt Nam. Khác biệt lớn nhất của PTI so với các đối thủ cùng ngành là lợi thế khai thác mạng lưới bưu cục rộng khắp toàn quốc thông qua cổ đông chiến lược là Tổng Công ty Bưu điện Việt Nam (VNPost), kết hợp với đối tác chiến lược nước ngoài DB Insurance (Hàn Quốc).
Hiện tại, PTI có số lượng cổ phiếu đang lưu hành là 120.592.129 cổ phiếu. Với mức giá giao dịch quanh 19.800 đồng/cổ phiếu, vốn hóa thị trường của PTI đạt khoảng 2.387,7 tỷ đồng.
Lĩnh vực hoạt động cốt lõi
Báo cáo kết quả kinh doanh giai đoạn 2021 – 2025 ghi nhận bước chuyển dịch chiến lược từ "chạy theo quy mô doanh thu" sang "tập trung vào hiệu quả và chất lượng kỹ thuật bảo hiểm".
| Chỉ tiêu Báo cáo KTKD | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Thu phí bảo hiểm gốc | 5.836.199.674.337 | 6.265.961.552.698 | 5.076.713.036.122 | 4.016.112.654.444 | 3.757.886.215.912 |
| 2. Thu phí nhận tái bảo hiểm | 108.719.404.440 | 104.456.023.302 | 114.202.830.347 | 82.871.846.270 | 84.388.706.604 |
| 3. Các khoản giảm trừ | 1.802.963.661,664 | 1.993.101.898,105 | 1.014.317.636,747 | 773.530.295,489 | 967.423.585,355 |
| Trong đó: Phí nhượng tái BH | 1.733.551.920.761 | 1.675.365.243.315 | 1.611.113.744.727 | 1.176.863.605.138 | 1.110.641.685.561 |
| 5. Thu hoa hồng nhượng tái BH | 586.417.287.875 | 542.541.404.555 | 447.333.231.753 | 360.511.111.438 | 272.047.170.450 |
| 6. Thu khác HĐKD bảo hiểm | 235.329.773.277 | 233.110.302.183 | 254.409.955.840 | 205.315.472.810 | 145.609.009.892 |
| 7. Doanh thu thuần HĐKD BH | 4.963.702.478.265 | 5.152.967.384.633 | 4.878.341.417.315 | 3.891.280.789.473 | 3.292.507.517.503 |
| 8. Chi bồi thường BH gốc | 2.167.860.066.789 | 2.930.580.025.754 | 2.939.866.470.684 | 2.146.325.503.245 | 1.982.613.526.378 |
| 10. Thu bồi thường nhượng tái BH | 515.151.160.071 | 697.502.010.599 | 722.095.895.492 | 549.579.945.312 | 629.143.377.848 |
| 11. Bồi thường giữ lại | 1.639.000.964.963 | 2.203.781.629.017 | 2.186.686.960.501 | 1.571.449.959.702 | 1.313.184.943.922 |
| 13. Tăng (giảm) dự phòng bồi thường | 133.330.586.277 | 58.500.543.190 | 1.040.978.694 | 70.747.587.110 | -184.548.056.096 |
| 15. Chi khác HĐKD bảo hiểm | 2.395.532.622.603 | 3.044.173.665.948 | 2.344.225.216.537 | 1.778.776.220.650 | 1.691.369.114.117 |
| Trong đó: Chi hoa hồng | 658.480.727.819 | 658.150.628.466 | 618.820.553.687 | 493.542.616.650 | 414.589.310.382 |
| 17. Tổng chi trực tiếp HĐKD BH | 4.209.977.845.423 | 5.353.406.361.482 | 4.567.751.176.949 | 3.450.194.976.418 | 2.847.322.334.303 |
| 18. Lợi nhuận gộp HĐKD BH | 753.724.632.842 | -200.438.976.849 | 310.590.240.366 | 441.085.813.055 | 445.185.183.200 |
| 21. Chi phí quản lý doanh nghiệp | 583.546.904.402 | 252.912.046.281 | 208.653.643.293 | 199.679.912.689 | 210.785.299.888 |
| 25. Lợi nhuận HĐ tài chính | 141.846.455.019 | 100.499.529.632 | 205.967.543.213 | 148.515.161.232 | 116.841.537.304 |
| 31. Tổng LNTT | 328.004.140.728 | -343.573.778.607 | 319.758.228.184 | 402.743.365.424 | 372.808.653.276 |
| 34. Chi phí thuế TNDN | 70.521.396.248 | 3.802.436.452 | 66.888.971.185 | 80.991.075.590 | 81.349.765.815 |
| 35. Lợi nhuận sau thuế | 257.482.744.480 | -347.376.215.059 | 252.869.256.999 | 321.752.289.834 | 291.458.887.461 |
| 37. LNST cty mẹ | 257.367.260.979 | -347.394.511.589 | 252.788.326.364 | 321.672.466.502 | 291.456.035.820 |
Chủ động thu hẹp quy mô để kiểm soát chất lượng: Thu phí bảo hiểm gốc đạt đỉnh năm 2022 ở mức 6.265,96 tỷ đồng nhưng đã chủ động điều chỉnh về 3.757,89 tỷ đồng trong năm 2025. Sự sụt giảm này là hệ quả từ việc tái cơ cấu sản phẩm, thanh lý các hợp đồng nhóm bảo hiểm sức khỏe/vững tâm an có tỷ lệ bồi thường vượt mức an toàn.
Bồi thường giữ lại giảm sâu: Nhờ sàng lọc rủi ro, Bồi thường thuộc phần trách nhiệm giữ lại năm 2025 giảm mạnh về 1.313,18 tỷ đồng (so với đỉnh 2.203,78 tỷ năm 2022). Đặc biệt, Tăng (giảm) dự phòng bồi thường ghi nhận số âm 184,55 tỷ đồng, phản ánh hiệu quả từ việc hoàn nhập dự phòng bồi thường khi các hồ sơ tổn thất được giải quyết xong.
Lợi nhuận gộp bảo hiểm tăng trưởng ổn định: Lợi nhuận gộp từ hoạt động bảo hiểm duy trì đà hồi phục ấn tượng, đạt 445,19 tỷ đồng trong năm 2025 (so với mức lỗ kỷ lục 200,44 tỷ đồng năm 2022). Điều này cho thấy cốt lõi nghiệp vụ bảo hiểm của PTI đã lấy lại quỹ đạo sinh lời ổn định.
Đóng góp tích cực từ mảng Tài chính: Lợi nhuận hoạt động tài chính duy trì mức đóng góp ổn định 116,84 tỷ đồng trong năm 2025. Doanh thu tài chính đạt 244,47 tỷ đồng nhờ khai thác hiệu quả lãi tiền gửi ngắn hạn và cổ tức.
Đặc thù của doanh nghiệp bảo hiểm phi nhân thọ thể hiện qua cấu trúc tài sản có tính thanh khoản rất cao và nguồn vốn chiếm dụng chủ yếu từ dự phòng nghiệp vụ.
| Tài sản & Nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 7.327.979.031.849 | 7.466.558.158.786 | 7.127.718.366.908 | 6.756.021.842.951 | 6.713.045.343.681 |
| I. Tiền & tương đương tiền | 152.508.587.674 | 239.722.746.305 | 704.507.364.233 | 30.380.550.719 | 730.008.717.644 |
| II. Đầu tư tài chính ngắn hạn | 3.906.840.869.585 | 3.855.151.414.695 | 3.370.890.674.865 | 3.667.221.984.035 | 2.902.148.964.156 |
| III. Các khoản phải thu | 894.390.955.179 | 972.978.212.189 | 906.463.417.586 | 1.053.587.782.485 | 1.180.670.453.828 |
| V. Tài sản ngắn hạn khác | 2.372.377.521.610 | 2.397.181.274.886 | 2.145.287.369.242 | 2.004.203.799.269 | 1.899.313.704.184 |
| B. TÀI SẢN DÀI HẠN | 1.236.780.529.754 | 908.326.496.247 | 1.091.073.755.278 | 1.668.282.568.939 | 1.725.593.322.636 |
| II. Tài sản cố định | 110.136.553.369 | 389.404.597.323 | 372.580.488.587 | 440.008.988.797 | 404.503.679.755 |
| V. Đầu tư tài chính dài hạn | 725.766.284.005 | 308.040.413.585 | 528.752.675.942 | 1.092.988.008.152 | 1.179.365.701.714 |
| TỔNG CỘNG TÀI SẢN | 8.564.759.561.603 | 8.374.884.655.033 | 8.218.792.122.186 | 8.424.304.411.890 | 8.438.638.666.317 |
| C. NỢ PHẢI TRẢ | 6.384.509.788.691 | 6.563.298.416.355 | 6.154.474.300.469 | 6.038.307.646.544 | 5.768.205.457.833 |
| I. Nợ ngắn hạn | 1.459.450.474.796 | 1.238.465.677.808 | 1.437.116.672.692 | 1.596.721.074.479 | 1.683.556.425.535 |
| III. Dự phòng nghiệp vụ | 4.901.910.119.412 | 5.278.628.467.097 | 4.705.256.993.653 | 4.423.851.389.715 | 4.079.225.144.615 |
| D. VỐN CHỦ SỞ HỮU | 2.176.730.718.090 | 1.807.653.129.208 | 2.060.303.781.612 | 2.381.902.901.909 | 2.666.336.493.406 |
| TỔNG CỘNG NGUỒN VỐN | 8.564.759.561.603 | 8.374.884.655.033 | 8.218.792.122.186 | 8.424.304.411.890 | 8.438.638.666.317 |
Danh mục Đầu tư tài chính thanh khoản cao: Tổng Tiền và Đầu tư tài chính ngắn/dài hạn năm 2025 đạt 4.811,52 tỷ đồng, chiếm 57,0% tổng tài sản. Phần lớn được phân bổ vào tiền gửi tiết kiệm ngân hàng có kỳ hạn và trái phiếu an toàn, đảm bảo nguồn chi trả bồi thường kịp thời.
Xu hướng giảm Dự phòng nghiệp vụ: Dự phòng nghiệp vụ giảm từ mốc đỉnh 5.278,63 tỷ đồng (2022) xuống 4.079,23 tỷ đồng vào năm 2025. Việc giảm dự phòng này phù hợp với xu hướng thu hẹp tổng doanh thu phí bảo hiểm gốc và sụt giảm số ca bồi thường tồn đọng.
Sức khỏe Vốn chủ sở hữu tăng trưởng mạnh: Nhờ tích lũy lợi nhuận sau thuế qua các năm 2023–2025, Vốn chủ sở hữu của PTI đã tăng lên 2.666,34 tỷ đồng, vượt xa mốc 2.176,73 tỷ đồng của năm 2021. Điều này giúp hệ số an toàn vốn của doanh nghiệp ngày càng vững chắc.
| Nhóm Chỉ số Tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Sức mạnh tài chính | |||||
| Thanh toán hiện hành (lần) | 5,02 | 6,03 | 4,96 | 4,23 | 3,99 |
| Tỷ lệ Nợ / VCSH (lần) | 2,93 | 3,63 | 2,99 | 2,54 | 2,16 |
| Tỷ lệ Nợ / Tổng tài sản | 0,75 | 0,78 | 0,75 | 0,72 | 0,68 |
| Hệ số thanh toán lãi vay (lần) | 38,51 | -33,89 | 22,25 | 47,49 | 24,76 |
| Khả năng sinh lời (%) | |||||
| Tỷ lệ lãi ròng (%) | 5,18% | -6,74% | 5,18% | 8,27% | 8,85% |
| Tỷ lệ lãi gộp (%) | 15,19% | -3,89% | 6,37% | 11,34% | 13,52% |
| Tỷ lệ EBIT (%) | 6,78% | -6,48% | 6,86% | 10,57% | 11,80% |
| Hiệu quả quản lý (%) | |||||
| ROA (%) | 3,15% | -4,10% | 3,05% | 3,87% | 3,46% |
| ROE (%) | 12,27% | -17,44% | 13,07% | 14,48% | 11,55% |
| ROIC (%) | 13,57% | -18,02% | 17,76% | 16,04% | 10,77% |
| Khả năng hoạt động | |||||
| Vòng quay tổng tài sản | 0,61 | 0,61 | 0,59 | 0,47 | 0,39 |
| Vòng quay các khoản phải thu | 9,44 | 9,60 | 9,41 | 7,30 | 5,12 |
Tỷ lệ lãi gộp cải thiện liên tục: Tỷ lệ lãi gộp tăng từ mức âm -3,89% (năm 2022) lên 6,37% (2023), 11,34% (2024) và lập đỉnh 13,52% vào năm 2025. Biên lợi nhuận ròng cũng thiết lập mốc ấn tượng 8,85%, cao nhất trong giai đoạn 5 năm.
Hạ đòn bẩy Nợ/VCSH về mốc an toàn: Tỷ lệ Nợ/VCSH giảm dần từ 3,63 lần (2022) xuống 2,16 lần (2025). Tỷ lệ Nợ/Tổng tài sản giảm xuống mốc 0,68 lần, minh chứng cho sức khỏe tài chính lành mạnh và áp lực nợ vay gần như không có.
Tỷ suất sinh lời ROE duy trì trên 11%: Năm 2025, ROE đạt 11,55% và ROA đạt 3,46%. Dù giảm nhẹ so với năm 2024 (ROE 14,48%) do quy mô Vốn chủ sở hữu phình to, đây vẫn là hiệu suất sinh lời rất tốt trong nhóm doanh nghiệp bảo hiểm phi nhân thọ niêm yết.
| Chỉ số Định giá | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 | Hiện tại |
|---|---|---|---|---|---|---|
| P/E (lần) | 18,43 | -11,55 | 11,67 | 9,10 | 14,07 | 14,07 |
| P/S (lần) | 0,96 | 0,78 | 0,60 | 0,74 | 1,23 | 0,73 |
| P/B (lần) | 2,18 | 2,22 | 1,43 | 1,22 | 1,54 | 0,90 |
| EPS (VNĐ/cp) | 3.201,26 | -4.321,06 | 3.144,30 | 4.001,11 | 2.416,87 | 2.416,87 |
Giá trị sổ sách (BVPS) đạt ~22.100 VNĐ/cổ phiếu: Với Vốn chủ sở hữu đạt 2.666,34 tỷ đồng cuối năm 2025, giá trị sổ sách mỗi cổ phiếu PTI đạt xấp xỉ 22.100 VNĐ/cổ phiếu.
Thị giá chiết khấu dưới Giá trị sổ sách (P/B ~ 0,90x): So với thị giá 19.800 VNĐ/cổ phiếu, cổ phiếu PTI đang giao dịch ở mức P/B hiện tại khoảng 0,90 lần (dưới giá trị sổ sách 10%). Mức định giá này tương đối hấp dẫn đối với một doanh nghiệp đầu ngành bảo hiểm phi nhân thọ đã hoàn tất quá trình tái cấu trúc rủi ro.
P/E ở mốc 14,07 lần: P/E trượt 12 tháng ở mức 14,07 lần, nằm trong vùng định giá trung bình lịch sử của nhóm cổ phiếu bảo hiểm phi nhân thọ tại Việt Nam.
Diễn biến đồ thị kỹ thuật và thanh khoản
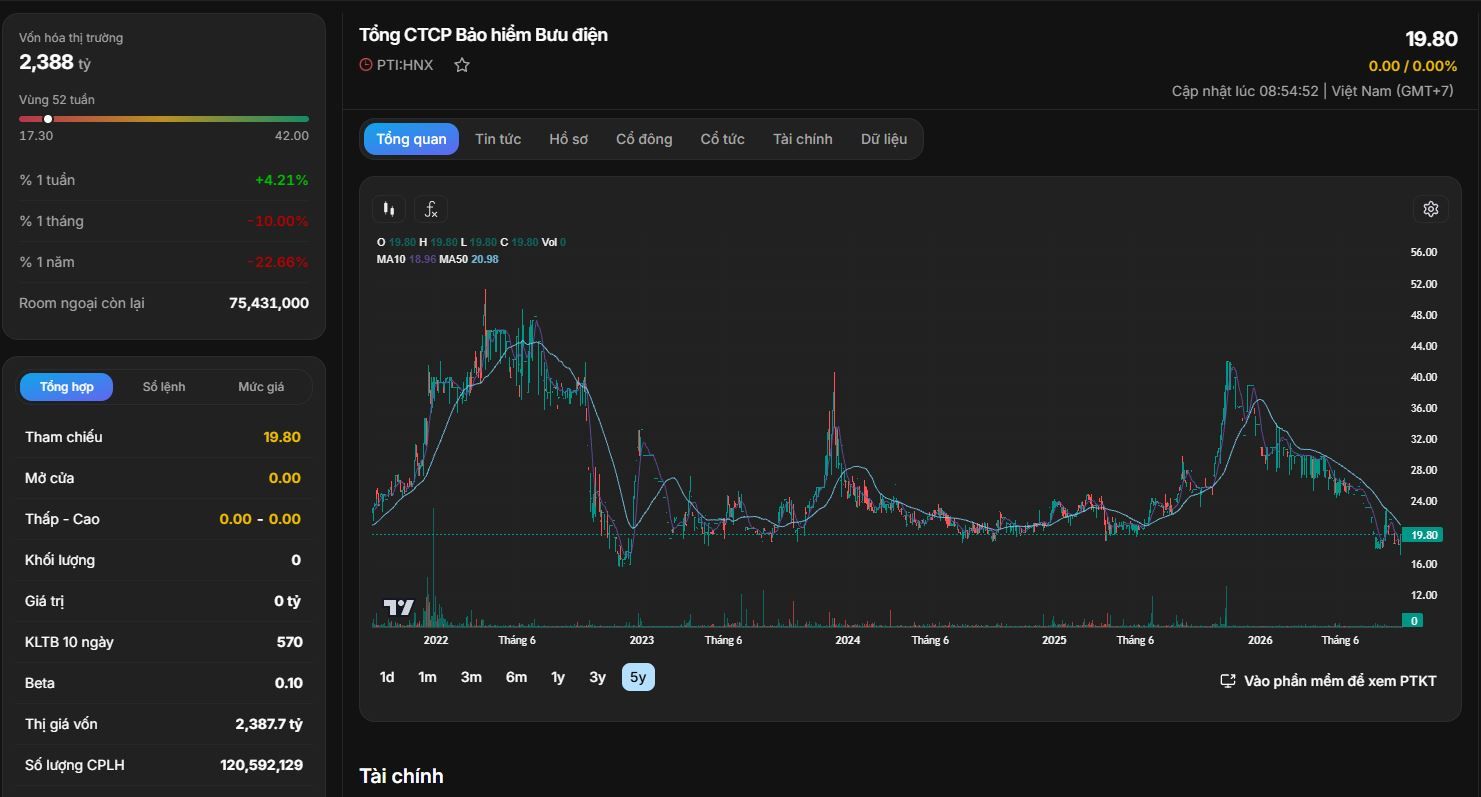
Xu hướng giá & Vùng nền tích lũy:
Luận điểm đầu tư chính
Rủi ro cần theo dõi
Định hướng chiến lược đầu tư