Cổ phiếu PHC của Công ty Cổ phần Xây dựng Phục Hưng Holdings (sàn HOSE) đang phản ánh bức tranh điển hình của một tổng thầu xây dựng quy mô vừa tại Việt Nam trong giai đoạn tái cấu trúc sau khủng hoảng bất động sản. Báo cáo tài chính năm 2025 cho thấy bước chuyển mình tích cực về mặt hiệu quả kinh doanh khi lợi nhuận sau thuế của cổ đông công ty mẹ đạt 22,14 tỷ đồng, tăng gấp 4,5 lần so với năm 2024. Sự phục hồi này giúp EPS phục hồi lên mốc 436,80 đồng/cổ phiếu và đưa P/E trượt về mức 11,29 lần.
Tuy nhiên, đi kèm với đà tăng trưởng lợi nhuận là gánh nặng tài chính đáng chú ý: Tổng tài sản của PHC đã mở rộng lên mốc 3.722,93 tỷ đồng, nhưng được tài trợ chủ yếu bằng nợ phải trả lên tới 3.039,16 tỷ đồng. Với tỷ lệ Nợ/Vốn chủ sở hữu chạm mức 4,44 lần và các khoản phải thu ngắn hạn chiếm hơn 51% tổng tài sản, cổ phiếu PHC đang được thị trường định giá dưới giá trị sổ sách rất sâu (P/B chỉ ở mức 0,39 lần, thị giá quanh 3.990 đồng/cổ phiếu so với giá trị sổ sách hơn 13.480 đồng/cổ phiếu).
Công ty Cổ phần Xây dựng Phục Hưng Holdings (mã chứng khoán: PHC) được thành lập từ năm 2001, là một trong những thương hiệu tổng thầu xây dựng có uy tín tại thị trường Việt Nam. PHC đã khẳng định vị thế qua hàng loạt dự án tổng thầu thi công (Design & Build) các công trình dân dụng, công nghiệp, chung cư cao cấp và hạ tầng kỹ thuật.
Hiện tại, Phục Hưng Holdings có số lượng cổ phiếu đang lưu hành là 50.681.927 cổ phiếu, tương ứng với vốn điều lệ trên 506,8 tỷ đồng. Thị giá giao dịch quanh mốc 3.990 đồng/cổ phiếu đưa vốn hóa thị trường của PHC đạt khoảng 202,2 tỷ đồng.
Lĩnh vực hoạt động cốt lõi
Mô hình kinh doanh của PHC tập trung vào 3 trụ cột chính:
Giai đoạn 2021 – 2025 chứng kiến sự biến động mạnh mẽ về quy mô doanh thu và lợi nhuận của PHC. Từ đỉnh cao doanh thu năm 2022, doanh nghiệp trải qua giai đoạn suy giảm trong 2023–2024 do ngành xây dựng gặp khó khăn chung, trước khi biên lợi nhuận gộp khôi phục ấn tượng trong năm 2025.
| Chỉ tiêu Báo cáo KTKD | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 934.849.322.567 | 1.927.754.523.759 | 1.810.614.036.475 | 1.558.061.385.067 | 1.535.865.374.120 |
| 2. Các khoản giảm trừ | 0 | 8.884.068.625 | 0 | 0 | 0 |
| 3. Doanh thu thuần | 934.849.322.567 | 1.918.870.455.134 | 1.810.614.036.475 | 1.558.061.385.067 | 1.535.865.374.120 |
| 4. Giá vốn hàng bán | 847.907.792.920 | 1.802.704.197.736 | 1.676.772.090.790 | 1.470.558.473.619 | 1.419.364.187.742 |
| 5. Lợi nhuận gộp | 86.941.529.647 | 116.166.257.398 | 133.841.945.685 | 87.502.911.448 | 116.501.186.378 |
| 6. Doanh thu tài chính | 62.556.281.341 | 17.146.330.636 | 6.211.441.464 | 38.837.840.148 | 34.065.303.743 |
| 7. Chi phí tài chính | 45.808.483.574 | 52.440.058.065 | 70.331.515.718 | 45.813.089.464 | 57.524.773.866 |
| Trong đó: Chi phí lãi vay | 43.828.608.917 | 50.985.838.887 | 68.723.258.905 | 43.445.953.512 | 55.048.502.186 |
| 8. Lãi/lỗ trong cty liên kết | 2.523.830.659 | 2.088.039.079 | 1.068.795.533 | 2.053.989.947 | 300.403.703 |
| 9. Chi phí bán hàng | 946.272.634 | 0 | 18.581.819 | 0 | 0 |
| 10. Chi phí quản lý DN | 42.702.515.175 | 61.985.042.638 | 58.559.351.149 | 65.380.597.941 | 71.313.810.324 |
| 11. Lợi nhuận thuần HĐKD | 62.564.370.264 | 20.975.526.410 | 12.212.733.996 | 17.201.054.138 | 22.028.309.634 |
| 12. Thu nhập khác | 13.979.430.273 | 10.586.917.773 | 8.776.848.601 | 2.804.881.818 | 10.741.279.264 |
| 13. Chi phí khác | 7.621.146.972 | 7.876.887.963 | 9.553.142.556 | 4.782.741.258 | 4.205.323.658 |
| 14. Lợi nhuận khác | 6.358.283.301 | 2.710.029.810 | -776.293.955 | -1.977.859.440 | 6.535.955.606 |
| 15. Tổng LNTT | 68.922.653.565 | 23.685.556.220 | 11.436.440.041 | 15.223.194.698 | 28.564.265.240 |
| 18. Chi phí thuế TNDN | 14.052.747.597 | 3.846.345.665 | 3.023.129.412 | 10.444.914.996 | 6.029.131.965 |
| 19. LNST tổng cộng | 54.869.905.968 | 19.839.210.555 | 8.413.310.629 | 4.778.279.702 | 22.535.133.275 |
| 21. LNST cty mẹ | 54.426.414.994 | 20.269.365.218 | 8.973.909.098 | 4.872.948.211 | 22.137.894.410 |
Doanh thu thuần duy trì trên 1.500 tỷ đồng: Năm 2025, PHC ghi nhận doanh thu thuần 1.535,87 tỷ đồng, duy trì ổn định so với năm 2024 (1.558,06 tỷ đồng). Điều này khẳng định khối lượng nghiệm thu từ các dự án xây lắp vẫn diễn ra liên tục bất chấp các rào cản chung của thị trường bất động sản.
Cải thiện biên lợi nhuận gộp: Mặc dù doanh thu thuần giảm nhẹ 1,4%, Lợi nhuận gộp năm 2025 lại tăng mạnh 33,14% lên mốc 116,50 tỷ đồng (so với 87,50 tỷ năm 2024). Biên lợi nhuận gộp nâng từ 5,62% lên 7,58% nhờ công ty tập trung thi công các gói thầu có giá trị gia tăng cao hơn và tối ưu chi phí vật tư đầu vào.
Bứt phá lợi nhuận sau thuế của công ty mẹ: Lợi nhuận sau thuế cổ đông công ty mẹ năm 2025 đạt 22,14 tỷ đồng, tăng trưởng 354,3% so với con số khiêm tốn 4,87 tỷ đồng của năm 2024. Đóng góp vào kết quả này bên cạnh sự cải thiện của lợi nhuận gộp còn có khoản Lợi nhuận khác đạt 6,54 tỷ đồng (nhờ xử lý tài sản và thanh lý vật tư).
Áp lực chi phí tài chính và chi phí quản lý: Chi phí lãi vay năm 2025 tăng lên 55,05 tỷ đồng (tăng 26,7% so với 2024) do dư nợ vay ngắn hạn duy trì ở mức cao. Đồng thời, Chi phí quản lý doanh nghiệp tăng lên mốc 71,31 tỷ đồng, chiếm tới 61,2% lợi nhuận gộp tạo ra trong năm.
Đặc thù ngành xây lắp thể hiện rất rõ trên Bảng cân đối kế toán của PHC: tài sản tập trung chủ yếu ở các khoản phải thu và hàng tồn kho dở dang, trong khi nguồn vốn phụ thuộc lớn vào nợ vay ngắn hạn và khoản phải trả người bán.
| Tài sản & Nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 1.886.012.751.012 | 2.013.250.292.260 | 2.468.347.915.959 | 2.559.728.765.947 | 3.054.701.003.261 |
| I. Tiền & tương đương tiền | 57.871.138.441 | 54.727.881.598 | 160.636.588.364 | 236.265.806.425 | 212.664.747.723 |
| II. Đầu tư tài chính ngắn hạn | 1.827.171.376 | 1.874.079.611 | 51.949.307.274 | 1.999.121.501 | 48.876.378.363 |
| III. Phải thu ngắn hạn | 1.195.277.113.716 | 1.296.330.916.092 | 1.605.572.986.399 | 1.688.904.554.283 | 1.912.523.135.616 |
| IV. Hàng tồn kho | 609.100.193.552 | 636.816.838.269 | 640.655.650.055 | 627.642.830.991 | 859.091.167.830 |
| B. TÀI SẢN DÀI HẠN | 576.589.942.052 | 696.124.016.845 | 703.723.059.100 | 680.583.044.864 | 668.224.518.086 |
| II. Tài sản cố định | 345.493.115.971 | 336.659.824.122 | 326.175.092.680 | 344.392.032.774 | 332.312.639.461 |
| III. Bất động sản đầu tư | 73.523.003.826 | 71.352.913.997 | 69.182.824.168 | 67.012.734.338 | 98.160.044.700 |
| V. Đầu tư tài chính dài hạn | 139.485.974.238 | 245.889.419.454 | 270.415.565.810 | 244.836.628.757 | 216.017.032.460 |
| TỔNG CỘNG TÀI SẢN | 2.462.602.693.064 | 2.709.374.309.105 | 3.172.070.975.059 | 3.240.311.810.811 | 3.722.925.521.347 |
| C. NỢ PHẢI TRẢ | 1.766.692.561.517 | 2.042.404.529.626 | 2.502.530.782.128 | 2.579.142.329.895 | 3.039.163.293.504 |
| I. Nợ ngắn hạn | 1.604.292.561.517 | 1.893.288.247.909 | 2.360.501.355.001 | 2.459.252.284.070 | 2.936.886.127.679 |
| II. Nợ dài hạn | 162.400.000.000 | 149.116.281.717 | 142.029.427.127 | 119.890.045.825 | 102.277.165.825 |
| D. VỐN CHỦ SỞ HỮU | 695.910.131.547 | 666.969.779.479 | 669.540.192.931 | 661.169.480.916 | 683.762.227.843 |
| TỔNG CỘNG NGUỒN VỐN | 2.462.602.693.064 | 2.709.374.309.105 | 3.172.070.975.059 | 3.240.311.810.811 | 3.722.925.521.347 |
Quy mô Các khoản phải thu ngắn hạn quá lớn: Đến cuối năm 2025, Phải thu ngắn hạn của PHC đã cán mốc 1.912,52 tỷ đồng, tăng 13,2% so với năm 2024 và chiếm tới 51,37% tổng tài sản. Việc dòng vốn bị chiếm dụng kéo dài bởi các chủ đầu tư bất động sản gây đọng vốn lớn và tiềm ẩn rủi ro trích lập dự phòng nợ xấu.
Hàng tồn kho gia tăng: Hàng tồn kho năm 2025 tăng vọt lên 859,09 tỷ đồng (tăng 36,8% so với mốc 627,64 tỷ năm 2024), chủ yếu là chi phí sản xuất kinh doanh dở dang tại các công trình thi công chưa đến kỳ nghiệm thủ thanh toán.
Phụ thuộc đòn bẩy Nợ ngắn hạn: Nợ phải trả đạt mốc kỷ lục 3.039,16 tỷ đồng, trong đó Nợ ngắn hạn chiếm 2.936,89 tỷ đồng (chiếm 96,6% tổng nợ). Doanh nghiệp đối mặt với áp lực duy trì hạn mức tín dụng ngân hàng liên tục để tài trợ cho vốn lưu động.
Bộ đệm Tiền mặt đạt hơn 260 tỷ đồng: Điểm tựa thanh khoản tích cực là tổng Tiền, tương đương tiền và Đầu tư tài chính ngắn hạn (tiền gửi ngân hàng) của PHC duy trì ở mức tương đối tốt, đạt 261,54 tỷ đồng tại thời điểm cuối năm 2025.
| Nhóm Chỉ số Tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Sức mạnh tài chính | |||||
| Thanh toán hiện hành (lần) | 1,18 | 1,06 | 1,05 | 1,04 | 1,04 |
| Thanh toán nhanh (lần) | 0,78 | 0,71 | 0,77 | 0,78 | 0,74 |
| Thanh toán lãi vay (lần) | 2,57 | 1,46 | 1,17 | 1,35 | 1,52 |
| Tỷ lệ Nợ / VCSH (lần) | 2,54 | 3,06 | 3,74 | 3,90 | 4,44 |
| Khả năng sinh lời (%) | |||||
| Tỷ lệ lãi gộp (%) | 9,30% | 6,05% | 7,39% | 5,62% | 7,58% |
| Tỷ lệ lãi ròng (%) | 5,82% | 1,06% | 0,50% | 0,31% | 1,44% |
| Tỷ lệ EBIT (%) | 12,06% | 3,89% | 4,43% | 3,77% | 5,44% |
| Hiệu quả quản lý (%) | |||||
| ROA (%) | 2,42% | 0,78% | 0,30% | 0,15% | 0,64% |
| ROE (%) | 9,93% | 2,97% | 1,34% | 0,73% | 3,29% |
| ROIC (%) | 6,21% | 3,83% | 3,26% | 0,97% | 3,52% |
| ROCE (%) | 17,63% | 8,92% | 9,85% | 7,37% | 10,67% |
| Khả năng hoạt động | |||||
| Vòng quay tổng tài sản | 0,42 | 0,74 | 0,62 | 0,49 | 0,44 |
| Vòng quay hàng tồn kho | 1,57 | 2,89 | 2,63 | 2,32 | 1,91 |
| Vòng quay các KPT | 1,07 | 2,22 | 1,68 | 1,28 | 1,32 |
Đòn bẩy tài chính duy trì ở mức rất cao: Tỷ lệ Nợ/VCSH liên tục gia tăng qua các năm, từ 2,54 lần (2021) tăng lên 3,90 lần (2024) và chính thức chạm 4,44 lần vào năm 2025. Đây là mức đòn bẩy thuộc nhóm cao trong ngành xây dựng, đòi hỏi quản trị rủi ro dòng tiền rất chặt chẽ.
Áp lực thanh toán nhanh: Tỷ lệ thanh toán hiện hành đạt 1,04 lần, tuy nhiên Tỷ lệ thanh toán nhanh chỉ đạt 0,74 lần (do lượng hàng tồn kho và chi phí dở dang chiếm tỷ trọng lớn). Điều này phản ánh doanh nghiệp tài trợ phần lớn cho tài sản ngắn hạn bằng các khoản nợ ngắn hạn xoay vòng.
Khả năng bao phủ lãi vay cải thiện nhẹ: Nhờ EBIT năm 2025 tăng lên mốc 83,61 tỷ đồng, Hệ số thanh toán lãi vay nâng lên 1,52 lần (so với 1,35 lần năm 2024 và 1,17 lần năm 2023), giúp doanh nghiệp đảm bảo nghĩa vụ trả nợ vay ngân hàng.
Hồi phục hiệu suất ROE lên 3,29%: Sau khi rơi xuống mức kỷ lục 0,73% năm 2024, chỉ số ROE năm 2025 đã phục hồi lên 3,29% và ROCE đạt 10,67%. Mặc dù đã cải thiện nhưng dư địa nâng cao hiệu suất sử dụng vốn chủ sở hữu vẫn còn rất lớn nếu PHC thu hồi được các khoản phải thu tồn đọng.
| Chỉ số Định giá | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 | Hiện tại |
|---|---|---|---|---|---|---|
| P/E (lần) | 16,06 | 14,45 | 39,25 | 8,87 | 11,29 | 11,29 |
| P/S (lần) | 0,54 | 0,15 | 0,19 | 0,18 | 0,16 | 0,13 |
| P/B (lần) | 1,29 | 0,45 | 0,54 | 0,46 | 0,39 | 0,30 |
| EPS (VNĐ/cp) | 1.073,88 | 399,93 | 177,06 | 96,15 | 436,80 | 436,80 |
Giá trị sổ sách (BVPS) đạt ~13.490 VNĐ/cổ phiếu: Với Vốn chủ sở hữu đạt 683,76 tỷ đồng tính đến cuối năm 2025, giá trị sổ sách của mỗi cổ phiếu PHC đạt khoảng 13.490 VNĐ/cổ phiếu.
Mức chiết khấu P/B sâu (0,30x - 0,39x): Thị giá hiện tại quanh mốc 3.990 VNĐ/cổ phiếu tương ứng với mức P/B chỉ khoảng 0,30 lần (năm 2025 đạt 0,39 lần). Thị trường đang chiết khấu cổ phiếu PHC tới 70% so với giá trị sổ sách, phản ánh sự thận trọng của nhà đầu tư đối với chất lượng tài sản (khoản phải thu lớn) và đòn bẩy nợ cao.
P/E quay lại vùng hợp lý (11,29 lần): Nhờ Lợi nhuận sau thuế năm 2025 hồi phục lên 22,14 tỷ đồng (EPS đạt 436,80 VNĐ), chỉ số P/E đã ổn định trở lại ở mốc 11,29 lần, hợp lý hơn nhiều so với mức biến động trong quá khứ.
P/S cực thấp (0,13x - 0,16x): Chỉ số P/S ở mức 0,13 lần cho thấy với mỗi 1.000 đồng doanh thu tạo ra, thị trường chỉ trả giá 130 đồng vốn hóa. Chỉ cần biên lợi nhuận ròng cải thiện nhẹ 1–2%, lợi nhuận tuyệt đối sẽ bứt phá rất nhanh.
Diễn biến đồ thị kỹ thuật và thanh khoản
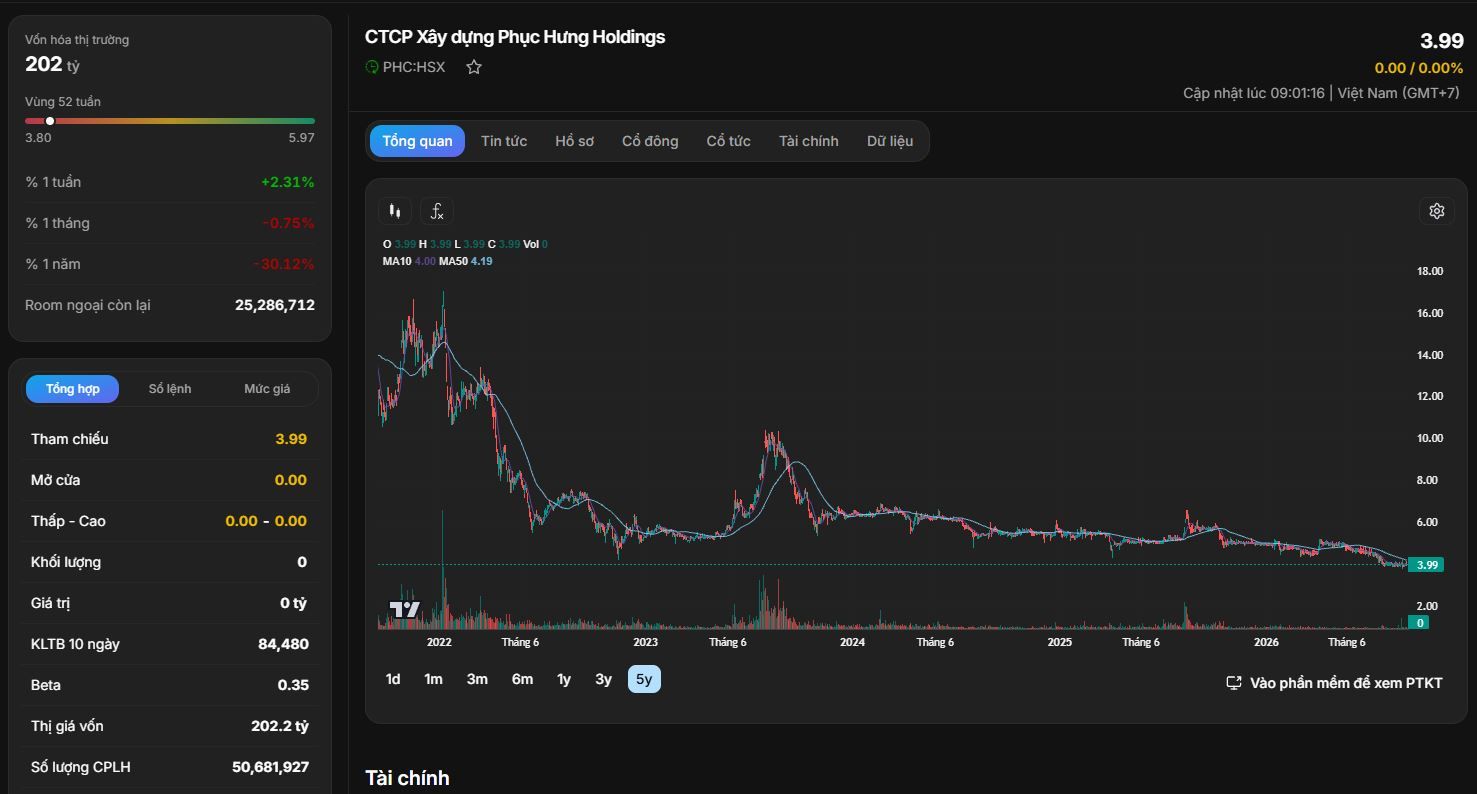
Xu hướng giá & Vùng tích lũy đáy: Cổ phiếu PHC đang giao dịch quanh mức giá 3.990 VNĐ/cổ phiếu (biên độ 52 tuần: 3.800 – 5.970 VNĐ/cổ phiếu). Đồ thị 5 năm cho thấy cổ phiếu đã trải qua chu kỳ giảm giá kéo dài từ đỉnh năm 2022 và đang đi ngang tích lũy tạo nền đáy quanh vùng 3.80 – 4.20 VNĐ.
Chỉ báo đường trung bình: Đường MA10 hiện ở mức 4,00 VNĐ và MA50 ở mốc 4,19 VNĐ. Giá cổ phiếu nằm ngay sát bên dưới các đường trung bình động, phản ánh trạng thái tích lũy nén chặt với biến động giá thấp.
Thanh khoản thị trường: Khối lượng giao dịch trung bình 10 ngày đạt khoảng 84.480 cổ phiếu/phiên. Room nhà đầu tư nước ngoài còn lại rất dồi dào với hơn 25,28 triệu cổ phiếu. Hệ số Beta ở mức 0,35 cho thấy biến động của cổ phiếu PHC ít phụ thuộc vào nhịp đập chung của chỉ số VN-Index.
Luận điểm hỗ trợ khôi phục
Rủi ro cần theo dõi
Định hướng chiến lược đầu tư
Góc nhìn đầu tư tái cấu trúc (Turnaround): PHC là cổ phiếu phù hợp với nhà đầu tư có khẩu vị rủi ro cao, ưu thích chiến lược "săn" cổ phiếu dưới giá trị sổ sách sâu. Vùng giá tích lũy an toàn nằm trong khoảng 3.800 – 4.000 VNĐ/cổ phiếu.
Kịch bản kỳ vọng: Khi các khoản phải thu được thu hồi hiệu quả giúp Nợ/VCSH hạ về dưới 2,5 lần, cổ phiếu PHC có thể được thị trường re-rate định giá P/B lên mốc 0,5x – 0,6x, tương ứng với giá mục tiêu 6.700 – 8.000 VNĐ/cổ phiếu.