Phân tích cổ phiếu PSC (Công ty Cổ phần Vận tải và Dịch vụ Petrolimex Sài Gòn - sàn HNX) mang đến cái nhìn toàn diện về một doanh nghiệp hạ nguồn xăng dầu có vị thế hạ tầng quan trọng thuộc Tập đoàn Xăng dầu Việt Nam (Petrolimex). Giai đoạn 2021–2025 ghi nhận sự tăng trưởng mạnh mẽ về quy mô doanh thu của PSC, lập đỉnh 795,24 tỷ đồng vào năm 2025 (+10,65% so với năm 2024). Lợi nhuận sau thuế năm 2025 phục hồi ngoạn mục đạt 7,74 tỷ đồng (gấp gần 8 lần so với mức đáy 0,99 tỷ đồng của năm 2024).
Sở hữu tổng tài sản mở rộng lên 281,81 tỷ đồng, đội xe vận tải chuyên dụng dồi dào cùng khối bất động sản đầu tư duy trì dòng tiền đều đặn, PSC đang giao dịch ở mức định giá vô cùng hấp dẫn với P/E ở mức 9,67 lần và P/B chiết khấu sâu ở mốc 0,62 lần. Bài viết chuyên sâu dưới đây sẽ phân tích chi tiết báo cáo tài chính, sức khỏe cơ cấu vốn, hiệu quả vận hành và kỹ thuật đồ thị nhằm cung cấp góc nhìn đầu tư toàn diện nhất về cổ phiếu PSC.
Công ty Cổ phần Vận tải và Dịch vụ Petrolimex Sài Gòn (Mã chứng khoán: PSC - sàn HNX) có vốn hóa thị trường đạt 67 tỷ đồng, tương ứng khối lượng cổ phiếu đang lưu hành là 7.200.000 cổ phiếu. PSC đóng vai trò trụ cột trong chuỗi logistics, vận tải đường bộ và phân phối xăng dầu tại thị trường trọng điểm phía Nam.
Mô hình kinh doanh của PSC tập trung vào 3 mảng cốt lõi:
| Chỉ tiêu KQKD | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu | 436.326.249.554 | 780.903.907.466 | 736.923.325.291 | 718.691.821.370 | 795.244.810.400 |
| Các khoản giảm trừ | 0 | 0 | 0 | 0 | 0 |
| Doanh thu thuần | 436.326.249.554 | 780.903.907.466 | 736.923.325.291 | 718.691.821.370 | 795.244.810.400 |
| Giá vốn hàng bán | 393.532.325.358 | 711.708.686.027 | 665.694.244.001 | 642.029.985.772 | 717.391.380.877 |
| Lợi nhuận gộp | 42.793.924.196 | 69.195.221.439 | 71.229.081.290 | 76.661.835.598 | 77.853.429.523 |
| Doanh thu tài chính | 45.222.645 | 58.109.285 | 52.227.554 | 48.117.445 | 63.432.577 |
| Chi phí tài chính | 4.644.218.775 | 4.336.230.443 | 3.666.550.886 | 2.505.520.062 | 5.090.644.563 |
| Trong đó: Chi phí lãi vay | 4.790.339.632 | 4.413.855.443 | 3.621.550.886 | 2.476.270.062 | 4.240.044.563 |
| Chi phí bán hàng | 16.664.496.072 | 27.094.613.696 | 25.615.643.453 | 22.876.716.230 | 27.770.656.398 |
| Chi phí quản lý DN | 12.184.023.463 | 22.602.069.185 | 31.870.778.222 | 37.045.759.264 | 34.612.189.286 |
| LN thuần từ HĐKD | 9.346.408.531 | 15.220.417.400 | 10.128.336.283 | 14.281.957.487 | 10.443.371.853 |
| Lợi nhuận khác | 856.470.179 | -3.908.381.768 | 206.001.688 | -6.420.067.251 | 117.279.256 |
| Tổng LNTT | 10.202.878.710 | 11.312.035.632 | 10.334.337.971 | 7.861.890.236 | 10.560.651.109 |
| LNST Doanh nghiệp | 7.859.774.843 | 5.617.400.492 | 7.831.804.899 | 990.639.063 | 7.741.077.260 |
Báo cáo kết quả hoạt động kinh doanh của PSC giai đoạn 2021–2025 phản ánh chu kỳ bứt phá doanh thu cùng sự phục hồi mạnh mẽ của lợi nhuận sau giai đoạn khó khăn năm 2024:
Doanh thu thuần lập đỉnh 795,24 tỷ đồng: Doanh thu năm 2025 đạt 795,24 tỷ đồng, tăng 10,65% so với năm 2024 (718,69 tỷ đồng) và vượt đỉnh cũ năm 2022 (780,90 tỷ đồng). Sự gia tăng về nhu cầu tiêu thụ nhiên liệu và khối lượng vận tải phục hồi là động lực kéo doanh thu tăng trưởng.
Lợi nhuận gộp duy trì xu hướng tăng: Lợi nhuận gộp năm 2025 đạt 77,85 tỷ đồng, tăng nhẹ so với 76,66 tỷ đồng năm 2024 và tăng tới 81,9% so với năm 2021 (42,79 tỷ đồng). Biên lợi nhuận gộp năm 2025 duy trì ở mức 9,79%.
Tiết giảm chi phí quản lý doanh nghiệp: Chi phí quản lý doanh nghiệp năm 2025 giảm xuống còn 34,61 tỷ đồng (-6,57% so với mức 37,05 tỷ đồng năm 2024), thể hiện nỗ lực tối ưu hóa bộ máy vận hành của ban lãnh đạo.
Tài chính và lãi vay biến động theo dư nợ: Chi phí tài chính năm 2025 ghi nhận 5,09 tỷ đồng, trong đó chi phí lãi vay đạt 4,24 tỷ đồng do công ty gia tăng vay nợ ngắn và dài hạn để đầu tư mở rộng tài sản cố định.
Lợi nhuận sau thuế phục hồi gấp 7,8 lần: Lợi nhuận sau thuế năm 2025 bứt phá đạt 7,74 tỷ đồng (so với 0,99 tỷ đồng năm 2024). Năm 2024, công ty bị ảnh hưởng nặng nề do chi phí khác tăng đột biến (8,16 tỷ đồng), do đó sự quay trở lại mốc lợi nhuận 7,7 - 7,8 tỷ đồng khẳng định nội lực cốt lõi của PSC đã lấy lại đà tăng trưởng.
| Chỉ tiêu KQKD | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu | 436.326.249.554 | 780.903.907.466 | 736.923.325.291 | 718.691.821.370 | 795.244.810.400 |
| Các khoản giảm trừ | 0 | 0 | 0 | 0 | 0 |
| Doanh thu thuần | 436.326.249.554 | 780.903.907.466 | 736.923.325.291 | 718.691.821.370 | 795.244.810.400 |
| Giá vốn hàng bán | 393.532.325.358 | 711.708.686.027 | 665.694.244.001 | 642.029.985.772 | 717.391.380.877 |
| Lợi nhuận gộp | 42.793.924.196 | 69.195.221.439 | 71.229.081.290 | 76.661.835.598 | 77.853.429.523 |
| Doanh thu tài chính | 45.222.645 | 58.109.285 | 52.227.554 | 48.117.445 | 63.432.577 |
| Chi phí tài chính | 4.644.218.775 | 4.336.230.443 | 3.666.550.886 | 2.505.520.062 | 5.090.644.563 |
| Trong đó: Chi phí lãi vay | 4.790.339.632 | 4.413.855.443 | 3.621.550.886 | 2.476.270.062 | 4.240.044.563 |
| Chi phí bán hàng | 16.664.496.072 | 27.094.613.696 | 25.615.643.453 | 22.876.716.230 | 27.770.656.398 |
| Chi phí quản lý DN | 12.184.023.463 | 22.602.069.185 | 31.870.778.222 | 37.045.759.264 | 34.612.189.286 |
| LN thuần từ HĐKD | 9.346.408.531 | 15.220.417.400 | 10.128.336.283 | 14.281.957.487 | 10.443.371.853 |
| Lợi nhuận khác | 856.470.179 | -3.908.381.768 | 206.001.688 | -6.420.067.251 | 117.279.256 |
| Tổng LNTT | 10.202.878.710 | 11.312.035.632 | 10.334.337.971 | 7.861.890.236 | 10.560.651.109 |
| LNST Doanh nghiệp | 7.859.774.843 | 5.617.400.492 | 7.831.804.899 | 990.639.063 | 7.741.077.260 |
Tài sản mở rộng kỷ lục lên 281,81 tỷ đồng: Tổng tài sản của PSC tăng thêm 27,24% trong năm 2025, từ 221,48 tỷ đồng lên 281,81 tỷ đồng. Đóng góp chủ yếu vào đợt mở rộng này là sự gia tăng của Phải thu ngắn hạn và Tài sản cố định.
Gia tăng đầu tư đổi mới phương tiện và tài sản cố định:
Dòng tiền và quản trị công nợ ngắn hạn:
Cơ cấu nguồn vốn và nợ vay:
| Nhóm chỉ số | Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Sinh lợi | Tỷ lệ lãi ròng (%) | 1,80% | 0,72% | 1,06% | 0,14% | 0,97% |
| Tỷ lệ lãi gộp (%) | 9,81% | 8,86% | 9,67% | 10,67% | 9,79% | |
| Tỷ lệ EBIT (%) | 3,44% | 2,01% | 1,89% | 1,44% | 1,86% | |
| Thanh toán | Thanh toán hiện hành (lần) | 0,65 | 0,68 | 0,72 | 0,56 | 0,90 |
| Thanh toán nhanh (lần) | 0,54 | 0,53 | 0,58 | 0,41 | 0,77 | |
| Thanh toán lãi vay (lần) | 3,13 | 3,56 | 3,85 | 4,17 | 3,49 | |
| Nợ / VCSH (lần) | 1,15 | 1,08 | 0,96 | 0,95 | 1,32 | |
| Hiệu suất | ROA (%) | 2,88% | 2,23% | 3,25% | 0,43% | 3,08% |
| ROE (%) | 6,41% | 4,70% | 6,56% | 0,85% | 6,59% | |
| ROIC (%) | 6,55% | 4,84% | 7,12% | 0,92% | 6,44% | |
| Hoạt động | Vòng quay tổng TS (vòng) | 1,60 | 3,09 | 3,06 | 3,14 | 3,16 |
| Vòng quay HTK (vòng) | 82,78 | 119,89 | 103,07 | 112,91 | 126,87 | |
| Vòng quay KPT (vòng) | 21,70 | 33,48 | 25,69 | 28,85 | 30,52 | |
| Định giá | EPS (Đồng) | 1.091,64 | 780,19 | 1.087,75 | 137,59 | 1.075,15 |
| P/E (Lần) | 13,74 | 17,30 | 10,94 | 80,68 | 9,67 | |
| P/S (Lần) | 0,25 | 0,12 | 0,12 | 0,11 | 0,09 | |
| P/B (Lần) | 0,90 | 0,82 | 0,71 | 0,70 | 0,62 |
Hiệu suất sinh lời phục hồi về mức trung bình:
Hiệu quả quản lý dòng vốn tốt:
Chỉ số định giá PSC chiết khấu rất sâu:
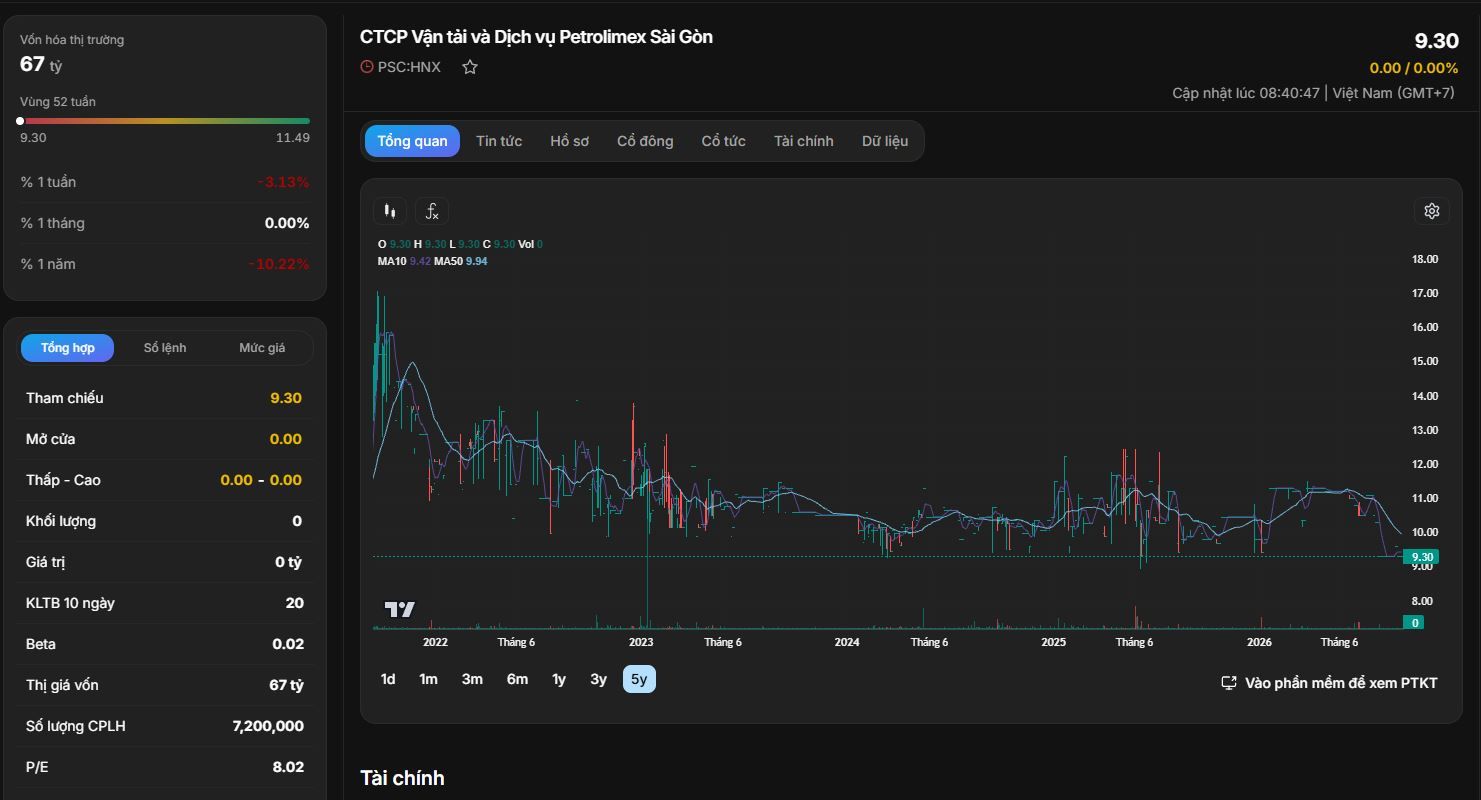
Thông số giao dịch kỹ thuật PSC:
Nhận định đồ thị giá:
Nền giá tích lũy vùng đáy lịch sử: Đồ thị kỹ thuật 5 năm ghi nhận PSC đang nằm trong vùng giá thấp nhất trong vòng 3 năm qua quanh mốc 9,30 VNĐ/cổ phiếu. Sau nhịp sụt giảm từ đỉnh 18,00 VNĐ (năm 2021–2022), cổ phiếu đã tạo nền tích lũy đi ngang cạn kiệt nguồn cung.
Đặc điểm thanh khoản thấp (Cổ phiếu cô đặc): Với khối lượng giao dịch bình quân 10 phiên chỉ 20 cổ phiếu, PSC là mã có thanh khoản rất thấp do cổ đông nội bộ và tập đoàn mẹ nắm giữ phần lớn.
Vùng hỗ trợ và kháng cự kỹ thuật:
Định giá P/B ở mức 0,62 lần - Biên an toàn rất cao: Cổ phiếu đang giao dịch ở vùng giá 9.300 VNĐ, thấp hơn rất nhiều so với giá trị sổ sách 16.835 VNĐ/cổ phiếu. Nhà đầu tư mua PSC ở mức giá này gần như đang sở hữu doanh nghiệp với mức giá chiết khấu 38% so với tài sản thuần.
Kỳ vọng gia tăng sản lượng vận tải từ đầu tư mở rộng đội xe: Việc gia tăng tài sản cố định trong năm 2025 lên 168,29 tỷ đồng giúp nâng cao năng lực chuyên chở xăng dầu, tạo tiền đề bứt phá doanh thu và lợi nhuận cho giai đoạn 2026–2027.
Lợi nhuận cốt lõi phục hồi mạnh mẽ: Sự trở lại của mức LNST hơn 7,7 tỷ đồng năm 2025 xác nhận hoạt động kinh doanh đã ổn định trở lại sau các khoản chi phí bất thường của năm 2024.
Chiến lược đầu tư: