Trước thời điểm mở cửa phiên giao dịch 17/9, các công ty chứng khoán đã đưa ra đánh giá phân tích chi tiết đối với ba mã cổ phiếu VCB, NTP và VSC.
Chứng khoán BIDV (BSC) đưa ra khuyến nghị Mua đối với cổ phiếu VCB của Ngân hàng TMCP Ngoại thương Việt Nam. BSC đặt giá mục tiêu 77.800 đồng/CP, tương đương tiềm năng tăng giá 30% so với giá đóng cửa ngày 15/9/2026. Mức giá này sử dụng định giá kết hợp P/B (tỷ trọng 70%, P/B mục tiêu 2.4x dựa trên giá trị sổ sách 2026F) và P/E (tỷ trọng 30%, P/E mục tiêu 16x). So với báo cáo gần nhất, giá định giá nhích nhẹ 2,6% chủ yếu do điều chỉnh tăng 10% dự phóng lợi nhuận trước thuế năm 2026.
Cơ sở đầu tư trước hết đến từ việc thay đổi quy định về chỉ số LDR. Việc nâng tỷ lệ tiền gửi Kho bạc Nhà nước tính vào LDR từ 20% lên 50% giúp VCB giải phóng khoảng 47 nghìn tỷ đồng dư địa cho vay (tương đương 2,7% tổng dư nợ hiện tại) mà không tốn chi phí huy động thêm tiền gửi. Việc cải thiện biên lãi thuần (NIM) đóng vai trò đòn bẩy thúc đẩy tăng trưởng lợi nhuận giai đoạn 2026F – 2027F đạt lần lượt 20% và 9%, cao hơn đáng kể so với mức 2% - 4% của giai đoạn 2024 - 2025.
Bên cạnh đó, chất lượng tài sản của VCB tiếp tục duy trì vị thế dẫn đầu toàn ngành với tỷ lệ bao phủ nợ xấu đạt 280%, vượt xa mức trung bình 84% của toàn ngành ngân hàng. Định giá P/B TTM hiện giao dịch quanh mốc 2.0x – ngưỡng thấp nhất trong vòng 8 năm qua, trong khi triển vọng lợi nhuận đang bước vào chu kỳ tăng tốc.
Giá cổ phiếu VCB trong 12 tháng tới còn nhận hỗ trợ từ nhiều động lực như kế hoạch phát hành riêng lẻ 6,5% cổ phần cho nhà đầu tư nước ngoài, đợt giải ngân mua cổ phiếu từ các quỹ ETF FTSE Emerging Markets bắt đầu từ tháng 9/2026, cùng khả năng hoàn nhập khoảng 1,3 nghìn tỷ đồng dự phòng trái phiếu.
BSC nâng dự báo lợi nhuận trước thuế năm 2026F và 2027F thêm lần lượt 10% và 5%, lên mức 53 nghìn tỷ đồng (tăng 20,6%) và 57,9 nghìn tỷ đồng (tăng 9%). Con số dự phóng cho năm 2026F tương đương 119% so với mục tiêu 44,5 nghìn tỷ đồng mà ngân hàng đề ra. Tỷ lệ hoàn thành kế hoạch năm thực tế đã đạt 66% ngay trong nửa đầu năm 2026. Trong mô hình điều chỉnh, BSC nâng 8% dự phóng thu nhập lãi thuần và tăng 33% dự phóng thu nhập ngoài lãi.
Chứng khoán KB Việt Nam (KBSV) khuyến nghị Mua cho cổ phiếu NTP của CTCP Nhựa Tiền Phong với mức giá mục tiêu 73.200 đồng/CP.
KBSV dự báo sản lượng tiêu thụ của NTP sẽ đạt mức tăng trưởng kép (CAGR) 2,3% trong giai đoạn 2026 - 2028. Các động lực chính thúc đẩy đà tăng trưởng này bao gồm tiến độ giải ngân đầu tư hạ tầng được đẩy mạnh tại miền Bắc, dòng vốn FDI gia tăng vào các địa phương kéo theo nhu cầu hạ tầng, và lượng đơn hàng từ mảng dự án ghi nhận tốc độ tăng tốc tốt.
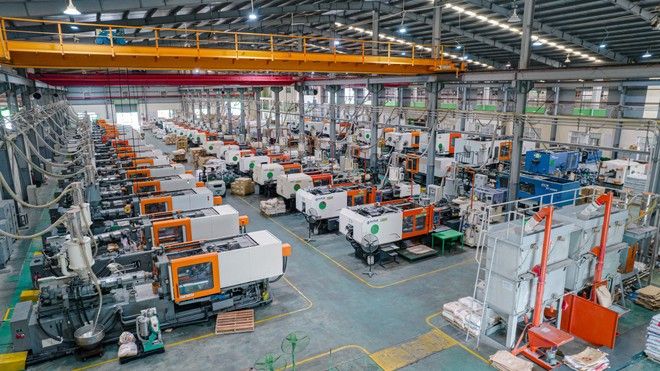
Mặc dù biến động giá hạt nguyên liệu dự kiến áp đặt áp lực lên biên lợi nhuận của NTP trong nửa cuối năm 2026, doanh nghiệp vẫn bảo toàn được triển vọng tăng trưởng trung hạn nhờ chính sách chủ động tích trữ nguyên liệu giá hợp lý cùng mạng lưới cung ứng đa dạng. KBSV nhận định tình trạng dư cung hạt nhựa tại Trung Quốc vẫn duy trì trong trung hạn cùng xu hướng hạ nhiệt của các xung đột sẽ giúp giảm bớt sức ép chi phí cho doanh nghiệp toàn ngành.
Một yếu tố hỗ trợ quan trọng khác là kế hoạch Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) thoái toàn bộ 37,1% vốn tại NTP, kỳ vọng tạo cú hích tái định giá. Thương vụ này mở ra cơ hội giúp NTP thu hút nhà đầu tư chiến lược mới, tạo lực cộng hưởng trong mô hình kinh doanh và định giá lại doanh nghiệp trên thị trường.
Chứng khoán SHS đưa ra mức giá mục tiêu 12 tháng cho cổ phiếu VSC của CTCP Container Việt Nam là 16.240 đồng/CP, tương đương tiềm năng tăng giá 23,5% so với thị giá hiện tại.
VSC sở hữu hệ sinh thái cảng biển và logistics tương đối hoàn chỉnh, bao gồm khai thác cảng, kho bãi, vận tải và logistics. Tại Hải Phòng, công ty vận hành 4 cảng với tổng công suất thiết kế khoảng 2,15 triệu TEU/năm. Trong đó, 3 cảng nằm liền kề tạo thành cụm cầu bến dài khoảng 1.500m, mang lại lợi thế lớn về quy mô và khả năng tối ưu hóa khai thác. Việc đầu tư vào HAH và phát triển liên doanh HAGSL giúp VSC từng bước mở rộng sang vận tải biển, hoàn thiện chuỗi giá trị và mở thêm dư địa tăng trưởng trung hạn.
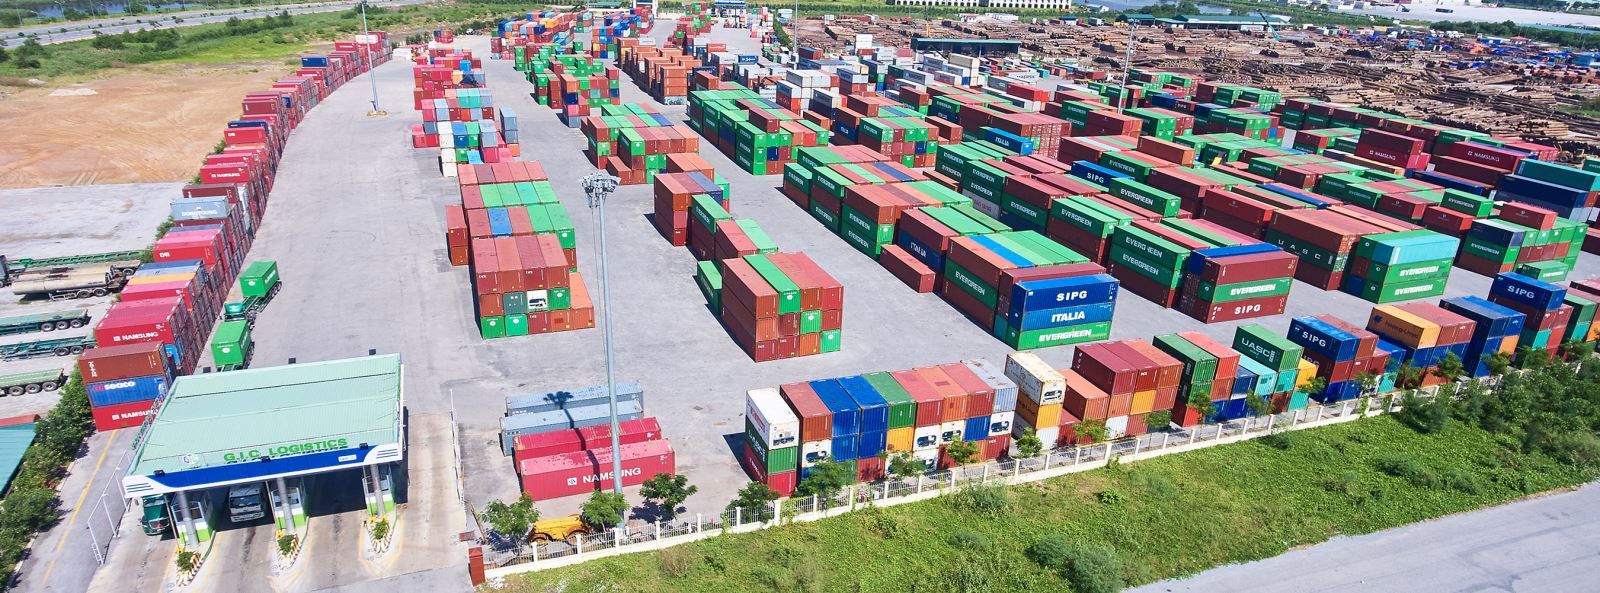
Dù thị trường vận tải container toàn cầu bước vào giai đoạn phân hóa do áp lực dư cung (nguồn cung năm 2026 dự báo tăng 3,6% so với mức tăng trưởng cầu 3%), ngành logistics Việt Nam vẫn hưởng lợi từ tăng trưởng thương mại. Kim ngạch xuất nhập khẩu 8 tháng năm 2026 đạt 770,14 tỷ USD, sản lượng container qua cảng 6 tháng đầu năm tăng 12%, tạo nền tảng thuận lợi cho các doanh nghiệp sở hữu vị trí và công suất khai thác lớn như VSC.
Kết quả kinh doanh quý II/2026 của VSC ghi nhận sự bứt phá mạnh mẽ khi doanh thu thuần đạt 861 tỷ đồng (tăng 7%), lợi nhuận gộp đạt 376 tỷ đồng (tăng 48%), nâng biên lợi nhuận gộp lên 44% so với mức 31% cùng kỳ. Lợi nhuận từ công ty liên doanh, liên kết tăng mạnh lên 112 tỷ đồng, chủ yếu nhờ đóng góp từ HAH, giúp lợi nhuận sau thuế hợp nhất đạt 244 tỷ đồng (tăng 64%), mức cao nhất tính theo quý. Lũy kế 6 tháng đầu năm 2026, VSC đã hoàn thành 53% kế hoạch doanh thu và 51% kế hoạch lợi nhuận trước thuế cả năm.
SHS kết hợp phương pháp FCFF và EV/EBITDA để định giá VSC. Thị giá cổ phiếu sau khi giảm hơn 50% từ đỉnh 27.500 đồng/CP vào tháng 3/2026 đã phản ánh đáng kể các áp lực về chi phí vốn, pha loãng và biến động cổ đông, trong khi khả năng mở rộng chuỗi giá trị thông qua HAH và HAGSL đóng vai trò động lực tăng trưởng trung hạn.
Về cơ cấu cổ đông, biến động nhóm cổ đông lớn là yếu tố cần theo dõi khi VietinBank Capital nâng sở hữu lên 19% trước khi thoái toàn bộ vốn trong năm 2025, còn Leadvisors mua 16,03% và bán sạch chỉ sau hơn 3 tháng trong năm 2026. Diễn biến này cho thấy tính ổn định của nhóm cổ đông tổ chức không cao, phản ánh xu hướng đầu tư ngắn hạn và có thể gia tăng biến động cho cổ phiếu VSC.
Các rủi ro chính đối với VSC gồm đòn bẩy tài chính và chi phí vốn cao, rủi ro pha loãng từ kế hoạch tăng vốn, nguy cơ cạnh tranh dư cung công suất cảng tại Hải Phòng, biến động thương mại, địa chính trị, giá nhiên liệu và cước vận tải, tình trạng dư cung đội tàu container, cùng tiến độ và hiệu quả của các dự án M&A, cảng nước sâu và kế hoạch mở rộng đội tàu.