Trong chu kỳ biến động mạnh mẽ của thị trường chứng khoán Việt Nam, cổ phiếu của các doanh nghiệp thuộc mảng xây lắp, hạ tầng và xuất khẩu lao động luôn thu hút sự quan tâm lớn. Công ty Cổ phần SIMCO Sông Đà (UPCoM: SDA) từng là một tên tuổi quen thuộc gắn liền với hệ sinh thái Sông Đà danh tiếng. Tuy nhiên, chặng đường 5 năm từ 2021 đến 2025 ghi nhận những thăng trầm khốc liệt trong hoạt động kinh doanh của doanh nghiệp này, với đỉnh điểm là khoản lỗ xấp xỉ 100 tỷ đồng trong năm 2024 trước khi có những tín hiệu hồi phục đầu tiên vào năm 2025. Bài viết dưới đây sẽ phân tích chuyên sâu về sức khỏe tài chính, chất lượng tài sản, hiệu quả vận hành và định giá cổ phiếu SDA nhằm giúp nhà đầu tư có cái nhìn toàn diện nhất.
Công ty Cổ phần SIMCO Sông Đà (SDA), tiền thân là Công ty Cổ phần Tấm lợp & Vật liệu Xây dựng Sông Đà, được thành lập và phát triển dựa trên nền tảng của Tập đoàn Sông Đà. Trải qua nhiều giai đoạn tái cấu trúc, doanh nghiệp hiện hoạt động đa ngành với các trụ cột chính bao gồm:
Cổ phiếu SDA đang giao dịch trên sàn UPCoM với số lượng cổ phiếu lưu hành là 26.205.990 cổ phiếu. Với mức thị giá giao dịch quanh ngưỡng 1.800 VNĐ/cổ phiếu, giá trị vốn hóa thị trường của SIMCO Sông Đà hiện thu hẹp về mức khoảng 47,2 tỷ đồng.
Hiện tại, cơ cấu cổ đông của SDA tương đối phân tán sau các đợt thoái vốn của các cổ đông lớn. Khối lượng giao dịch trung bình 10 phiên gần nhất đạt khoảng 49.560 cổ phiếu/phiên. Sự suy giảm quy mô tài sản và hoạt động kinh doanh thu hẹp đã khiến dòng tiền lớn rút khỏi cổ phiếu này, đưa SDA về nhóm cổ phiếu có quy mô nhỏ (penny) trên thị trường.
Giai đoạn 2021 - 2025 cho thấy quy mô hoạt động của SDA bị thu hẹp đáng kể. Bảng dưới đây tổng hợp chi tiết kết quả hoạt động kinh doanh của doanh nghiệp qua 5 năm:
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 46.705.893.427 | 62.038.315.023 | 44.676.610.785 | 41.330.743.041 | 21.467.867.808 |
| 2. Các khoản giảm trừ | 73.260.000 | 23.857.500 | 0 | 0 | 0 |
| 3. Doanh thu thuần | 46.632.633.427 | 62.014.457.523 | 44.676.610.785 | 41.330.743.041 | 21.467.867.808 |
| 4. Giá vốn hàng bán | 42.843.723.375 | 56.171.466.060 | 43.914.887.245 | 40.975.331.746 | 19.618.559.970 |
| 5. Lợi nhuận gộp | 3.788.910.052 | 5.842.991.463 | 761.723.540 | 355.411.295 | 1.849.307.838 |
| 6. Doanh thu tài chính | 5.243.054.615 | 1.813.117.609 | 19.621.821.068 | 416.301.640 | 1.130.757.548 |
| 7. Chi phí tài chính | -9.039.415.841 | 2.977.999.270 | 44.066.136.886 | 31.632.780.647 | -35.815.345.614 |
| Trong đó: Chi phí lãi vay | 72.666.103 | 274.923.945 | 1.184.317.317 | 678.871.467 | 1.013.890.770 |
| 8. Chi phí quản lý doanh nghiệp | -5.013.550.902 | 3.679.132.963 | 5.641.183.183 | 73.830.790.100 | 36.420.352.172 |
| 9. LNTT từ HĐKD | 23.084.931.410 | 998.976.839 | -29.323.775.461 | -104.691.857.812 | 2.375.058.828 |
| 10. Lợi nhuận khác | 259.654.752 | -188.965.100 | 65.772.334 | 4.549.235.050 | -12.543.304 |
| 11. LNST của cổ đông công ty mẹ | 23.344.586.162 | 810.011.739 | -29.258.003.127 | -100.142.622.762 | 2.362.515.524 |
Giai đoạn 2021 - 2022: Doanh thu thuần đạt đỉnh vào năm 2022 với 62,01 tỷ đồng, tăng 33,0% so với năm 2021 nhờ sự trở lại của mảng xuất khẩu lao động sau đại dịch. Tuy nhiên, lợi nhuận gộp tương đối mỏng, dao động từ 3,78 tỷ đến 5,84 tỷ đồng.
Giai đoạn suy thoái 2023 - 2024: Doanh thu thuần liên tục sụt giảm, về mức 41,33 tỷ đồng vào năm 2024. Đáng chú ý, năm 2024 ghi nhận khoản lỗ kỷ lục -100,14 tỷ đồng. Nguyên nhân cốt lõi đến từ chi phí quản lý doanh nghiệp tăng vọt lên 73,83 tỷ đồng (do doanh nghiệp phải trích lập dự phòng các khoản nợ khó đòi và chi phí trích lập tài sản) cùng chi phí tài chính ghi nhận 31,63 tỷ đồng.
Điểm sáng năm 2025: Doanh thu thuần tiếp tục giảm xuống 21,47 tỷ đồng, tuy nhiên lợi nhuận sau thuế của công ty mẹ đã đảo chiều thành công, đạt 2,36 tỷ đồng. Sự phục hồi này không đến từ sự bùng nổ của doanh thu cốt lõi mà phần lớn nhờ việc hoàn nhập hoặc giảm trừ chi phí tài chính (ghi nhận âm 35,82 tỷ đồng trong năm 2025).
Tổng tài sản của SDA đã bị thu hẹp đáng kể từ mức 343,05 tỷ đồng (năm 2021) xuống còn 155,73 tỷ đồng (năm 2025), tương ứng giảm hơn 54,6% quy mô tài sản trong vòng 5 năm.
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| I. TÀI SẢN LƯU ĐỘNG | 53.531.685.239 | 70.796.379.598 | 89.633.982.934 | 32.206.533.110 | 33.001.493.057 |
| - Tiền & tương đương tiền | 526.431.158 | 168.732.699 | 631.241.939 | 268.422.227 | 144.519.469 |
| - Đầu tư tài chính ngắn hạn | 5.600.000.000 | 5.600.000.000 | 5.600.100.000 | 5.600.100.000 | 5.600.100.000 |
| - Phải thu ngắn hạn | 46.824.168.408 | 60.954.056.226 | 83.339.871.495 | 26.212.844.102 | 27.200.470.120 |
| - Hàng tồn kho | 89.834.323 | 3.426.920.623 | 47.896.364 | 47.896.364 | 47.896.364 |
| - Tài sản ngắn hạn khác | 491.251.350 | 646.670.050 | 14.873.136 | 77.270.417 | 8.507.104 |
| II. TÀI SẢN DÀI HẠN | 289.515.882.730 | 235.408.849.787 | 168.392.364.104 | 123.914.237.085 | 122.730.268.059 |
| - Phải thu dài hạn | 1.000.000.000 | 1.000.000.000 | 11.000.000.000 | 1.024.600.000 | 1.000.000.000 |
| - Tài sản cố định | 26.913.107.134 | 23.489.220.522 | 17.706.623.096 | 14.400.161.420 | 18.723.576.790 |
| - Bất động sản đầu tư | 6.846.728.945 | 8.355.201.150 | 7.489.650.972 | 9.659.620.812 | 9.203.337.372 |
| - Tài sản dở dang dài hạn | 75.902.112.441 | 75.902.112.441 | 75.902.112.441 | 80.701.112.441 | 75.902.112.441 |
| - Đầu tư tài chính dài hạn | 178.384.412.287 | 126.651.678.306 | 56.261.221.382 | 18.107.513.459 | 17.887.223.103 |
| - Tài sản dài hạn khác | 469.521.923 | 10.637.368 | 32.756.213 | 21.228.953 | 14.018.353 |
| TỔNG TÀI SẢN | 343.047.567.969 | 306.205.229.385 | 258.026.347.038 | 156.120.770.195 | 155.731.761.116 |
Lượng tiền mặt kiệt quệ: Tiền và các khoản tương đương tiền tính đến cuối năm 2025 chỉ còn 144,5 triệu đồng (chiếm chưa đầy 0,1% tổng tài sản). Đây là mức thanh khoản cực kỳ nguy hại, cho thấy công ty gần như không có đệm tiền mặt để duy trì các hoạt động vận hành thường nhật.
Sự sụt giảm của các khoản đầu tư dài hạn: Khoản mục đầu tư tài chính dài hạn bị sụt giảm nghiêm trọng từ 178,38 tỷ đồng (năm 2021) xuống còn 17,89 tỷ đồng (năm 2025). Điều này phản ánh việc doanh nghiệp phải thoái vốn, thoái đầu tư hoặc trích lập giảm giá tài sản đống vốn tại các dự án liên kết/công ty con không hiệu quả.
Tài sản dở dang dài hạn tồn đọng: Chỉ số tài sản dở dang dài hạn duy trì biến động quanh mốc 75,9 - 80,7 tỷ đồng suốt giai đoạn 2021 - 2025 (chiếm 48,7% tổng tài sản vào năm 2025). Việc các dự án đầu tư dở dang bị đóng băng qua nhiều năm mà không thể đưa vào khai thác thương mại tạo nên gánh nặng chi phí vốn lớn cho SDA.
Cơ cấu nguồn vốn
Bảng cân đối nguồn vốn ghi nhận sự suy giảm mạnh của nguồn vốn chủ sở hữu do ảnh hưởng từ các khoản lỗ lũy kế.
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| I. NỢ PHẢI TRẢ | 79.031.922.306 | 90.424.697.653 | 71.503.818.433 | 69.740.864.352 | 66.989.339.749 |
| - Nợ ngắn hạn | 49.945.796.937 | 62.307.808.999 | 50.977.885.209 | 52.561.958.725 | 50.878.963.650 |
| - Nợ dài hạn | 29.086.125.369 | 28.116.888.654 | 20.525.933.224 | 17.178.905.627 | 16.110.376.099 |
| II. VỐN CHỦ SỞ HỮU | 264.015.645.663 | 215.780.531.732 | 186.522.528.605 | 86.379.905.843 | 88.742.421.367 |
| TỔNG NGUỒN VỐN | 343.047.567.969 | 306.205.229.385 | 258.026.347.038 | 156.120.770.195 | 155.731.761.116 |
Áp lực nợ ngắn hạn: Nợ ngắn hạn duy trì ở mức 50,88 tỷ đồng vào năm 2025, vượt xa tổng tài sản lưu động hiện có (33,00 tỷ đồng).
Hệ số Nợ/VCSH gia tăng: Tỷ lệ Nợ/VCSH tăng từ 0,30 lần (năm 2021) lên 0,75 lần (năm 2025). Việc vốn chủ sở hữu bị bốc hơi từ 264 tỷ đồng xuống còn 88,74 tỷ đồng đã vô hình trung đẩy tỷ lệ đòn bẩy tài chính của công ty lên cao dù tổng nợ tuyệt đối có xu hướng giảm nhẹ.
Hiệu quả vận hành và khả năng thanh toán
Các chỉ số tài chính tổng hợp phản ánh rõ nét cuộc khủng hoảng vận hành của SDA trong giai đoạn 2023 - 2024 và mức độ hồi phục khiêm tốn của năm 2025.
| Chỉ tiêu tài chính | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Hiệu quả sinh lời | |||||
| Tỷ lệ lãi ròng (%) | 50,06% | 1,31% | -65,49% | -242,31% | 11,00% |
| Tỷ lệ lãi gộp (%) | 8,13% | 9,42% | 1,70% | 0,86% | 8,61% |
| ROA (%) | 6,66% | 0,25% | -10,37% | -48,36% | 1,52% |
| ROE (%) | 10,16% | 0,34% | -14,54% | -73,39% | 2,70% |
| Sức mạnh tài chính | |||||
| Thanh toán hiện hành (lần) | 1,07 | 1,14 | 1,76 | 0,61 | 0,65 |
| Thanh toán nhanh (lần) | 1,06 | 1,07 | 1,76 | 0,61 | 0,65 |
| Thanh toán lãi vay (lần) | 322,26 | 3,95 | -23,70 | -146,51 | 3,33 |
| Nợ/VCSH (lần) | 0,30 | 0,42 | 0,38 | 0,81 | 0,75 |
Rủi ro mất khả năng thanh toán ngắn hạn: Chỉ số thanh toán hiện hành và thanh toán nhanh năm 2024 - 2025 lùi sâu xuống mức 0,61 - 0,65 lần (dưới ngưỡng an toàn là 1,0 lần). Điều này đồng nghĩa tài sản ngắn hạn không đủ để trang trải các nghĩa vụ nợ đến hạn, đặt doanh nghiệp trước rủi ro thanh khoản rất lớn.
Khả năng sinh lời chạm đáy: Trong năm 2024, ROE ghi nhận mức âm kỷ lục -73,39% và ROA âm -48,36%. Sang năm 2025, ROE và ROA nhích nhẹ lên lần lượt 2,70% và 1,52%. Mặc dù đã thoát âm, hiệu suất sử dụng vốn này vẫn ở mức rất thấp so với mặt bằng chung.
Định giá cổ phiếu SDA
| Chỉ số định giá | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| EPS (Đồng/cp) | 890,81 | 30,91 | -1.116,46 | -3.821,36 | 90,15 |
| P/E (Lần) | 31,43 | 203,82 | -5,82 | -1,26 | 25,51 |
| P/S (Lần) | 15,74 | 2,66 | 3,81 | 3,04 | 2,81 |
| P/B (Lần) | 2,78 | 0,77 | 0,91 | 1,46 | 0,68 |
P/E (25,51 lần): Định giá P/E năm 2025 đạt 25,51 lần dựa trên EPS phục hồi về 90,15 đồng/cổ phiếu. Mức P/E này không phải do cổ phiếu được thị trường trả giá cao mà vì nền lợi nhuận của doanh nghiệp còn quá mỏng.
P/B (0,68 lần): Tỷ lệ P/B năm 2025 ở mức 0,68 lần, cho thấy thị giá hiện tại đang thấp hơn giá trị sổ sách của doanh nghiệp. Tuy nhiên, với chất lượng tài sản chứa đựng nhiều khoản phải thu khó đòi và chi phí dở dang kéo dài, mức P/B chiết khấu này phản ánh đúng mức độ rủi ro mà thị trường dành cho SDA.
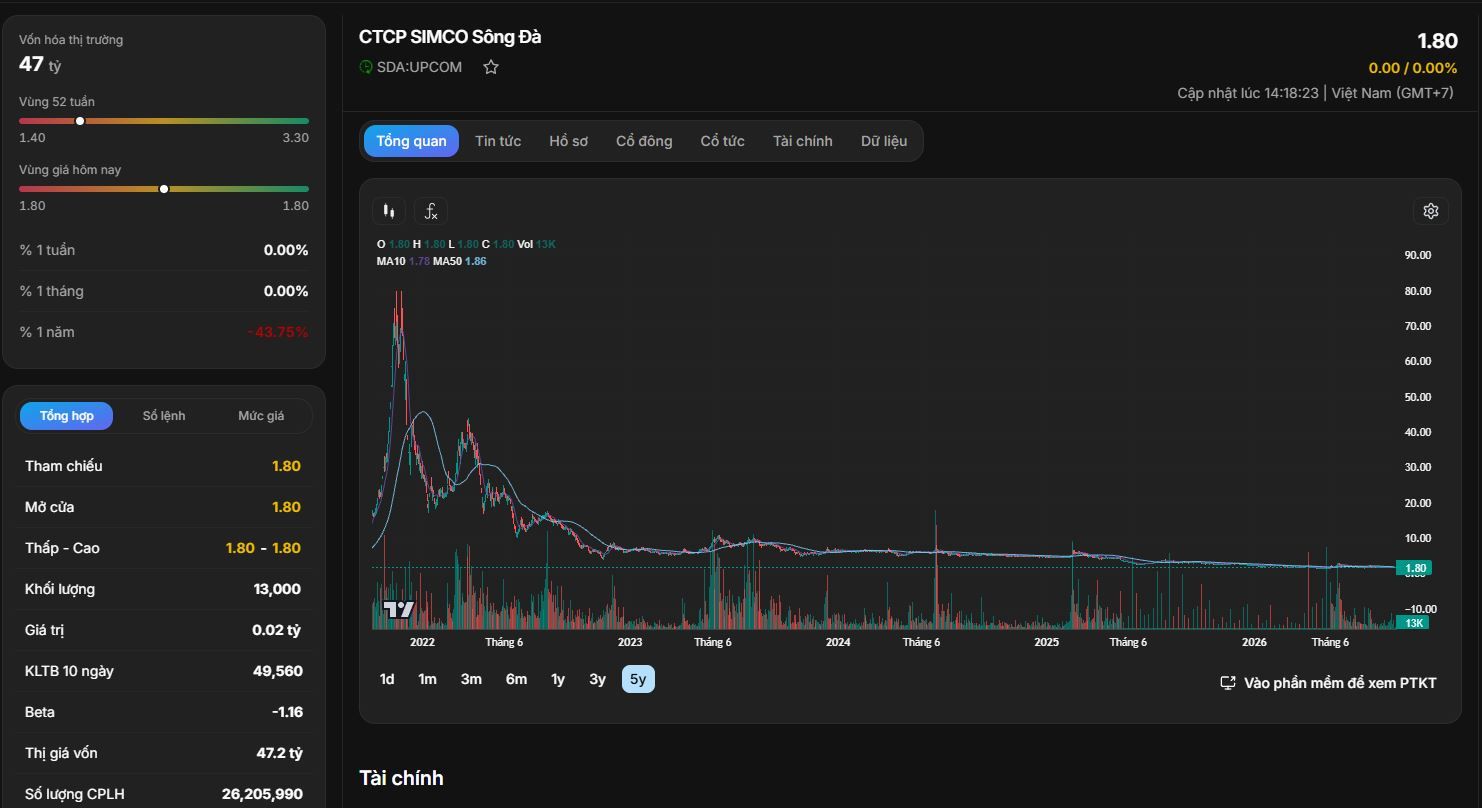
Dựa trên dữ liệu diễn biến giá trên sàn UPCoM:
Xu hướng giá dài hạn
Tín hiệu kỹ thuật ngắn hạn
Động lực phục hồi
Các rủi ro trọng yếu
Bài phân tích cổ phiếu SDA cho thấy Công ty Cổ phần SIMCO Sông Đà đang ở trong giai đoạn tái cấu trúc đầy thách thức. Việc đưa lợi nhuận năm 2025 quay trở lại trạng thái dương là một tín hiệu khởi sắc ban đầu, tuy nhiên nền tảng tài chính của doanh nghiệp vẫn chưa thực sự vững chắc khi lượng tiền mặt đã cạn kiệt và hệ số thanh toán ngắn hạn ở mức báo động.
Cổ phiếu SDA ở mức giá 1.800 VNĐ hiện tại chủ yếu phù hợp với nhà đầu tư có khẩu vị rủi ro rất cao, tìm kiếm cơ hội từ các kịch bản tái cấu trúc tài sản hoặc xoay chuyển tình thế doanh nghiệp trong dài hạn. Đối với nhà đầu tư ưu tiên sự an toàn và đệm tài chính vững chắc, việc tiếp tục theo dõi tiến độ xử lý công nợ và khả năng tạo ra dòng tiền thuần từ hoạt động kinh doanh của SDA trong các quý tiếp theo sẽ là phương án thận trọng và hợp lý hơn.