Công ty Cổ phần Sadico Cần Thơ (Mã cổ phiếu SDG – sàn HNX) từng là một trong những doanh nghiệp sản xuất bao bì (đặc biệt là bao xi măng, bao PP) có quy mô doanh thu nghìn tỷ đồng tại khu vực Đồng bằng sông Cửu Long. Tuy nhiên, dữ liệu tài chính chu kỳ 5 năm (2021 – 2025) cho thấy SDG đang trải qua đợt suy thoái tài chính trầm trọng nhất trong lịch sử hoạt động. Từ một doanh nghiệp kinh doanh có lãi ổn định, SDG đã rơi vào tình trạng kinh doanh dưới giá vốn (lỗ gộp năm 2025), lỗ ròng hai năm liên tiếp, bị bào mòn gần 60% Vốn chủ sở hữu và gánh chịu đòn bẩy tài chính cao rủi ro.
Bài phân tích cổ phiếu SDG dưới đây sẽ bóc tách toàn diện kết quả kinh doanh, cấu trúc tài sản – nguồn vốn, khả năng thanh toán, hiệu quả vận hành cũng như diễn biến kỹ thuật thực tế để đem lại cái nhìn khách quan nhất cho nhà đầu tư.
Sadico Cần Thơ (SDG) niêm yết trên sàn HNX với số lượng cổ phiếu đang lưu hành là 10,14 triệu cổ phiếu (tương ứng vốn điều lệ khoảng 101,4 tỷ đồng). Doanh nghiệp sở hữu hệ thống nhà máy sản xuất bao bì PP, bao KPK, bao xi măng cung ứng cho các tập đoàn xi măng và sản xuất nông sản lớn.
Theo dữ liệu thị trường thực tế, cổ phiếu SDG hiện giao dịch ở mức giá 6,50 đồng/cổ phiếu, tương ứng với mức vốn hóa thị trường khoảng 65,9 tỷ đồng. So với vùng đỉnh lịch sử quanh 30,00 – 32,00 đồng/cổ phiếu vào giai đoạn 2021 – 2022, giá cổ phiếu SDG đã sụt giảm hơn 78%. Thị giá hiện tại rơi xuống dưới mệnh giá và thấp hơn rất nhiều so với Giá trị sổ sách (BVPS đạt khoảng 21.300 đồng/cổ phiếu năm 2025), phản ánh tâm lý tháo chạy và sự chiết khấu rủi ro ở mức tối đa của thị trường đối với bức tranh thua lỗ của doanh nghiệp.
Về mặt thanh khoản, cổ phiếu SDG đang chìm vào trạng thái "tê liệt". Khối lượng giao dịch trung bình 10 phiên (KLTB 10 ngày) chỉ đạt vỏn vẹn 440 cổ phiếu/phiên. Biên độ biến động 1 năm ghi nhận mức giảm -51,10%. Hệ số Beta ở mức -0,40 cho thấy cổ phiếu hoàn toàn mất kết nối với xu hướng chung của thị trường. Thanh khoản cạn kiệt khiến việc mua/bán của nhà đầu tư cá nhân gặp rất nhiều rủi ro về mặt trượt giá và kẹt hàng.
Giai đoạn 2021 – 2025 chứng kiến sự đảo chiều ngặt nghèo trong hoạt động kinh doanh cốt lõi của Sadico Cần Thơ.
| Chỉ tiêu kinh doanh | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu | 1.476.498.423.072 | 1.621.041.776.455 | 1.355.299.155.193 | 1.136.999.015.273 | 1.076.509.353.872 |
| Các khoản giảm trừ DT | 122.990.709.876 | 66.561.561.121 | 13.127.652.127 | 52.120.185.890 | 61.881.705.107 |
| Doanh thu thuần | 1.353.507.713.196 | 1.554.480.215.334 | 1.342.171.503.066 | 1.084.878.829.383 | 1.014.627.648.765 |
| Giá vốn hàng bán | 1.216.055.782.573 | 1.382.014.801.268 | 1.211.927.843.974 | 1.057.179.293.415 | 1.029.748.254.260 |
| Lợi nhuận gộp | 137.451.930.623 | 172.465.414.066 | 130.243.659.092 | 27.699.535.968 | -15.120.605.495 |
| Doanh thu tài chính | 8.005.298.078 | 7.147.788.982 | 26.232.344.092 | 14.739.947.281 | 7.633.056.052 |
| Chi phí tài chính | 19.752.720.999 | 24.911.145.130 | 28.596.371.722 | 21.969.456.448 | 16.088.059.748 |
| — Trong đó: Chi phí lãi vay | 19.624.339.056 | 20.099.942.031 | 25.850.121.182 | 19.762.955.659 | 14.486.059.748 |
| Chi phí bán hàng | 43.157.262.956 | 46.227.902.611 | 33.218.490.376 | 26.366.266.259 | 24.678.297.000 |
| Chi phí QLDN | 49.971.840.910 | 47.082.383.394 | 68.102.923.028 | 45.028.562.408 | 43.271.687.874 |
| LN thuần từ HĐKD | 32.575.403.836 | 61.391.771.913 | 26.558.218.058 | -50.924.801.866 | -91.525.594.065 |
| LNTT | 33.849.448.510 | 62.009.179.729 | 26.527.945.784 | -51.621.286.350 | -91.510.248.367 |
| LNST tổng cộng | 27.765.357.068 | 49.059.744.509 | 19.786.424.630 | -52.406.788.367 | -91.744.081.232 |
| LNST CĐ công ty mẹ | 19.533.339.116 | 33.988.563.202 | 18.829.139.146 | -26.629.757.866 | -46.140.103.735 |
Doanh thu sụt giảm và hiện tượng "Kinh doanh dưới giá vốn": Doanh thu thuần của SDG suy giảm liên tục từ mức đỉnh 1.554 tỷ đồng (năm 2022) xuống còn 1.014 tỷ đồng (năm 2025). Đáng nói hơn, năm 2025, Giá vốn hàng bán (1.029,7 tỷ đồng) đã vượt qua Doanh thu thuần (1.014,6 tỷ đồng), khiến SDG rơi vào tình trạng lỗ gộp -15,12 tỷ đồng (biên lãi gộp -1,49%). Việc bán sản phẩm không đủ bù đắp giá vốn xuất phát từ giá hạt nhựa PP đầu vào tăng/biến động bất lợi kết hợp với áp lực cạnh tranh gay gắt khiến SDG không thể chuyển giao chi phí sang giá bán cho khách hàng.
Chi phí cố định và chi phí tài chính đè nặng: Mặc dù lỗ gộp, SDG vẫn phải gánh bộ máy chi phí vận hành rất lớn. Năm 2025, Chi phí bán hàng chiếm 24,67 tỷ đồng, Chi phí quản lý doanh nghiệp chiếm 43,27 tỷ đồng và Chi phí lãi vay ngốn 14,48 tỷ đồng.
Tốc độ thua lỗ phi mã: Nếu như năm 2024, SDG ghi nhận LNST âm -52,40 tỷ đồng (LNST công ty mẹ âm -26,62 tỷ), thì bước sang năm 2025, khoản lỗ ròng đã tăng vọt lên -91,74 tỷ đồng (LNST công ty mẹ âm -46,14 tỷ). Chỉ trong vòng 2 năm (2024 – 2025), tổng khoản lỗ ròng lũy kế đã vượt mốc 144 tỷ đồng, thổi bay toàn bộ thành quả tích lũy của nhiều năm trước đó.
Trước áp lực thua lỗ, quy mô bảng cân đối kế toán của SDG bị thu hẹp đáng kể.
| Chỉ tiêu tài sản | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 495.142.792.035 | 574.151.340.068 | 621.435.856.534 | 431.232.669.325 | 372.236.062.132 |
| 1. Tiền & tương đương tiền | 11.754.402.621 | 15.180.137.045 | 30.999.434.056 | 20.242.553.498 | 11.533.787.135 |
| 2. Đầu tư tài chính ngắn hạn | 102.006.395.000 | 71.506.395.000 | 123.000.000.000 | 76.000.000.000 | 72.599.754.000 |
| 3. Phải thu ngắn hạn | 208.352.306.935 | 309.329.039.095 | 325.913.815.362 | 217.089.484.445 | 156.576.988.377 |
| 4. Hàng tồn kho | 160.590.184.912 | 170.820.278.814 | 134.375.665.715 | 101.177.518.738 | 121.420.429.901 |
| 5. Tài sản ngắn hạn khác | 12.439.502.567 | 7.315.490.114 | 7.146.941.401 | 16.723.112.644 | 10.105.102.719 |
| B. TÀI SẢN DÀI HẠN | 412.970.171.803 | 408.003.809.937 | 338.753.378.587 | 385.809.684.594 | 354.113.773.753 |
| 1. Tài sản cố định | 352.289.426.051 | 383.546.438.231 | 311.129.228.738 | 336.703.439.827 | 328.940.295.289 |
| 2. Đầu tư tài chính dài hạn | 16.538.428.158 | 13.348.238.758 | 13.458.990.958 | 13.200.569.158 | 11.600.815.158 |
| TỔNG CỘNG TÀI SẢN | 908.112.963.838 | 982.155.150.005 | 960.189.235.121 | 817.042.353.919 | 726.349.835.885 |
Thu hẹp Tổng tài sản: Tổng tài sản của SDG giảm mạnh từ đỉnh 982,1 tỷ đồng (năm 2022) xuống còn 726,3 tỷ đồng (năm 2025), tương ứng giảm gần 26%. Việc tái cấu trúc rút bớt tài sản ngắn hạn là bắt buộc khi chuỗi cung ứng và doanh thu co hẹp.
Suy giảm thanh khoản tiền mặt: Tiền mặt giảm từ 30,99 tỷ đồng (2023) xuống còn 11,53 tỷ đồng (2025). Mặc dù doanh nghiệp còn khoản Đầu tư tài chính ngắn hạn (tiền gửi ngân hàng) khoảng 72,59 tỷ đồng, nhưng lượng tiền này đang có xu hướng giảm dần qua các năm để bù đắp hụt thu từ dòng tiền hoạt động kinh doanh.
Tỷ trọng hàng tồn kho và Phải thu: Phải thu ngắn hạn đã được ban lãnh đạo thu hồi đáng kể từ 325,9 tỷ đồng (2023) xuống 156,5 tỷ đồng (2025). Tuy nhiên, Hàng tồn kho năm 2025 lại quay đầu tăng lên 121,4 tỷ đồng (tăng 20% so với năm 2024), gây áp lực đọng vốn trong bối cảnh đầu ra bán hàng gặp khó khăn.
Sự đảo chiều từ lãi sang lỗ nặng đã tác động tàn phá tới cấu trúc nguồn vốn của Sadico Cần Thơ.
| Chỉ tiêu nguồn vốn | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. NỢ PHẢI TRẢ | 436.232.783.530 | 491.988.416.797 | 558.272.272.026 | 495.855.662.169 | 510.296.147.977 |
| 1. Nợ ngắn hạn | 408.950.226.780 | 460.792.535.197 | 473.010.072.208 | 357.400.317.242 | 391.039.219.013 |
| 2. Nợ dài hạn | 27.282.556.750 | 31.195.881.600 | 85.262.199.818 | 138.455.344.927 | 119.256.928.964 |
| B. VỐN CHỦ SỞ HỮU | 471.880.180.308 | 490.166.733.208 | 401.916.963.095 | 321.186.691.750 | 216.053.687.908 |
| TỔNG NGUỒN VỐN | 908.112.963.838 | 982.155.150.005 | 960.189.235.121 | 817.042.353.919 | 726.349.835.885 |
Vốn chủ sở hữu bị "bốc hơi" 55,9%: Năm 2022, Vốn chủ sở hữu của SDG đạt đỉnh 490,16 tỷ đồng. Tuy nhiên, sau 3 năm suy thoái và thua lỗ dồn dập, Vốn chủ sở hữu năm 2025 bị bào mòn nghiêm trọng chỉ còn 216,05 tỷ đồng (mất đi hơn 274 tỷ đồng, tương ứng sụt giảm 55,9%). Nếu tiếp tục lỗ với tốc độ xấp xỉ 90 tỷ/năm như hiện tại, SDG đứng trước rủi ro ăn lẹm vào Vốn góp chủ sở hữu trong 2 năm tới.
Hệ số Nợ/VCSH vọt lên mức nguy hiểm (2,36 lần): Nếu như năm 2021 tỷ lệ Nợ/VCSH chỉ ở mức 0,92 lần, thì đến năm 2025 chỉ số này đã nhảy vọt lên 2,36 lần. Nợ phải trả (510,29 tỷ đồng) hiện gấp 2,36 lần Vốn chủ sở hữu. Doanh nghiệp đang hoạt động chủ yếu dựa trên vốn vay và vốn chiếm dụng.
Mất cân đối thanh khoản ngắn hạn (Mất cân đối vốn): Đến năm 2025, Nợ ngắn hạn (391,03 tỷ đồng) đã chính thức vượt quá Tài sản ngắn hạn (372,23 tỷ đồng). Điều này đồng nghĩa với việc Hệ số thanh toán hiện hành rơi xuống mức 0,95 lần (< 1,0 lần). Doanh nghiệp đang lấy vốn ngắn hạn tài trợ cho tài sản dài hạn, tạo ra rủi ro mất khả năng thanh toán khi các khoản nợ vay ngắn hạn đến hạn trả.
Toàn bộ các chỉ số tài chính phản ánh bức tranh suy giảm năng lực quản trị và sức khỏe tài chính của SDG.
| Nhóm chỉ số | Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 13,96 | 6,36 | 8,89 | -5,71 | -2,04 |
| P/S (lần) | 0,20 | 0,14 | 0,12 | 0,14 | 0,09 | |
| P/B (lần) | 0,90 | 0,68 | 0,58 | 0,64 | 0,53 | |
| EPS (đồng/CP) | 1.926,37 | 3.351,24 | 1.856,92 | -2.626,21 | -4.550,31 | |
| Thanh khoản | Thanh toán hiện hành (lần) | 1,21 | 1,25 | 1,31 | 1,21 | 0,95 |
| Thanh toán nhanh (lần) | 0,79 | 0,86 | 1,01 | 0,88 | 0,62 | |
| Thanh toán lãi vay (lần) | 2,72 | 4,08 | 2,03 | -1,61 | -5,32 | |
| Sinh lợi | Biên lãi ròng (%) | 1,44 | 2,19 | 1,40 | -2,46 | -4,55 |
| Biên lãi gộp (%) | 10,15 | 11,09 | 9,70 | 2,55 | -1,49 | |
| ROA (%) | 2,24 | 3,60 | 1,94 | -3,00 | -5,98 | |
| ROE (%) | 4,26 | 7,06 | 4,22 | -7,36 | -17,18 | |
| Khả năng hoạt động | Vòng quay Hàng tồn kho | 8,78 | 8,34 | 7,94 | 8,98 | 9,25 |
| Vòng quay Phải thu (lần) | 7,46 | 6,47 | 4,64 | 4,40 | 5,81 |
Khả năng trả lãi vay âm nghiêm trọng (-5,32 lần): Hệ số Thanh toán lãi vay năm 2025 âm -5,32 lần. Điều này có nghĩa là Lợi nhuận trước thuế và lãi vay (EBIT) không những không đủ trả lãi vay mà còn bị âm nặng. Doanh nghiệp phải ăn vào tiền mặt dự trữ hoặc đi vay mới để trả lãi vay cũ (14,48 tỷ đồng/năm).
ROE rơi xuống -17,18%: Chỉ số ROE âm sâu thể hiện mức độ tàn phá tài sản chủ sở hữu. Mỗi 100 đồng vốn chủ sở hữu bỏ vào doanh nghiệp năm 2025 bị thua lỗ mất 17,18 đồng.
Chỉ số thanh toán nhanh suy yếu (0,62 lần): Chỉ số Thanh toán nhanh giảm về 0,62 lần cho thấy nếu loại bỏ hàng tồn kho khó thanh khoản lập tức, lượng tiền và khoản phải thu của SDG chỉ đáp ứng được 62% nghĩa vụ nợ ngắn hạn.
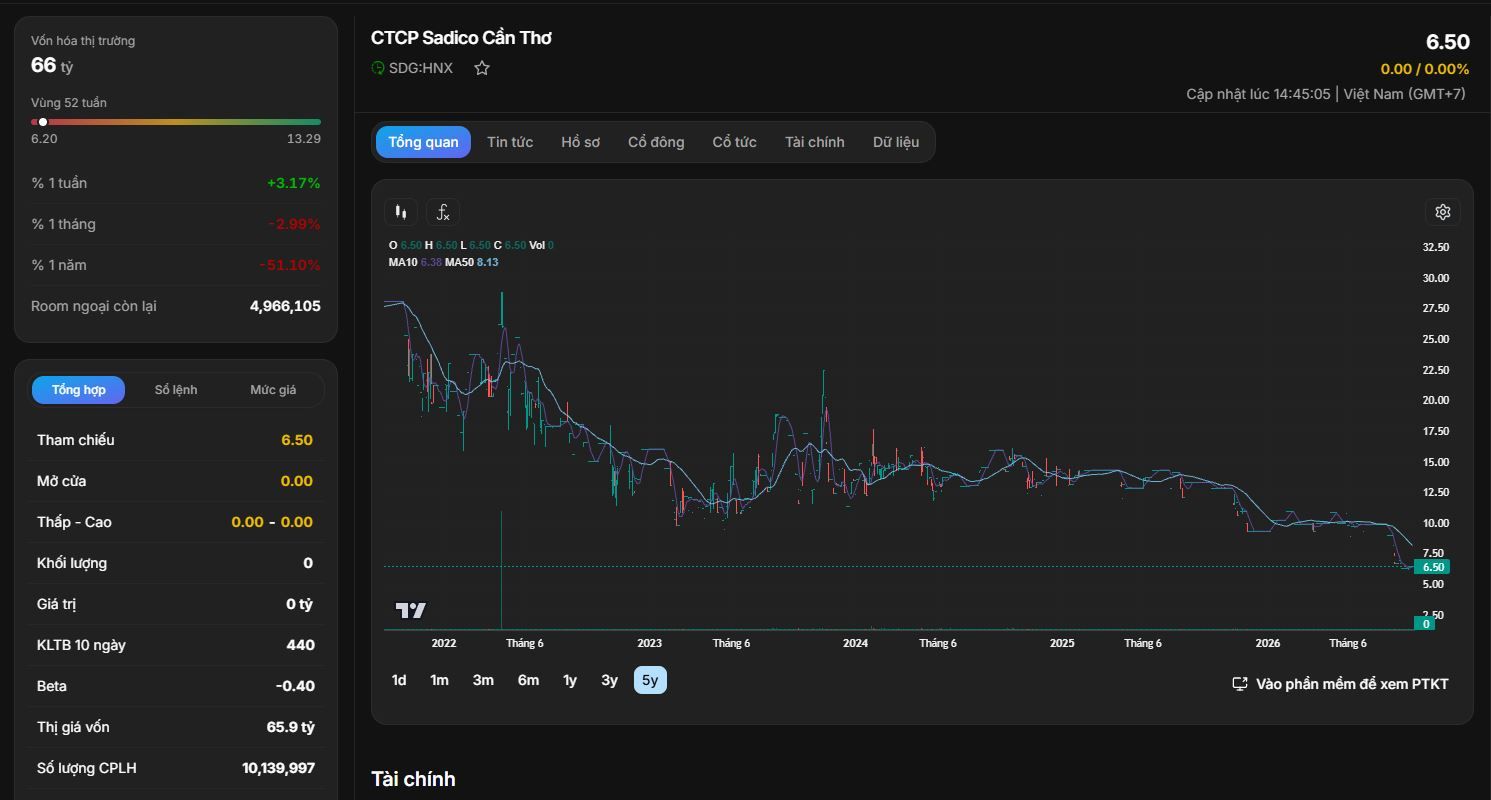
Trên đồ thị kỹ thuật 5 năm, cổ phiếu SDG nằm trong xu hướng giảm giá dài hạn (downtrend) không phanh.
Sụp đổ từ vùng đỉnh (2021 - 2023): Cổ phiếu SDG từng ghi nhận mức giá đỉnh cao quanh 32,50 đồng/cổ phiếu vào cuối năm 2021. Tuy nhiên, cùng với đà sụt giảm lợi nhuận, giá cổ phiếu liên tục phá các mốc hỗ trợ quan trọng, rơi về vùng 12,00 - 15,00 đồng trong năm 2023 - 2024.
Lủng đáy và chìm vào cạn kiệt thanh khoản (2025 - 2026): Đến cuối năm 2025 và đầu năm 2026, khi thông tin lỗ đậm được công bố, SDG xuất hiện các nhịp rơi tự do gãy mốc 10,00 đồng và hiện chìm sâu về mức 6,50 đồng/cổ phiếu.
Hệ thống MA: Đường MA10 (6,38) và MA50 (8,13) đều dốc xuống. Giá cổ phiếu nằm dưới MA50, xác nhận xu hướng giảm trung - dài hạn chưa có bất kỳ dấu hiệu đảo chiều nào.
Thanh khoản mất hút: Các cột Volume dưới đáy gần như bằng 0, cho thấy lực cầu bắt đáy hoàn toàn vắng bóng. Nhà đầu tư nắm giữ cổ phiếu dường như đã chấp nhận buông buôi hoặc bị kẹt thanh khoản không thể thoát hàng.
Cổ phiếu SDG hiện đang đứng trước ngã ba đường sinh tốn về mặt tài chính.
Các Rủi ro hàng đầu
Triển vọng và Điều kiện phục hồi
Các kịch bản cho cổ phiếu SDG
Bài phân tích cổ phiếu SDG phác họa bức tranh một doanh nghiệp bao bì từng có vị thế lớn nhưng đang rơi vào đợt khủng hoảng tài chính nghiêm trọng. Việc bán hàng dưới giá vốn, lỗ ròng vọt lên 91,7 tỷ đồng năm 2025, Nợ ngắn hạn vượt Tài sản ngắn hạn và Vốn chủ sở hữu bị bào mòn 55% là những hồi chuông cảnh báo mức độ rủi ro rất cao.
Tại mức giá 6,50 đồng/cổ phiếu, mặc dù P/B đã lùi về 0,53 lần, đây không phải là vùng giá hời an toàn cho nhà đầu tư cá nhân khi yếu tố cốt lõi là dòng tiền kinh doanh vẫn đang chảy máu. Nhà đầu tư nên đứng ngoài quan sát và chỉ xem xét khi doanh nghiệp cắt được đà lỗ gộp và có phương án rõ ràng để đưa Hệ số thanh toán hiện hành trở lại trên 1,0 lần.