Cục Thuế sẽ nghiên cứu các cơ chế tháo gỡ đối với người nộp thuế trạng thái 03 và 06, nguyên tắc xuyên suốt là tạo thuận lợi cho người tuân thủ nhưng không tạo khoảng trống để lợi dụng chính sách.
Vì sao nhiều hồ sơ đóng mã số thuế vẫn bị “treo”
Thông tin về kết quả bước đầu Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, Cục Thuế cho biết đến hết tháng 9/2026, cơ quan thuế đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế cho gần 125.000 doanh nghiệp, chi nhánh và tổ chức, tăng khoảng 30% so với cuối năm 2025. Trong đó có nhiều hồ sơ tồn từ năm 2025 trở về trước được tập trung xử lý trong Chiến dịch.
Đồng thời, cơ quan thuế đã xác nhận hoàn thành nghĩa vụ thuế cho hơn 52.000 trường hợp để tiếp tục thực hiện thủ tục giải thể tại cơ quan đăng ký kinh doanh. Như vậy, cơ quan thuế đã xử lý việc hoàn thành nghĩa vụ để đóng mã số thuế cho gần 180.000 doanh nghiệp, tổ chức
Ở chiều ngược lại, hơn 4.000 doanh nghiệp, tổ chức đã được khôi phục mã số thuế để tiếp tục hoạt động.
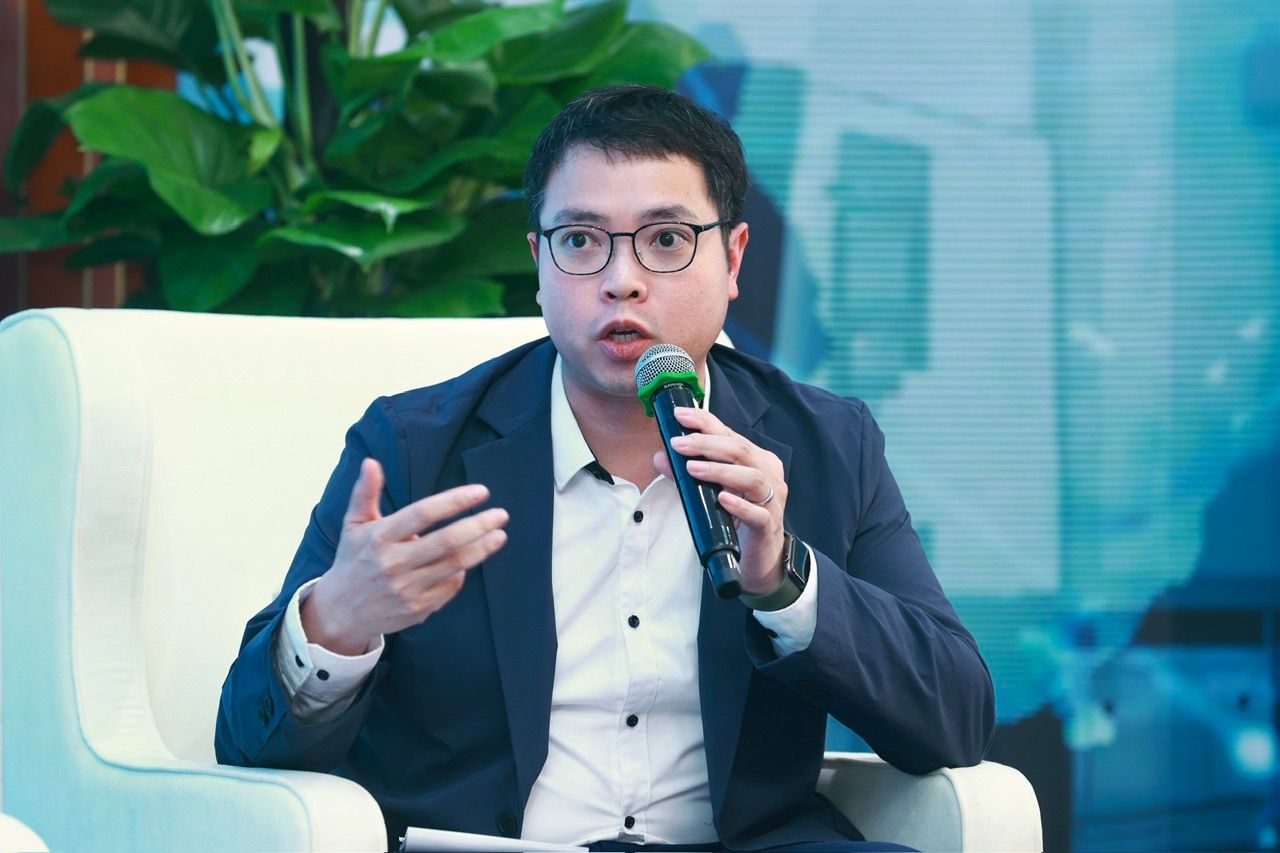
“Kết quả này cho thấy Chiến dịch không chỉ tập trung xử lý các hồ sơ tồn đọng kéo dài mà còn góp phần tạo điều kiện để doanh nghiệp lựa chọn rõ ràng: hoàn tất thủ tục rời khỏi thị trường hoặc khôi phục hoạt động theo đúng quy định” – ông Lê Long, Phó Cục trưởng Cục Thuế cho biết.
Cũng theo lãnh đạo Cục Thuế, qua kiểm đếm thường xuyên việc triển khai Chiến dịch cho thấy, phần hồ sơ còn lại mà ngành Thuế phải xử lý ngày càng tập trung vào các trường hợp có tính lịch sử: doanh nghiệp ngừng hoạt động nhiều năm; hồ sơ hình thành từ các hệ thống quản lý cũ; mất hoặc không còn đầy đủ sổ sách, chứng từ, hóa đơn, con dấu; người đại diện đã chết, mất tích, ra nước ngoài; doanh nghiệp không còn người quản lý…
Đây là những trường hợp không thể giải quyết đơn thuần bằng việc yêu cầu người nộp thuế cung cấp thêm hồ sơ, vì trong nhiều tình huống hồ sơ hoặc chủ thể thực hiện thủ tục thực tế không còn.
Cục Thuế đang rà soát dữ liệu lịch sử, nghiên cứu cơ chế sử dụng dữ liệu điện tử, phân loại rủi ro và xây dựng hướng dẫn riêng đối với hồ sơ tồn lâu năm, hồ sơ không còn đầy đủ chứng từ hoặc không còn chủ thể thực hiện thủ tục.
“Quan điểm là không để hồ sơ tồn tại vô thời hạn chỉ vì không thể phục hồi toàn bộ tài liệu lịch sử mà Nhà nước và người nộp thuế đều không còn khả năng cung cấp; tuy nhiên việc kết thúc hồ sơ phải có căn cứ, đúng thẩm quyền và bảo đảm kiểm soát rủi ro” – lãnh đạo Cục Thuế nhấn mạnh.
Tháo gỡ khó khăn nhưng không tạo khoảng trống để lợi dụng chính sách
Để bảo đảm hồ sơ được giải quyết nhanh, minh bạch, không phát sinh thủ tục, Cục Thuế đã chỉ đạo các cơ quan thuế không yêu cầu người nộp thuế thực hiện thêm thủ tục, cung cấp thêm hồ sơ, tài liệu không có căn cứ; không từ chối tiếp nhận hồ sơ, yêu cầu giải trình hoặc hướng dẫn nhiều lần không đúng quy định.
Đối với hồ sơ đã hoàn thành đầy đủ nghĩa vụ thuế, trong thời hạn 03 ngày làm việc phải ban hành thông báo xác nhận hoàn thành nghĩa vụ/chấm dứt hiệu lực mã số thuế theo quy định, không để chậm trễ do nguyên nhân chủ quan.
Hạn chế tối đa việc yêu cầu người dân, doanh nghiệp cung cấp lại thông tin, tài liệu mà cơ quan thuế đã có hoặc có thể trao đổi với cơ quan nhà nước có liên quan; tăng sử dụng dữ liệu và phối hợp liên ngành…
Trong thời gian tới, Cục Thuế cho biết, sẽ nghiên cứu trình Bộ Tài chính, Chính phủ và Quốc hội xây dựng văn bản quy phạm pháp luật quy định về cơ chế tháo gỡ đối với người nộp thuế trạng thái 03 và 06.
Liên quan đến lo ngại về việc tháo gỡ cho doanh nghiệp đã ngừng hoạt động có tạo kẽ hở để né tránh nghĩa vụ hay không, lãnh đạo Cục Thuế cho biết đây là nội dung cơ quan thuế đặc biệt lưu ý. Việc tháo gỡ không được thực hiện theo hướng cào bằng hoặc chỉ dựa trên khai báo một phía của người nộp thuế.
Theo đó, cơ quan thuế thực hiện đối chiếu dữ liệu về đăng ký thuế, khai thuế, hóa đơn, nghĩa vụ với ngân sách, tình trạng đăng ký kinh doanh, thông tin định danh và các nguồn dữ liệu liên ngành theo quy định.
Trên cơ sở đó, hồ sơ được phân tầng theo mức độ rủi ro: nhóm rủi ro thấp, không phát sinh hoạt động thực tế và đủ căn cứ thì ưu tiên xử lý nhanh; nhóm còn nghĩa vụ thì hướng dẫn hoàn thành; nhóm có dấu hiệu trốn thuế, mua bán hóa đơn, bỏ trốn hoặc lợi dụng pháp nhân thì tiếp tục kiểm tra, xác minh và xử lý nghiêm.
“Nguyên tắc xuyên suốt là tạo thuận lợi cho người tuân thủ nhưng không tạo khoảng trống để lợi dụng chính sách” – Phó Cục trưởng Cục Thuế Lê Long nhấn mạnh.
Dù vậy, Cục Thuế lưu ý, bên cạnh đó, doanh nghiệp cần lưu ý việc hoàn thành nghĩa vụ thuế chỉ là một trong các điều kiện để thực hiện giải thể, chấm dứt hoạt động theo quy định của pháp luật. Doanh nghiệp còn phải hoàn thành các khoản nợ, nghĩa vụ tài sản và các nghĩa vụ có liên quan, trong đó có tiền lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và các quyền lợi khác của người lao động theo quy định.