Quyết định lãi suất từ các ngân hàng trung ương lớn của thế giới mới đây không tác động nhiều đến tỷ giá USD/VND ngắn hạn, nhưng cần theo dõi chênh lệch lãi suất và cung cầu ngoại tệ.
Theo chuyên gia, khi các NHTW lớn hành động trước mà chúng ta độc lập về chính sách tiền tệ, thì vẫn có áp lực với tỷ giá.
Tín hiệu chính sách từ các NHTW lớn
Trong phiên họp chính sách diễn ra vào cuối tháng 10 vừa, một số ngân hàng trung ương (NHTW) lớn trên thế giới hiện vẫn tạm giữ nguyên lãi suất chính sách, nhưng đều để ngỏ khả năng sẽ tiếp tục thắt chặt tiền tệ. Đồng USD hiện ổn định sau quyết định gần nhất của Cục Dự trữ Liên bang Mỹ (Fed).
Tại Mỹ, sau cuộc họp chính sách của Ủy ban Thị trường mở Liên bang (FOMC) diễn ra trong hai ngày 27-28/10/2026, các quan chức Fed đã quyết định giữ nguyên lãi suất FFR ở mức 3,75% - 4,00% như dự báo của thị trường.
Quyết định này không có sự đồng thuận tuyệt đối khi có 2 thành viên phản đối (Thống đốc Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack), đề xuất tăng lãi suất thêm 0,25 điểm phần trăm. Tại cuộc họp công bố quyết định của FOMC, các nhà lãnh đạo Fed nhìn nhận kinh tế tiếp tục mở rộng mạnh mẽ, chi tiêu nội địa và năng suất tốt, song thừa nhận lạm phát vẫn còn cao và thị trường việc làm có dấu hiệu trầm lại (tháng 9 chỉ tạo thêm 29.000 việc làm), nhưng Fed cần thêm thời gian đánh giá dữ liệu lạm phát dai dẳng, chịu áp lực từ chi phí năng lượng, thuế quan và đầu tư vào trí tuệ nhân tạo AI. Chủ tịch Fed Kevin Warsh không đưa ra định hướng cụ thể, nhưng theo dữ liệu CME FedWatch, thị trường tại cuối tháng 10 phản ánh đang có xác suất khoảng 85% khả năng Fed sẽ tăng lãi suất trong cuộc họp tiếp theo diễn ra vào 8 - 9/12/2026.
Quyết định của Fed được đưa ra chỉ 6 ngày trước cuộc bầu cử giữa nhiệm kỳ, một cuộc bầu cử tập trung mạnh vào những lo ngại về chi phí sinh hoạt và khả năng chi trả. Người tiêu dùng nhìn chung đã tỏ ra không hài lòng với nền kinh tế đang bị ảnh hưởng bởi giá xăng, thực phẩm, quần áo, cùng nhiều mặt hàng khác tăng cao. Ông Warsh phủ nhận rằng cuộc bầu cử đóng vai trò trong việc Fed giữ nguyên chính sách tiền tệ.
Ở khu vực châu Âu, đối với NHTW Châu Âu ECB, sau đợt điều chỉnh gần nhất (ngày 10/9/2026 khi ECB tăng thêm 0,25%), tại cuộc họp chính sách tiền ngày 29/10, các mức lãi suất chủ chốt của ECB đang được duy trì với lãi suất tiền gửi 2,5%; Lãi suất tái cấp vốn chính 2,65%; Lãi suất cho vay cận biên 2,9%.
Mặc dù các nhà hoạch định chính sách dường như đồng thuận cần tiếp tục thắt chặt tiền tệ, họ vẫn quyết định chờ đợi thêm dữ liệu. Chủ tịch ECB thừa nhận, giá năng lượng đã tăng vượt mức dự báo cơ sở của ECB khiến lạm phát duy trì ở mức cao hơn nhiều so với mục tiêu trong các quý tới. Tuy nhiên, các nhà hoạch định chính sách kết luận chính sách tiền hiện tại đang ở vị thế phù hợp để dành thêm thời gian đánh giá các dữ liệu sắp tới, vì sẽ có rất nhiều dữ liệu được công bố từ nay cho đến cuộc họp tháng 12. Từ động thái của ECB, các chuyên gia nhận định, ECB có vẻ đang chuẩn bị cho khả năng kết thúc chu kỳ tăng lãi suất mặc dù không đưa ra bất kỳ cam kết nào.
Tại Châu Á, NHTW Nhật BOJ quyết định giữ nguyên lãi suất cơ bản ở mức 1,25% 0 mức cao nhất kể từ năm 1995, đúng như dự đoán của thị trường. Quyết định này được thông qua với tỷ lệ 8 phiếu thuận và 1 phiếu chống; thành viên hội đồng Hajime Takata là người duy nhất phản đối, với quan điểm rằng BOJ nên nâng lãi suất chính sách lên 1,5%. BOJ tuyên bố rằng lạm phát cơ bản tại quốc gia này đang “nhìn chung phù hợp” với mục tiêu 2%.
Đây là lần đầu tiên BOJ đưa ra đánh giá như vậy kể từ khi thiết lập mục tiêu này vào năm 2013. Cơ quan này cũng cảnh báo về nguy cơ lạm phát cơ bản có thể vượt xa mức 2%, lưu ý rằng các doanh nghiệp đang chuyển hướng sang việc tăng lương và tăng giá hàng hóa, cùng với đó là nhiều yếu tố khác có khả năng đẩy giá cả leo thang. Vì vậy, thị trường kỳ vọng BOJ sẽ tạo tiền đề cho một đợt tăng lãi suất vào tháng 12 hoặc tháng 1 năm tới nếu lạm phát và tiền lương trong nước vẫn tiếp tục tăng. Chuyên gia dự báo mức lãi suất cuối cùng, mức lãi suất mà tại đó BOJ dự kiến dừng chu kỳ thắt chặt chính sách, sẽ nằm trong khoảng từ 1,75% đến 2% vào khoảng giữa năm 2027.
Theo bình luận của VIRA, Fed và ECB cũng sẽ có một số thay đổi về cơ chế và nhân sự. Cụ thể theo ông Kevin Warsh, Fed vẫn giữ nguyên tổng số 8 cuộc họp định kỳ mỗi năm, nhưng số lượng cuộc họp có quyền quyết định lãi suất sẽ giảm xuống. Sự thay đổi này đánh dấu bước chuyển lớn kể từ năm 1981 (khi Fed duy trì cố định lịch trình 8 phiên quyết định lãi suất/năm). Mục tiêu của Chủ tịch Fed Kevin Warsh là tạo ra khoảng trống thời gian dài hơn giữa các kỳ điều chỉnh, giúp các quan chức có thêm thời gian tích lũy, theo dõi dữ liệu kinh tế, trước khi đưa ra quyết định tiếp theo.
Tại Châu Âu, cuộc họp tháng 10/2026 trở thành tâm điểm khi Chủ tịch ECB Christine Lagarde bất ngờ thông báo sẽ từ nhiệm sớm vào ngày 07/02/2027 (sớm hơn khoảng 8 tháng so với kế hoạch) để tham gia các vấn đề chính trị khác. Thông tin này tạo thêm tầng bất định mới đối với định hướng điều hành dài hạn của ECB.
Bình luận về kết quả cuộc họp của Fed và các tín hiệu cho thị trường, ông Nguyễn Minh Tuấn - Tổng Giám đốc AFA Capital cho rằng, điểm đầu tiên cần lưu ý là Fed chưa áp dụng chính sách tiền tệ thắt chặt. Fed vẫn đang tiếp tục quan sát lạm phát để có thể tiếp tục có khả năng hạ lãi suất vào tháng 12.
"Những con số của biểu đồ Dot Plot cho thấy khả năng giữ lãi suất hiện tại khá thấp, trong khi khả năng tăng 25 điểm cơ bản ở kỳ họp tháng 12 đang rất cao. Nhưng những con số này cũng không phản ánh quá chính xác thị trường. Từ đây đến kỳ họp tới vẫn còn một khoảng thời gian nữa", ông Tuấn lưu ý.
Từ diễn biến các quyết định của Fed, kéo sau đó là ECB và các NHTW lớn khác, ông Tuấn cho rằng điều này thể hiện rất rõ một vấn đề trong cán cân giữa tỷ giá và lãi suất. Nếu hành động của NHTW lớn mà chúng ta thuận theo, hay còn gọi là không độc lập về chính sách tiền tệ, thì chúng ta sẽ gặp vấn đề về tỷ giá. Còn nếu các NHTW lớn hành động trước mà chúng ta độc lập về chính sách tiền tệ thì chắc chắn phải nhìn về bộ ba bất khả thi (lạm phát - lãi suất - tỷ giá); Và chắc chắn theo lý thuyết chung, sẽ có ảnh hưởng về tỷ giá, ông Nguyễn Minh Tuấn nhấn mạnh.
Tỷ giá USD/VND từ nay đến cuối năm có "dễ thở"?
Với quan điểm đó, ông Nguyễn Minh Tuấn nhìn nhận, tỷ giá USD/VND cần được đánh giá trên cả hai phương diện là cung cầu ngoại tệ và chênh lệch lãi suất.
Từ đầu năm, đồng Việt Nam đã mất giá khoảng 1,49% - một diễn biến khá khác với một số đồng tiền trong khu vực như baht Thái Lan, peso Philippines hay rupiah Indonesia.
"Tuy nhiên, cần phân biệt giữa tỷ giá giao dịch trong hệ thống ngân hàng và tỷ giá trung tâm. Mặc dù tỷ giá ngân hàng có thời điểm giảm so với đầu năm, từ giữa năm, Ngân hàng Nhà nước đã liên tục điều chỉnh tăng tỷ giá trung tâm. Điều này đồng nghĩa với việc mức giá bán USD của Ngân hàng Nhà nước cho các ngân hàng thương mại khi có nhu cầu ngoại tệ cũng tăng lên", ông Tuấn nói.
Xét về cung cầu ngoại tệ, chuyên gia phân tích, cán cân thương mại từ đầu năm có diễn biến đáng chú ý. Thâm hụt thương mại lũy kế ở mức cao, trong đó có những tháng thâm hụt gần 20 tỷ USD, như tháng 7 và tháng 8; tháng 9 khoảng 19 tỷ USD và tháng 10 ước tính khoảng 12 tỷ USD (tức đã bắt đầu có tín hiệu thu hẹp thâm hụt thương mại).
Trong khi đó, dự trữ ngoại hối của Việt Nam không quá dồi dào. Do đó, nếu xét về nguồn cung ngoại tệ, ông cho rằng tăng trưởng vốn đầu tư trực tiếp nước ngoài (FDI) là một trong những yếu tố hỗ trợ đáng chú ý.
Như vậy trong bối cảnh đồng USD tăng giá, nguồn cung ngoại tệ trong nước chịu áp lực. Tuy nhiên, tỷ giá không chỉ phụ thuộc vào lượng ngoại tệ mà còn chịu tác động của yếu tố giá, đặc biệt là chênh lệch lãi suất giữa đồng USD và VND.
Trong 3 tháng gần đây, theo ghi nhận, lãi suất liên ngân hàng VND có xu hướng giảm. Sau cuộc họp của Thống đốc Ngân hàng Nhà nước với các ngân hàng, mặt bằng lãi suất huy động và cho vay được yêu cầu giảm 0,5%. Trong khi đó, lãi suất USD, được tham chiếu theo lãi suất của Fed (FFR), đã tăng 25 điểm cơ bản tại kỳ họp tháng 9 và sau đó đi ngang như nêu trên. Diễn biến này khiến chênh lệch lãi suất giữa hai đồng tiền trở thành yếu tố đáng quan tâm đối với thị trường ngoại hối.
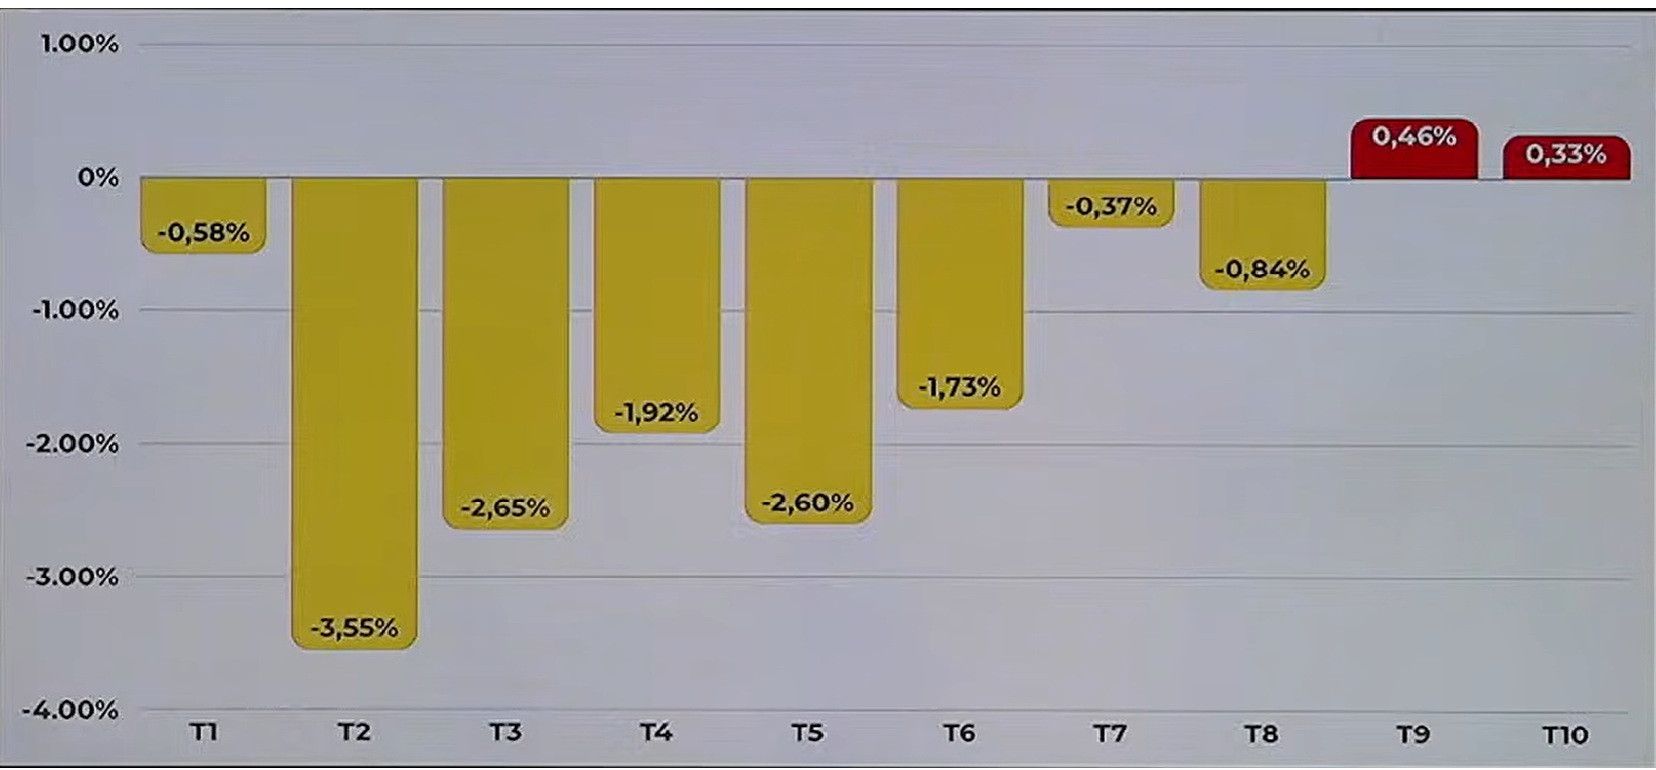
Thống kê cho thấy từ tháng 1 đến tháng 8, chênh lệch giữa lãi suất USD và lãi suất liên ngân hàng VND chủ yếu ở mức âm. Cụ thể, mức chênh lệch lần lượt là âm 0,58% trong tháng 1, âm 3,35% trong tháng 2 và âm 2,56% trong tháng 3. "Chênh lệch âm đồng nghĩa với việc lãi suất VND cao hơn lãi suất USD. Đây là một trong những nguyên nhân giúp Việt Nam duy trì sự ổn định của tỷ giá trong thời gian dài. Khi lãi suất VND cao, các ngân hàng và doanh nghiệp có nhu cầu ngoại tệ có xu hướng lựa chọn vay USD thay vì sử dụng nguồn vốn VND có chi phí cao để mua ngoại tệ thanh toán.
Tuy nhiên, từ tháng 9 và tháng 10, chênh lệch lãi suất đã chuyển sang dương. Điều này có nghĩa là lãi suất USD cao hơn lãi suất VND. Cụ thể, mức chênh lệch trong tháng 9 là khoảng 0,46% và tháng 10 khoảng 0,33%. Có thể thấy đây là diễn biến cần đặc biệt lưu ý. Nếu đến cuối năm, lãi suất USD tiếp tục tăng trong khi lãi suất VND duy trì ở mức thấp, đặc biệt sau động thái hỗ trợ giảm 0,5% lãi suất huy động, áp lực từ chênh lệch lãi suất sẽ tiếp tục gia tăng", ông Tuấn nhận định.
Về cơ bản, chuyên gia nêu quan điểm, khi lựa chọn duy trì mặt bằng lãi suất thấp, áp lực có thể chuyển sang tỷ giá. Nói cách khác, VND có nguy cơ mất giá và tỷ giá USD/VND tăng lên. Đây chính là bài toán cân bằng giữa lãi suất và tỷ giá trong điều hành chính sách tiền tệ. Dù vậy, trong bối cảnh này, kỳ vọng nguồn cung ngoại tệ tăng trở lại vào cuối năm sẽ là yếu tố hỗ trợ quan trọng. Đồng thời, mức chênh lệch lãi suất hiện tại chưa quá lớn, với lãi suất USD cao hơn VND khoảng 0,46% trong tháng 9 và 0,33% trong tháng 10, theo chuyên gia đánh giá.
Đối với các doanh nghiệp đang có khoản vay bằng USD, diễn biến tỷ giá từ đầu năm đến nay tương đối thuận lợi. Do đó, doanh nghiệp được khuyến nghị có thể cân nhắc thanh toán các khoản vay hoặc sử dụng những phương pháp phòng vệ tỷ giá phù hợp để hạn chế rủi ro.
Một yếu tố khác theo ông Nguyễn Minh Tuấn, cũng cần quan tâm là chỉ số sức mạnh đồng USD. Từ đầu năm đến nay, chỉ số này có mức trung bình khoảng 99-100 điểm, nhưng hiện đã tăng lên khoảng 102 điểm. Đây cũng là mức cần theo dõi.
"Có thể nói, tỷ giá và lãi suất luôn có mối quan hệ cân bằng. Khi lãi suất VND tăng, đồng Việt Nam có xu hướng lên giá, qua đó tỷ giá USD/VND giảm. Ngược lại, khi mặt bằng lãi suất VND được điều chỉnh giảm, áp lực lên tỷ giá có thể gia tăng, khiến VND mất giá và tỷ giá USD/VND tăng", ông Nguyễn Minh Tuấn chia sẻ.
Theo dự báo của đội ngũ phân tích AFA Capital, tỷ giá được xây dựng theo ba kịch bản. Trong đó, nếu tỷ giá tăng lên khoảng 26.500 đồng/USD, thị trường vẫn nằm trong kịch bản cơ sở, chưa chuyển sang kịch bản tiêu cực. Kịch bản tiêu cực được xác định khi tỷ giá vượt 26.500 đồng/USD, tính theo giá bán ra của các ngân hàng thương mại.
Trong vùng 26.000–26.500 đồng/USD, mức mất giá của VND từ đầu năm vào khoảng 2%. Chuyên gia cho rằng kết quả cho thấy nỗ lực đáng kể của Ngân hàng Nhà nước trong điều hành tỷ giá, đặc biệt trong bối cảnh thị trường quốc tế có nhiều biến động.