Trong cuộc đua phát triển tài sản thực được token hóa (Real World Assets - RWA), Việt Nam khó có thể cạnh tranh trực diện với Singapore, Hong Kong hay Dubai về hạ tầng tài chính và mức độ hoàn thiện của hệ sinh thái.
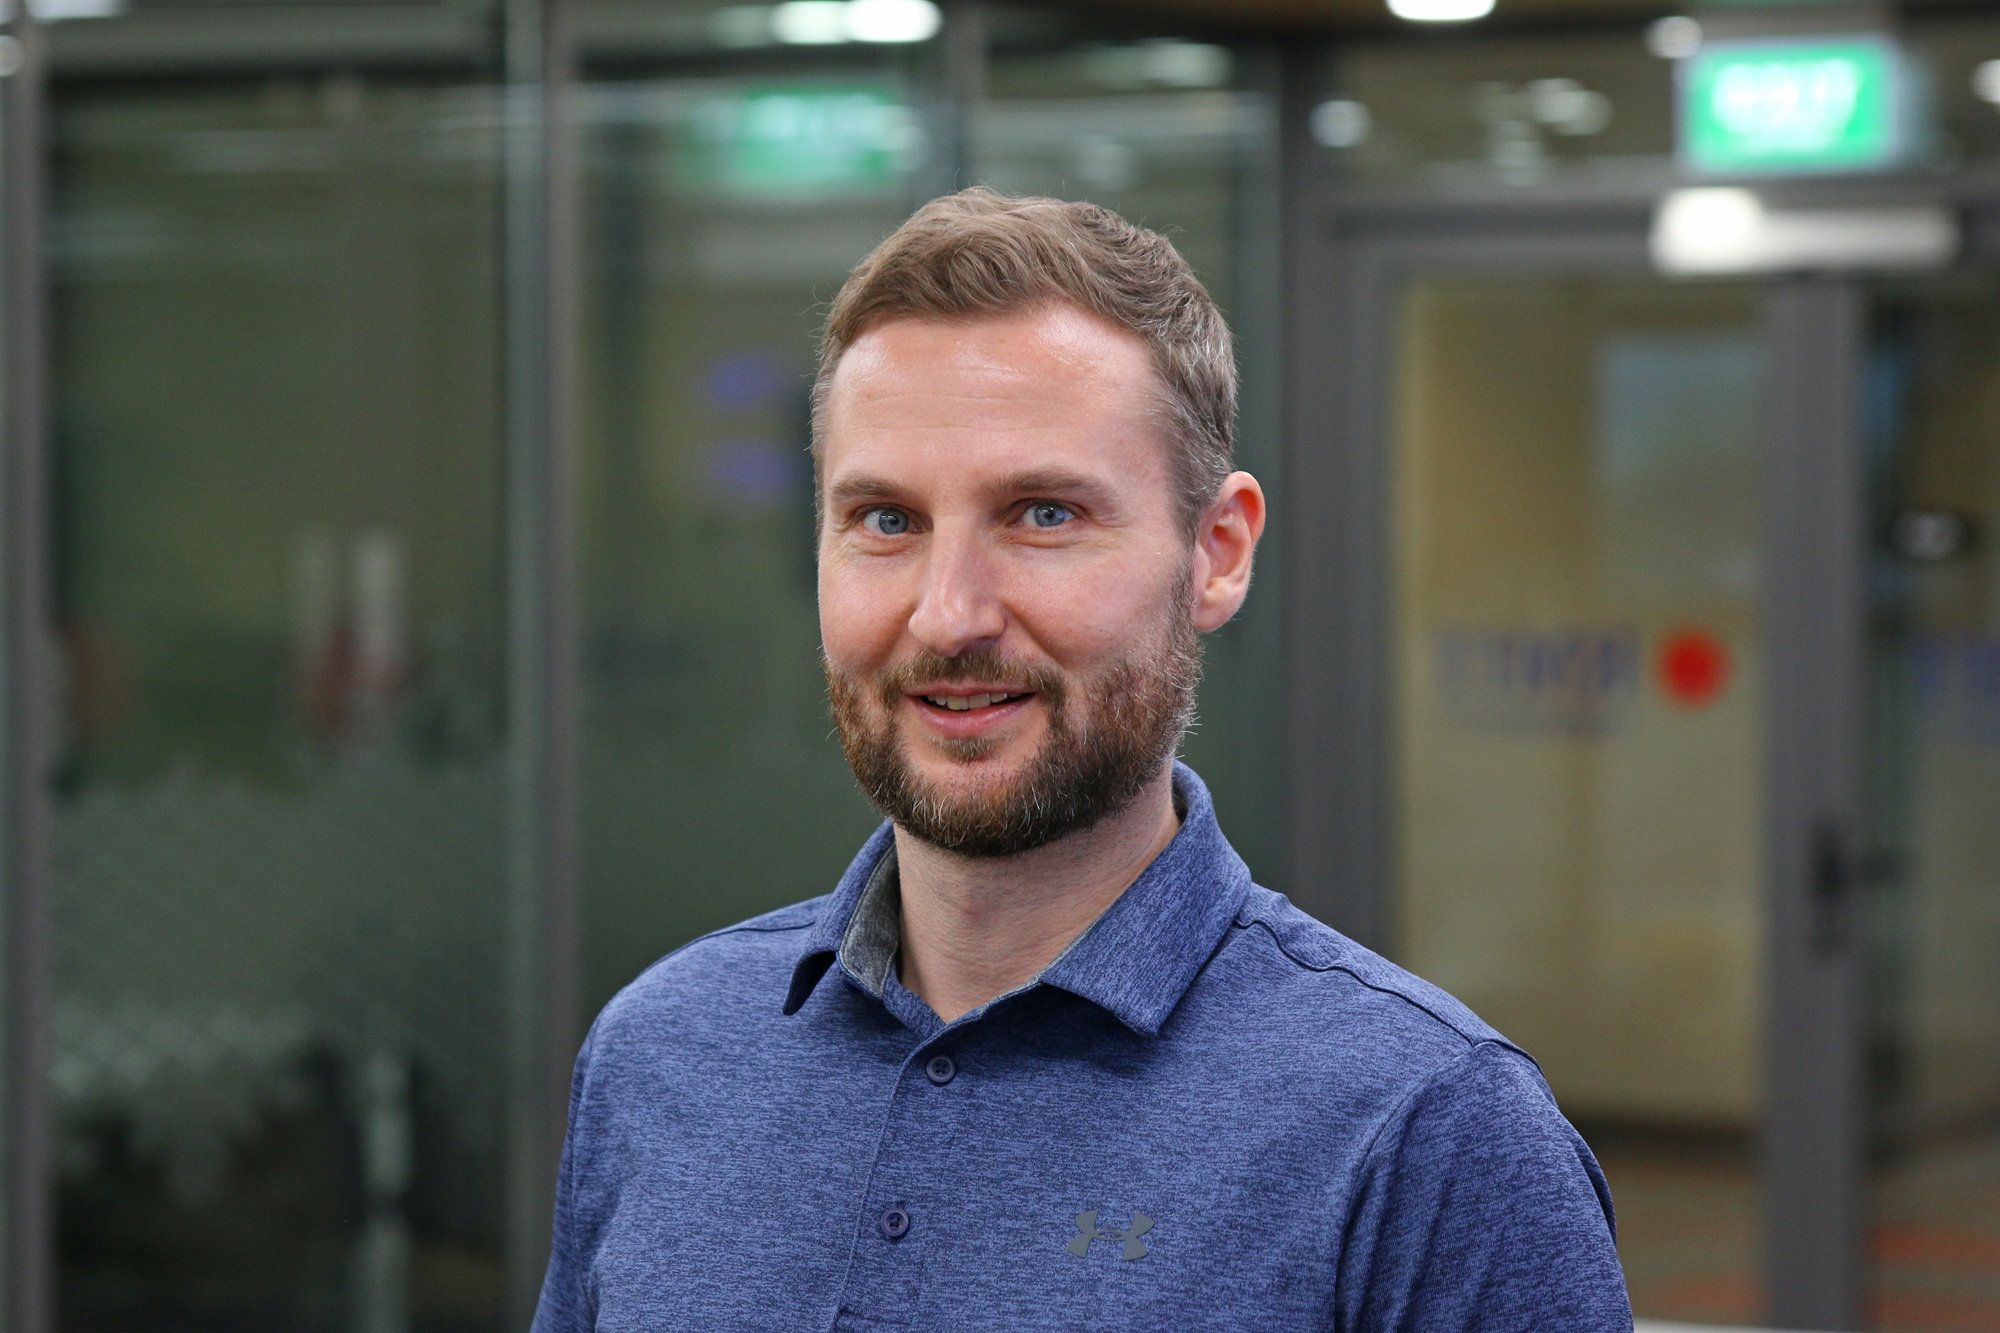
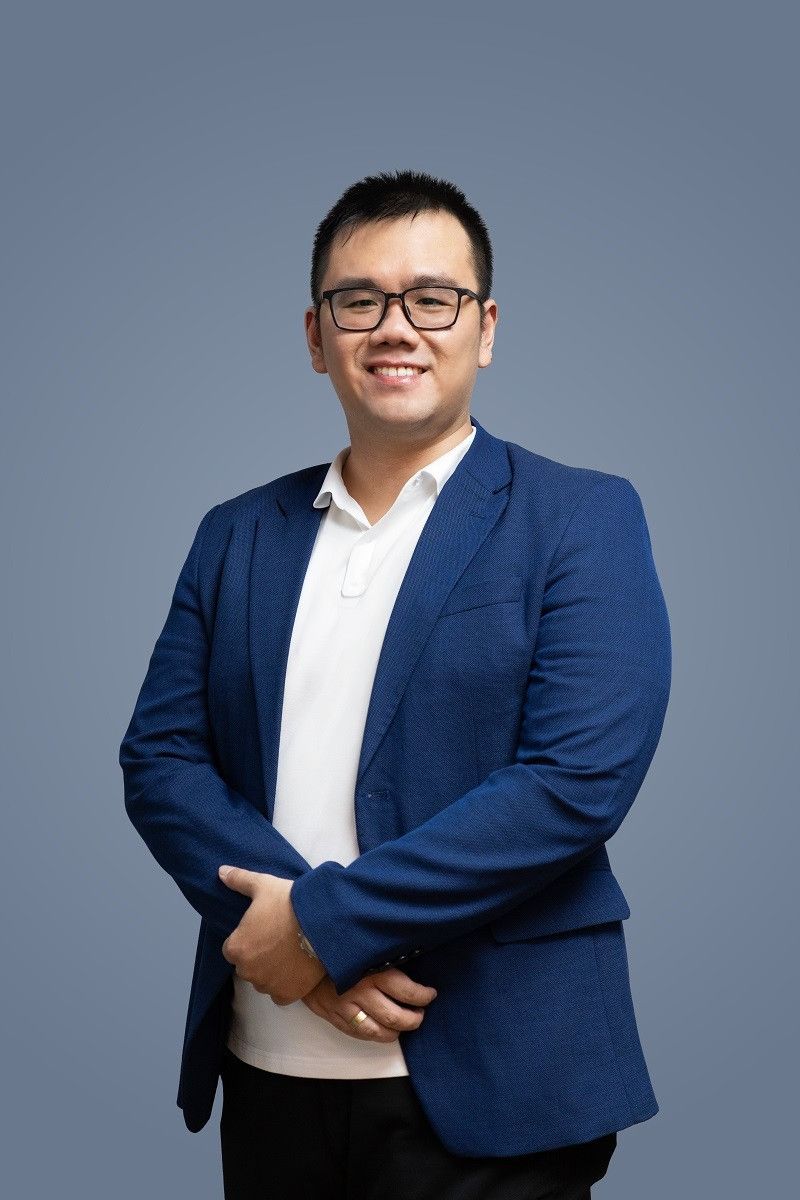
Nhưng theo ông Nguyễn Khắc Việt Bách (CEO Quỹ BlockBase Private Capital), Việt Nam có một lợi thế mà các trung tâm tài chính này không có. Đó là một nền kinh tế thực đang tạo ra khối lượng tài sản thực rất lớn. Vấn đề là Việt Nam phải nhanh chóng xây dựng niềm tin pháp lí, hạ tầng tài chính và các dịch vụ hỗ trợ để biến lợi thế về “nguồn hàng” thành lợi thế cạnh tranh.
Không nên cố xây một Singapore thứ hai
Theo ông Nguyễn Khắc Việt Bách, khi nói về cơ hội phát triển RWA tại Việt Nam, trước hết cần nhìn thẳng vào khoảng cách với những trung tâm tài chính đã hình thành trong khu vực và thế giới như Singapore, Hong Kong hay Dubai.
Trong 5-10 năm tới, Việt Nam khó có thể cạnh tranh trực diện với các trung tâm này nếu tiêu chí là hạ tầng tài chính, khung pháp lí, khả năng thu hút dòng vốn quốc tế hay hệ sinh thái dịch vụ đi kèm.
Những trung tâm tài chính nói trên đã mất hàng chục năm để xây dựng niềm tin của giới đầu tư quốc tế. Đằng sau một giao dịch tài chính không chỉ có ngân hàng hay sàn giao dịch, mà còn cả hệ thống luật sư, kiểm toán, lưu ký, định giá, xếp hạng tín nhiệm, bảo hiểm, trọng tài và cơ chế giải quyết tranh chấp. Đây là những thành phần mà một thị trường RWA muốn phát triển cũng không thể thiếu.
“Cố xây một Singapore thứ hai là chiến lược thua ngay từ đề bài”, ông Bách nhận định. Theo ông, Việt Nam cần tránh việc đặt mình vào cuộc cạnh tranh mà lợi thế ban đầu gần như không có. Thay vào đó, cần tìm đúng vị trí của mình trong chuỗi giá trị RWA.
Điểm khác biệt quan trọng nhất nằm ở chính tài sản. Singapore hay Hong Kong có thể cung cấp hạ tầng tài chính, pháp lí và mạng lưới nhà đầu tư để token hóa tài sản của các nền kinh tế khác. Trong khi đó, Việt Nam là nơi trực tiếp tạo ra tài sản. Đây là một khác biệt có ý nghĩa rất lớn nếu RWA phát triển thành một thị trường thực sự.
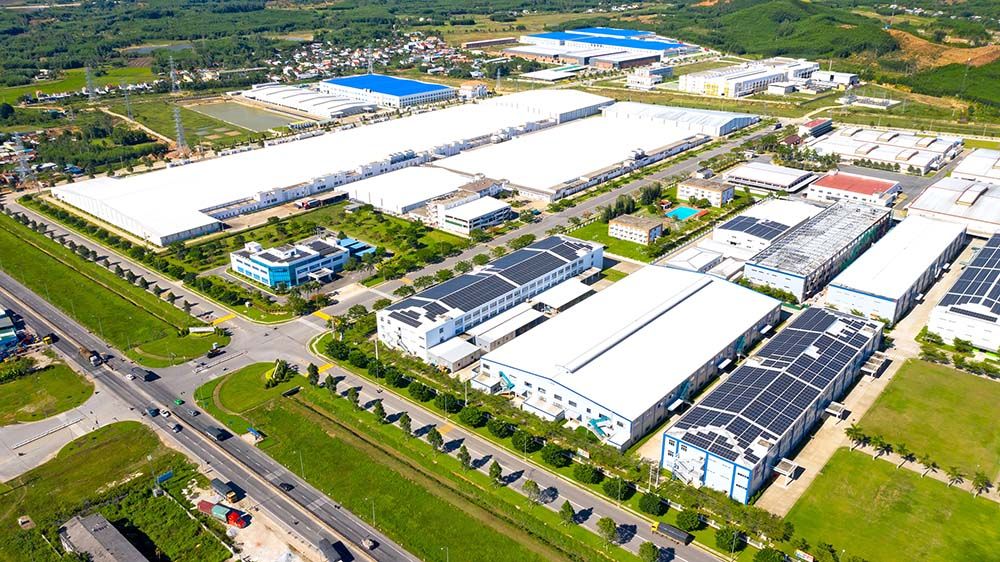
Việt Nam đang có hàng loạt dự án hạ tầng cần vốn dài hạn; có nguồn tài sản liên quan đến tín chỉ carbon từ rừng và nông nghiệp; có khu vực sản xuất, xuất khẩu quy mô lớn liên tục tạo ra các khoản phải thu. Những tài sản này, nếu được chuẩn hóa, xác thực và đưa lên hạ tầng phù hợp, có thể trở thành nguồn tài sản cơ sở cho các sản phẩm RWA.
Nói cách khác, thay vì cố trở thành nơi mọi giao dịch tài chính toàn cầu phải đi qua, Việt Nam có thể bắt đầu từ việc trở thành nơi tạo ra và chuẩn hóa nguồn tài sản cho thị trường RWA.
Việt Nam có “nguồn hàng”, nhưng phải biến tài sản thực thành tài sản có thể đầu tư
RWA về bản chất là câu chuyện đưa những tài sản tồn tại trong nền kinh tế thực lên một hạ tầng số, trong đó token có thể đại diện cho quyền lợi kinh tế gắn với tài sản hoặc dòng tiền cơ sở.
Vì vậy, một thị trường RWA không thể chỉ dựa vào công nghệ blockchain. Công nghệ có thể giúp chia nhỏ quyền sở hữu, ghi nhận giao dịch hoặc tự động hóa một số quy trình, nhưng không thể tự mình biến một tài sản chưa rõ quyền sở hữu thành tài sản có thể đầu tư. Đây chính là nơi lợi thế về “nguồn hàng” của Việt Nam cần được chuyển hóa thành lợi thế thực tế.
Một dự án hạ tầng, một khoản phải thu của doanh nghiệp xuất khẩu hay một lượng tín chỉ carbon chỉ có thể trở thành tài sản RWA có giá trị khi nhà đầu tư biết chính xác tài sản đó là gì, ai sở hữu, giá trị bao nhiêu, dòng tiền ra sao và nếu xảy ra tranh chấp thì quyền của họ được bảo vệ như thế nào.
Theo ông Bách, Việt Nam vì thế có thể hình dung một mô hình phân công thay vì đối đầu với các trung tâm tài chính lớn. “Việt Nam là nơi tài sản được tạo ra, xác thực và quản lí”, ông nói. Trong giai đoạn đầu, việc phân phối những tài sản này tới nhà đầu tư quốc tế có thể vẫn cần dựa vào các trung tâm đã có sẵn uy tín và mạng lưới vốn.
Cách tiếp cận này cũng phù hợp với thực tế là niềm tin không thể được tạo ra chỉ bằng một đạo luật hay một nền tảng công nghệ mới.
Việt Nam có thể bắt đầu bằng những tài sản có nguồn gốc rõ ràng, quy trình xác thực minh bạch và dòng tiền có thể kiểm chứng. Khi thị trường hình thành, các khâu có giá trị gia tăng cao hơn như phát hành, lưu ký, giao dịch và phân phối vốn có thể từng bước được đưa về các trung tâm tài chính trong nước. Đây cũng là lí do ông Bách cho rằng sự quen thuộc của người Việt với tài sản số là một lợi thế đáng chú ý.
Trong nhiều năm, Việt Nam thường xuyên nằm trong nhóm các quốc gia có tỉ lệ sở hữu tài sản mã hóa cao. Điều đó không đồng nghĩa với việc thị trường RWA đã sẵn sàng, nhưng cho thấy một bộ phận lớn người dùng trong nước đã quen với khái niệm tài sản số và các hình thức sở hữu, giao dịch trên môi trường số.
Nếu RWA trở thành cầu nối giữa tài sản truyền thống và tài sản số, Việt Nam không nhất thiết phải bắt đầu từ con số 0 ở phía cầu.
Niềm tin pháp lí mới là bài toán khó nhất
Nếu lợi thế của Việt Nam nằm ở tài sản thì điểm yếu lớn nhất, theo ông Bách, lại nằm ở khả năng bảo vệ quyền tài sản và niềm tin của nhà đầu tư.
Ông xếp việc tạo dựng niềm tin vào khả năng cưỡng chế hợp đồng và xử lí tranh chấp lên hàng đầu. Với nhà đầu tư tổ chức, đặc biệt là nhà đầu tư nước ngoài, câu hỏi không chỉ là “tài sản này có sinh lời hay không”, mà còn là “nếu có vấn đề thì tôi có thể bảo vệ quyền lợi của mình bằng cách nào?”.
Đây là loại niềm tin không thể hình thành chỉ bằng việc ban hành thêm quy định. Một hệ thống pháp lí được thị trường quốc tế tin cậy cần được kiểm chứng qua các vụ việc thực tế, qua cách tòa án và cơ quan thực thi giải quyết tranh chấp, qua những tiền lệ mà nhà đầu tư có thể dự đoán được.
Sau niềm tin pháp lí là vấn đề chuyển đổi ngoại tệ và chuyển vốn ra khỏi Việt Nam. Với dòng vốn tổ chức quốc tế, khả năng đưa tiền vào và đưa tiền ra là điều kiện nền tảng. Một tài sản có khả năng sinh lời cao nhưng nhà đầu tư không chắc chắn về khả năng chuyển đổi và hồi vốn vẫn khó trở thành sản phẩm hấp dẫn trên thị trường quốc tế.
Việt Nam cũng cần một hệ sinh thái dịch vụ tài chính đi kèm đủ sâu. RWA không chỉ cần nền tảng công nghệ mà cần cả tổ chức lưu ký đạt chuẩn, kiểm toán, định giá tài sản, xếp hạng tín nhiệm, tư vấn pháp lí và các cơ chế quản trị rủi ro.
Đây là những mắt xích mà theo ông Bách, Việt Nam còn thiếu và phải nhanh chóng hoàn thiện nếu muốn cạnh tranh.
Một vấn đề khác có tính chất bao trùm là vị thế của Việt Nam trong hệ thống phòng, chống rửa tiền quốc tế. Theo ông Bách, việc Việt Nam còn nằm trong danh sách giám sát tăng cường của Lực lượng đặc nhiệm tài chính quốc tế (FATF) khiến dòng vốn tổ chức quốc tế vào lĩnh vực tài sản số phải chịu thêm một lớp đánh giá rủi ro.
Điều đó cho thấy bài toán RWA không thể được giải quyết riêng bằng chính sách dành cho blockchain hay tài sản số. Nó liên quan đến cả hệ thống tài chính, pháp luật, kiểm toán, chống rửa tiền, ngoại hối và khả năng thực thi hợp đồng.
Vì vậy, bài toán của Việt Nam không phải là làm sao để trở thành một Singapore hay Hong Kong mới. Nếu những trung tâm đó có thể cung cấp hạ tầng và niềm tin cho dòng vốn quốc tế, Việt Nam có thể bắt đầu từ lợi thế khác. Đó là trở thành nơi tạo ra những tài sản thực đủ lớn, đủ minh bạch và đủ chuẩn để đưa vào thị trường RWA.
Khi nguồn tài sản đã có, điều quyết định tiếp theo là xây dựng được niềm tin để nhà đầu tư quốc tế sẵn sàng đặt vốn vào đó. Và trong cuộc chơi này, công nghệ có thể được mua hoặc xây dựng tương đối nhanh, còn niềm tin pháp lí, chất lượng thể chế và hệ sinh thái tài chính thì cần nhiều năm để tích lũy.