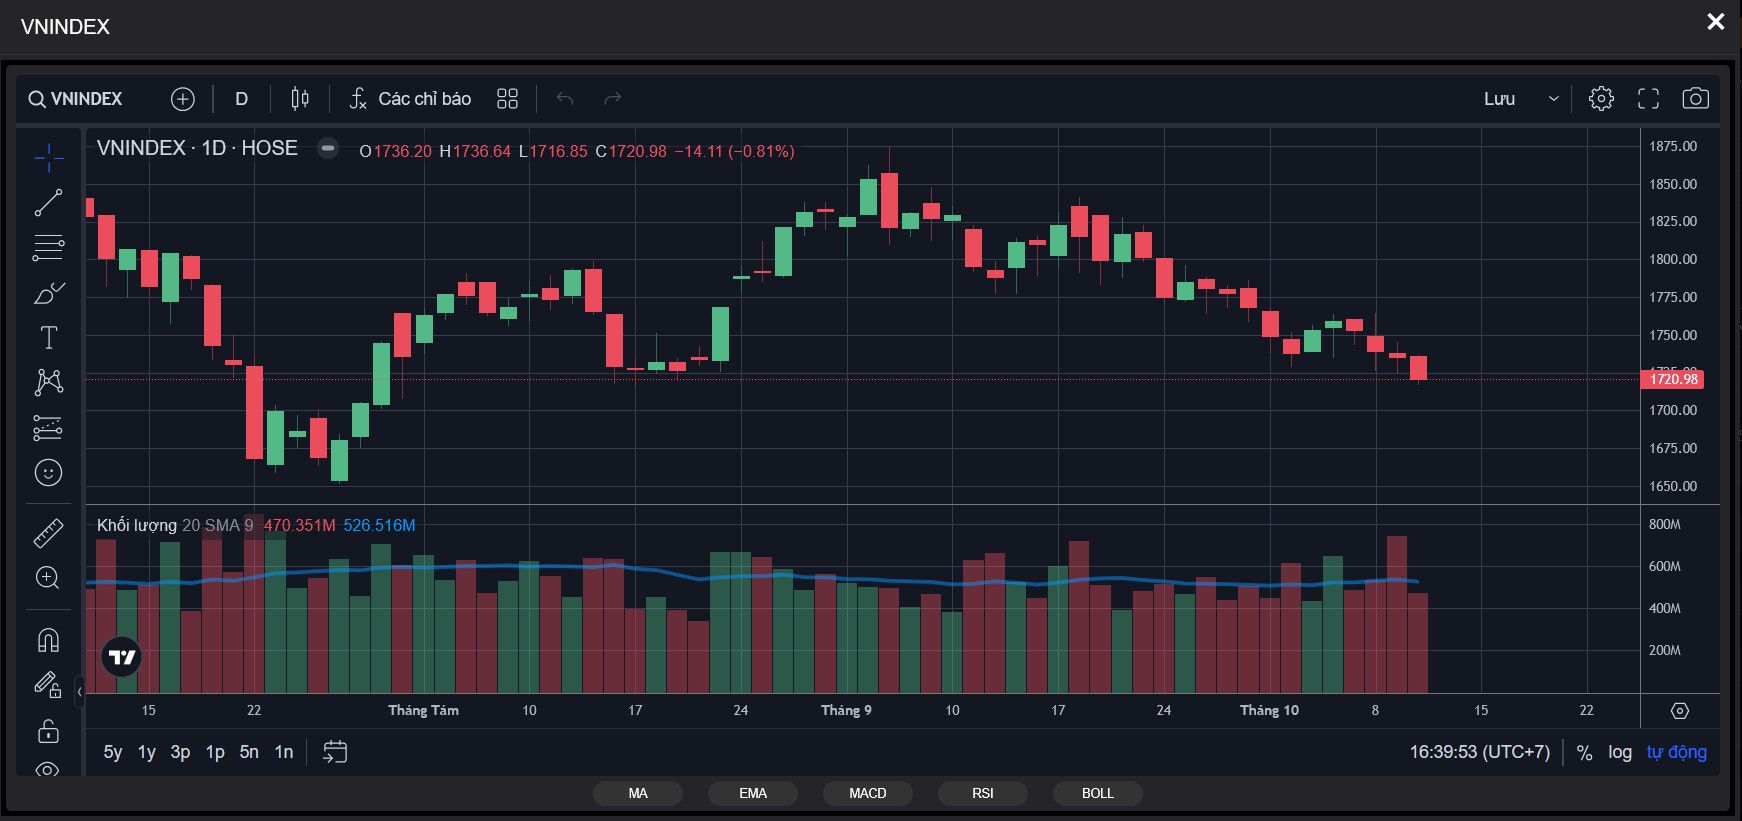
Bước vào phiên giao dịch ngày 13/10, chỉ số VN-Index tiếp tục chịu áp lực điều chỉnh sau 4 phiên giảm liên tiếp. Chốt phiên 12/10, chỉ số lùi về 1.720,98 điểm, giảm 14,11 điểm. Dù đà giảm chưa dừng hẳn, sự phân hóa và lực cầu ở một số nhóm ngành cho thấy thị trường đang tìm kiếm vùng cân bằng ngắn hạn.
Đáng chú ý, đà giảm trong phiên đầu tuần phần lớn đến từ VIC và VHM. Ngược lại, độ rộng trên toàn thị trường vẫn ở mức cân bằng. Diễn biến này mở ra khả năng xuất hiện các nhịp hồi phục kỹ thuật nếu lực bán tại nhóm cổ phiếu vốn hóa lớn hạ nhiệt.
Dù vậy, yếu tố cản trở hiện nay là thanh khoản. Giá trị giao dịch khớp lệnh trên sàn HoSE chỉ đạt khoảng 10.645 tỷ đồng, phản ánh sự thận trọng của nhà đầu tư. Khi lực cầu chưa đủ mạnh, các nhịp tăng điểm dễ gặp áp lực chốt lời ngay tại các vùng kháng cự gần.
Về kỹ thuật, VN-Index từng lùi xuống 1.716,85 điểm trước khi đóng cửa tại 1.720,98 điểm trong phiên 12/10. Vùng 1.715–1.730 điểm đang là khu vực kiểm định quan trọng. Chỉ số chưa mất mốc hỗ trợ này, nhưng cũng chưa có tín hiệu xác nhận xu hướng tăng mới.
Trong báo cáo chiến lược công bố ngày 12/10, Chứng khoán Mirae Asset đánh giá VN-Index có thể quay lại kiểm định mốc 1.700 điểm để thiết lập trạng thái cân bằng. Tương tự, Chứng khoán ACBS cho rằng khả năng hồi phục kỹ thuật vẫn tồn tại nhưng cần thêm sự cải thiện từ lực cầu.
Trong kịch bản tích cực, nếu VN-Index giữ vững vùng 1.715–1.720 điểm cùng sự trở lại của lực cầu tại nhóm ngân hàng, chứng khoán và các mã vốn hóa lớn, chỉ số có thể hồi phục lên 1.730–1.740 điểm, xa hơn là 1.750–1.760 điểm. Điều kiện là thanh khoản phải tăng lên.
Ở chiều ngược lại, nếu mất mốc 1.715 điểm và áp lực bán lan rộng, VN-Index có thể lùi về kiểm định mốc 1.700 điểm. Trường hợp vùng này bị xuyên thủng, mốc 1.680–1.690 điểm sẽ là ngưỡng hỗ trợ kỹ thuật tiếp theo.
Nhóm ngân hàng tiếp tục đóng vai trò giữ nhịp. Trái ngược với đà giảm của SSB và LPB, các mã như SHB, VPB, ACB, TCB, HDB và MBB đều tăng giá trong phiên 12/10, cho thấy lực cầu vẫn hiện diện.
Đối với nhóm chứng khoán, SSI, VIX, VND, MBS và HCM là những mã cần quan sát. Khả năng phục hồi của nhóm này phụ thuộc vào thanh khoản chung, sự cải thiện của dòng tiền và kết quả kinh doanh quý III. Nếu giá trị giao dịch trên HoSE vẫn thấp, nhịp tăng khó kéo dài.
Tại nhóm bất động sản, VIC và VHM ảnh hưởng lớn đến chỉ số chung. Lực cầu đối với hai mã này sau phiên giảm mạnh cần được theo dõi sát. Các mã NVL, DXG, KDH, DIG và PDR tiếp tục phân hóa theo tiến độ dự án và tình hình tài chính.
Nhóm thép gồm HPG, HSG, NKG nhận được sự chú ý sau phiên tăng điểm nhờ thông tin giải ngân đầu tư công tăng tốc trong tháng 9. Tuy nhiên, việc giá tăng nhanh cũng đi kèm nguy cơ chốt lời ngắn hạn, do đó nhà đầu tư cần theo dõi giá và khối lượng thay vì mua đuổi.
Ở nhóm công nghệ và viễn thông, FPT, CMG, CTR giảm nhẹ, còn VGI tăng 1,56% trong phiên 12/10. Các hoạt động đầu tư hạ tầng số và chuyển đổi số hỗ trợ triển vọng dài hạn nhưng chưa đủ để kết luận giá cổ phiếu sẽ tăng ngay ở phiên tới.
Với nhóm bán lẻ, FRT tăng 0,94% còn PNJ giảm sàn. Tương tự, nhóm logistics (GMD, HAH, VSC) và y tế (DHG, DBD, IMP, TRA - riêng IMP giảm 2,57%) đều cần lực cầu mới dựa trên kết quả kinh doanh và sản lượng thực tế.
Tại nhóm năng lượng, NT2 tăng 1,97%, PC1 tăng 0,27%, trong khi POW giảm 0,40%. Dòng tiền có xu hướng lựa chọn doanh nghiệp có triển vọng sản lượng và biên lợi nhuận tốt hơn.
Theo Chứng khoán Tiên Phong (TPBS), thị trường vẫn trong nhịp điều chỉnh kéo dài từ tháng 8 và chưa có dấu hiệu đảo chiều. Việc VN-Index giữ được vùng hỗ trợ 1.715 điểm cho thấy áp lực bán không quá mạnh. Khối lượng giao dịch thấp hơn trung bình 20 phiên phản ánh lực cầu bắt đáy chưa quay lại rõ nét, nhưng cơ hội phục hồi từ vùng này vẫn được duy trì.
Chứng khoán ACB (ACBS) nhận định áp lực bán giá thấp tại nhóm VN30 (ngoại trừ nhóm Vingroup) đã giảm bớt. Việc nhiều cổ phiếu ngân hàng, thép, xây lắp (VCG, HHV) hồi phục giúp thị trường cân bằng hơn. Khi VN-Index lùi về vùng hỗ trợ 1.700–1.720 điểm, nhà đầu tư có thể cân nhắc giải ngân từng phần.
Trong bối cảnh xu hướng chưa rõ ràng, ưu tiên hiện nay vẫn là quản trị rủi ro, hạn chế mua đuổi và theo dõi phản ứng của chỉ số tại mốc 1.700–1.720 điểm. Việc giải ngân mới chỉ nên thực hiện khi lực cầu và thanh khoản cùng cải thiện.