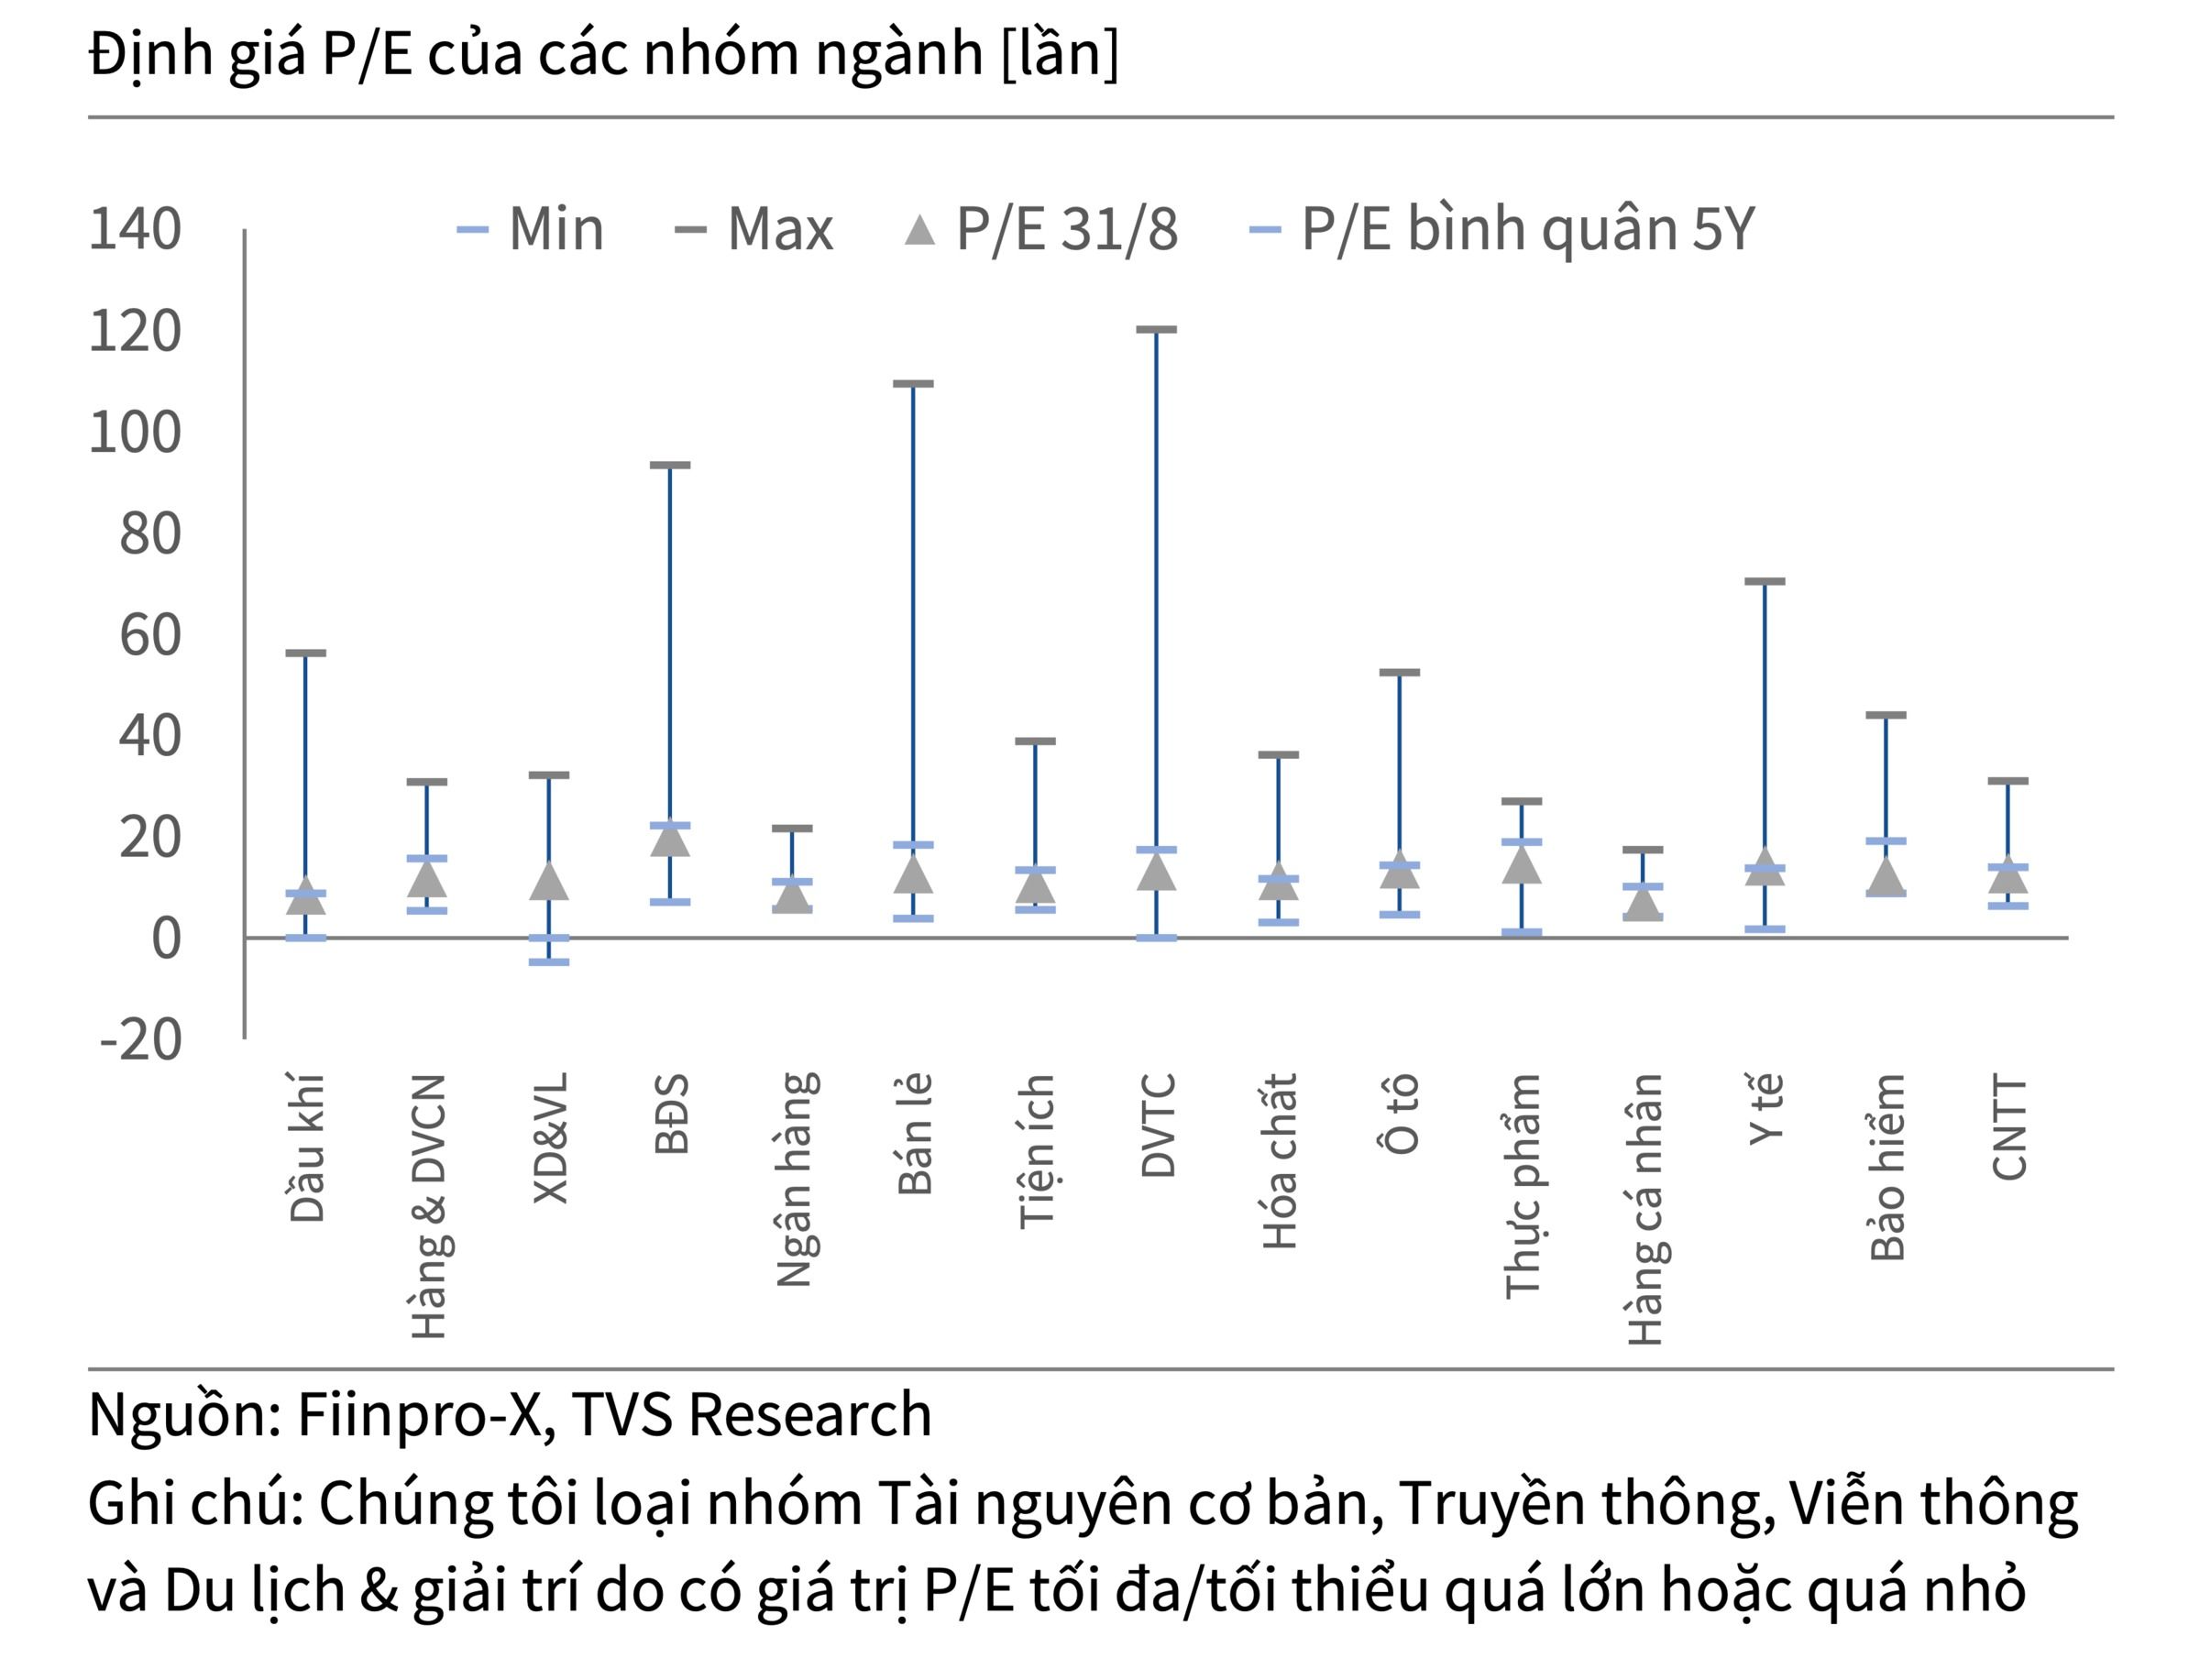
Định giá cổ phiếu của hầu hết ngành cốt lõi đang thấp hơn mức trung bình nhiều năm, mở ra cơ hội tích lũy trong các nhịp điều chỉnh.
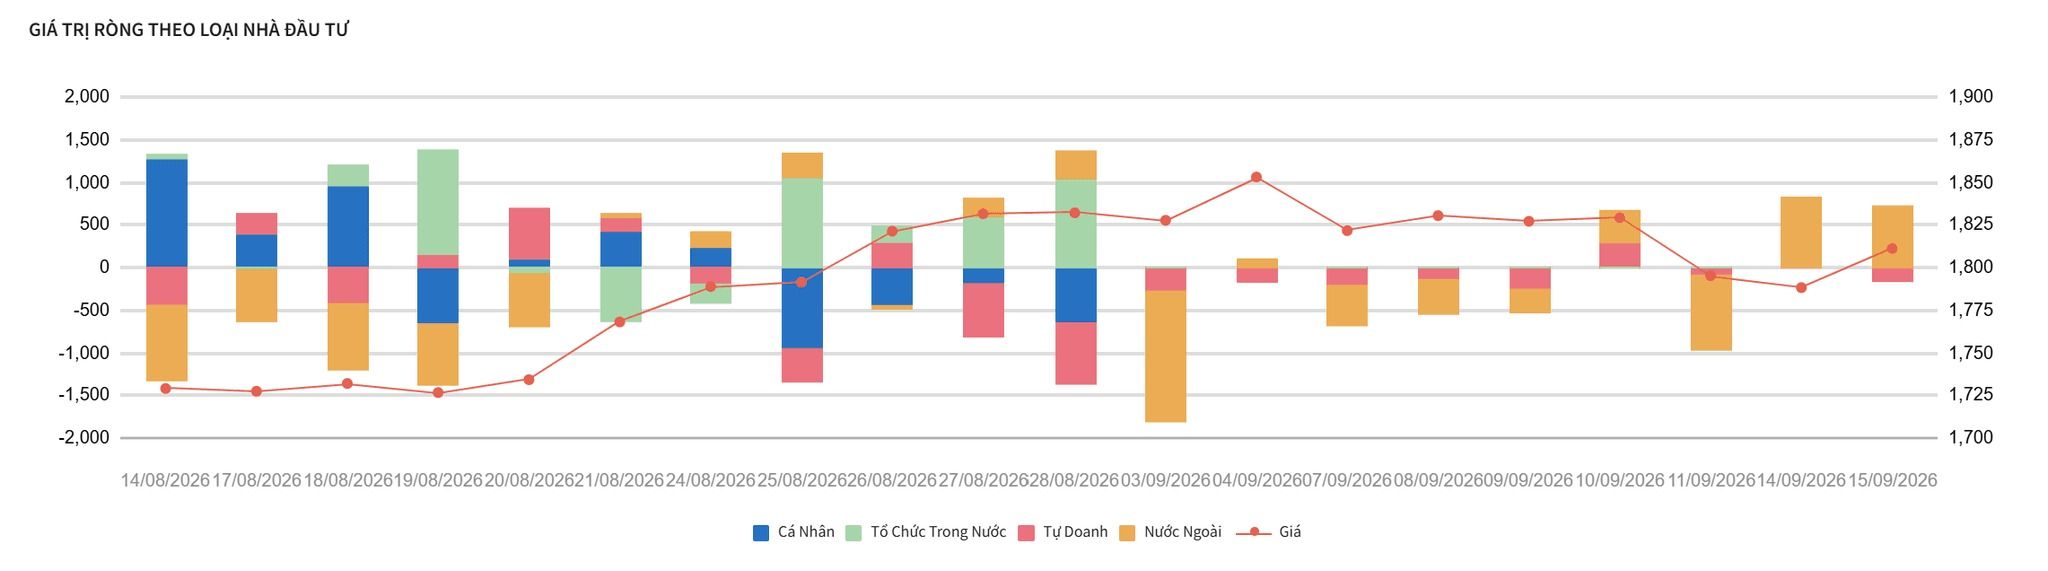
Thị trường chứng khoán đang chứng kiến sự giằng co về mặt tâm lý của dòng tiền. Sau nhịp phục hồi trong tháng 8 khi chỉ số VN-Index tăng hơn 5,5% lên trên vùng 1.830 điểm và nhiều nhóm cổ phiếu bứt phá 10-20% từ vùng đáy lịch sử tháng 7, sự thận trọng lại bắt đầu xuất hiện trước các biến số rủi ro ngắn hạn từ kinh tế toàn cầu.
Nửa đầu tháng 9, thị trường chủ yếu giằng co rồi điều chỉnh. Đến cuối phiên 14/9, chỉ số còn 1.788 điểm, giảm khoảng 3% so với cuối tháng 8. Thị trường chịu áp lực chốt lời và khối ngoại bán ròng, trong khi nhà đầu tư vẫn chờ dòng vốn liên quan đến quá trình nâng hạng FTSE và quyết định lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Tuy nhiên, nhiều công ty chứng khoán và đơn vị phân tích đang chỉ ra một mẫu số chung: mặt bằng định giá của thị trường đang ở vùng hấp dẫn. TVS Research nhận định rằng mức P/E (giá thị trường trên lợi nhuận mỗi cổ phiếu) toàn thị trường 12,5 lần vào cuối tháng 8, dù tăng nhẹ so với mức 11,8 lần của tháng 7, nhưng vẫn thấp hơn đáng kể so với mức trung bình 5 năm. Thậm chí, P/E của hầu hết các nhóm ngành kinh doanh cốt lõi vẫn đang duy trì ở vùng thấp hơn mức trung bình nhiều năm, mở ra cơ hội mua tích lũy tốt trong các nhịp điều chỉnh.
Đồng quan điểm, báo cáo chiến lược của SSI Research ghi nhận thị trường chứng khoán đang giao dịch ở mức P/E dự phóng năm 2026 là 12,9 lần. Đặc biệt, nếu loại trừ nhóm cổ phiếu "họ" Vingroup, mức P/E dự phóng chỉ còn 9,6 lần, tạo ra dư địa rất lớn để chọn lọc và xây dựng vị thế đầu tư dài hạn.
Trong buổi họp định kỳ tháng 9, đơn vị tư vấn và ủy thác đầu tư FinSuccess chỉ ra rằng đang có sự lệch pha nhẹ giữa tâm lý thận trọng trên sàn chứng khoán và sức khỏe thực sự của nền kinh tế. Trong tháng 8, chỉ số sản xuất công nghiệp (IIP) tăng 14,4% so với cùng kỳ, PMI mở rộng lên 53,3 điểm, doanh thu bán lẻ tăng 14,9%. Lũy kế 8 tháng, vốn FDI thực hiện đạt 17,25 tỷ USD, cao nhất trong 5 năm, trong khi vốn đầu tư từ ngân sách Nhà nước tháng 8 tăng 24,1% so với cùng kỳ.
Dù chỉ số lạm phát CPI tháng 8 nhích lên 4,89%, nhóm chuyên gia FinSuccess giải thích phần lớn áp lực đến từ biến động giá nhiên liệu mang tính chi phí đẩy, trong khi các mặt hàng thiết yếu nội địa vẫn ổn định.
Ông Vũ Thành Huy, Trưởng phòng Quản lý danh mục đầu tư, cho rằng nhà đầu tư đang lo ngại về những rủi ro ngoại ứng như áp lực tỷ giá, biến động lợi suất trái phiếu toàn cầu hoặc các đe dọa về thuế quan từ Mỹ. Tuy nhiên, theo ông, đây chủ yếu là những cú sốc tâm lý mang tính ngắn hạn.
Thay vì hoảng loạn bán tháo, ông đề xuất chiến lược tận dụng các nhịp rung lắc do đám đông tạo ra để nâng tỷ trọng cổ phiếu trong ngắn hạn, tập trung giải ngân vào những doanh nghiệp có nền tảng cơ bản minh bạch, tài chính lành mạnh và không chịu tác động trực tiếp bởi rào cản thuế quan.
Ông Nguyễn Thành Trung, nhà sáng lập và CEO FinSuccess, bổ sung thêm với việc lợi nhuận của các doanh nghiệp được dự báo tiếp tục tăng trưởng hai chữ số và nề định giá rẻ vẫn duy trì, rủi ro giảm giá (downside) trên thị trường cổ phiếu đang ở mức rất thấp. Ông tin rằng 3 tháng cuối năm sẽ là thời điểm quyết định để thị trường bứt phá và mang lại thành quả cho những ai kiên nhẫn.
"Nhà đầu tư có thể quan sát những biến số nhưng đừng quá bi quan, nếu không sẽ bỏ lỡ giai đoạn định giá thấp như hiện tại", ông khuyến nghị.
Bên cạnh mặt bằng giá rẻ, thị trường chứng khoán còn đón nhận động lực cấu trúc quan trọng từ sự kiện nâng hạng theo chuẩn FTSE Russell. TVS Research dự báo lực cầu từ các quỹ ngoại neo theo bộ chỉ số FTSE GEIS sẽ là trụ đỡ chính giúp VN-Index duy trì nhịp hồi phục trong nửa đầu tháng 9.
Theo đó, đơn vị này đưa ra dự báo chỉ số VN-Index sẽ giao dịch trong biên độ 1.780-1.880 điểm trong tháng 9. Các chuyên gia khuyến nghị nhà đầu tư có thể cân nhắc duy trì tỷ trọng cổ phiếu ở mức 50-60%.