Công ty Cổ phần Đầu tư Phát triển Gas Đô thị (Sàn UPCoM: PCG) là doanh nghiệp lâu năm hoạt động trong lĩnh vực kinh doanh, phân phối khí dầu mỏ hóa lỏng (LPG) và thi công lắp đặt hệ thống cấp khí trung tâm cho các đô thị, tòa nhà cao tầng. Bài phân tích cổ phiếu PCG dưới đây sẽ bóc tách toàn bộ bức tranh tài chính 2021–2025, làm rõ nguyên nhân suy giảm quy mô doanh thu, áp lực chi phí quản lý ăn mòn lợi nhuận và đánh giá triển vọng phục hồi của cổ phiếu trong giai đoạn 2026–2030.
CTCP Đầu tư Phát triển Gas Đô thị tập trung kinh doanh hai mảng cốt lõi: bán buôn/bán lẻ khí LPG và cung cấp giải pháp, hạ tầng kỹ thuật ngành khí đô thị.
Đặc tính tài chính của PCG trong giai đoạn 5 năm qua là mảng kinh doanh khí có biên lợi nhuận gộp khá mỏng, trong khi chi phí bán hàng và quản lý doanh nghiệp duy trì ở mức cao, khiến lợi nhuận ròng nhạy cảm với biến động giá vốn đầu vào.
| Khoản mục tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 175.713.612.539 | 175.081.447.702 | 153.982.580.182 | 154.458.715.801 | 120.273.363.176 |
| - Tiền & tương đương tiền | 27.021.639.204 | 11.101.551.072 | 3.433.568.996 | 8.936.770.926 | 16.799.740.723 |
| - Đầu tư tài chính ngắn hạn | 27.700.000.000 | 31.787.875.824 | 21.708.021.918 | 7.062.000.000 | 63.706.274 |
| - Phải thu ngắn hạn | 93.298.490.522 | 85.248.906.737 | 85.471.602.569 | 94.811.146.109 | 64.279.259.285 |
| - Hàng tồn kho | 14.056.618.557 | 13.575.012.898 | 14.146.148.148 | 14.346.739.801 | 10.682.810.071 |
| - Tài sản ngắn hạn khác | 13.636.864.256 | 33.368.101.171 | 29.223.238.551 | 29.302.058.965 | 28.447.846.823 |
| B. TÀI SẢN DÀI HẠN | 79.141.758.663 | 76.040.004.791 | 118.143.804.848 | 116.539.944.741 | 84.225.021.198 |
| - Phải thu dài hạn | 65.795.872 | 65.795.872 | 32.104.276.678 | 33.722.676.770 | 4.907.797.408 |
| - Tài sản cố định | 17.936.421.784 | 15.484.220.585 | 13.079.945.553 | 12.110.771.556 | 11.178.211.590 |
| - Tài sản dở dang dài hạn | 1.851.901.617 | 1.967.756.721 | 1.851.901.617 | 1.079.877.554 | 711.478.704 |
| - Đầu tư tài chính dài hạn | 55.816.781 | 0 | 16.302.816.359 | 16.450.000.000 | 15.964.716.577 |
| - Tài sản dài hạn khác | 59.231.822.609 | 58.522.231.613 | 54.804.864.641 | 53.176.618.861 | 51.462.816.919 |
| TỔNG CỘNG TÀI SẢN | 254.855.371.202 | 251.121.452.493 | 272.126.385.030 | 270.998.660.542 | 204.498.384.374 |
| A. NỢ PHẢI TRẢ | 86.561.623.016 | 82.898.561.286 | 105.746.065.053 | 112.495.071.676 | 62.856.696.878 |
| - Nợ ngắn hạn | 69.374.069.197 | 82.277.012.384 | 105.271.516.402 | 112.113.798.973 | 62.489.967.771 |
| - Nợ dài hạn | 17.187.553.819 | 621.548.902 | 474.548.651 | 381.272.703 | 366.729.107 |
| B. VỐN CHỦ SỞ HỮU | 168.293.748.186 | 168.222.891.207 | 166.380.319.977 | 158.503.588.866 | 141.641.687.496 |
| TỔNG CỘNG NGUỒN VỐN | 254.855.371.202 | 251.121.452.493 | 272.126.385.030 | 270.998.660.542 | 204.498.384.374 |
Đến hết năm 2025, tổng tài sản của PCG thu hẹp về mức 204,50 tỷ đồng (giảm 24,5% so với mức 270,99 tỷ đồng năm 2024). Việc sụt giảm quy mô này xuất phát từ quá trình tái cơ cấu danh mục tài sản và thu hồi công nợ:
Tài sản ngắn hạn: Đạt 120,27 tỷ đồng, chiếm 58,8% tổng tài sản. Tiền và các khoản tương đương tiền ghi nhận đợt phục hồi tích cực lên 16,80 tỷ đồng (so với 8,94 tỷ đồng năm 2024).
Công nợ phải thu ngắn hạn: Thu hẹp đáng kể từ 94,81 tỷ đồng năm 2024 xuống 64,28 tỷ đồng năm 2025 (giảm hơn 30,5 tỷ đồng). Điều này phản ánh sự quyết liệt của ban điều hành trong việc thu hồi nợ đọng từ các đại lý và khách hàng kinh doanh gas.
Đầu tư tài chính ngắn hạn: Đã thoái hầu hết dư nợ, từ 27,7 tỷ đồng năm 2021 xuống chỉ còn 63,7 triệu đồng vào năm 2025.
Về cấu trúc nguồn vốn, Nợ phải trả giảm mạnh từ 112,50 tỷ đồng năm 2024 xuống còn 62,86 tỷ đồng năm 2025 (giảm 44,1%). Hầu hết nợ phải trả của PCG là nợ ngắn hạn (62,49 tỷ đồng), bao gồm phải trả người bán và vay ngắn hạn phục vụ lưu động. Nợ dài hạn giảm sâu chỉ còn 366,7 triệu đồng. Việc giảm áp lực nợ phải trả giúp tỷ lệ Nợ/VCSH của PCG hạ về mức an toàn 0,44 lần. Vốn chủ sở hữu đạt 141,64 tỷ đồng do phải gánh khoản lỗ tích lũy trong hai năm gần nhất.
| Chỉ tiêu tài chính | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Doanh thu thuần | 392.809.521.730 | 420.975.461.918 | 309.084.654.798 | 347.512.984.023 | 248.697.955.783 |
| 2. Giá vốn hàng bán | 365.001.740.865 | 398.076.119.226 | 284.552.404.662 | 328.395.617.463 | 235.734.348.858 |
| 3. Lợi nhuận gộp | 27.807.780.865 | 22.899.342.692 | 24.532.250.136 | 19.117.366.560 | 12.963.606.925 |
| Biên lợi nhuận gộp | 7,08% | 5,44% | 7,94% | 5,50% | 5,21% |
| 4. Doanh thu tài chính | 3.039.741.812 | 2.873.905.530 | 6.260.746.564 | 3.406.013.025 | 1.764.956.944 |
| 5. Chi phí tài chính | 1.242.043.554 | 1.985.173.137 | 1.827.572.521 | 2.741.567.461 | 1.593.904.324 |
| - Chi phí lãi vay | 1.242.043.554 | 1.245.056.465 | 1.263.872.521 | 1.339.549.993 | 906.585.264 |
| 6. Lãi/lỗ CTY liên kết | 0 | 0 | -147.183.641 | 147.183.641 | -485.283.423 |
| 7. Chi phí bán hàng | 12.132.818.152 | 11.813.867.660 | 11.388.928.592 | 12.229.699.120 | 7.333.039.204 |
| 8. Chi phí quản lý DN | 14.234.556.275 | 11.963.970.776 | 15.239.181.449 | 14.426.383.227 | 20.003.473.500 |
| 9. LN thuần từ HĐKD | 3.238.104.696 | 10.236.649 | 2.190.130.497 | -6.727.086.582 | -14.687.136.582 |
| 10. Lợi nhuận khác | 716.035.252 | 86.906.372 | -1.195.832.073 | -1.149.644.529 | -2.104.914.066 |
| 11. LNTT kế toán | 3.954.139.948 | 97.143.021 | 994.298.424 | -7.876.731.111 | -16.792.050.648 |
| 12. Chi phí thuế TNDN | 37.798.183 | 0 | 0 | 0 | 69.850.722 |
| 13. LNST doanh nghiệp | 3.916.341.765 | 97.143.021 | 994.298.424 | -7.876.731.111 | -16.861.901.370 |
Hoạt động kinh doanh khí gas của PCG gặp nhiều thách thức trong giai đoạn 2024–2025:
Suy giảm quy mô doanh thu: Sau khi đạt đỉnh 420,98 tỷ đồng vào năm 2022, doanh thu thuần liên tục sụt giảm về 347,51 tỷ đồng năm 2024 và chạm mốc 248,70 tỷ đồng năm 2025. Sự thu hẹp này do cạnh tranh khốc liệt trong ngành thương mại LPG và việc chủ động thu hẹp các mảng kinh doanh hiệu quả thấp.
Biên lợi nhuận gộp mỏng: Đặc thụ mảng thương mại khí khiến biên lợi nhuận gộp của PCG chỉ dao động ở mức thấp từ 5,21% đến 7,94%. Năm 2025, lợi nhuận gộp thu về đạt 12,96 tỷ đồng.
Đột biến chi phí quản lý: Điểm nghẽn tài chính lớn nhất năm 2025 nằm ở chi phí quản lý doanh nghiệp khi tăng vọt lên 20,00 tỷ đồng (tăng 38,7% so với năm 2024), chủ yếu do trích lập dự phòng công nợ khó đòi và chi phí tái cơ cấu bộ máy.
Thua lỗ ghi nhận: Do lợi nhuận gộp không đủ bù đắp chi phí vận hành và trích lập dự phòng, PCG ghi nhận mức lỗ sau thuế -7,88 tỷ đồng năm 2024 và tăng lên -16,86 tỷ đồng vào năm 2025.
| Chỉ tiêu phân tích | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| EPS (VNĐ/cổ phiếu) | 207,54 | 5,15 | 52,69 | -417,42 | -893,58 |
| Biên lợi nhuận ròng (%) | 1,00% | 0,02% | 0,32% | -2,27% | -6,78% |
| Tỷ lệ lãi gộp (%) | 7,08% | 5,44% | 7,94% | 5,50% | 5,21% |
| Tỷ lệ EBIT (%) | 1,32% | 0,32% | 0,73% | -1,88% | -6,39% |
| ROA (%) | 1,62% | 0,04% | 0,38% | -2,90% | -7,09% |
| ROE (%) | 2,35% | 0,06% | 0,59% | -4,85% | -11,24% |
| ROIC (%) | 3,22% | 0,81% | 1,27% | -3,97% | -10,89% |
| P/E (lần) | 50,59 | 1.243,21 | 29,05 | N/A | -2,80 |
| P/S (lần) | 0,50 | 0,29 | 0,42 | 0,18 | 0,19 |
| P/B (lần) | 1,18 | 0,72 | 0,77 | 0,39 | 0,33 |
| Thanh toán hiện hành (lần) | 2,53 | 2,13 | 1,46 | 1,38 | 1,92 |
| Thanh toán nhanh (lần) | 2,13 | 1,56 | 1,05 | 1,25 | 1,30 |
| Tỷ lệ Nợ/VCSH (lần) | 0,51 | 0,49 | 0,64 | 0,71 | 0,44 |
| Vòng quay tổng tài sản (lần) | 1,63 | 1,66 | 1,18 | 1,28 | 1,05 |
| Vòng quay hàng tồn kho (lần) | 25,80 | 27,62 | 19,60 | 22,88 | 14,24 |
Sức khỏe thanh khoản ngắn hạn ổn định, định giá P/B chiết khấu sâu
Đánh giá định giá cổ phiếu PCG:
Hoàn tất trích lập và làm sạch bảng cân đối tài chính: Việc trích lập dự phòng công nợ trong năm 2025 giúp PCG xử lý dứt điểm các khoản nợ xấu đọng lại từ các giai đoạn trước. Đây là tiền đề để chi phí quản lý giảm mạnh trong giai đoạn 2026–2030, giúp lợi nhuận cốt lõi phục hồi trở lại.
Đẩy mạnh mảng hệ thống cấp khí trung tâm (LPG/LNG) đô thị: Nhu cầu sử dụng khí sạch, khí trung tâm tại các khu đô thị mới, tòa nhà chung cư cao tầng và các khu công nghiệp tại Việt Nam đang tăng cao theo xu hướng chuyển dịch năng lượng xanh. PCG có lợi thế kinh nghiệm thi công hạ tầng, mở ra dư địa tăng trưởng hợp đồng xây lắp và bán khí ổn định dài hạn.
Tối ưu dòng tiền và cơ cấu cổ đông: Với tiền mặt dư dả (16,80 tỷ đồng) cùng quy mô vốn hóa nhỏ (64,2 tỷ đồng), PCG là mục tiêu tiềm năng cho các hoạt động M&A hoặc thu hút cổ đông chiến lược ngành năng lượng nhằm tái cấu trúc toàn bộ chuỗi cung ứng.
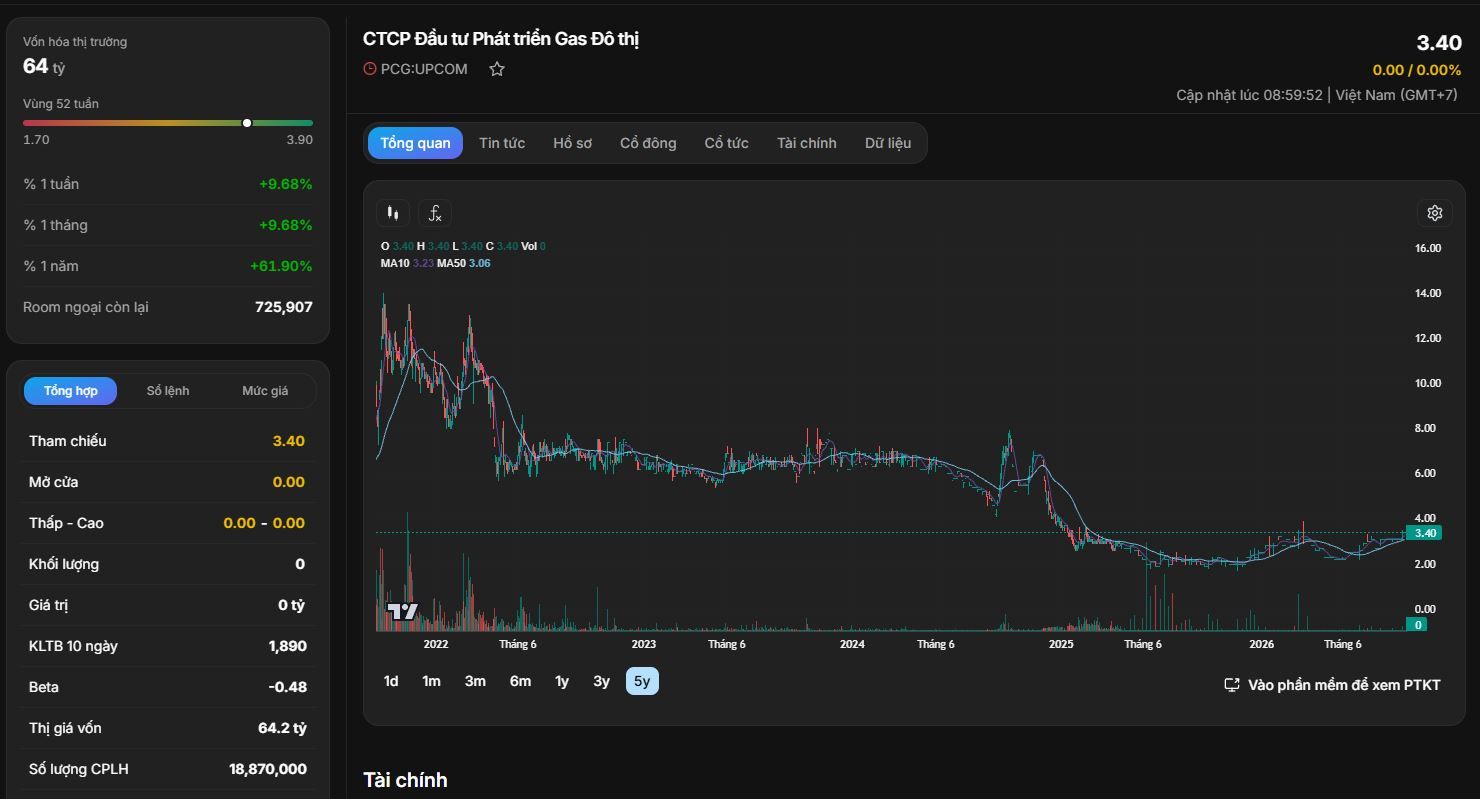
Thông số kỹ thuật cốt lõi:
Nhìn vào biểu đồ giá 5 năm, cổ phiếu PCG đã trải qua chu kỳ sụt giảm dài từ vùng đỉnh 14.000 – 16.000 VNĐ/cổ phiếu về mốc đáy lịch sử 1.700 VNĐ/cổ phiếu vào giữa năm 2025.
Giai đoạn 2025–2026 ghi nhận tín hiệu tạo đáy trung hạn rõ nét. Thị giá PCG đã bứt phá +61,9% từ đáy lên vùng 3.400 VNĐ/cổ phiếu. Giá hiện tại đang nằm trên cả hai đường trung bình động quan trọng là MA10 (3.230 VNĐ) và MA50 (3.060 VNĐ), thiết lập xu hướng tích lũy hướng lên. Hệ số Beta -0,48 biến PCG thành cổ phiếu có diễn biến giá độc lập với thị trường chung.
Chiến lược giải ngân cổ phiếu PCG
Cổ phiếu PCG phù hợp với các nhà đầu tư ưa thích phương pháp đầu tư tái cơ cấu (Turnaround Investing) hoặc giao dịch lướt sóng theo đợt phục hồi tài sản. Nhà đầu tư cần chấp nhận rủi ro thanh khoản thấp để đổi lấy cơ hội nhân đôi, nhân ba tài khoản khi doanh nghiệp có lãi trở lại.
Do cổ phiếu có thanh khoản vừa phải, nhà đầu tư nên áp dụng chiến lược mua gom chia nhỏ lệnh ở các phiên điều chỉnh nhẹ.