Phân tích cổ phiếu PCE (Công ty Cổ phần Phân bón và Hóa chất Dầu khí Miền Trung - sàn HNX) mang đến góc nhìn toàn diện về một doanh nghiệp thương mại nông nghiệp trụ cột thuộc hệ sinh thái Tổng Công ty Phân bón và Hóa chất Dầu khí (PVFCCo - Mã: DPM). Giai đoạn 2021–2025 ghi nhận quy mô doanh thu của PCE tăng trưởng vượt bậc, chính thức cán mốc kỷ lục 3.630,83 tỷ đồng vào năm 2025 (+15,25% so với năm 2024). Tuy nhiên, đặc thù thương mại phân phối khiến biên lợi nhuận ròng của công ty duy trì ở mức mỏng (0,70%), kéo lợi nhuận sau thuế năm 2025 đạt 25,40 tỷ đồng.
Sở hữu 147,18 tỷ đồng tiền mặt, hoàn toàn sạch nợ vay dài hạn và cơ cấu tài sản có tính thanh khoản cao, PCE duy trì sức khỏe tài chính lành mạnh cùng mức định giá hấp dẫn với P/E trượt ở mốc 7,36 lần và P/B chiết khấu dưới giá trị sổ sách (0,99 lần). Báo cáo chi tiết dưới đây sẽ phân tích chuyên sâu báo cáo tài chính, cơ cấu nguồn vốn, hiệu quả vận hành và biểu đồ kỹ thuật của cổ phiếu PCE nhằm cung cấp chiến lược đầu tư tối ưu cho cổ đông.
Công ty Cổ phần Phân bón và Hóa chất Dầu khí Miền Trung (Mã chứng khoán: PCE - sàn HNX) hiện có vốn hóa thị trường đạt 178 tỷ đồng, tương ứng số lượng cổ phiếu đang lưu hành là 10.000.000 cổ phiếu. PCE đóng vai trò là mắt xích phân phối độc quyền và chiến lược các sản phẩm phân bón thương hiệu Phú Mỹ tại khu vực Duyên hải Miền Trung và Tây Nguyên.
Mô hình hoạt động kinh doanh của PCE tập trung vào 3 trụ cột chính:
| Chỉ tiêu KQKD | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu | 3.061.331.154.446 | 3.518.885.907.500 | 3.230.271.713.987 | 3.216.594.822.427 | 3.720.309.844.241 |
| Các khoản giảm trừ | 24.712.333.828 | 28.496.054.289 | 56.283.715.101 | 66.242.417.268 | 89.477.817.034 |
| Doanh thu thuần | 3.036.618.820.618 | 3.490.389.853.211 | 3.173.987.998.886 | 3.150.352.405.159 | 3.630.832.027.207 |
| Giá vốn hàng bán | 2.902.315.967.124 | 3.397.537.421.855 | 3.093.308.962.912 | 3.069.911.648.377 | 3.535.790.452.941 |
| Lợi nhuận gộp | 134.302.853.494 | 92.852.431.356 | 80.679.035.974 | 80.440.756.782 | 95.041.574.266 |
| Doanh thu tài chính | 1.455.804.442 | 519.983.276 | 1.618.513.232 | 1.368.679.725 | 4.004.766.455 |
| Chi phí tài chính | 1.612.477.417 | 902.384.110 | 411.671.233 | 330.753.424 | 76.263.014 |
| Trong đó: Chi phí lãi vay | 984.977.417 | 902.384.110 | 411.671.233 | 330.753.424 | 76.263.014 |
| Chi phí bán hàng | 43.963.254.737 | 41.772.790.011 | 43.254.504.748 | 50.174.804.567 | 50.818.282.666 |
| Chi phí quản lý DN | 17.281.431.088 | 21.513.754.499 | 22.190.456.901 | 20.910.517.972 | 25.415.948.624 |
| LN thuần từ HĐKD | 72.901.494.694 | 29.183.486.012 | 16.440.916.324 | 10.393.360.544 | 22.735.846.417 |
| Lợi nhuận khác | 10.504.180.556 | 8.615.197.872 | 9.942.547.695 | 24.441.147.920 | 9.175.109.882 |
| Tổng LNTT | 83.405.675.250 | 37.798.683.884 | 26.383.464.019 | 34.834.508.464 | 31.910.956.299 |
| LNST Doanh nghiệp | 65.809.337.329 | 29.698.171.805 | 20.939.056.949 | 27.718.815.095 | 25.395.669.030 |
Kết quả hoạt động kinh doanh của PCE giai đoạn 2021–2025 phản ánh đúng bản chất của một doanh nghiệp thương mại phân phối nông nghiệp:
Doanh thu thuần bứt phá đạt đỉnh kỷ lục: Doanh thu thuần năm 2025 của PCE đạt 3.630,83 tỷ đồng, tăng 15,25% so với năm 2024 (3.150,35 tỷ đồng) và vượt qua đỉnh cũ năm 2022 (3.490,39 tỷ đồng). Động lực tăng trưởng đến từ việc gia tăng sản lượng tiêu thụ các mặt hàng phân bón khi hoạt động sản xuất nông nghiệp tại khu vực Tây Nguyên phục hồi mạnh mẽ.
Lợi nhuận gộp hồi phục vượt 95 tỷ đồng: Lợi nhuận gộp năm 2025 đạt 95,04 tỷ đồng, tăng 18,15% so với năm 2024 (80,44 tỷ đồng). Biên lợi nhuận gộp cải thiện nhẹ từ 2,55% (năm 2024) lên 2,62% (năm 2025) nhờ công ty chủ động điều tiết giá bán ra theo biến động giá phân bón thế giới.
Kiểm soát tốt chi phí tài chính và lãi vay: Chi phí tài chính giảm sâu liên tục qua các năm, từ 1,61 tỷ đồng (2021) xuống còn vỏn vẹn 76,26 triệu đồng vào năm 2025. Chi phí lãi vay năm 2025 chỉ còn 76,26 triệu đồng, chứng tỏ doanh nghiệp hầu như không chịu áp lực từ chi phí vốn vay ngân hàng.
Chi phí vận hành tăng nhẹ theo quy mô: Chi phí bán hàng năm 2025 đạt 50,82 tỷ đồng (tăng nhẹ 1,28% so với năm 2024), trong khi chi phí quản lý doanh nghiệp tăng lên 25,42 tỷ đồng (+21,55% so với cùng kỳ) do mở rộng hoạt động thị trường.
Lợi nhuận sau thuế duy trì ổn định: Lợi nhuận sau thuế năm 2025 đạt 25,40 tỷ đồng (-8,38% so với mức 27,72 tỷ đồng năm 2024). Sau giai đoạn biến động đột biến của giá phân bón năm 2021 (LNST đạt 65,81 tỷ đồng), lợi nhuận của PCE đã đi vào vùng quỹ đạo ổn định khoảng 20 - 27 tỷ đồng/năm.
| Chỉ tiêu Kế toán | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN LƯU ĐỘNG | 248.354.155.575 | 237.353.609.003 | 195.691.508.442 | 292.841.733.819 | 341.178.134.162 |
| - Tiền & tương đương tiền | 15.565.920.491 | 55.601.807.658 | 146.164.668.850 | 164.497.235.561 | 147.182.699.381 |
| - Phải thu ngắn hạn | 96.767.143.045 | 50.075.624.902 | 49.025.262.050 | 126.689.677.805 | 131.438.535.988 |
| - Hàng tồn kho | 133.507.113.914 | 131.099.294.167 | 4.253.815 | 980.381.541 | 56.800.528.109 |
| B. TÀI SẢN DÀI HẠN | 36.046.539.081 | 32.125.589.198 | 32.402.871.306 | 31.424.729.866 | 33.311.240.695 |
| - Tài sản cố định | 30.504.205.747 | 27.048.110.007 | 27.713.786.255 | 26.964.423.759 | 28.034.555.171 |
| TỔNG CỘNG TÀI SẢN | 284.400.694.656 | 269.479.198.201 | 228.094.379.748 | 324.266.463.685 | 374.489.374.857 |
| A. NỢ PHẢI TRẢ | 81.014.605.011 | 69.063.427.202 | 41.416.268.885 | 129.413.300.746 | 184.733.756.910 |
| - Nợ ngắn hạn | 81.014.605.011 | 69.063.427.202 | 41.416.268.885 | 129.413.300.746 | 184.733.756.910 |
| - Nợ dài hạn | 0 | 0 | 0 | 0 | 0 |
| B. VỐN CHỦ SỞ HỮU | 203.386.089.645 | 200.415.770.999 | 186.678.110.863 | 194.853.162.939 | 189.755.617.947 |
| TỔNG NGUỒN VỐN | 284.400.694.656 | 269.479.198.201 | 228.094.379.748 | 324.266.463.685 | 374.489.374.857 |
Tổng tài sản mở rộng mạnh mẽ: Tổng tài sản của PCE tăng từ 228,09 tỷ đồng (năm 2023) lên 374,49 tỷ đồng vào cuối năm 2025 (+15,49% so với năm 2024). Trong đó, Tài sản lưu động chiếm tỷ trọng áp đảo 91,10% (đạt 341,18 tỷ đồng), cho thấy tính linh hoạt rất cao của bộ máy kinh doanh.
Sức mạnh lượng tiền mặt và thanh khoản: Tiền và các khoản tương đương tiền đạt 147,18 tỷ đồng tại thời điểm cuối năm 2025, chiếm tới 39,30% tổng tài sản và bằng 82,69% vốn hóa thị trường của công ty. Đây là nguồn lực tài chính cực kỳ dồi dào, giúp PCE hoàn toàn tự chủ nguồn vốn lưu động mà không phụ thuộc vào tín dụng ngân hàng.
Quản trị công nợ và hàng tồn kho:
Cơ cấu nợ ngắn hạn và sạch nợ dài hạn:
| Nhóm chỉ số | Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Sinh lợi | Tỷ lệ lãi ròng (%) | 2,17% | 0,85% | 0,66% | 0,88% | 0,70% |
| Tỷ lệ lãi gộp (%) | 4,42% | 2,66% | 2,54% | 2,55% | 2,62% | |
| Tỷ lệ EBIT (%) | 2,78% | 1,11% | 0,84% | 1,12% | 0,88% | |
| Thanh toán | Thanh toán hiện hành (lần) | 3,07 | 3,44 | 4,72 | 2,26 | 1,85 |
| Thanh toán nhanh (lần) | 1,39 | 1,53 | 4,71 | 2,25 | 1,51 | |
| Thanh toán lãi vay (lần) | 85,68 | 42,89 | 65,09 | 106,32 | 419,43 | |
| Nợ / VCSH (lần) | 0,40 | 0,34 | 0,22 | 0,66 | 0,97 | |
| Hiệu suất | ROA (%) | 27,36% | 10,72% | 8,42% | 10,04% | 7,27% |
| ROE (%) | 36,19% | 14,71% | 10,82% | 14,53% | 13,21% | |
| ROIC (%) | 42,95% | 18,35% | 23,07% | 78,97% | 69,81% | |
| Hoạt động | Vòng quay tổng TS (vòng) | 12,63 | 12,61 | 12,76 | 11,41 | 10,39 |
| Vòng quay HTK (vòng) | 29,75 | 24,27 | 42,24 | 6.235,63 | 119,25 | |
| Vòng quay KPT (vòng) | 61,56 | 78,36 | 116,68 | 109,88 | 194,16 | |
| Định giá | EPS (Đồng) | 6.580,93 | 2.969,82 | 2.093,91 | 2.771,88 | 2.539,57 |
| P/E (Lần) | 3,46 | 8,05 | 9,46 | 6,39 | 7,36 | |
| P/S (Lần) | 0,08 | 0,07 | 0,06 | 0,06 | 0,05 | |
| P/B (Lần) | 1,12 | 1,19 | 1,06 | 0,91 | 0,99 |
Hiệu suất vận hành và vòng quay tài sản ấn tượng:
Khả năng sinh lợi ổn định:
Định giá cổ phiếu PCE vô cùng hấp dẫn:
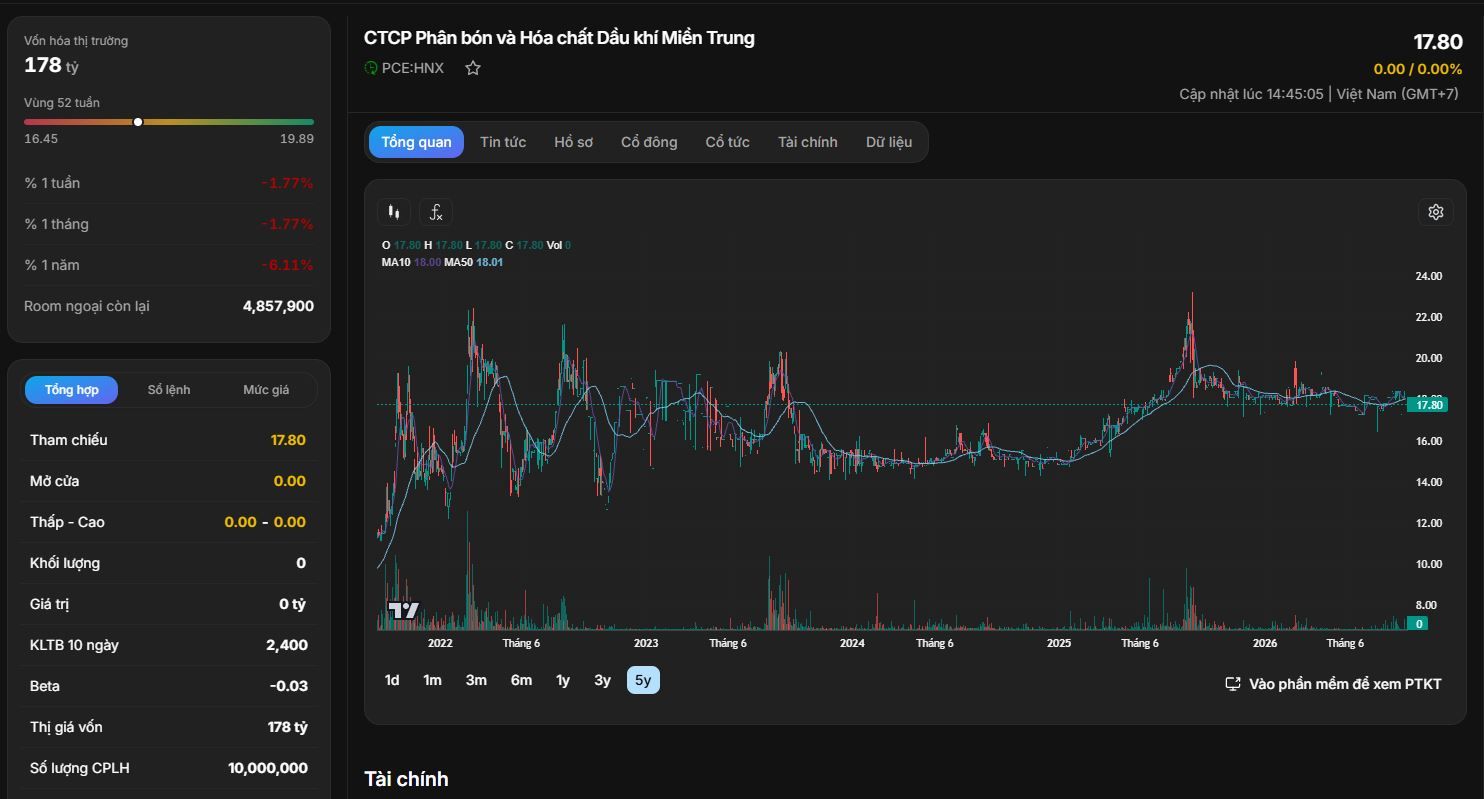
Thông số giao dịch kỹ thuật PCE:
Nhận định đồ thị giá:
Xu hướng biến động tích lũy chặt chẽ (Sideway Tight): Đồ thị 5 năm thể hiện cổ phiếu PCE đang di chuyển trong kênh tích lũy dài hạn quanh biên độ 16,50 - 19,50 VNĐ. Sau nhịp tăng mạnh lên vùng đỉnh cũ 24.00 VNĐ (năm 2022 và giữa năm 2025), giá cổ phiếu đã điều chỉnh lành mạnh và đi ngang cân bằng.
Đặc tính thanh khoản thấp (Cổ phiếu cổ tức): Khối lượng giao dịch trung bình 10 phiên chỉ đạt 2.400 cổ phiếu, hệ số Beta bằng -0,03 cho thấy PCE hầu như không biến động theo thị trường chung (VN-Index). Đây là đặc trưng điển hình của các cổ phiếu phòng thủ có cơ cấu cổ đông cô đặc (PVFCCo nắm giữ cổ phần chi phối).
Vùng hỗ trợ và kháng cự kỹ thuật:
Nền tảng tài chính siêu an toàn - Khả năng trả cổ tức tiền mặt cao: Với 147,18 tỷ đồng tiền mặt (chiếm tới 82,69% vốn hóa) và hoàn toàn không có nợ vay dài hạn, PCE là doanh nghiệp có sức khỏe tài chính hàng đầu ngành thương mại phân bón. Doanh nghiệp thường xuyên duy trì mức chi trả cổ tức bằng tiền mặt đều đặn, mang lại tỷ suất cổ tức (Dividend Yield) vượt trội so với lãi suất tiết kiệm ngân hàng.
Định giá chiết khấu sâu so với giá trị thực: P/E hiện ở mức 7,36 lần và P/B ở mức 0,99 lần mở ra biên an toàn lớn. Việc cổ phiếu giao dịch dưới giá trị sổ sách tạo cơ hội gom tích sản rủi ro cực thấp cho nhà đầu tư dài hạn.
Hưởng lợi từ phục hồi ngành nông nghiệp Miền Trung & Tây Nguyên: Giá nông sản (đặc biệt là cà phê, hồ tiêu, sầu riêng) duy trì ở mức cao thúc đẩy người nông dân tăng cường tái đầu tư phân bón, giúp duy trì sản lượng tiêu thụ Ure và NPK Phú Mỹ ở mức cao trong giai đoạn 2026–2027.
Chiến lược đầu tư: