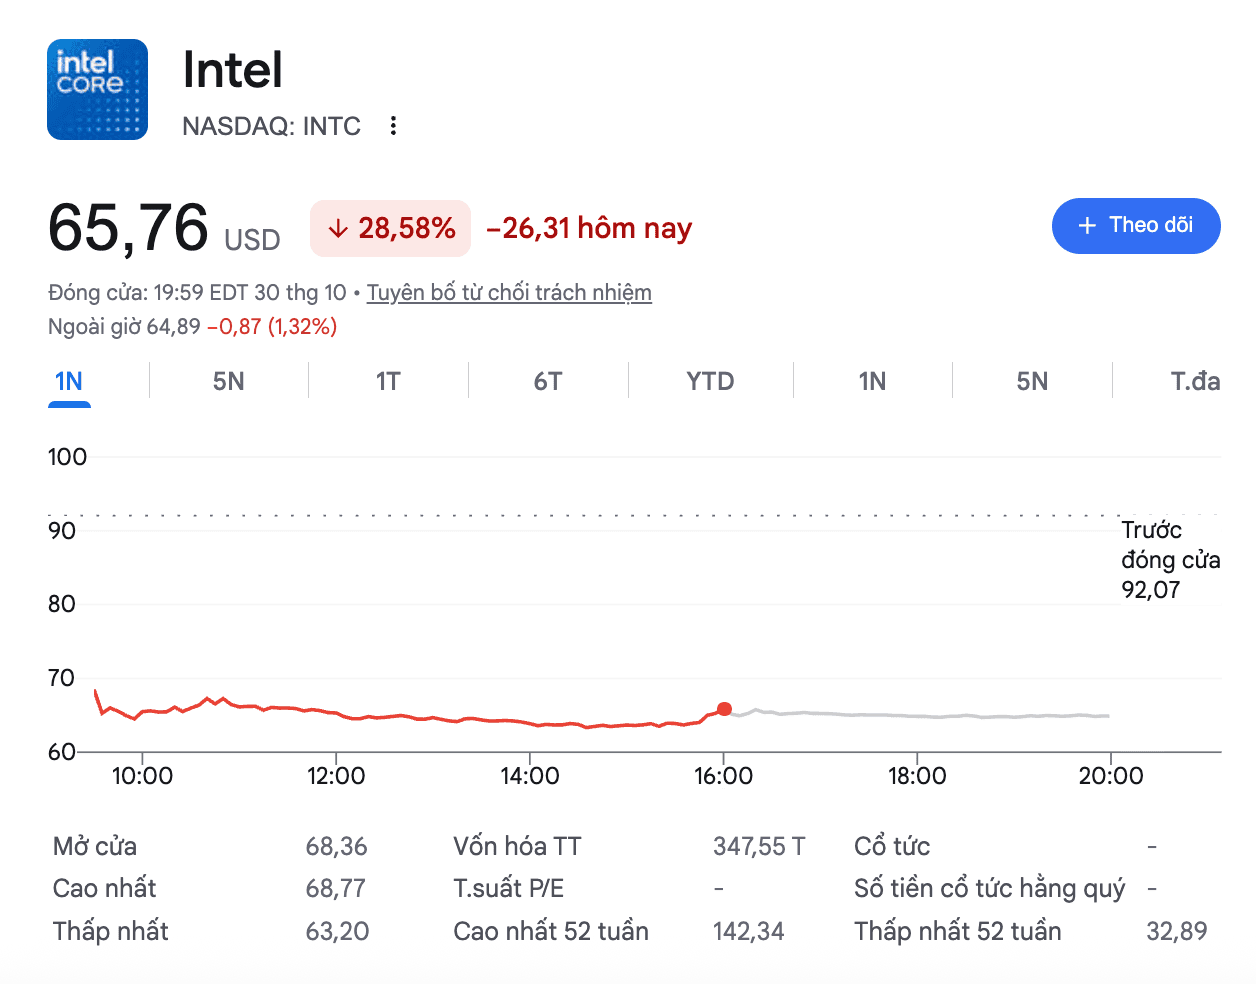
Một đợt bán tháo diện rộng diễn ra đối với cổ phiếu Intel trong phiên giao dịch ngày 30/10 đã kéo giá cổ phiếu này giảm 29%, đóng cửa ở mức 65,76 USD/cổ phiếu. Đây là mức giảm theo ngày lớn nhất của công ty kể từ năm 1974.
Nguyên nhân đến từ việc Intel công bố kết quả kinh doanh quý III và đưa ra dự báo tài chính quý IV thấp hơn so với kỳ vọng của thị trường. Trước đó, nhờ nhu cầu chip xử lý trung tâm (CPU) cho ứng dụng trí tuệ nhân tạo (AI) tăng cao, giá cổ phiếu Intel từng tăng khoảng 150% từ đầu năm. Sau phiên giảm này, mức tăng tính từ đầu năm đến nay lùi về còn 74%.
Đà sụt giảm của Intel làm ảnh hưởng đến các cổ đông lớn, trong đó có chính phủ Mỹ. Hơn một năm trước, chính quyền Tổng thống Donald Trump đã thúc đẩy việc mua lại 10% cổ phần của doanh nghiệp này. Trong phiên 30/10, giá trị số cổ phần chính phủ nắm giữ giảm từ 11 đến 12 tỷ USD.
Dù vậy, tính theo giá vốn trung bình 20,47 USD mỗi cổ phiếu, khoản đầu tư của chính phủ Mỹ hiện vẫn đang ghi nhận mức lãi gần 20 tỷ USD. Bên cạnh đó, Nvidia - một cổ đông lớn khác của Intel - cũng chịu mức giảm khoảng 6 tỷ USD giá trị đầu tư tại Intel trong cùng phiên.
Những số liệu tài chính kém tích cực tạo thêm áp lực cho CEO Lip-Bu Tan, người nhậm chức từ tháng 3/2025 nhằm thực hiện các giải pháp tái cơ cấu Intel sau giai đoạn trễ nhịp sóng AI. Theo báo cáo quý III, dù lợi nhuận vượt dự báo, doanh thu của Intel không đạt mức kỳ vọng.
Công ty đưa ra dự báo doanh thu quý IV đạt từ 15 tỷ đến 16 tỷ USD, với lợi nhuận điều chỉnh trên mỗi cổ phiếu (EPS) đạt 25 cent. Trong khi đó, các nhà phân tích trước đó dự báo doanh thu đạt 17,1 tỷ USD và EPS đạt 43 cent.
Nguyên nhân chính dẫn tới dự báo thấp là do thị trường máy tính cá nhân (PC) toàn cầu suy yếu vì giá bộ nhớ và linh kiện tăng cao. Dữ liệu từ Counterpoint Research cho thấy lượng PC xuất xưởng toàn cầu trong quý II giảm 4% so với cùng kỳ năm trước.
“Chúng tôi dự đoán thị trường PC sẽ tiếp tục suy giảm ít nhất đến hết nửa đầu năm sau,” Giám đốc tài chính Intel David Zinsner cho biết trong thông cáo báo chí. Ông nói thêm rằng công ty sẽ tiếp tục kiểm soát chặt các khoản đầu tư vào năng lực sản xuất và vốn lưu động nhằm tăng nguồn cung, đồng thời chuẩn bị cho tăng trưởng trong tương lai.
Hoạt động kinh doanh của Intel cũng chịu tác động từ rủi ro vận hành. Đầu tháng 10, một vụ nổ tại nhà máy chip ở Israel khiến hai công nhân thiệt mạng và một người bị thương nặng. CEO Lip-Bu Tan chia sẻ đây là một “tai nạn đáng tiếc và bi thảm”, làm gián đoạn việc giao các dòng chip 10 nanomet. Ông Zinsner cho biết sự cố này có thể làm giảm khoảng 600 triệu USD doanh thu trong hai quý.
Ở mảng trung tâm dữ liệu và AI, doanh thu quý III của Intel đạt 7,3 tỷ USD, tăng gần 80% so với cùng kỳ. CEO Lip-Bu Tan dự báo số lượng chip máy chủ toàn ngành sẽ tăng 30% trong cả năm 2026 và 2027, và có thể cao hơn nếu nguồn cung được cải thiện.
Trong chiến lược dài hạn, Intel tập trung phát triển mảng gia công chip (Foundry) và vận hành dòng chip 18A tại Arizona nhằm làm phương án thay thế cho TSMC, đồng thời phát triển dòng chip 14A. Tuy nhiên, mảng gia công hiện chưa công bố khách hàng bên ngoài nào, dù ông Tan dự kiến sẽ có thông tin hợp tác trong hai quý tới.
Sau báo cáo tài chính của Intel, các công ty phân tích đưa ra các đánh giá khác nhau. DA Davidson, Bank of America, Roth Capital Partners và Seaport Research Partners cùng hạ khuyến nghị cổ phiếu Intel xuống mức Trung lập. DA Davidson cho rằng mức định giá hiện tại của Intel khó lý giải khi hoạt động kinh doanh đang giảm sút. Ngược lại, New Street nâng khuyến nghị đối với cổ phiếu Intel lên mức Mua.
Chuyên gia John Vinh từ KeyBanc cho rằng đợt bán tháo hiện tại là quá đà và năng lực sản xuất máy chủ sẽ cải thiện vào nửa cuối năm 2027, đồng thời nhận định thị trường nên định giá Intel dựa trên con số năm 2030 khi mảng Foundry đóng góp lớn hơn.
Trong khi đó, chuyên gia Jay Goldberg từ Seaport Research Partners dự báo giá cổ phiếu Intel sẽ đi ngang cho đến khi xử lý xong các hạn chế sản xuất, do doanh nghiệp đã sản xuất dư thừa chip PC lúc thị trường giảm nhưng lại thiếu chip máy chủ lúc nhu cầu tăng. Cả hai chuyên gia đều cho rằng việc chính phủ sở hữu cổ phần không phải là lý do đủ để mua cổ phiếu Intel.
Biến động của cổ phiếu Intel diễn ra trong bối cảnh nhà đầu tư lo ngại về quy mô chi tiêu lớn cho AI nhưng chưa thu về lợi nhuận tương xứng. Chỉ số Nasdaq Composite giảm 2,9% trong tuần. Trong phiên 30/10, nhiều cổ phiếu công nghệ khác cũng giảm giá.
Cổ phiếu Alphabet tiếp tục giảm sau khi vừa mất hơn 12% vào phiên 29/10. Cổ phiếu Amazon giảm 1,4% do kết quả kinh doanh quý III không đạt kỳ vọng và dòng tiền tự do âm quý thứ hai liên tiếp, dù công ty giữ nguyên kế hoạch chi tiêu vốn 220 tỷ USD cho năm 2026. Ở mảng bán dẫn, cổ phiếu Qualcomm giảm 11%, Broadcom giảm hơn 5%, và Nvidia giảm 4%.
“Tôi không nghĩ đây là thời điểm mang tính quyết định, nhưng đây là lúc các nhà đầu tư cần suy nghĩ kỹ về lý do thị trường vẫn tập trung quá đông vào một số cổ phiếu, dù các yếu tố kinh doanh cơ bản vẫn khá tích cực,” ông Matt Orton, chiến lược gia thị trường trưởng tại Raymond James, chia sẻ.