TCH ghi nhận lợi nhuận quý III niên độ 2026 tăng hơn 12 lần, trong khi PVS, PVT và CTR được Agriseco đưa ra khuyến nghị mới.
Công ty Chứng khoán SHS duy trì khuyến nghị tăng tỷ trọng dành cho cổ phiếu TCH của CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy với giá mục tiêu 16.100 đồng/cổ phiếu. Báo cáo tài chính hợp nhất quý II niên độ 2026 (kỳ từ 1/7 đến 30/9/2026) của TCH ghi nhận doanh thu 1.958 tỷ đồng, tăng 466% so với cùng kỳ. Lợi nhuận sau thuế cổ đông mẹ đạt 538 tỷ đồng, tăng 1.237%. Biên lợi nhuận gộp bất động sản đạt 52,5%, tăng 6,2 điểm % so với quý trước nhờ bắt đầu bàn giao dự án New City II.
Lũy kế 6 tháng đầu niên độ, lợi nhuận sau thuế cổ đông mẹ đạt 663 tỷ đồng, tăng 749% so với cùng kỳ và hoàn thành 59,4% dự báo cả năm FY2026. SHS giữ nguyên dự báo lợi nhuận sau thuế cổ đông mẹ cho FY2026 và FY2027 lần lượt ở mức 1.117 tỷ đồng và 1.580 tỷ đồng. Đơn vị này lưu ý rủi ro thanh khoản bất động sản suy yếu có thể làm chậm tốc độ bán hàng, gia tăng chi phí hỗ trợ khách hàng, kéo dài tiến độ bàn giao và khiến dòng tiền kinh doanh bị âm trong giai đoạn đầu tư dự án mới.
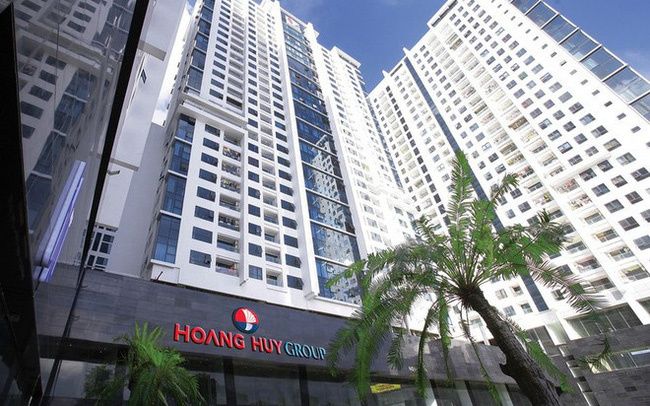
Công ty Chứng khoán TCBS cho rằng quý III/2026 đánh dấu thời điểm bàn giao dự án của TCH sau giai đoạn trầm lắng. Doanh thu thuần đạt 1.958 tỷ đồng và lợi nhuận sau thuế cổ đông mẹ đạt 538 tỷ đồng nhờ bàn giao các dự án New City và Green River tại Hải Phòng. Biên lợi nhuận gộp đạt 48,8%, lãi tài chính chỉ chiếm khoảng 8% lợi nhuận trước thuế (quý II chiếm khoảng 54%), phản ánh lợi nhuận đến từ hoạt động bàn giao bất động sản. Doanh nghiệp duy trì tiền ròng khoảng 3.300 tỷ đồng, không nợ vay, lượng người mua trả trước 5.600 tỷ đồng và tồn kho 15.258 tỷ đồng.
Lũy kế 6 tháng đầu niên độ 2026, TCH đạt khoảng 2.409 tỷ đồng doanh thu và 914 tỷ đồng lợi nhuận sau thuế hợp nhất, hoàn thành lần lượt 48% kế hoạch doanh thu (5.000 tỷ đồng) và 46% kế hoạch lợi nhuận (2.000 tỷ đồng). TCBS Research dự báo lợi nhuận ròng tiếp tục phục hồi giai đoạn 2026–2028 khi các dự án tại Hải Phòng lần lượt bàn giao. Với vị thế không nợ vay, tiền ròng chiếm khoảng 27% vốn hóa và thị giá đã giảm khoảng 45% từ đỉnh về quanh giá trị sổ sách (P/B ~ 1,0), TCBS đánh giá cổ phiếu TCH đang mở ra cơ hội tích lũy cho nhà đầu tư trung và dài hạn.
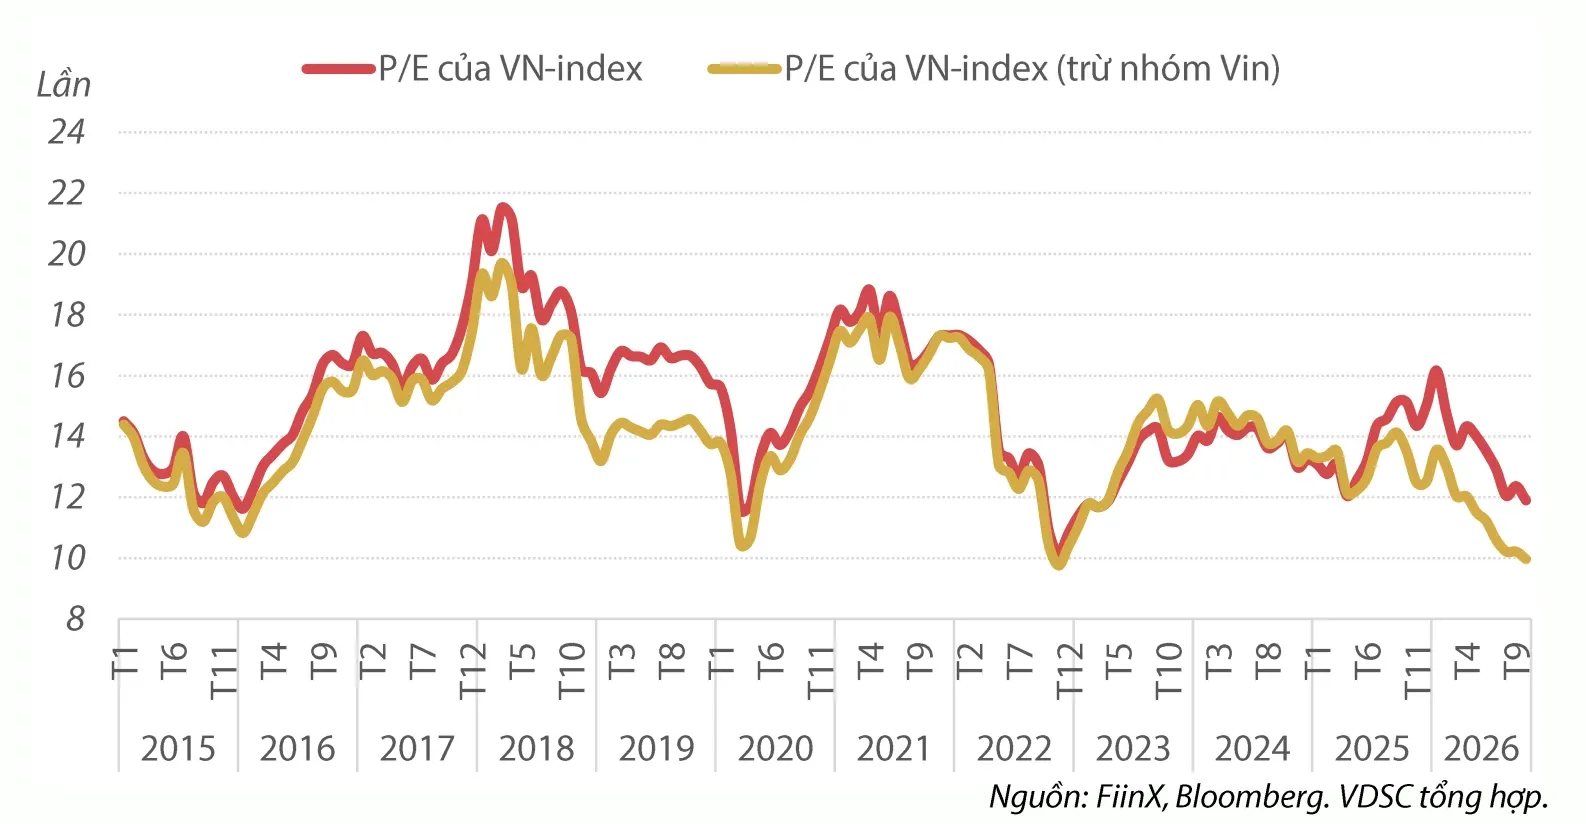
Công ty Chứng khoán Agriseco (AGR) khuyến nghị tăng tỷ trọng đối với cổ phiếu PVS với giá mục tiêu 35.000 đồng/cổ phiếu. Mã này hiện giao dịch ở mức P/E 8,9 lần, thấp hơn mức trung bình 3 năm (15,3 lần) và 5 năm (17,4 lần). Khối lượng công việc lớn được nhận định sẽ hỗ trợ triển vọng kinh doanh trung và dài hạn của doanh nghiệp.
Đối với PVT, Agriseco khuyến nghị nắm giữ với giá mục tiêu 23.500 đồng/cổ phiếu. Kết quả kinh doanh quý IV và cả năm 2026 được dự báo tăng trưởng nhờ giá thuê tàu duy trì ở mức cao. Mặc dù biên lợi nhuận quý III có sự thu hẹp và tăng trưởng năm 2027 có thể chậm lại trên nền so sánh cao, nhịp điều chỉnh giá cổ phiếu vừa qua đã phản ánh phần lớn các rủi ro này.
Đối với CTR, Agriseco đưa ra khuyến nghị nắm giữ với giá mục tiêu 75.000 đồng/cổ phiếu (cao hơn 10% so với giá hiện tại). Tốc độ tăng trưởng quý III/2026 của CTR giảm do mảng Vận hành khai thác suy giảm, dù mảng Xây lắp vẫn tăng trưởng. Lợi nhuận giai đoạn 2026–2027 được dự báo tăng 12–15%/năm nhờ nguồn việc xây dựng, sự mở rộng của mảng Giải pháp & Dịch vụ kỹ thuật và biên lợi nhuận hạ tầng cho thuê cải thiện. Tuy nhiên, áp lực chi phí xây dựng và tiến độ mở rộng trạm BTS có thể ảnh hưởng đến đà tăng trưởng lợi nhuận.