Ông Trần Vũ Minh, con trai ông Trần Đình Long - Chủ tịch HĐQT Tập đoàn Hòa Phát, vừa đăng ký mua 50 triệu cổ phiếu HPG nhằm tăng tỷ lệ sở hữu. Giao dịch dự kiến thực hiện từ ngày 7/10 đến 5/11 theo phương thức khớp lệnh và thỏa thuận.
Hiện tại, ông Minh nắm giữ hơn 230,65 triệu cổ phiếu HPG. Nếu hoàn tất giao dịch, lượng cổ phiếu người này sở hữu sẽ tăng lên hơn 280,65 triệu đơn vị.
Tạm tính theo giá đóng cửa 20.050 đồng/cổ phiếu ngày 2/10, giá trị của 50 triệu cổ phiếu đăng ký mua ước tính khoảng 1.002 tỷ đồng.
Về phía gia đình, ông Trần Đình Long đang sở hữu 2,178 tỷ cổ phiếu HPG, còn bà Vũ Thị Hiền (mẹ ông Minh) nắm 580,8 triệu cổ phiếu. Ngoài ra, Công ty TNHH Thương mại và Đầu tư Đại Phong - nơi ông Minh làm giám đốc - cũng đang nắm gần 4 triệu cổ phiếu HPG.
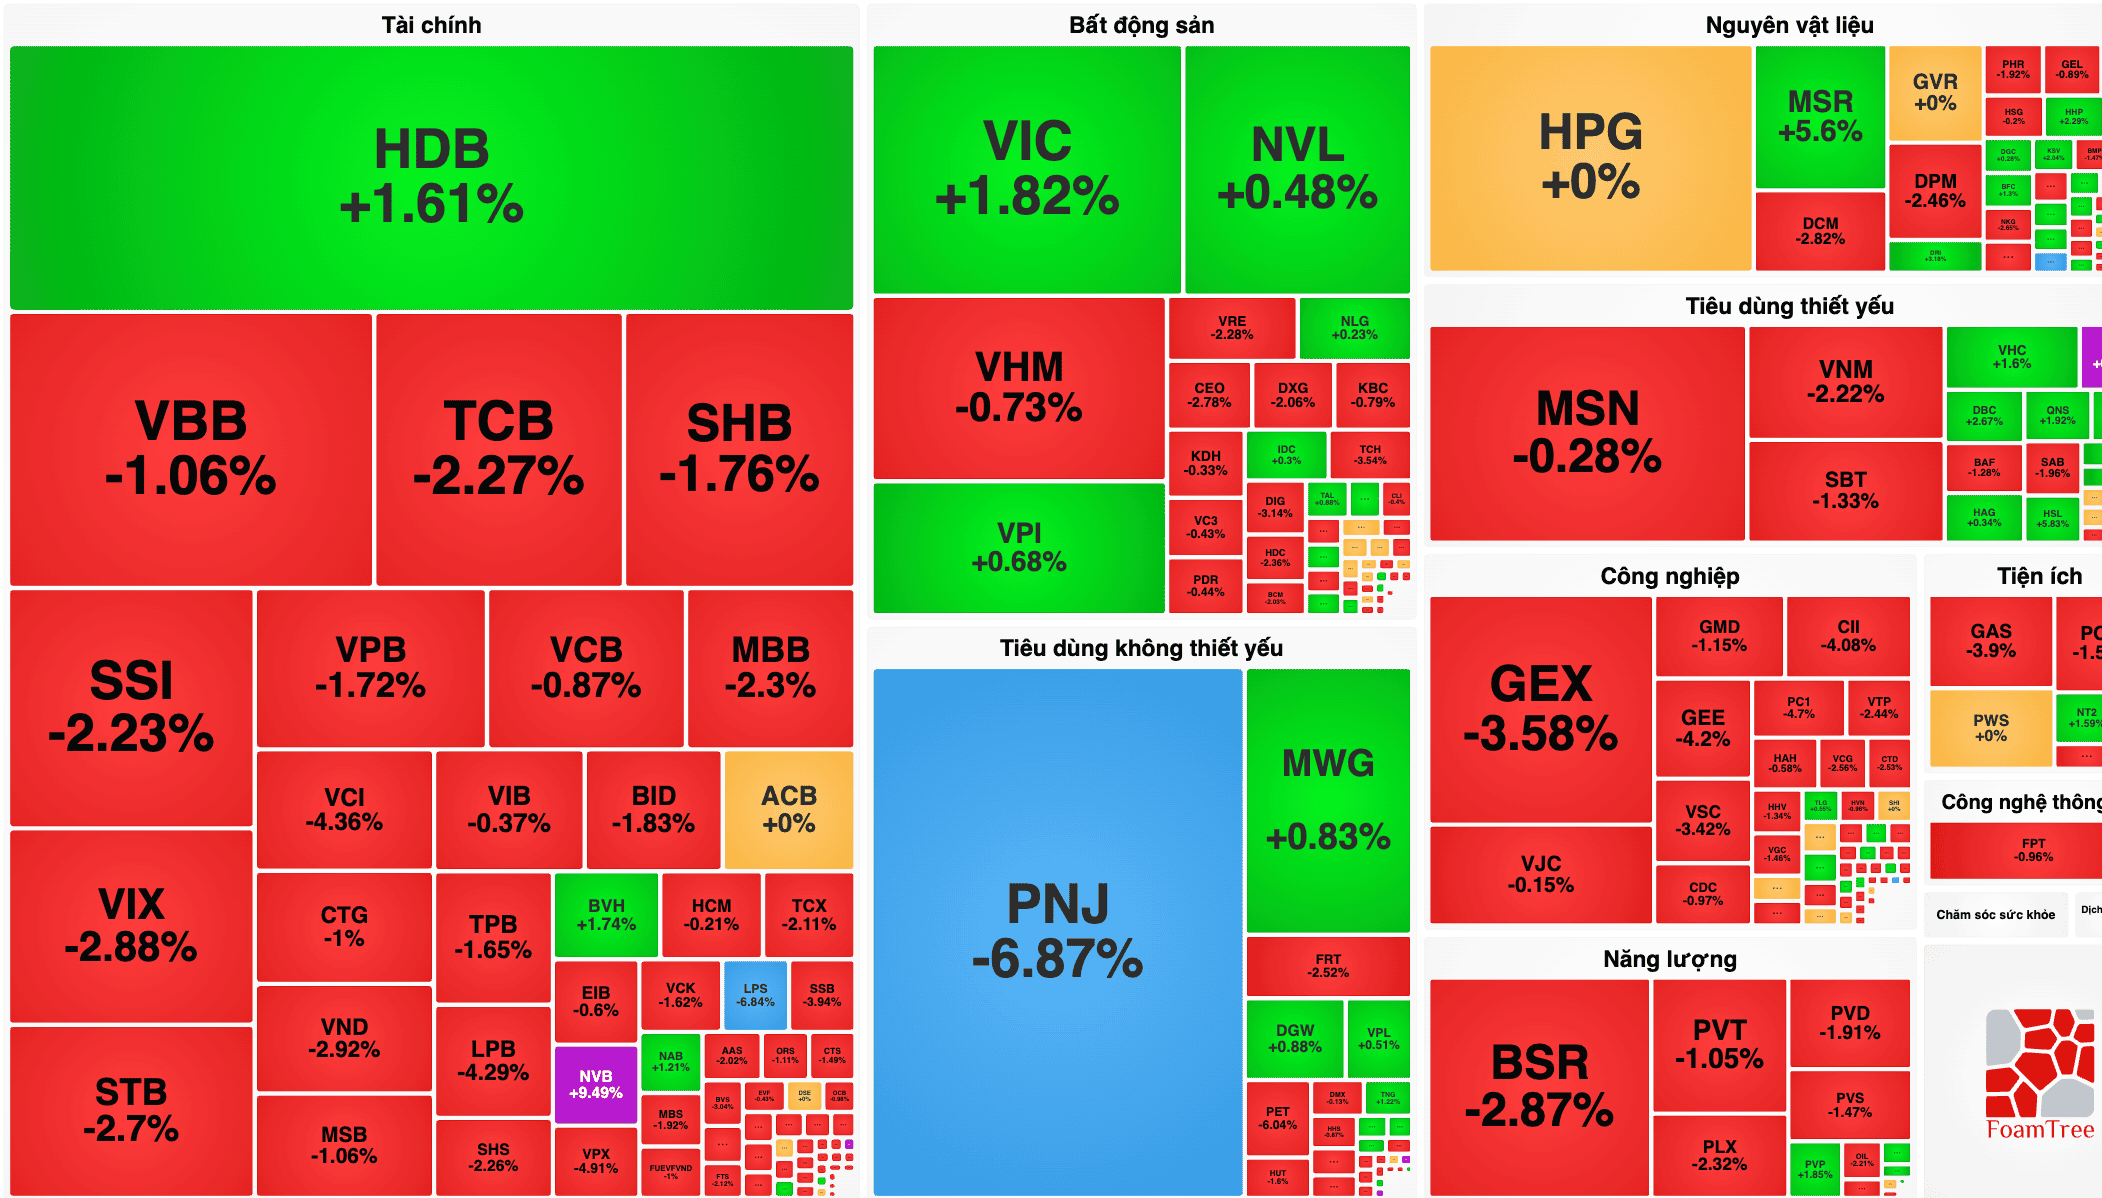
Động thái đăng ký mua diễn ra trong bối cảnh giá cổ phiếu HPG đang ở mức thấp nhất kể từ tháng 6/2025.
Trong phiên 2/10, cổ phiếu HPG giao dịch dưới mức tham chiếu phần lớn thời gian và có thời điểm giảm về 19.600 đồng/cổ phiếu. Tuy nhiên, lực mua trong phiên ATC (khoảng 6,6 triệu cổ phiếu) đã kéo thị giá về lại mốc tham chiếu 20.050 đồng/cổ phiếu. Khối lượng giao dịch cả phiên đạt hơn 35 triệu đơn vị.
So với đầu năm, thị giá HPG đã giảm khoảng 15%. Mặc dù vậy, đây vẫn là mã có thanh khoản cao với khối lượng khớp lệnh bình quân gần 31 triệu cổ phiếu/phiên. Mức thanh khoản cao nhất ghi nhận trong phiên 4/2 với hơn 145 triệu cổ phiếu.
Về hoạt động kinh doanh, Chứng khoán MB (MBS Research) nhận định ngành thép trong quý III có thể đạt kết quả tốt hơn nhờ sức tiêu thụ nội địa, dù tình hình xuất khẩu chưa cải thiện nhiều.
MBS dự báo sản lượng tiêu thụ thép nội địa quý III đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Trong đó, thép xây dựng tăng 26% và HRC tăng 35% nhờ nhu cầu từ hạ tầng, xây dựng dân dụng. Thị phần HRC trong nước dự kiến tăng lên trên 70% (so với mức khoảng 60% năm 2025), khi thép nhập khẩu từ Trung Quốc giảm hơn 10%.
Giá bán thép xây dựng quý III ước tăng 7% lên 560 USD/tấn, HRC tăng 6% lên khoảng 550 USD/tấn. Ở chiều nguyên liệu, quặng sắt duy trì mức 96 USD/tấn, còn giá than tăng 15% lên 265 USD/tấn. Việc giá bán tăng được kỳ vọng giúp cải thiện biên lợi nhuận gộp của các doanh nghiệp thép, bù đắp áp lực chi phí đầu vào.
Riêng với Hòa Phát, MBS dự báo sản lượng quý III đạt khoảng 4,1 triệu tấn (tăng 38% so với cùng kỳ), riêng HRC tăng 68%. Doanh thu ước đạt 55.200 tỷ đồng (tăng 50%), biên lợi nhuận gộp đạt khoảng 17% (tăng 0,3 điểm %).
Theo đó, lợi nhuận sau thuế quý III của Hòa Phát dự kiến đạt khoảng 5.600 tỷ đồng, tăng 40% so với cùng kỳ. MBS cũng lưu ý chi phí tài chính của tập đoàn có thể tăng khoảng 60% do dư nợ vay và mặt bằng lãi suất cao hơn, nhưng tăng trưởng doanh thu và biên lợi nhuận dự kiến sẽ bù đắp được phần chi phí này.