Lợi suất trái phiếu tại các nền kinh tế lớn đồng loạt tăng mạnh, lên mức cao nhất trong nhiều thập kỷ, khi thị trường lo ngại về lạm phát, lãi suất và gánh nặng nợ công. Diễn biến này đang làm gia tăng chi phí vay đối với chính phủ, doanh nghiệp và hộ gia đình, đồng thời gây thêm sức ép lên tài chính công.
Lợi suất trái phiếu đồng loạt tăng cao
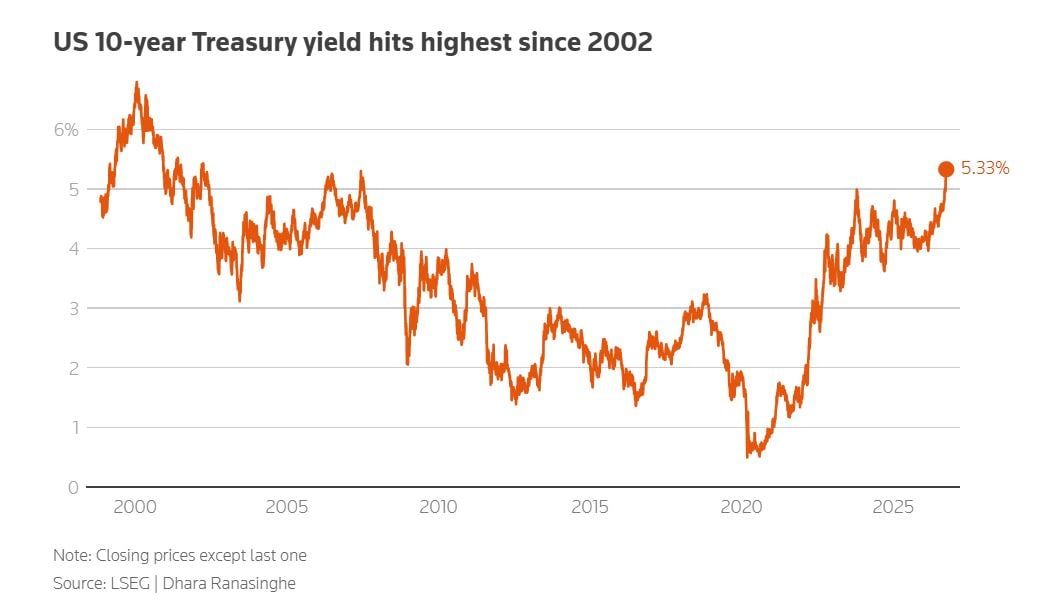
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, một thước đo quan trọng đối với chi phí vay nợ và giá tài sản trên toàn cầu, đã tăng lên 5,34% trong ngày 1/10, ghi nhận mức cao nhất kể từ năm 2002.
Trong quý III, lợi suất này ghi nhận mức tăng theo quý lớn nhất kể từ đầu thế kỷ, tăng gần 90 điểm cơ bản, tương đương 0,9 điểm phần trăm.
Tại Pháp, lợi suất trái phiếu chính phủ kỳ hạn 10 năm cũng lên mức cao nhất kể từ năm 2002. Lợi suất trái phiếu chính phủ kỳ hạn 30 năm của Anh chạm 6%, lần đầu tiên kể từ năm 1998, trong khi lợi suất trái phiếu Nhật Bản cũng ở mức cao nhất trong nhiều thập kỷ.
Giá dầu tăng trở lại trong bối cảnh căng thẳng giữa Mỹ và Iran đang góp phần đẩy lợi suất trái phiếu đi lên. Lạm phát vẫn ở mức cao khiến các nhà giao dịch chuẩn bị cho khả năng lãi suất tiếp tục tăng.
Diễn biến này càng làm gia tăng lo ngại về nhu cầu vay nợ và chi tiêu ngày càng lớn của các chính phủ. Tổng nợ của Mỹ đã vượt 40.000 tỷ USD, trong khi tỷ lệ nợ trên GDP tại các nền kinh tế G7, ngoại trừ Đức, đều ở mức từ 100% trở lên.
Lợi suất trái phiếu có vai trò định hình chi phí vay vốn trên toàn nền kinh tế, từ nợ chính phủ đến các khoản vay mua nhà, vay sinh viên và vay mua ô tô. Lãi suất tăng khiến việc vay mượn và chi tiêu trở nên kém hấp dẫn hơn, qua đó có thể làm chậm tăng trưởng kinh tế.
Tại Mỹ, lãi suất của loại khoản vay thế chấp phổ biến nhất đã tăng lên mức cao nhất trong hơn hai năm vào tháng trước và vượt 7% lần đầu tiên kể từ tuần đầu tiên trong nhiệm kỳ hiện tại của Tổng thống Donald Trump.
Lợi suất trái phiếu tăng cũng khiến các chính phủ phải đối mặt với chi phí cao hơn khi đáo hạn và tái cấp vốn cho các khoản nợ hiện hữu. Sau làn sóng vay nợ gia tăng và lợi suất trái phiếu đi lên, chi phí trả lãi của Anh hiện tương đương gần 4% GDP, gần gấp đôi mức trung bình trong thập kỷ trước đại dịch, theo cơ quan giám sát tài khóa của nước này trong báo cáo hồi tháng 3.
Theo Viện Tài chính Quốc tế (IIF), các nền kinh tế lớn hiện chi nhiều hơn cho việc trả lãi nợ so với tổng số vốn mà thế giới đầu tư vào trí tuệ nhân tạo (AI), quốc phòng hoặc năng lượng sạch.
Lợi suất trái phiếu cũng tạo ra hiệu ứng lan tỏa trên các thị trường tài chính. Lợi suất cao hơn có thể khiến cổ phiếu trở nên kém hấp dẫn hơn, dù lợi nhuận doanh nghiệp mạnh vẫn giúp thị trường chứng khoán duy trì ở vùng cao, gần các mức kỷ lục. Các quỹ phòng hộ và những nhà đầu tư giao dịch trên nhiều thị trường cũng có thể chịu áp lực khi chi phí vốn và biến động gia tăng.
Làn sóng đầu tư AI làm tăng nhu cầu vay vốn
Làn sóng phát hành trái phiếu để tài trợ cho các khoản đầu tư vào AI cũng đang trở thành một yếu tố đẩy lợi suất trái phiếu lên cao.
Các nhà phân tích chỉ ra quy luật cung - cầu: khi nhu cầu vay vốn tăng mạnh, bên cho vay có thể yêu cầu mức lãi suất cao hơn, qua đó đẩy lợi suất trái phiếu tăng.
Theo dữ liệu của LSEG, 5 công ty công nghệ lớn đang dẫn đầu cuộc đua AI gồm Alphabet, Amazon, Meta, Microsoft và Oracle đã phát hành tổng cộng 220 tỷ USD trái phiếu trong năm nay để tài trợ cho các khoản đầu tư vào trung tâm dữ liệu và mô hình AI.
Con số này cao hơn gấp đôi tổng giá trị phát hành của cả năm ngoái. Hoạt động phát hành trái phiếu được dự báo sẽ tiếp tục tăng trong những tháng tới.
Bên cạnh nhu cầu vốn từ khu vực doanh nghiệp, các chính phủ cũng đang phải đối mặt với áp lực vay nợ ngày càng lớn trong khi lãi suất và lợi suất trái phiếu duy trì ở mức cao.
Bộ trưởng Tài chính Mỹ Scott Bessent cho rằng những lo ngại về nợ công và lợi suất trái phiếu tăng cao đã bỏ qua sức mạnh của nền kinh tế Mỹ.
Một số nhà phân tích chỉ ra sự thay đổi mang tính cấu trúc trong nền kinh tế toàn cầu, khi AI, y tế và các ngành dịch vụ ngày càng đóng vai trò lớn hơn. Nhiều doanh nghiệp trong những lĩnh vực này vẫn tiếp tục đầu tư và mở rộng hoạt động bất chấp chi phí vay vốn tăng cao.
Bộ Tài chính Mỹ gần đây đã công bố chương trình mua lại trái phiếu. Theo các nhà phân tích, chương trình này nhằm góp phần hạn chế đà gia tăng của chi phí vay nợ. Tuy nhiên, lợi suất trái phiếu kỳ hạn dài đã tiếp tục tăng kể từ đó.
Các ngân hàng trung ương cũng có thể mua trái phiếu nếu thị trường rơi vào tình trạng căng thẳng. Ngân hàng Trung ương Anh từng thực hiện biện pháp này trong cuộc khủng hoảng ngân sách ngắn hạn của Anh năm 2022.
Áp lực từ những “bond vigilantes”
Ngân hàng Trung ương châu Âu (ECB) cũng có quyền mua trái phiếu chính phủ nhằm ngăn chặn sự gia tăng "không chính đáng, mất trật tự" của chi phí vay nợ thông qua Công cụ Bảo vệ Truyền tải (TPI), với điều kiện quốc gia gặp khó khăn phải tuân thủ các quy định ngân sách của Liên minh châu Âu.
Tuy nhiên, tuần trước, Thống đốc Ngân hàng Trung ương Pháp Emmanuel Moulin cho rằng sẽ là sai lầm nếu kỳ vọng ECB can thiệp để giải cứu thị trường trái phiếu Pháp trong bối cảnh làn sóng bán tháo.
Nhiều nhà đầu tư cho rằng đà tăng lợi suất hiện nay phản ánh sự gia tăng nhu cầu vay nợ và những lo ngại về lạm phát.
Theo họ, giá dầu giảm có thể giúp giảm áp lực trong ngắn hạn. Tuy nhiên, để chi phí vay nợ dài hạn giảm một cách bền vững, các chính phủ cuối cùng vẫn phải thực hiện các biện pháp nhằm giảm nợ hoặc thúc đẩy tăng trưởng kinh tế.
Nếu không, những "bond vigilantes" sẽ tiếp tục trong trạng thái cảnh giác.
"Bond vigilantes" là thuật ngữ chỉ những nhà đầu tư tìm cách gây sức ép buộc các chính phủ duy trì kỷ luật tài khóa. Với những chính phủ mà họ cho là chi tiêu quá mức, các nhà đầu tư này có thể yêu cầu mức lợi suất cao hơn để mua trái phiếu, qua đó làm tăng chi phí vay nợ.
Các nhà đầu tư cũng có thể đòi hỏi mức bù đắp cao hơn nếu cho rằng các nhà hoạch định chính sách không kiểm soát được lạm phát.