Chuyên gia kiến nghị phân loại đối tượng, xem xét miễn lệ phí môn bài và các khoản phạt, chậm nộp cho doanh nghiệp đã ngừng hoạt động, không phát sinh nghĩa vụ thuế thực tế.
Lệ phí môn bài: Nợ nhỏ, gánh nặng lớn
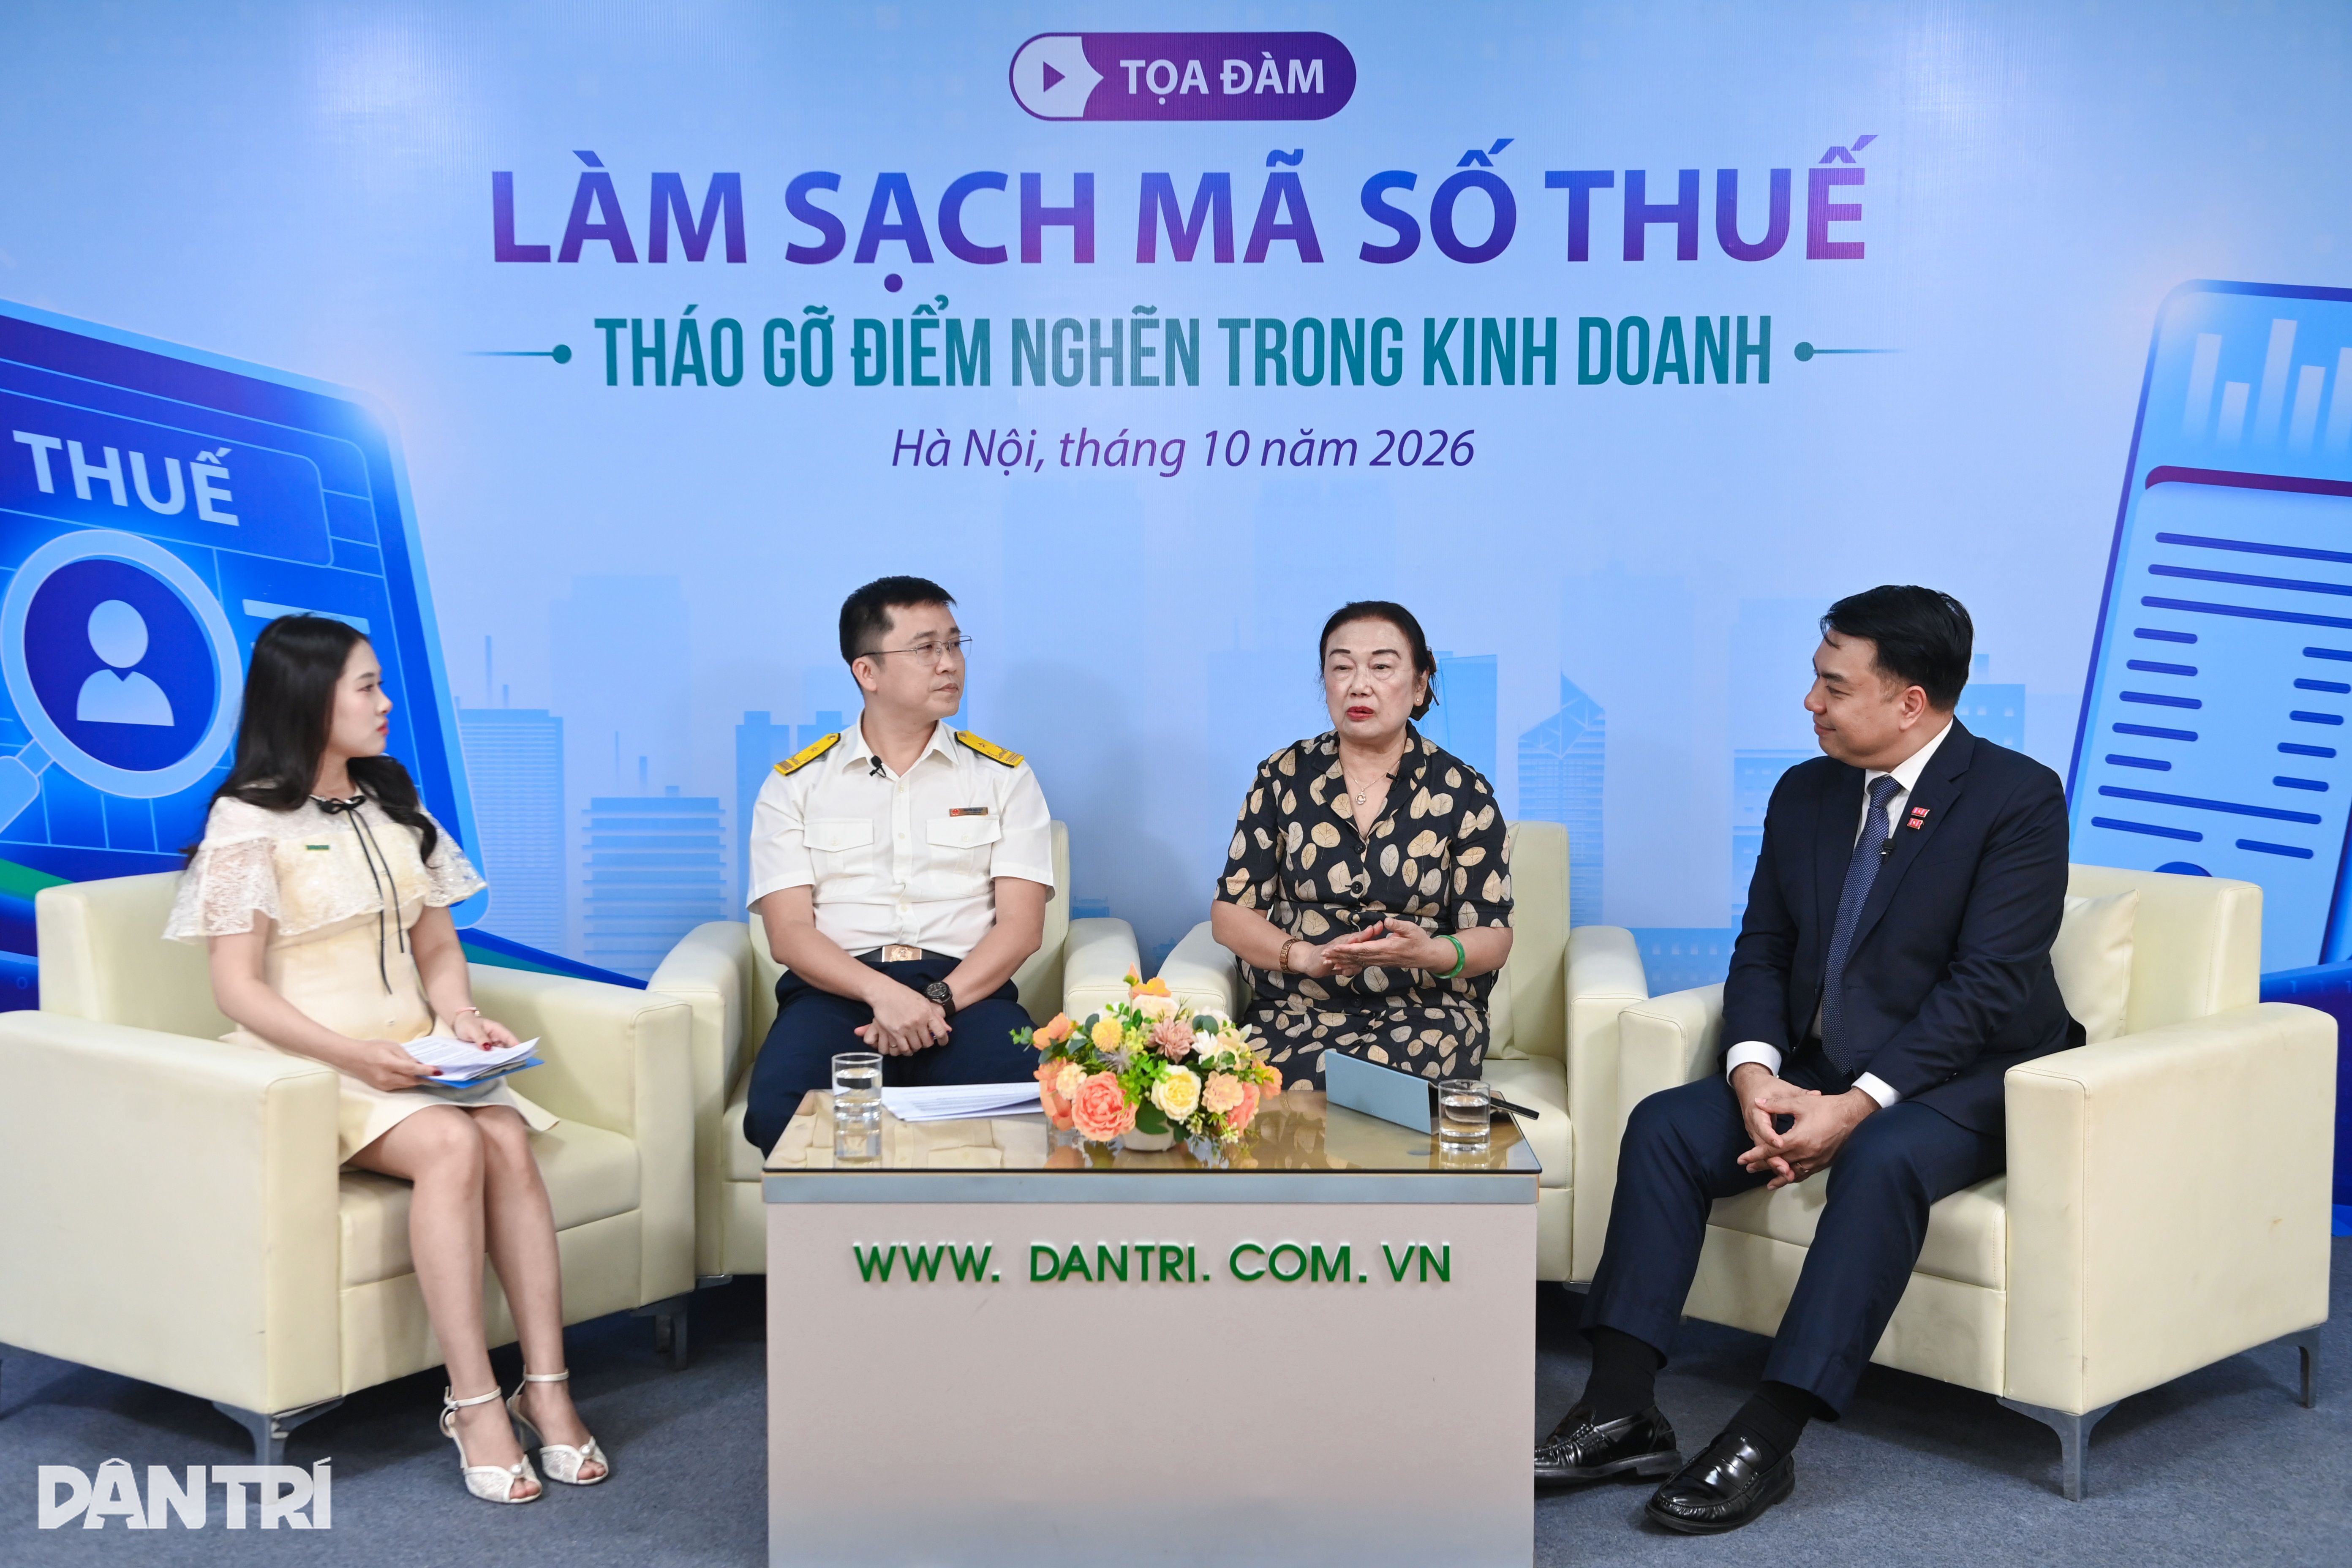
Hôm 9/10 diễn ra tọa đàm “Làm sạch mã số thuế: Làm sao để doah nghiệp “đóng cửa” thuận lợi?” do Báo Dân trí phối hợp với Cục Thuế tổ chức.
Tọa đàm diễn ra trong bối cảnh ngành thuế triển khai chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, rà soát khoảng 617.000 doanh nghiệp, hộ kinh doanh không còn hoạt động hoặc chưa cập nhật đầy đủ thông tin.
Vướng mắc đặt ra là nhiều doanh nghiệp đã ngừng hoạt động nhiều năm, không có doanh thu, không xuất hóa đơn nhưng vẫn còn nghĩa vụ chưa hoàn tất khi làm thủ tục giải thể.
Liên quan đến lệ phí môn bài, bà Nguyễn Thị Cúc Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng cục trưởng Tổng Cục Thuế (nay là Cục Thuế) cho biết năm 2026, Nghị quyết 68 đã có chủ trương miễn lệ phí môn bài. Bà cho rằng với những hộ, cá nhân kinh doanh từ các năm trước còn nợ lệ phí môn bài nhưng thực tế không có doanh thu, không hề hoạt động sản xuất, kinh doanh thì có nên xem xét xóa luôn khoản này?
Bởi theo bà, dù lệ phí môn bài không lớn, khoảng 2 triệu đồng một năm, nhưng nếu khoản này phát sinh từ năm 2010-2013 và kéo dài đến nay thì cộng với tiền chậm nộp sẽ trở thành một khoản đáng kể. Trước đây mức tiền chậm nộp là 0,05% mỗi ngày, sau đó giảm còn 0,03% mỗi ngày.
“Có một doanh nghiệp gửi cho tôi hồ sơ cho thấy đến thời điểm hiện tại họ thực tế không có nợ thuế, nhưng lại phát sinh lệ phí môn bài, tiền chậm nộp và tiền phạt do chậm nộp tờ khai thuế giá trị gia tăng. Riêng tiền chậm nộp tờ khai thuế giá trị gia tăng là 11,5 triệu đồng, thuế thu nhập doanh nghiệp cũng 11,5 triệu đồng. Tổng cộng đã là 23 triệu đồng. Đây là mức được tính theo Nghị định 310; nếu áp dụng quy định cũ tại Nghị định 125 thì số tiền còn có thể lớn hơn rất nhiều”, bà lấy ví dụ.
Trước câu hỏi vì sao một doanh nghiệp không có doanh thu vẫn phải nộp tờ khai? Bà Cúc cho biết, hiện nay, cơ quan thuế cũng khó xử lý vì Luật Quản lý thuế quy định trường hợp doanh nghiệp có giấy phép kinh doanh, có đăng ký thuế nhưng không nộp tờ khai thì vẫn bị xử phạt.
Đại diện Hội Tư vấn Thuế cho rằng những trường hợp này có thể nghiên cứu để có hướng xử lý. Nếu doanh nghiệp không có nợ thuế, thực tế không hoạt động thì có thể xem xét cho chấm dứt, không bắt doanh nghiệp phải gánh tiền chậm nộp tờ khai thuế giá trị gia tăng ít nhất 11,5 triệu đồng và thuế thu nhập doanh nghiệp thêm 11,5 triệu đồng nữa, tức đã 23 triệu đồng.
Còn lệ phí môn bài hiện đã có chủ trương miễn thì cũng nên xem xét miễn đối với những trường hợp đủ điều kiện. Nếu không xử lý, sẽ có tình trạng doanh nghiệp không phát sinh thuế nhưng cuối cùng vẫn phải gánh khoản nghĩa vụ lên tới 63-65 triệu đồng, thậm chí có đơn vị lên tới 100 triệu đồng.
“Đây không chỉ là trăn trở của riêng tôi mà ngay cả cơ quan thuế cũng gặp vấn đề này. Một cán bộ ở Cục Thuế Thừa Thiên Huế từng gọi cho tôi kể về trường hợp một bác thương binh mở một xưởng gỗ để cho con kinh doanh. Đúng thời điểm đó xảy ra dịch Covid-19 nên xưởng phải ngừng hoạt động, nhưng không biết sau đó phải làm thủ tục đóng mã số thuế. Đến nay, riêng khoản nghĩa vụ phát sinh do tình trạng ngừng hoạt động kéo dài đã lên tới 61 triệu đồng. Bác là thương binh, không có khả năng tài chính để nộp khoản tiền này nên cũng không thể đóng mã số thuế”, bà Cúc dẫn chứng.
Vị chuyên gia cho rằng những trường hợp như vậy cần được phân loại để xử lý. Với những trường hợp không có dấu hiệu gian lận, không phát sinh nghĩa vụ thuế thực tế thì nên xem xét xóa các khoản được tính trên cơ sở giả định doanh nghiệp vẫn đang hoạt động, như lệ phí môn bài hay tiền phạt, tiền chậm nộp tờ khai.
Phân loại nhóm đối tượng để gỡ nút thắt 617.000 mã số thuế
Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng cục trưởng Tổng Cục Thuế (nay là Cục Thuế) cho biết trước đây, với những doanh nghiệp mới thành lập, chưa hoạt động, chưa có doanh thu thì việc xử lý tương đối đơn giản. Nhưng với doanh nghiệp đã hoạt động, còn nợ thuế, còn hóa đơn, chứng từ, kể cả hóa đơn đã mua nhưng chưa làm thủ tục báo cáo sử dụng hóa đơn..., thì khi muốn đóng mã số thuế bắt buộc phải làm thủ tục quyết toán thuế với cơ quan thuế.
Trong quá trình quyết toán, doanh nghiệp phải kê khai số thuế đã nộp, số thuế phát sinh, tình trạng hóa đơn, chứng từ... Trong khi đó, tại một số thời điểm, nguồn nhân lực của cơ quan thuế cũng có hạn.
Bà cho biết tại Thông tư 151, Bộ Tài chính đã đưa ra cơ chế nhằm hỗ trợ doanh nghiệp muốn giải thể, quyết toán thuế, theo đó các công ty kiểm toán độc lập và đại lý thuế có thể hỗ trợ doanh nghiệp thực hiện việc quyết toán. Tuy nhiên, trong quá trình thực hiện vẫn phát sinh nhiều khó khăn.
Chẳng hạn, khi bắt đầu quyết toán, doanh nghiệp phát hiện một số hóa đơn, chứng từ mua từ những đơn vị đã mất tích, bỏ trốn; có trường hợp mua hóa đơn nhưng đến khi cơ quan thuế yêu cầu thì không còn tìm được hóa đơn. Những vướng mắc đó khiến doanh nghiệp ngại thực hiện thủ tục quyết toán và rồi bỏ luôn.
“Nếu doanh nghiệp có ý thức thì vẫn có thể kiên quyết thực hiện quyết toán thuế hoặc thuê đơn vị chuyên môn hỗ trợ. Nhưng tâm lý ngại làm thủ tục để hoàn tất quyết toán khiến số lượng hồ sơ tồn đọng ngày càng tăng. Mà không quyết toán thuế thì chắc chắn không thể đóng mã số thuế, đồng thời cũng không thể thu hồi giấy chứng nhận đăng ký doanh nghiệp”, bà nói.
Vì vậy, lãnh đạo Hội Tư Vấn thuế cho rằng cần phân loại từng nhóm đối tượng. Nhóm thứ nhất là những hộ, doanh nghiệp mới thành lập nhưng do chưa hiểu biết nên chưa có doanh thu, hoặc chỉ có doanh thu rất nhỏ và chưa phát sinh nghĩa vụ thuế đáng kể.
Nhóm thứ hai là những đối tượng có hành vi mua bán hóa đơn bất hợp pháp, mất tích, bỏ trốn, đang nợ thuế và né tránh thủ tục quyết toán.
Bởi nếu không phân loại thì sẽ dẫn đến tình trạng những người tuân thủ pháp luật bị đối xử giống với những trường hợp cố tình chây ỳ, cuối cùng cũng không nộp thuế. Vì vậy, việc phân loại rất quan trọng.
“Quan điểm của chúng tôi là với những đơn vị mới thành lập hoặc đã đóng mã số thuế nhưng chỉ còn nợ một khoản thuế rất nhỏ, một vài triệu đồng, không có nợ hóa đơn, không có dấu hiệu vi phạm; hoặc những doanh nghiệp đã thông báo tạm ngừng hoạt động vài tháng nhưng sau đó thực tế không còn hoạt động sản xuất, kinh doanh nữa, thì cần có cơ chế xử lý thuế phù hợp”, bà cho biết.