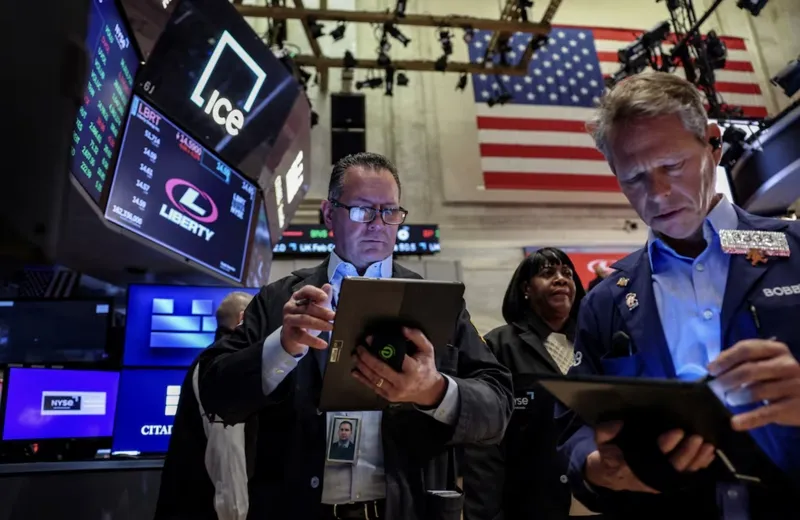
Tâm lý dè chừng bao trùm phiên giao dịch ngày 12/10 trên sàn Phố Wall, khiến kết quả phân hóa rõ rệt khi nhà đầu tư chờ đợi số liệu lạm phát tháng 9 và loạt báo cáo tài chính quý 3/2026. Xung đột tại Vùng Vịnh tiếp tục diễn ra, đẩy giá dầu thô tăng thêm 2%.
Chốt phiên, S&P 500 giảm nhẹ 0,06% về 7.807,24 điểm và Nasdaq giảm 0,44% xuống 27.245,9 điểm. Ở chiều ngược lại, Dow Jones tăng 195,6 điểm, tương đương 0,38%, đạt mốc 51.850,55 điểm.
Nhóm công nghệ chịu áp lực khi Micron Technology giảm 3,9% trước thông tin đối thủ CXMT từ Trung Quốc đạt bước tiến mới trong kiến trúc chip. Trái lại, Salesforce tăng 2% nhờ khuyến nghị mua từ Bank of America, giúp Dow Jones đi lên. Nhóm năng lượng tăng mạnh nhất thị trường với mức tăng 1,5%, trong khi công nghệ và tiêu dùng thiết yếu giảm sâu nhất, lần lượt là 0,9% và 0,7%.
Cổ phiếu Microsoft tăng 1,1%, đưa vốn hóa vượt mốc 4.000 tỷ USD lần đầu tiên sau một năm nhờ kế hoạch triển khai chip AI tự phát triển. Đợt tăng này diễn ra đúng dịp S&P 500 tròn 4 năm bước vào chu kỳ tăng giá, với mức tăng hơn gấp đôi so với đáy 3.577,03 điểm hồi tháng 10/2022.
Trên thị trường năng lượng, giá dầu Brent giao sau tại London tăng 1,84% lên 106,65 USD/thùng, còn dầu WTI tại New York tăng 2,06% lên 93,74 USD/thùng. Giá dầu đi lên dù Mỹ công bố thỏa thuận ngừng bắn năng lượng giữa Nga và Ukraine, do phía Ukraine cho biết Moscow vi phạm cam kết.
Bên cạnh đó, vụ tấn công nhắm vào sân bay tại Riyadh khiến tình hình Trung Đông thêm căng thẳng. Việc Mỹ cân nhắc cùng Saudi Arabia tham gia chiến dịch chống lực lượng Houthi tại Yemen khiến thị trường lo ngại về nguồn cung.
Giá năng lượng ở mức cao làm tăng áp lực lạm phát toàn cầu, khiến các ngân hàng trung ương có thể tiếp tục tăng lãi suất. Theo dữ liệu từ FedWatch của CME, khả năng Fed tăng lãi suất trong cuộc họp tháng 10 đã tăng lên 20%, còn xác suất tăng lãi suất vào tháng 12 là gần 88%.
Chủ tịch Fed chi nhánh Cleveland, bà Beth Hammack, cho biết Fed cần thắt chặt chính sách tiền tệ nhanh chóng do lạm phát đã lan rộng và ảnh hưởng đến việc đặt giá của doanh nghiệp. Trong khi thị trường trái phiếu Mỹ nghỉ lễ Columbus, nhà đầu tư vẫn lo ngại khi lợi suất trái phiếu Kho bạc kỳ hạn 10 năm và 30 năm đều đạt mức cao nhất 24 năm vào tuần trước.
Thị trường tuần này sẽ tập trung vào kết quả kinh doanh quý 3/2026, bắt đầu bằng nhóm ngân hàng lớn gồm Goldman Sachs, Citigroup và JPMorgan Chase. Dữ liệu từ LSEG IBES cho thấy lợi nhuận toàn khối S&P 500 dự kiến tăng 30,6%. Mỹ cũng sẽ công bố chỉ số giá tiêu dùng, giá sản xuất và doanh số bán lẻ tháng 9.
Ông Tim Ghriskey, chiến lược gia cấp cao tại Ingalls & Snyder, nhận định với hãng tin Reuters: "Chúng tôi đang chờ các báo cáo kết quả kinh doanh và đây là yếu tố rất quan trọng. Báo cáo của bốn ngân hàng lớn vào ngày thứ Ba có thể tạo ra tác động đáng kể. Ngoài ra trong tuần, chúng ta sẽ đón nhận một số báo cáo kinh tế đáng chú ý".
Giám đốc đầu tư Tim Holland của Orion chia sẻ với CNBC rằng các báo cáo tài chính sẽ là yếu tố lớn nhất chi phối diễn biến các chỉ số chứng khoán Mỹ trong tuần này. Ông cho rằng ngay cả khi số liệu lạm phát có nóng hơn so với dự báo, thị trường vẫn sẽ tin rằng Fed sẽ giữ nguyên lãi suất trong cuộc họp vào cuối tháng.
“Sẽ đến một thời điểm nào đó, một yếu tố nào đó sẽ làm đảo lộn thị trường cổ phiếu giá lên này, nhưng tôi cho rằng yếu tố quan trọng nhất hiện nay là làn sóng đầu tư hạ tầng AI” vẫn đang hỗ trợ thị trường - ông Holland nói.