Phiên giao dịch ngày 20/10 ghi nhận sự phân hóa trên thị trường chứng khoán Mỹ. Dòng tiền rút bớt khỏi nhóm công nghệ để chuyển sang các ngành y tế, công nghiệp, bất động sản và nhóm doanh nghiệp vốn hóa nhỏ.
Kết quả kinh doanh khả quan của nhiều công ty cùng giá dầu giảm về cuối phiên là hai yếu tố chính hỗ trợ thị trường.
Chốt phiên, chỉ số Dow Jones tăng 529,85 điểm (1%), lên 52.495,88 điểm. S&P 500 tăng 21,84 điểm (0,3%), lên 7.712,57 điểm. Ngược lại, Nasdaq Composite giảm nhẹ 6,07 điểm, xuống 26.424,82 điểm. Chỉ số Russell 2000 đại diện cho nhóm vốn hóa nhỏ tăng 1,7%, lên 2.773,42 điểm.
Nhóm y tế tăng mạnh nhất trong 11 ngành thuộc S&P 500 và đạt mức cao kỷ lục. Các mã như Eli Lilly, UnitedHealth, Merck, Johnson & Johnson, Amgen và Moderna đều ghi nhận mức tăng tốt. Cùng với y tế, các ngành bất động sản và tiện ích cũng thu hút dòng tiền nhờ hoạt động kinh doanh ổn định.
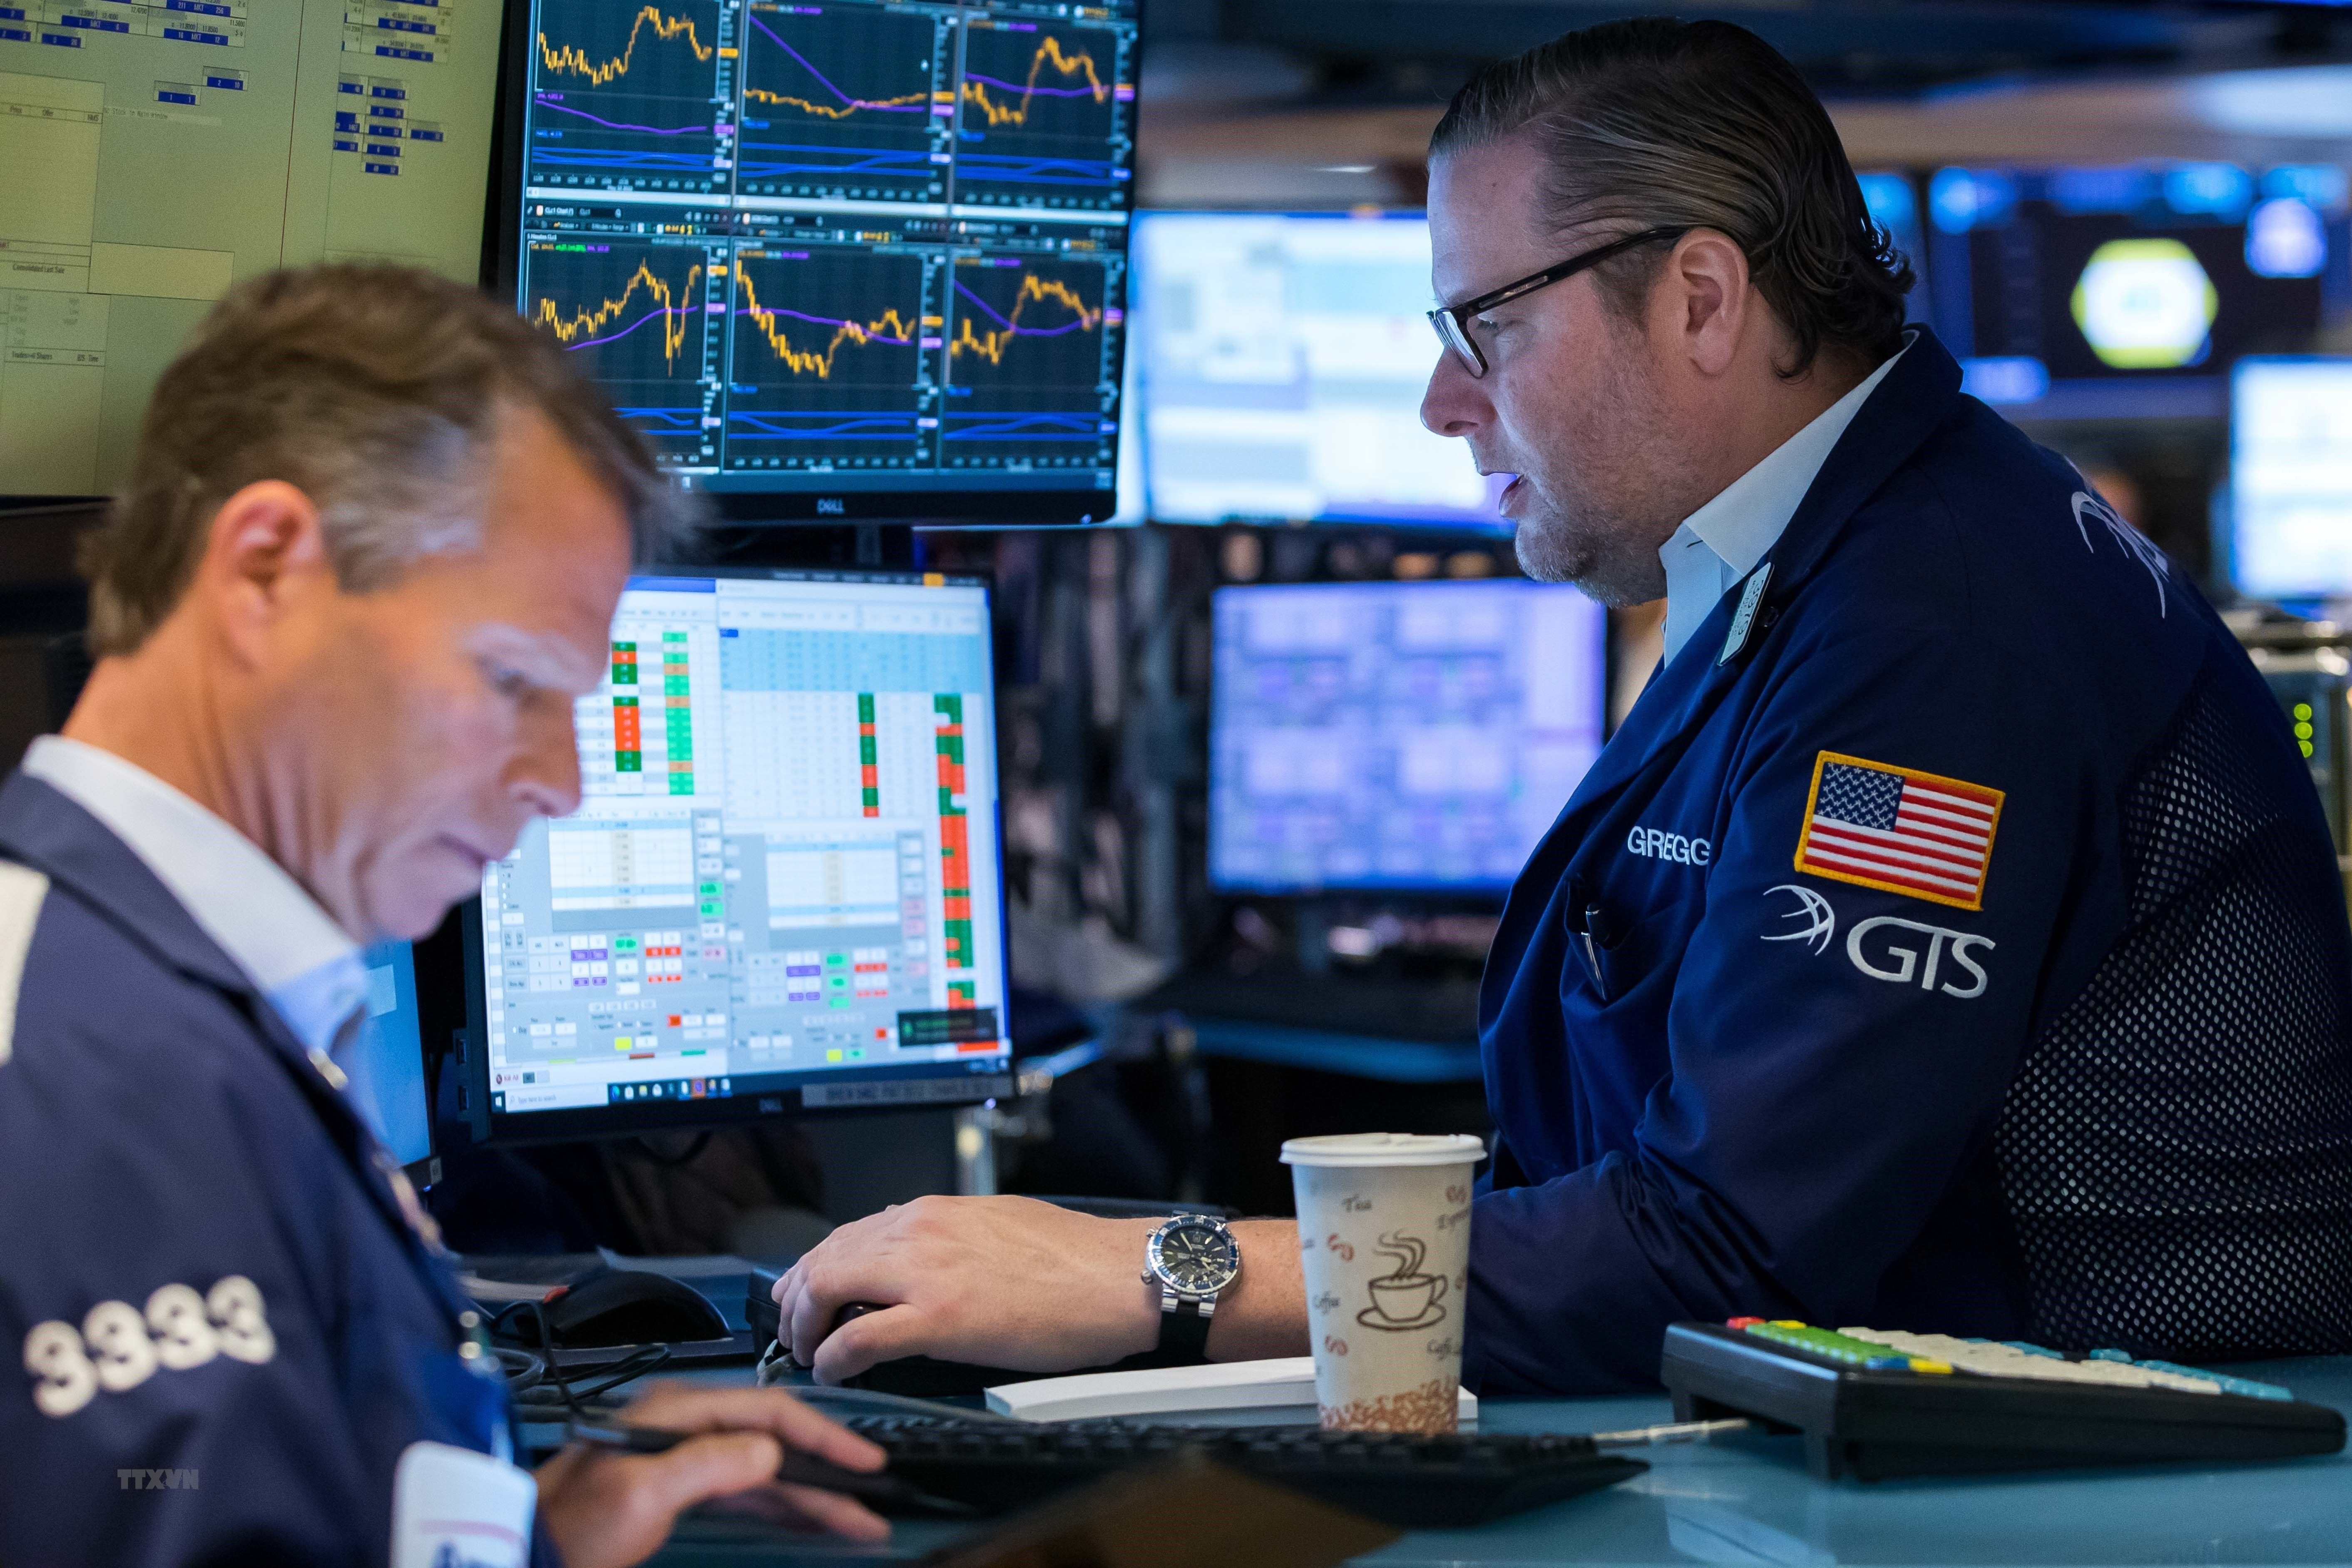
Ở chiều ngược lại, cổ phiếu công nghệ và truyền thông chịu áp lực bán. Các công ty lớn như Meta, Alphabet và các doanh nghiệp liên quan đến AI giao dịch trầm lắng. Nhà đầu tư tỏ ra thận trọng với chi phí đầu tư hạ tầng AI và khả năng sinh lời thực tế. Việc cổ phiếu CoreWeave giảm trong các phiên gần đây cũng làm tăng sự chú ý đến rủi ro trong lĩnh vực điện toán AI.
Thị trường tiếp tục theo dõi báo cáo tài chính từ các tập đoàn lớn. Netflix và SpaceX công bố kết quả sau giờ giao dịch ngày 20/10, trong khi Meta và Tesla sẽ báo cáo vào ngày tiếp theo.
Trong mùa báo cáo này, kết quả thực tế tạo ra sự khác biệt rõ rệt giữa các cổ phiếu. Theo AP, Equifax và Hasbro đều tăng trên 11% nhờ lợi nhuận vượt dự báo. Cổ phiếu 3M tăng sau khi nâng triển vọng lợi nhuận cả năm và mở rộng hợp tác với Amazon. Trái lại, General Motors giảm gần 7% do cảnh báo chi phí nguyên vật liệu tăng và doanh số xe bán tải suy giảm, dù lợi nhuận quý vừa qua đạt mức tốt.
Trên thị trường năng lượng, giá dầu Brent có lúc tiến sát 112 USD/thùng nhưng giảm về dưới 109 USD/thùng vào cuối phiên. Giá dầu hạ nhiệt giúp giảm lo ngại về chi phí sản xuất và lạm phát. Dù vậy, thị trường vẫn theo dõi sát tình hình địa chính trị tại Trung Đông và các thông tin liên quan đến Iran.
Về mặt vĩ mô, điều kiện tài chính tại Mỹ có xu hướng thắt chặt khi lợi suất trái phiếu tăng. Chi phí vốn cao tiếp tục gây áp lực lên định giá của các doanh nghiệp cần huy động nguồn lực lớn cho đầu tư công nghệ.
Nhìn chung, phiên 20/10 cho thấy sự dịch chuyển của dòng tiền sang các nhóm cổ phiếu có nền tảng lợi nhuận rõ ràng hơn. Diễn biến các phiên tới sẽ phụ thuộc vào kết quả kinh doanh của các tập đoàn công nghệ còn lại, biến động giá năng lượng và xu hướng lãi suất.