Lãi suất ngân hàng ngày 21/10, nhiều ngân hàng triển khai giảm lãi suất 1,5–2 điểm phần trăm/năm nhằm hỗ trợ doanh nghiệp tiếp cận vốn. Tuy nhiên, duy trì mặt bằng lãi suất thấp dài hạn vẫn cần thêm giải pháp về nguồn vốn.
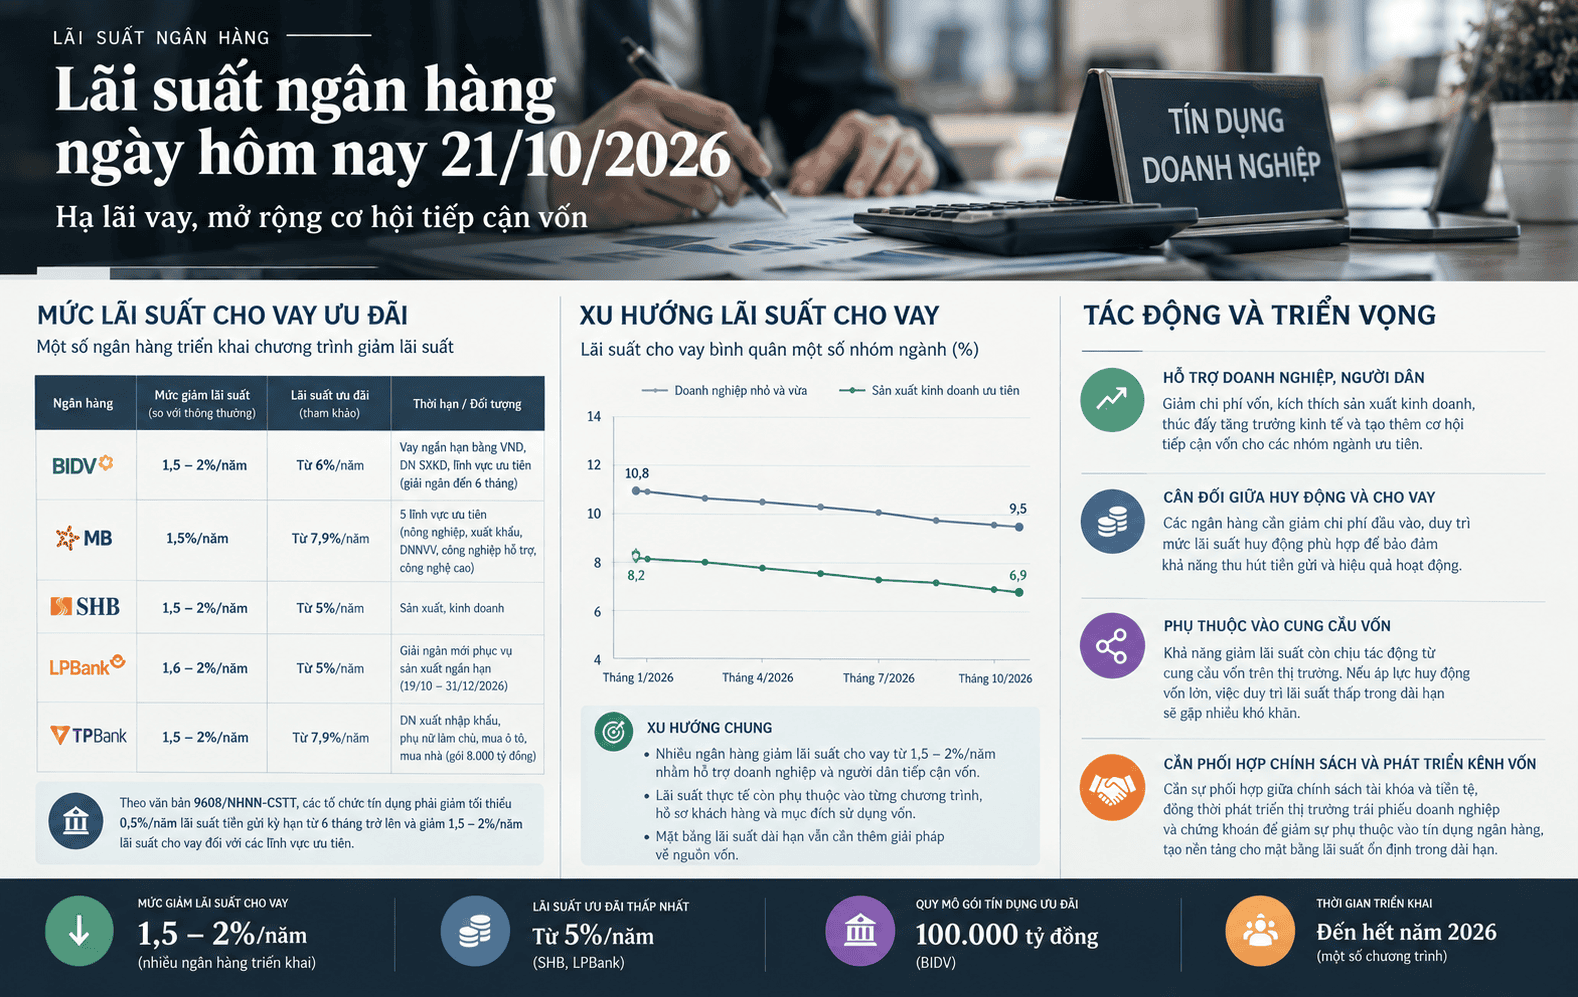
Nhiều ngân hàng giảm lãi suất cho vay từ 1,5 đến 2%/năm
Theo văn bản số 9608/NHNN-CSTT của Ngân hàng Nhà nước, các tổ chức tín dụng được yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi ở các kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5–2%/năm lãi suất cho vay đối với các lĩnh vực ưu tiên. Sau chỉ đạo này, nhiều ngân hàng đã công bố các chương trình tín dụng với mức lãi suất thấp hơn thông thường.
Tại Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), chương trình tín dụng ưu đãi dành cho các khoản vay ngắn hạn bằng VND. Lãi suất cho vay từ 6%/năm, thấp hơn tối đa 2 điểm phần trăm so với mức thông thường, tùy theo kỳ hạn và lĩnh vực vay vốn. Ông Lê Ngọc Lâm - Chủ tịch Hội đồng quản trị BIDV - cam kết sẽ triển khai ngay gói tín dụng quy mô khoảng 100.000 tỉ đồng với kỳ hạn cho vay đến 6 tháng, dành cho sản xuất kinh doanh và lĩnh vực ưu tiên. Mức giảm lãi suất cho vay từ 1,5 - 2%/năm.
Ngân hàng TMCP Quân đội (MB) cũng giảm 1,5%/năm lãi suất cho vay đối với 5 lĩnh vực ưu tiên, gồm nông nghiệp, nông thôn; sản xuất, kinh doanh hàng xuất khẩu; doanh nghiệp vừa và nhỏ; công nghiệp hỗ trợ; doanh nghiệp ứng dụng công nghệ cao. Lãi suất theo chương trình hiện từ 7,9%/năm. Với một số khách hàng đáp ứng đủ điều kiện, mức giảm có thể lên tới 2%/năm.
Ở nhóm ngân hàng tư nhân, Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) triển khai gói tín dụng phục vụ sản xuất, kinh doanh với mức giảm lãi suất từ 1,5 đến 2%/năm, đưa lãi suất cho vay xuống từ 5%/năm.
Trong khi đó, Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) áp dụng mức giảm 1,6–2%/năm đối với các khoản giải ngân mới phục vụ hoạt động sản xuất ngắn hạn. Chương trình được triển khai từ ngày 19/10 đến hết năm 2026.
Ngân hàng TMCP Tiên Phong (TPBank) cho biết đã hoàn tất việc giảm 0,5% lãi suất huy động và cam kết giảm 1,5–2%/năm lãi suất cho vay ngay trong tháng 10. Ngân hàng đồng thời duy trì chương trình tín dụng quy mô 8.000 tỷ đồng dành cho doanh nghiệp xuất nhập khẩu, doanh nghiệp do phụ nữ làm chủ và các gói vay cá nhân phục vụ nhu cầu mua ô tô, mua nhà.
Các chương trình trên cho thấy nhiều ngân hàng đang điều chỉnh lãi suất cho vay theo định hướng hỗ trợ doanh nghiệp và người dân tiếp cận vốn. Tuy nhiên, mức lãi suất thực tế còn phụ thuộc vào điều kiện của từng chương trình, hồ sơ khách hàng và mục đích sử dụng vốn.
Duy trì mặt bằng lãi suất hợp lý
Việc giảm lãi suất cho vay trong ngắn hạn đặt ra yêu cầu cân đối giữa chi phí vốn, khả năng huy động tiền gửi và hiệu quả hoạt động của ngân hàng. Các tổ chức tín dụng cần giảm chi phí đầu vào để tạo dư địa hạ lãi vay, nhưng vẫn phải duy trì mức lãi suất huy động phù hợp nhằm bảo đảm khả năng thu hút tiền gửi.
Do đó, khả năng giảm lãi suất không chỉ phụ thuộc vào chính sách của từng ngân hàng mà còn chịu tác động từ cung cầu vốn trên thị trường. Nếu áp lực huy động vốn vẫn lớn, việc duy trì lãi suất cho vay thấp trong thời gian dài sẽ gặp nhiều khó khăn.
Ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, cho rằng giảm lãi suất là yêu cầu cấp thiết trong giai đoạn hiện nay. Các ngân hàng cần chia sẻ khó khăn với nền kinh tế, kể cả chấp nhận giảm một phần lợi nhuận và tăng vốn. Tuy nhiên, mặt bằng lãi suất vẫn còn cao so với khả năng sinh lời của nhiều doanh nghiệp, cho thấy cần giải quyết thêm những vấn đề mang tính cơ cấu.
Theo ông Đào Minh Tú, để tạo điều kiện giảm lãi suất ổn định trong dài hạn, chính sách tài khóa và tiền tệ cần được phối hợp đồng bộ. Cùng với đó, cần phát triển các kênh huy động vốn ngoài hệ thống ngân hàng, trong đó có thị trường trái phiếu doanh nghiệp và thị trường chứng khoán.
Khi doanh nghiệp có thêm lựa chọn huy động vốn, mức độ phụ thuộc vào tín dụng ngân hàng có thể giảm, qua đó góp phần giảm áp lực cung cầu vốn. Đây cũng là cơ sở để các ngân hàng duy trì mặt bằng lãi suất hợp lý, đưa nguồn vốn ưu đãi đến đúng đối tượng và kiểm soát rủi ro nợ xấu trong dài hạn.