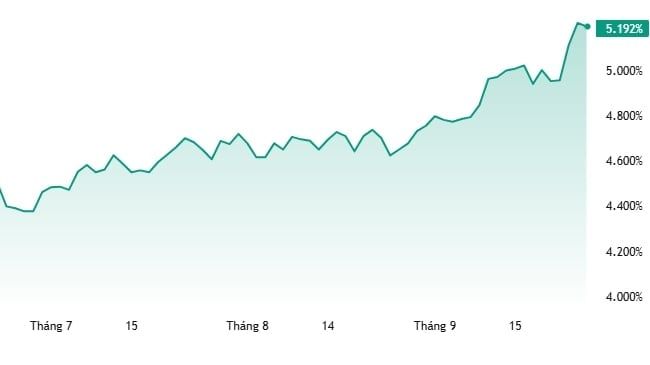
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm đạt mức cao nhất kể từ năm 2004 khi thị trường trái phiếu tiếp tục chịu áp lực bán mạnh. Trong khi lợi suất trái phiếu Nhật Bản kỳ hạn 10 năm cũng tăng lên mức cao nhất từ năm 1996.
Lợi suất trái phiếu Mỹ lên mức báo động nhiều thập kỷ
Lợi suất trái phiếu Kho bạc Mỹ đang giao dịch ở mức cao nhất trong nhiều thập kỷ, khi các nhà đầu tư đặt cược vào khả năng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất thêm một lần nữa.
Lợi suất trái phiếu Kho bạc kỳ hạn 30 năm đã tăng khoảng 10 điểm cơ bản, đạt mức cao nhất 5,501%, mức chưa từng thấy kể từ tháng 6/2004.
Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm, vốn có ảnh hưởng lớn đến lãi suất thế chấp, tăng hơn 10 điểm cơ bản lên 5,223%, mức cao nhất kể từ tháng 6/2007.
Lợi suất trái phiếu kỳ hạn 2 năm tăng hơn 4 điểm cơ bản lên 4,941%.
Một điểm cơ bản tương đương 0,01%. Lợi suất và giá trái phiếu thường biến động theo hướng ngược nhau.
Lợi suất trái phiếu kỳ hạn 2 năm nhạy cảm hơn với kỳ vọng về chính sách tiền tệ của Fed, trong khi lợi suất kỳ hạn 10 năm chịu ảnh hưởng nhiều hơn từ kỳ vọng lạm phát và triển vọng tăng trưởng trong dài hạn.
Chênh lệch giữa lợi suất trái phiếu kỳ hạn 2 năm và 10 năm đã thu hẹp xuống còn 18 điểm cơ bản, mức thấp nhất kể từ tháng 2/2025. Các nhà phân tích cho rằng sự thu hẹp này phản ánh kỳ vọng ngày càng tăng về khả năng chính sách tiền tệ sẽ tiếp tục được thắt chặt.
Trái phiếu trên toàn cầu cũng giảm mạnh. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm tăng lên mức cao nhất kể từ tháng 8/1996. Lợi suất trái phiếu chính phủ Anh và Đức cũng tăng cao, trong đó lợi suất của nhiều trái phiếu châu Âu lên mức cao nhất trong nhiều năm.
Diễn biến hôm 24/9 nối tiếp đà giảm mạnh của trái phiếu Kho bạc Mỹ trong ngày 23/9. Lợi suất trái phiếu Kho bạc 10 năm ghi nhận mức tăng mạnh nhất trong một ngày kể từ ngày 7/4/2025, khi các nhà giao dịch phản ứng với dữ liệu kinh tế Mỹ mạnh hơn dự kiến, những phát biểu cứng rắn từ một quan chức Fed và giá dầu tăng cao.
“Sự kết hợp của các áp lực lạm phát từ chính sách của chính phủ, nền kinh tế, địa chính trị và nguồn cung đang đẩy thị trường trái phiếu vào tình thế khó lường. Việc lợi suất trái phiếu tăng gần đây không còn chỉ đơn thuần do lo ngại về thâm hụt ngân sách”, ông Mike Sanders, người đứng đầu bộ phận trái phiếu tại Madison Investments, cho biết.
Các tiền lệ lịch sử cho thấy căng thẳng tài chính có xu hướng gia tăng khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt 5%. Tuy nhiên, các nhà phân tích cho rằng riêng mức lợi suất này không nhất thiết đồng nghĩa với việc một cuộc khủng hoảng kinh tế sắp xảy ra.
Lợi suất tăng, áp lực lên ngân hàng và dòng tiền thị trường
Theo TS. Hồ Quốc Tuấn - Chuyên gia tài chính, Giảng viên cao cấp Đại học Bristol (Anh) chênh lệch lợi suất giữa trái phiếu kỳ hạn 30 năm và 2 năm đang thu hẹp, dù vẫn còn cách khá xa mức âm từng xuất hiện vào năm 2023.
Theo ông Tuấn, điểm khác biệt đáng chú ý so với năm 2023 là dư địa tiền mặt của các doanh nghiệp niêm yết và nhà đầu tư hiện không còn nhiều. Chính phủ Mỹ cũng có ít dư địa hơn để tiếp tục bơm tiền nhằm hỗ trợ nền kinh tế. Cùng lúc, hệ thống ngân hàng chịu thêm áp lực khi phải tăng trích lập dự phòng nợ xấu trong những tháng qua, trong khi tỷ lệ vỡ nợ có xu hướng tăng.
TS. Hồ Quốc Tuấn cho rằng diễn biến tiếp theo mà thị trường có thể quan tâm là bảng cân đối kế toán của các ngân hàng khi giá trái phiếu giảm và các khoản lỗ chưa thực hiện gia tăng. Ông lưu ý những khoản lỗ này chưa trở thành lỗ thực tế nếu ngân hàng chưa bán trái phiếu, do đó việc chỉ nhìn vào con số lỗ trên sổ sách có thể tạo ra hình ảnh tiêu cực hơn thực tế.
Một vấn đề khác được ông Tuấn lưu ý là tăng trưởng lợi nhuận của doanh nghiệp có thể ngày càng tập trung vào một số nhóm cổ phiếu, chủ yếu thuộc lĩnh vực công nghệ. Trong thời gian tới, dòng tiền có thể được thị trường chú ý nhiều hơn khi các nhà phân tích nhận thấy một số doanh nghiệp dù vẫn ghi nhận tăng trưởng lợi nhuận nhưng dòng tiền thực tế lại suy giảm. Điều này có thể dẫn đến tình trạng doanh nghiệp báo lợi nhuận tăng nhưng dòng tiền thu về không tương ứng.
Theo TS. Hồ Quốc Tuấn, ngoài nhóm công nghệ và năng lượng, dòng tiền của nhà đầu tư vào thị trường chứng khoán Mỹ đang phát đi những tín hiệu cần theo dõi. Ngay cả nhóm công nghệ cũng có dấu hiệu suy yếu dần. Độ rộng của thị trường Mỹ đã thu hẹp đáng kể, dù theo ông, diễn biến hiện tại vẫn chưa ở mức tương tự một số giai đoạn suy giảm mạnh trước đây.
Các nhà phân tích cũng cho rằng sự kết hợp giữa chi phí năng lượng tăng cao và dữ liệu tăng trưởng mạnh đã khiến thị trường tiền tệ dự đoán Fed sẽ tăng lãi suất thêm 25 điểm cơ bản vào tháng tới, với xác suất khoảng 70%.
Ông Michael Barr, một thành viên Hội đồng Thống đốc Fed, cho biết rằng “những điều chỉnh chính sách tiếp theo” có thể sẽ được thực hiện để đưa lạm phát về mức mục tiêu. Phát biểu tại London hôm 24/9, Chủ tịch Fed New York John Williams cho biết sẽ là “hợp lý” nếu kỳ vọng Fed tăng lãi suất thêm một lần nữa vào cuối năm nay.
Ông Tim Waterer, nhà phân tích thị trường chính tại KCM Trade Global của Australia, cho rằng các chỉ số PMI ngành dịch vụ và sản xuất của Mỹ cùng một số khu vực ở châu Âu đều cao hơn dự báo. Điều này làm dấy lên lo ngại các ngân hàng trung ương có thể phải tăng lãi suất mạnh hơn dự kiến.
Ông Waterer cho biết sự thay đổi trong kỳ vọng về lãi suất đã khiến lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng mạnh.
“Các nhà đầu tư hiện phải đối mặt với hai rủi ro trái ngược cùng lúc: một mặt là kỳ vọng lạm phát duy trì ở mức cao, mặt khác là tăng trưởng bị kìm hãm do chính sách tiền tệ thắt chặt”, ông nói.
Ông nói thêm: “Sự kết hợp này khiến thị trường thận trọng hơn với trái phiếu và làm tăng mức lợi suất mà nhà đầu tư yêu cầu để chấp nhận nắm giữ nợ chính phủ.”
Với việc thị trường ngày càng kỳ vọng Fed tiếp tục thắt chặt chính sách, áp lực bán trên thị trường trái phiếu có thể tiếp tục duy trì, trong khi lợi suất trái phiếu dài hạn sẽ còn phụ thuộc vào diễn biến lạm phát, tăng trưởng kinh tế và giá năng lượng.