Một số ngân hàng tiếp tục triển khai chương trình cộng lãi suất tiền gửi, đưa mức hưởng thực tế lên 8,2–9,1%/năm. Trong khi đó, mặt bằng lãi suất cho vay phát sinh mới tiếp tục giảm, góp phần hỗ trợ doanh nghiệp trong giai đoạn cuối năm.
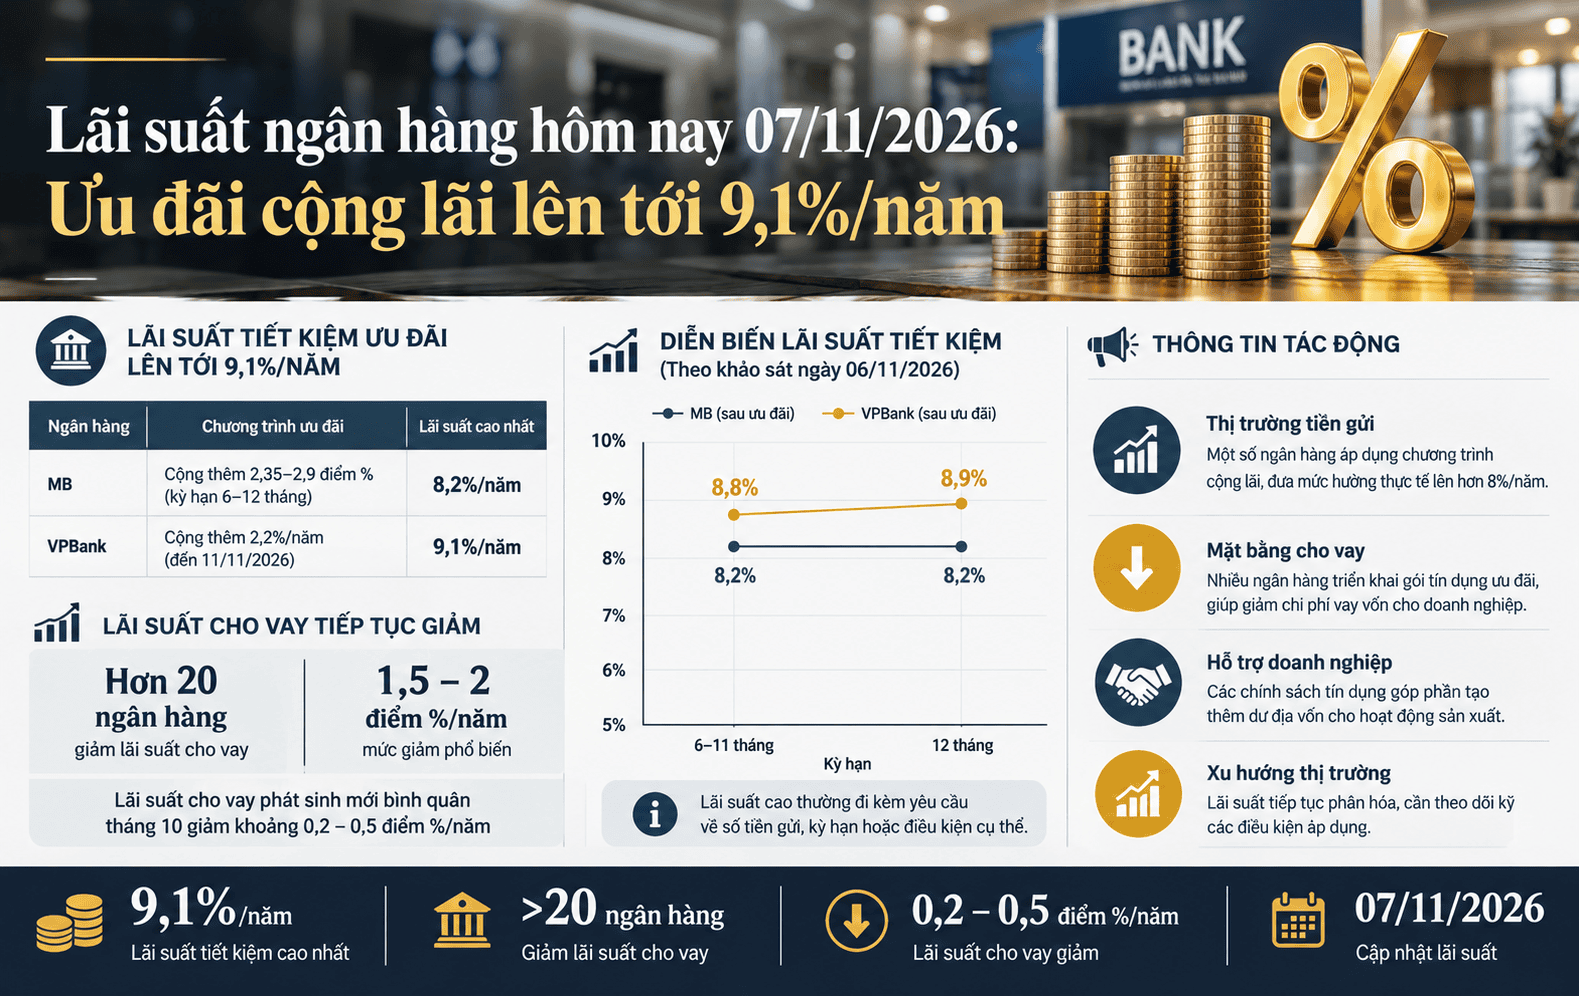
Lãi suất tiết kiệm ưu đãi lên tới 9,1%/năm
Thị trường tiền gửi 07/11 ghi nhận một số chương trình ưu đãi với mức lãi suất cao hơn đáng kể so với biểu niêm yết thông thường. Đáng chú ý, MB và VPBank đang áp dụng chính sách cộng thêm lãi suất cho khách hàng gửi tiết kiệm, đưa mức hưởng thực tế lên hơn 8%/năm.
Tại MB, nhân dịp kỷ niệm 32 năm thành lập, ngân hàng triển khai chương trình cộng thêm lãi suất từ 2,35–2,9 điểm phần trăm cho tiền gửi kỳ hạn 6–12 tháng. Sau khi cộng ưu đãi, lãi suất có thể đạt 8,2%/năm, tùy kỳ hạn và điều kiện áp dụng.
Trước khi tính ưu đãi, MB niêm yết lãi suất tiền gửi trực tuyến ở mức 5,3%/năm đối với các kỳ hạn 6–11 tháng và 5,85%/năm tại kỳ hạn 12 tháng. Như vậy, mức lãi suất 8,2%/năm là mức sau khi cộng thêm ưu đãi, không phải lãi suất áp dụng đại trà cho mọi khoản tiền gửi.
Trong khi đó, VPBank triển khai chương trình cộng thêm lãi suất đến ngày 11/11/2026. Theo đó, khách hàng gửi số tiền từ 10 triệu đồng đến dưới 10 tỷ đồng sẽ được cộng thêm 2,2%/năm lãi suất, áp dụng kỳ hạn từ 6 tháng đến 12 tháng. Khách hàng gửi số tiền từ 10 tỷ đồng sẽ được tặng 2%/năm. Chương trình này kéo dài đến 11/11/2026.
Như vậy, khi cộng thêm ưu đãi, lãi suất tiết kiệm online tại VPBank cho khoản tiền dưới 10 tỷ đồng lên tới 8,8%/năm ở kỳ hạn 6–11 tháng và 8,9%/năm ở kỳ hạn 12 tháng. Với khoản tiền từ 10 tỷ đồng trở lên, lãi suất khách hàng nhận được lần lượt là 9%/năm và 9,1%/năm.
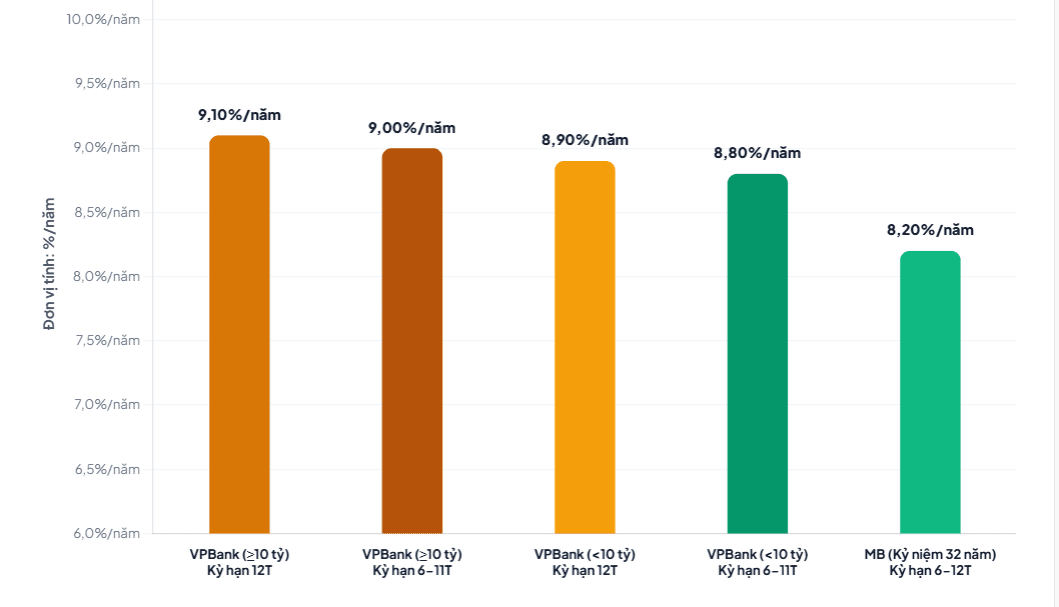
Cần lưu ý, các mức lãi suất trên phụ thuộc vào số tiền gửi, kỳ hạn và điều kiện của từng chương trình. Đây là lãi suất sau khi cộng ưu đãi, khác với mức lãi suất niêm yết trong biểu thông thường của ngân hàng.
Theo khảo sát biểu lãi suất trực tuyến tại 10 ngân hàng ngày 6/11/2026, các nhà băng chưa có điều chỉnh so với ngày 5/11. Trong bảng khảo sát này, VPBank niêm yết mức lãi suất cao nhất là 7,4%/năm. Đây là mức lãi suất thông thường, chưa bao gồm khoản cộng thêm từ các chương trình khuyến mại riêng.
Diễn biến trên cho thấy lãi suất tiền gửi đang có sự phân hóa giữa biểu niêm yết và các chương trình ưu đãi. Những mức lãi suất cao thường đi kèm yêu cầu về số tiền gửi, kỳ hạn hoặc điều kiện cụ thể, do đó người gửi tiền cần kiểm tra kỹ thông tin trước khi lựa chọn.
Hơn 20 ngân hàng giảm lãi suất cho vay, doanh nghiệp thêm dư địa vốn
Ở chiều cho vay, mặt bằng lãi suất tiếp tục ghi nhận xu hướng giảm trong bối cảnh các ngân hàng triển khai nhiều chương trình hỗ trợ khách hàng. Theo thông tin được công bố, hơn 20 ngân hàng đã đưa ra các gói tín dụng ưu đãi dành cho lĩnh vực sản xuất, kinh doanh và những ngành được ưu tiên, với mức giảm lãi suất phổ biến từ 1,5–2 điểm phần trăm/năm.
Đáng chú ý, đến cuối tháng 10/2026, lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2–0,5 điểm phần trăm/năm so với giữa tháng 10. Diễn biến này cho thấy chi phí vay vốn đối với các khoản giải ngân mới đang có xu hướng đi xuống.
Các chương trình giảm lãi suất được triển khai nhằm hỗ trợ doanh nghiệp tiết kiệm chi phí tài chính, cải thiện dòng tiền và bổ sung nguồn lực cho hoạt động sản xuất, kinh doanh. Đây cũng là giai đoạn nhiều doanh nghiệp có nhu cầu vốn để hoàn thành kế hoạch kinh doanh và chuẩn bị nguồn hàng phục vụ thị trường cuối năm.
Tuy nhiên, mức lãi suất thực tế mà khách hàng được hưởng vẫn phụ thuộc vào lĩnh vực hoạt động, phương án sử dụng vốn, thời hạn vay và điều kiện tín dụng của từng ngân hàng. Vì vậy, mức giảm được công bố trong các chương trình ưu đãi không đồng nghĩa mọi khoản vay đều được áp dụng cùng một mức lãi suất.
Trong bối cảnh lãi suất huy động có sự phân hóa giữa các chương trình tiền gửi, việc duy trì mặt bằng cho vay hợp lý vẫn là yếu tố quan trọng để hỗ trợ hoạt động kinh doanh. Các chính sách tín dụng ưu đãi được kỳ vọng tiếp tục tạo điều kiện cho doanh nghiệp tiếp cận vốn, đồng thời góp phần thúc đẩy hoạt động sản xuất trong những tháng cuối năm.