Lãi suất tiết kiệm trực tuyến tại một số ngân hàng cao hơn hình thức gửi tại quầy, với mức chênh lệch đáng chú ý ở kỳ hạn ngắn. Cùng lúc, báo cáo tài chính 9 tháng đầu năm cho thấy cuộc đua huy động vốn giữa các ngân hàng tiếp tục phân hóa.
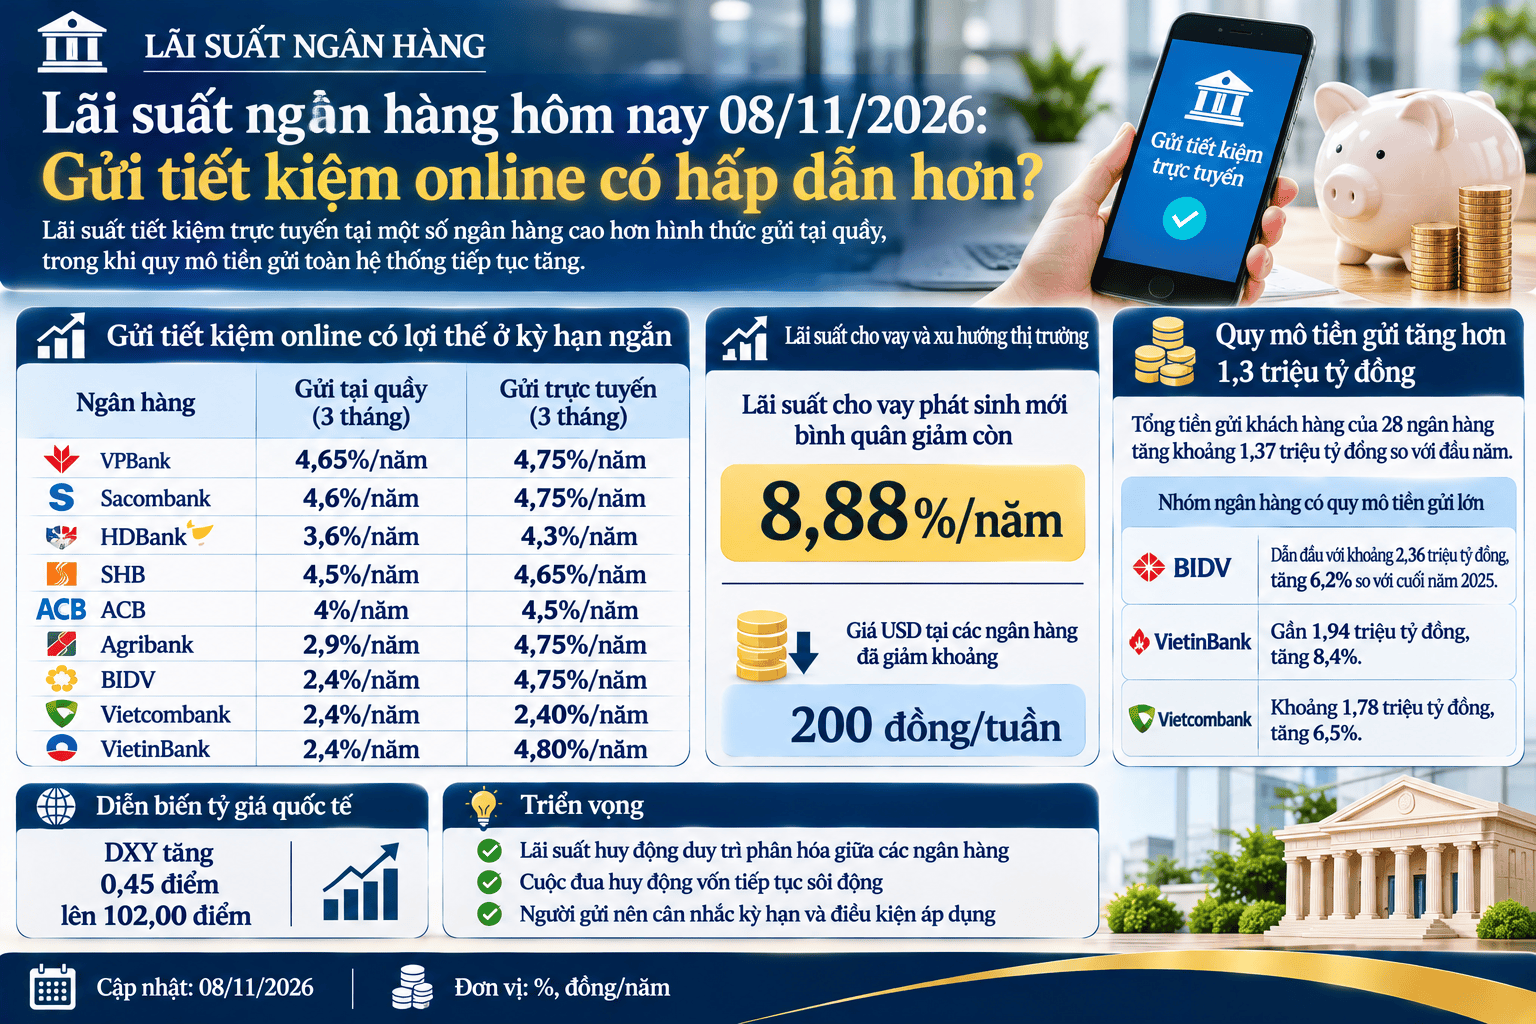
Gửi tiết kiệm online tạo lợi thế về lãi suất ở kỳ hạn ngắn
Khảo sát biểu lãi suất huy động cho thấy, mức 4,75%/năm đang được nhiều ngân hàng áp dụng cho tiền gửi kỳ hạn 3 tháng, trong khi một số nhà băng khác niêm yết lãi suất từ 4,5% đến dưới 4,75%/năm. Mặt bằng lãi suất có sự phân hóa tùy theo ngân hàng và hình thức giao dịch.
Trong đó, gửi tiết kiệm trực tuyến thường có lợi thế hơn so với gửi tại quầy ở cùng kỳ hạn. Mức lãi thực tế khách hàng nhận được còn phụ thuộc vào số tiền gửi, phân khúc khách hàng và điều kiện áp dụng của từng sản phẩm.
Khác biệt về lãi suất giữa hai hình thức gửi tại quầy và trực tuyến đang trở thành yếu tố đáng chú ý trên thị trường tiền gửi. Theo khảo sát biểu lãi suất đến hết ngày 07/11/2026, tại một số ngân hàng, khách hàng lựa chọn gửi tiết kiệm online có thể nhận mức lãi cao hơn so với giao dịch trực tiếp, đặc biệt ở kỳ hạn 3 tháng.
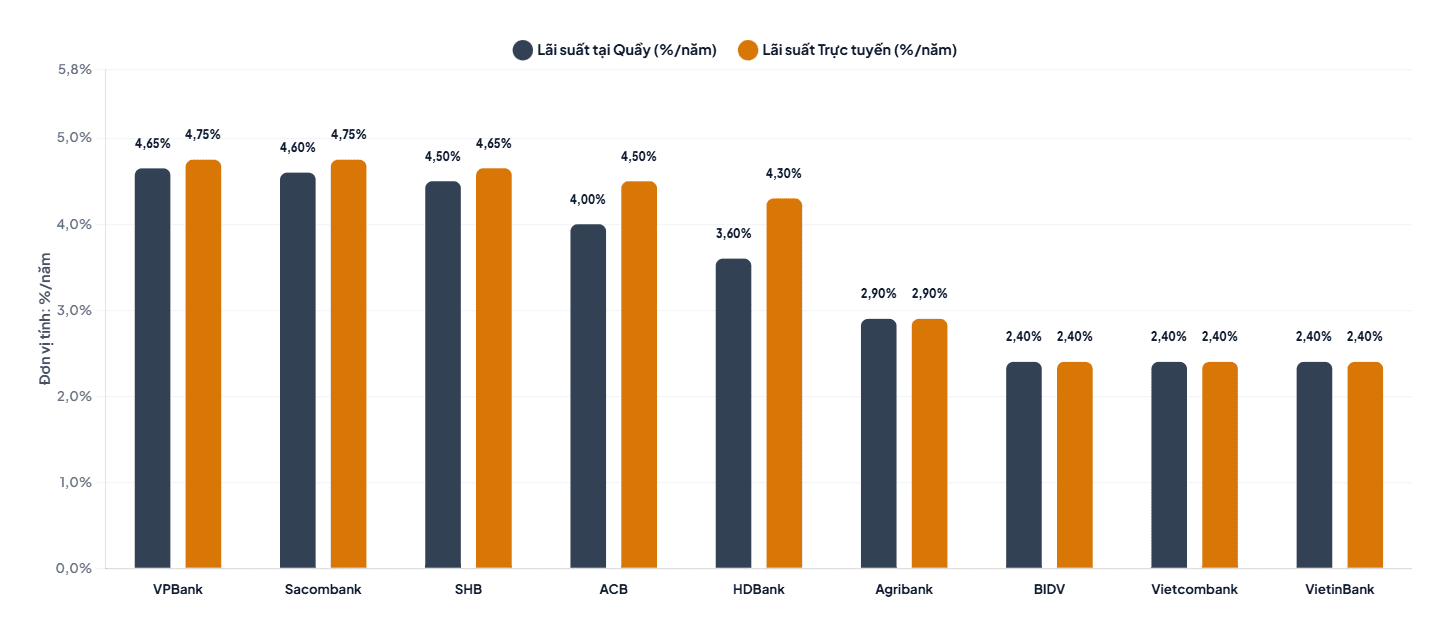
Tại VPBank, lãi suất tiền gửi kỳ hạn 3 tháng dưới 1 tỷ đồng là 4,65%/năm khi gửi tại quầy, trong khi giao dịch trực tuyến được áp dụng mức 4,75%/năm. Sacombank cũng niêm yết lãi suất 4,6%/năm tại quầy đối với khoản tiền từ 500 triệu đồng đến dưới 2 tỷ đồng, còn tiền gửi online từ 500 triệu đồng trở lên được hưởng mức 4,75%/năm.
Mức chênh lệch ghi nhận có thể nhận rõ hơn tại ngân hàng HDBank. Với kỳ hạn 3 tháng, lãi suất gửi tại quầy ở mức 3,6%/năm, trong khi kênh trực tuyến áp dụng 4,3%/năm, cao hơn 0,7 điểm phần trăm. Tại SHB, hai hình thức lần lượt có lãi suất 4,5%/năm và 4,65%/năm. ACB cũng áp dụng mức 4%/năm cho tiền gửi truyền thống, trong khi khách hàng gửi online từ 200 triệu đồng đến dưới 1 tỷ đồng có thể nhận 4,5%/năm.
Ở nhóm ngân hàng có vốn nhà nước, lãi suất tiết kiệm kỳ hạn 3 tháng thấp hơn. Agribank niêm yết 2,9%/năm, còn BIDV, Vietcombank và VietinBank cùng áp dụng mức 2,4%/năm. Khoảng cách này cho thấy lựa chọn ngân hàng và phương thức gửi tiền có thể ảnh hưởng trực tiếp đến khoản lãi khách hàng nhận được.
Nhìn chung, gửi tiết kiệm online có thể mang lại mức sinh lời cao hơn tại quầy ở một số sản phẩm, nhưng không phải ngân hàng nào cũng áp dụng mức chênh lệch giống nhau. Người gửi tiền cần đối chiếu số tiền tối thiểu, kỳ hạn và điều kiện hưởng lãi trước khi lựa chọn, thay vì chỉ so sánh mức lãi suất cao nhất được công bố.
Quy mô tiền gửi các ngân hàng tăng hơn 1,3 triệu tỷ đồng
Bức tranh huy động vốn trong 9 tháng đầu năm 2026 cho thấy quy mô tiền gửi khách hàng tiếp tục tăng, song tốc độ mở rộng không đồng đều giữa các ngân hàng. Theo số liệu tổng hợp từ báo cáo tài chính của 28 ngân hàng, tổng tiền gửi khách hàng tăng thêm khoảng 1,37 triệu tỷ đồng so với đầu năm.
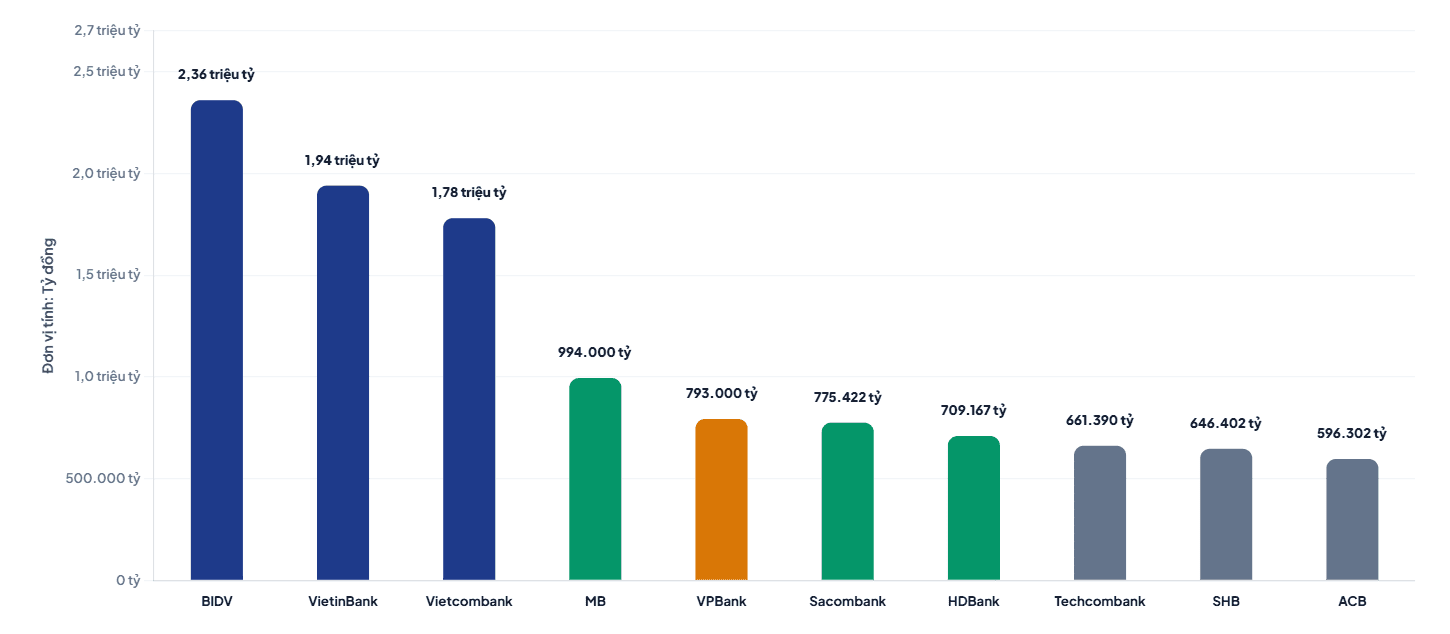
Xét về quy mô, nhóm ngân hàng quốc doanh tiếp tục nắm giữ tỷ trọng lớn. BIDV, VietinBank và Vietcombank có tổng số dư tiền gửi hơn 6,08 triệu tỷ đồng tại cuối quý III/2026, tương đương khoảng 42,3% tổng tiền gửi của 28 ngân hàng được thống kê.
Trong nhóm này, BIDV dẫn đầu với khoảng 2,36 triệu tỷ đồng tiền gửi khách hàng tại ngày 30/9, tăng 6,2% so với cuối năm 2025. VietinBank ghi nhận gần 1,94 triệu tỷ đồng, tăng 8,4%, còn Vietcombank đạt khoảng 1,78 triệu tỷ đồng, tăng 6,5%. Quy mô tiền gửi lớn giúp ba ngân hàng duy trì vị trí nổi bật trong hệ thống xét theo lượng vốn huy động từ khách hàng.
Xét trong nhóm ngân hàng tư nhân, quy mô tiền gửi khách hàng có sự phân hóa rõ rệt, dù một số nhà băng ghi nhận tốc độ tăng trưởng huy động vốn trên 25% trong 9 tháng đầu năm. MB tiếp tục nằm trong nhóm dẫn đầu về lượng tiền gửi, trong khi VPBank, Sacombank và HDBank có mức tăng đáng chú ý.
Cụ thể, MB ghi nhận gần 994.000 tỷ đồng tiền gửi khách hàng tại cuối quý III/2026, tăng 7,9% so với đầu năm và giữ vị trí thứ tư toàn bảng. Xếp sau là VPBank với hơn 793.000 tỷ đồng, tăng 26,3%, tương ứng thu hút thêm hơn 165.000 tỷ đồng trong 9 tháng. Đây cũng là mức tăng tuyệt đối lớn nhất trong nhóm 10 ngân hàng có quy mô tiền gửi cao nhất.
Sacombank đứng tiếp theo với khoảng 775.422 tỷ đồng tiền gửi, tăng hơn 25% so với cuối năm 2025. Nhờ đó, ngân hàng vươn lên vị trí thứ sáu, vượt Techcombank trong bảng xếp hạng. HDBank đạt khoảng 709.167 tỷ đồng, tăng 26,5% và ghi nhận tốc độ tăng cao nhất trong Top 10. Sau 9 tháng, ngân hàng này đã cải thiện thứ hạng từ vị trí thứ 10 lên thứ bảy.
Trong khi đó, Techcombank, SHB và ACB lần lượt ghi nhận số dư tiền gửi khách hàng 661.390 tỷ đồng, 646.402 tỷ đồng và 596.302 tỷ đồng. So với cuối năm 2025, Techcombank và ACB cùng lùi hai bậc. Sự thay đổi thứ hạng phản ánh chênh lệch về tốc độ tăng trưởng tiền gửi giữa các ngân hàng, qua đó cho thấy cuộc cạnh tranh huy động vốn đang diễn ra với mức độ khác nhau ở từng nhà băng.
Trong bối cảnh nhu cầu vốn của nền kinh tế gia tăng, huy động tiền gửi vẫn là một trong những yếu tố quan trọng để các tổ chức tín dụng bảo đảm nguồn vốn cho hoạt động cho vay. Bên cạnh sản phẩm tiết kiệm truyền thống, việc đa dạng hóa kênh huy động như phát hành chứng chỉ tiền gửi cũng góp phần mở rộng lựa chọn cho khách hàng và bổ sung nguồn vốn cho ngân hàng.