Năm 2025 ghi nhận đà phục hồi vượt bậc của ngành hàng không Việt Nam, kéo theo sự bứt phá mạnh mẽ về hiệu quả kinh doanh của Công ty Cổ phần Xuất Nhập khẩu Hàng Không (Airimex). Phân tích cổ phiếu ARM qua dữ liệu báo cáo tài chính giai đoạn 2021 – 2025 cho thấy lợi nhuận ròng của doanh nghiệp đã tăng trưởng gấp hơn 3 lần, đẩy ROE tiệm cận mốc 15%. Tuy nhiên, mức thị giá 45.800 VNĐ/cổ phiếu sau sóng tăng hơn 72% cùng áp lực đọng vốn ở các khoản phải thu ngắn hạn lên tới 86,7% tổng tài sản đang đặt ra bài toán hóc chuẩn xác cho các nhà đầu tư. Bài viết dưới đây phân tích toàn diện sức khỏe tài chính, mô hình vận hành và góc nhìn định giá chi tiết mã cổ phiếu ARM.
Công ty Cổ phần Xuất Nhập khẩu Hàng Không (Airimex), niêm yết với mã chứng khoán ARM trên Sở Giao dịch Chứng khoán Hà Nội (HNX), là đơn vị có truyền thống lâu đời phục vụ trong chuỗi ứng ứng ngành hàng không Việt Nam.
Lĩnh vực hoạt động cốt lõi
Thương mại thiết bị & phụ tùng hàng không: Xuất nhập khẩu, phân phối máy bay, động cơ, vật tư, phụ tùng thay thế và thiết bị kỹ thuật chuyên ngành cho các hãng hàng không cùng hệ thống cảng hàng không.
Dịch vụ logistics & gửi hàng: Cung ứng dịch vụ nhận, gửi, chuyển phát hàng hóa nội địa và quốc tế, quản lý kho bãi, kho ngoại quan.
Cho thuê tài sản & văn phòng: Khai thác hạ tầng bất động sản, văn phòng làm việc và nhà kho tại các vị trí chiến lược gần khu vực sân bay.
Thông tin niêm yết và dữ liệu thị trường
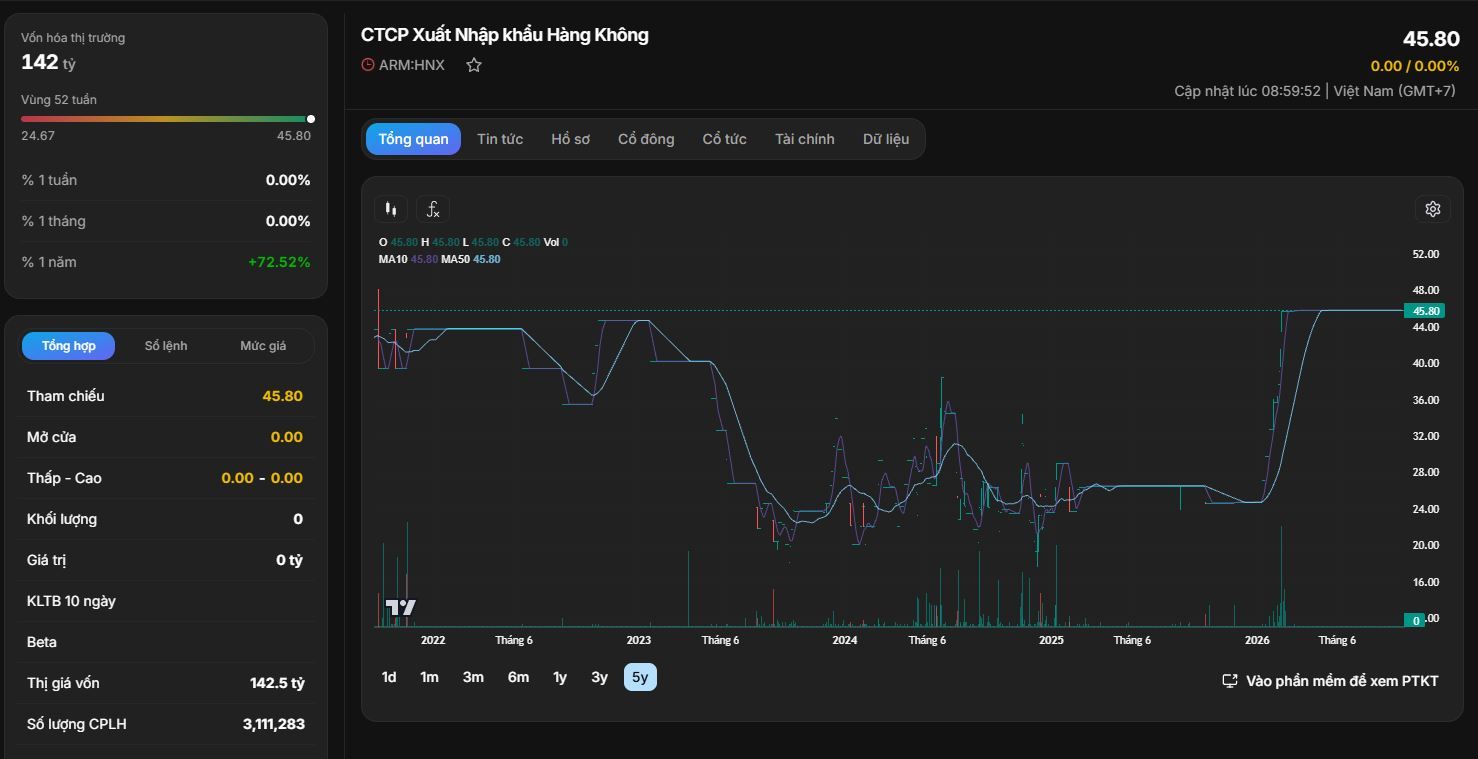
Sở hữu quy mô vốn điều lệ khá khiêm tốn (chỉ hơn 31 tỷ đồng), ARM là doanh nghiệp có đặc tính cổ phiếu cô đặc, thanh khoản tự do thấp nhưng sở hữu lợi thế cạnh tranh riêng biệt nhờ mối quan hệ đối tác lâu năm trong ngành hàng không.
Giai đoạn 2021 – 2025 chứng kiến hành trình lội ngược dòng ấn tượng của ARM, đi từ giai đoạn trầm lắng do ảnh hưởng đại dịch đến giai đoạn bùng nổ doanh thu và lợi nhuận khi tần suất các chuyến bay nội địa và quốc tế phục hồi hoàn toàn.
| Chỉ tiêu kinh doanh | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu | 191.456.752.059 | 180.389.415.813 | 204.268.509.037 | 329.859.793.051 | 294.140.085.571 |
| Giá vốn hàng bán | 167.945.986.250 | 152.561.273.888 | 171.411.273.774 | 293.423.583.040 | 254.347.348.865 |
| Lợi nhuận gộp | 23.510.765.809 | 27.828.141.925 | 32.857.235.263 | 36.436.210.011 | 39.792.736.706 |
| Doanh thu tài chính | 203.393.622 | 553.156.776 | 412.065.008 | 503.861.221 | 2.165.343.944 |
| Chi phí tài chính | 2.007.764.772 | 608.459.106 | 1.140.012.264 | 2.935.099.050 | 3.062.432.148 |
| -- Trong đó: Chi phí lãi vay | 1.980.584.097 | 502.934.868 | 946.902.469 | 2.075.264.487 | 1.595.668.831 |
| Chi phí bán hàng | 3.418.703.010 | 4.419.825.772 | 5.734.521.576 | 6.601.149.739 | 8.923.923.091 |
| Chi phí quản lý doanh nghiệp | 15.946.346.225 | 20.484.839.259 | 21.061.018.674 | 21.613.235.220 | 22.266.560.172 |
| Lợi nhuận thuần từ HĐKD | 2.341.345.424 | 2.868.174.564 | 5.333.747.757 | 5.790.587.223 | 7.705.165.239 |
| Lợi nhuận khác | -39.762.941 | 158.878.443 | -80.208.036 | 245.778.040 | -44.842.295 |
| Tổng lợi nhuận trước thuế | 2.301.582.483 | 3.027.053.007 | 5.253.539.721 | 6.036.365.263 | 7.660.322.944 |
| Chi phí thuế TNDN | 370.085.060 | 654.016.052 | 1.345.550.851 | 1.264.512.054 | 1.728.919.616 |
| LNST của cổ đông công ty mẹ | 1.931.497.423 | 2.373.036.955 | 3.907.988.870 | 4.771.853.209 | 5.931.403.328 |
Năm 2021 và 2022, doanh thu của ARM bị kìm hãm ở mức dưới 200 tỷ đồng do hoạt động vận tải hàng không toàn cầu bị gián đoạn. Tuy nhiên, bước sang năm 2023, doanh thu đạt 204,26 tỷ đồng (+13,2% YoY) và tăng vọt lên mức đỉnh lịch sử 329,85 tỷ đồng vào năm 2024 (+61,5% YoY). Mặc dù năm 2025 doanh thu có sự điều chỉnh giảm nhẹ 10,8% xuống 294,14 tỷ đồng, đây vẫn là mức doanh thu cao thứ hai trong lịch sử vận hành của công ty, khẳng định quy mô kinh doanh mới đã được thiết lập ở mốc cao hơn.
Lợi nhuận gộp của ARM gia tăng liên tục qua các năm mà không bị ảnh hưởng bởi sự sụt giảm doanh thu trong năm 2025. Con số lợi nhuận gộp tăng từ 23,51 tỷ đồng (2021) lên 39,79 tỷ đồng (2025).
Biên lợi nhuận gộp đã được cải thiện từ 12,28% (2021) lên 13,53% (2025). Việc biên lợi nhuận gộp cải thiện trong năm 2025 dù doanh thu giảm cho thấy ARM đã tập trung chuyển dịch tỷ trọng sang các hợp đồng cung ứng thiết bị phụ tùng có giá trị gia tăng cao hơn hoặc gia tăng doanh thu từ mảng dịch vụ logistics/kho bãi vốn có biên lợi nhuận tốt hơn mảng thương mại thuần túy.
Chi phí bán hàng: Tăng liên tục từ 3,41 tỷ đồng (2021) lên 8,92 tỷ đồng (2025), tương ứng mức tăng 161%. Điều này phản ánh các nỗ lực đẩy mạnh công tác tìm kiếm hợp đồng, chi phí logistics và chi phí giao nhận hàng hóa gia tăng theo quy mô.
Chi phí quản lý doanh nghiệp: Sau bước tăng mạnh từ 15,94 tỷ đồng (2021) lên 20,48 tỷ đồng (2022), chi phí này được kiểm soát rất chặt chẽ trong giai đoạn 2023–2025, duy trì ổn định quanh mức 21 – 22 tỷ đồng/năm. Việc khống chế chi phí quản lý giúp tỷ lệ đòn bẩy hoạt động (Operating Leverage) phát huy tác dụng, đưa lợi nhuận từ hoạt động kinh doanh bứt phá.
Lợi nhuận ròng: LNST dành cho cổ đông công ty mẹ tăng trưởng đều đặn qua từng năm: 1,93 tỷ (2021), 2,37 tỷ (2022), 3,90 tỷ (2023), 4,77 tỷ (2024), 5,93 tỷ đồng (2025). Tốc độ tăng trưởng kép hàng năm (CAGR) lợi nhuận ròng giai đoạn 2021 - 2025 đạt mức ấn tượng 32,38%/năm.
Một trong những khía cạnh quan trọng nhất khi phân tích cổ phiếu ARM là kiểm tra cấu trúc bảng cân đối kế toán để nhận diện mức độ an toàn tài chính và rủi ro thanh khoản.
| Chỉ tiêu tài sản & nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 108.460.254.360 | 107.526.778.649 | 167.551.641.952 | 164.448.611.222 | 224.835.926.046 |
| 1. Tiền & tương đương tiền | 8.076.345.355 | 7.935.462.995 | 7.556.416.481 | 26.111.721.651 | 9.000.404.669 |
| 2. Đầu tư tài chính ngắn hạn | 0 | 0 | 0 | 1.750.000.000 | 0 |
| 3. Các khoản phải thu ngắn hạn | 86.013.619.853 | 89.251.830.699 | 146.768.297.533 | 113.224.837.179 | 200.817.378.972 |
| 4. Hàng tồn kho | 13.809.897.950 | 9.947.915.451 | 12.382.807.318 | 22.652.300.575 | 14.510.648.121 |
| 5. Tài sản ngắn hạn khác | 560.391.202 | 391.569.504 | 844.120.620 | 709.751.817 | 507.494.284 |
| B. TÀI SẢN DÀI HẠN | 11.451.712.103 | 11.926.156.951 | 10.093.809.515 | 7.826.797.445 | 6.608.983.213 |
| 1. Tài sản cố định | 6.063.754.344 | 9.000.346.829 | 7.931.704.803 | 6.520.770.106 | 5.658.533.498 |
| 2. Bất động sản đầu tư | 2.629.919.404 | 1.442.323.247 | 1.360.861.648 | 917.420.492 | 306.408.499 |
| 3. Tài sản dài hạn khác | 2.758.038.355 | 1.483.486.875 | 801.243.064 | 388.606.847 | 644.041.216 |
| TỔNG CỘNG TÀI SẢN | 119.911.966.463 | 119.452.935.600 | 177.645.451.467 | 172.275.408.667 | 231.444.909.259 |
| A. NỢ PHẢI TRẢ | 83.525.549.105 | 83.758.689.142 | 140.232.238.950 | 133.696.012.957 | 190.843.922.517 |
| 1. Nợ ngắn hạn | 81.804.701.355 | 82.037.841.392 | 138.877.408.950 | 115.946.638.472 | 189.446.804.767 |
| 2. Nợ dài hạn | 1.720.847.750 | 1.720.847.750 | 1.354.830.000 | 17.749.374.485 | 1.397.117.750 |
| B. VỐN CHỦ SỞ HỮU | 36.386.417.358 | 35.694.246.458 | 37.413.212.517 | 38.579.395.710 | 40.600.986.742 |
| TỔNG CỘNG NGUỒN VỐN | 119.911.966.463 | 119.452.935.600 | 177.645.451.467 | 172.275.408.667 | 231.444.909.259 |
Cơ cấu tài sản của ARM thể hiện đặc trưng của một doanh nghiệp thương mại vật tư: Tài sản ngắn hạn chiếm tuyệt đối 97,1% tổng tài sản (năm 2025). Tuy nhiên, điểm đáng quan ngại nhất nằm ở khoản phải thu ngắn hạn.
Việc hơn 86% tài sản của công ty nằm ở dạng công nợ khách hàng cho thấy ARM đang bị các đối tác (chủ yếu là các hãng hàng không, công ty dịch vụ mặt đất) chiếm dụng vốn rất lớn. Khi doanh thu năm 2025 đạt 294,14 tỷ đồng mà khoản phải thu lên tới 200,82 tỷ đồng, điều đó có nghĩa là phần lớn doanh thu bán hàng ghi nhận trên báo cáo tài chính vẫn chưa thực thu được tiền mặt ngay.
Lượng tiền mặt: Năm 2024, tiền mặt đạt mốc cao 26,11 tỷ đồng nhờ thu hồi công nợ tốt. Tuy nhiên sang năm 2025, tiền và các khoản tương đương tiền lại giảm sụt xuống còn 9,00 tỷ đồng do tiền bị đọng lại ở khoản phải thu ngắn hạn.
Hàng tồn kho: Duy trì ở mức hợp lý từ 9,9 – 22,6 tỷ đồng. Năm 2025, hàng tồn kho giảm xuống 14,51 tỷ đồng, vòng quay hàng tồn kho ở mức cao cho thấy rủi ro trích lập dự phòng giảm giá hàng tồn kho của ARM là không đáng kể.
Nguồn vốn của ARM ghi nhận sự tăng trưởng chậm của Vốn chủ sở hữu (từ 36,38 tỷ năm 2021 lên 40,60 tỷ đồng năm 2025) do công ty duy trì chính sách chi trả cổ tức bằng tiền mặt cho cổ đông thay vì giữ lại toàn bộ lợi nhuận.
Để tài trợ cho quy mô kinh doanh mở rộng và gánh khoản phải thu gia tăng, ARM buộc phải tăng cường sử dụng nợ ngắn hạn. Nợ ngắn hạn đã tăng từ 81,80 tỷ đồng (2021) lên 189,45 tỷ đồng (2025). Tỷ lệ Nợ phải trả / Vốn chủ sở hữu theo đó đã leo dốc từ 2,30 lần (2021) lên mức 4,70 lần (2025). Mức đòn bẩy này là tương đối cao, khiến rủi ro tài chính của doanh nghiệp gia tăng nếu mặt bằng lãi suất cho vay trên thị trường có xu hướng đi lên.
Dù gặp áp lực về đòn bẩy tài chính, các chỉ số đo lường hiệu quả hoạt động và khả năng sinh lời của ARM lại ghi nhận những tín hiệu tích cực.
| Nhóm chỉ số | Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|
| Khả năng sinh lời | Biên lãi ròng (%) | 1,01% | 1,32% | 1,91% | 1,45% | 2,02% |
| Biên lãi gộp (%) | 12,28% | 15,43% | 16,09% | 11,05% | 13,53% | |
| Tỷ lệ EBIT (%) | 2,24% | 1,96% | 3,03% | 2,46% | 3,15% | |
| Hiệu quả quản lý | ROA (%) | 1,23% | 1,98% | 2,63% | 2,73% | 2,94% |
| ROE (%) | 5,31% | 6,58% | 10,69% | 12,56% | 14,98% | |
| ROIC (%) | 5,32% | 6,35% | 7,13% | 9,42% | 14,73% | |
| ROCE (%) | 11,25% | 9,35% | 16,28% | 17,06% | 18,83% | |
| Sức mạnh tài chính | Thanh toán hiện hành (lần) | 1,33 | 1,31 | 1,21 | 1,42 | 1,19 |
| Thanh toán nhanh (lần) | 1,15 | 1,18 | 1,11 | 1,22 | 1,11 | |
| Thanh toán lãi vay (lần) | 2,16 | 7,02 | 6,55 | 3,91 | 5,80 | |
| Nợ / VCSH (lần) | 2,30 | 2,35 | 3,75 | 3,47 | 4,70 | |
| Hiệu quả hoạt động | Vòng quay tổng tài sản | 1,22 | 1,51 | 1,38 | 1,89 | 1,46 |
| Vòng quay hàng tồn kho | 10,21 | 12,54 | 14,61 | 6,48 | 13,69 | |
| Vòng quay khoản phải thu | 4,56 | 5,05 | 6,37 | 8,11 | 6,60 |
ROE (Tỷ suất sinh lời trên VCSH): Mức tăng liên tục từ 5,31% (2021) lên 14,98% (2025) cho thấy doanh nghiệp đang sử dụng vốn cổ đông ngày càng hiệu quả. Sự gia tăng ROE một phần đến từ việc tối ưu hóa biên lợi nhuận ròng (từ 1,01% lên 2,02%), phần khác đến từ hiệu ứng đòn bẩy tài chính khéo léo.
ROIC (Tỷ suất sinh lời trên vốn đầu tư): Nhảy vọt từ 5,32% (2021) lên 14,73% (2025). Chỉ số ROIC tiệm cận ROE chứng tỏ bản thân hoạt động kinh doanh cốt lõi của ARM tạo ra dòng lợi nhuận thực chất chứ không hoàn toàn phụ thuộc vào đòn bẩy.
Hệ số thanh toán hiện hành & thanh toán nhanh: Năm 2025, chỉ số thanh toán hiện hành đạt 1,19 lần và thanh toán nhanh đạt 1,11 lần. Mặc dù các chỉ số này đều lớn hơn 1 (đảm bảo an toàn lý thuyết), nhưng do khoản phải thu chiếm tỷ trọng quá lớn trong tài sản ngắn hạn, khả năng thanh toán tức thời của ARM phụ thuộc hoàn toàn vào tiến độ thu hồi nợ từ khách hàng.
Khả năng thanh toán lãi vay: Đạt 5,80 lần vào năm 2025. Mức EBIT tạo ra đủ lớn để bao phủ chi phí lãi vay (1,59 tỷ đồng), giúp ARM duy trì mức độ an toàn cao đối với nghĩa vụ trả nợ ngân hàng.
| Chỉ số định giá | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 | Hiện tại |
|---|---|---|---|---|---|---|
| EPS (VNĐ/cp) | 620,87 | 762,72 | 1.256,07 | 1.533,73 | 1.906,42 | ~1.906 |
| P/E (lần) | 80,54 | 65,55 | 24,04 | 16,37 | 13,27 | 24,02 |
| P/B (lần) | 4,28 | 4,36 | 2,51 | 2,02 | 1,94 | 3,51 |
| P/S (lần) | 0,81 | 0,86 | 0,46 | 0,24 | 0,27 | 0,48 |
Định giá P/E
Thu nhập trên mỗi cổ phiếu (EPS) của ARM ghi nhận mức tăng trưởng bứt phá. Nếu như năm 2021 EPS chỉ đạt mức 620,87 đồng thì đến năm 2025 chỉ số này đã tăng lên mức 1.906,42 đồng.
Tại thời điểm kết thúc năm tài chính 2025, với EPS đạt 1.906 đồng, chỉ số P/E của ARM từng ở mức rất hấp dẫn là 13,27 lần.
Tuy nhiên, thị trường chứng khoán đã nhanh chóng phản ánh sự phục hồi này. Cổ phiếu ARM trải qua sóng tăng giá mạnh mẽ hơn 72 phần trăm trong một năm qua, đưa thị giá từ vùng 25.000 đồng lên mốc 45.800 đồng mỗi cổ phiếu. Với mức giá 45.800 đồng, chỉ số P/E hiện tại của ARM đã bị đẩy lên mức 24,02 lần. Đây là mức định giá tương đối cao so với mặt bằng trung bình các doanh nghiệp dịch vụ thương mại trên sàn HNX.
Định giá P/B (Giá trên giá trị sổ sách)
Giá trị sổ sách trên mỗi cổ phiếu (BVPS) của ARM tại thời điểm cuối năm 2025 đạt khoảng 13.050 đồng mỗi cổ phiếu. Mức giá 45.800 đồng tương ứng với chỉ số P/B hiện tại khoảng 3,51 lần. Việc P/B vượt mốc 3,5 lần phản ánh kỳ vọng rất cao của thị trường vào tiềm năng tăng trưởng bứt phá trong tương lai của công ty.
Chính sách cổ tức tiền mặt đều đặn
Điểm thu hút nhà đầu tư của ARM là lịch sử trả cổ tức bằng tiền mặt rất ổn định. Công ty thường xuyên duy trì chi trả cổ tức tiền mặt với tỷ lệ 10 đến 20 phần trăm mỗi năm, tương ứng 1.000 đến 2.000 đồng mỗi cổ phiếu. Với thị giá hiện tại 45.800 đồng, tỷ suất cổ tức tiền mặt đạt khoảng 4,36 phần trăm một năm.
Cơ hội đầu tư (Luận điểm tăng giá)
Rủi ro đầu tư
Chiến lược đầu tư
Dựa trên kết quả phân tích cổ phiếu ARM qua dữ liệu tài chính giai đoạn 2021 – 2025 và diễn biến thị giá thực tế:
Đối với nhà đầu tư đang nắm giữ cổ phiếu: Tiếp tục NẮM GIỮ. Doanh nghiệp đang trong giai đoạn kinh doanh phục hồi tốt nhất. Nhà đầu tư nên thiết lập mức chặn lãi (Trailing Stop-loss) quanh vùng giá 40.000 – 42.000 VNĐ để bảo vệ thành quả tăng giá 72% vừa qua.
Đối với nhà đầu tư mở mua mới: THEO DÕI VÀ CHỜ ĐỜI. Mức giá 45.800 VNĐ tương ứng với P/E 24 lần đã đi trước nền tảng lợi nhuận hiện tại. Nhà đầu tư không nên mua đuổi ở vùng giá đỉnh. Vùng giá giải ngân an toàn hơn đối với ARM là khi cổ phiếu có các nhịp điều chỉnh kỹ thuật đưa P/E về mức hợp lý từ 14 – 16 lần (tương ứng vùng giá định giá khoảng 28.000 – 32.000 VNĐ/cổ phiếu).