Trên thị trường chứng khoán Việt Nam, cổ phiếu của những doanh nghiệp sản xuất và vật liệu xây dựng gặp khó khăn tái cấu trúc luôn thu hút sự quan tâm theo góc nhìn tài chính đặc biệt. Công ty Cổ phần Tấm lợp - Vật liệu Xây dựng Đồng Nai (mã chứng khoán: DCT - sàn UPCoM) là một trường hợp điển hình cho nhóm doanh nghiệp rơi vào tình trạng âm vốn chủ sở hữu kéo dài, gánh nặng chi phí tài chính vượt quá khả năng tạo lợi nhuận gộp. Bài phân tích cổ phiếu DCT dưới đây sẽ bóc tách chi tiết hệ thống báo cáo tài chính 5 năm (2021 – 2025), chất lượng tài sản, sức khỏe nợ vay và triển vọng đầu tư thực tế cho cổ đông.
Công ty Cổ phần Tấm lợp - Vật liệu Xây dựng Đồng Nai (DCT) chuyên sản xuất, kinh doanh các sản phẩm tấm lợp, gạch men, vật liệu xây dựng và cấu kiện bê tông.
Diễn biến giá và giao dịch trên sàn UPCoM
Theo biểu đồ 5 năm, cổ phiếu DCT từng ghi nhận đợt sóng tăng giá ngắn hạn lên mốc xấp xỉ 4,00 - 4,50 VNĐ/cổ phiếu vào giai đoạn cuối năm 2021 – đầu năm 2022 trước khi bước vào đà giảm dài hạn và duy trì mức giá dưới 1.000 VNĐ/cổ phiếu.
Số liệu kết quả kinh doanh giai đoạn 2021 – 2025 cho thấy DCT gặp khủng hoảng nghiêm trọng ở mảng hoạt động kinh doanh cốt lõi, liên tục chịu thua lỗ do giá vốn bán hàng cao và gánh nặng chi phí lãi vay quá lớn.
| Chỉ tiêu kinh doanh | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu HĐKD | 192.307.556.969 | 196.062.843.085 | 109.120.583.405 | 94.879.164.053 | 249.921.292.439 |
| Các khoản giảm trừ DT | 4.970.670.272 | 4.361.311.855 | 94.269.827 | 0 | 29.449.545 |
| Doanh thu thuần | 187.336.886.697 | 191.701.531.230 | 109.026.313.578 | 94.879.164.053 | 249.891.842.894 |
| Giá vốn hàng bán | 160.767.025,706 | 186.541.559.591 | 123.000.835.861 | 101.301.407.889 | 271.743.431.588 |
| Lợi nhuận gộp | 26.569.860.991 | 5.159.971.639 | -13.974.522.283 | -6.422.243.836 | -21.851.588.694 |
| Doanh thu tài chính | 10.887.601 | 9.020.904 | 6.583.863 | 9.878.344 | 19.108.589 |
| Chi phí tài chính | 66.481.383.786 | 73.473.555.946 | 75.697.008.720 | 87.812.792.125 | 87.572.866.463 |
| Trong đó: Chi phí lãi vay | 66.481.383.786 | 73.473.555.946 | 75.697.008.720 | 87.812.792.125 | 87.572.866.463 |
| Chi phí bán hàng | 269.705.983 | 346.439.306 | 1.932.370.993 | 799.179.795 | 959.222.106 |
| Chi phí quản lý DN | 5.909.052.932 | 6.897.902.678 | 6.846.271.428 | 5.089.953.249 | 6.146.702.685 |
| LN thuần từ HĐKD | -46.079.394.109 | -75.548.905.387 | -98.443.589.561 | -100.114.290.661 | -116.511.271.359 |
| Thu nhập khác | 207.532.464 | 23.045.074 | 165.077.038 | 33.500.016.115 | 55.000.009.298 |
| Chi phí khác | 165.327.467 | 2.068.630.941 | 654.066.103 | 13.714.060.824 | 508.439.180 |
| Lợi nhuận khác | 42.204.997 | -2.045.585.867 | -488.989.065 | 19.785.955.291 | 54.491.570.118 |
| Tổng LNKT trước thuế | -46.037.189.112 | -77.594.491.254 | -98.932.578.626 | -80.328.335.370 | -62.019.701.241 |
| Chi phí thuế TNDN | 0 | 0 | 0 | 0 | 0 |
| LNST doanh nghiệp | -46.037.189.112 | -77.594.491.254 | -98.932.578.626 | -80.328.335.370 | -62.019.701.241 |
Doanh thu tăng trở lại nhưng giá vốn vượt doanh thu:
Chi phí lãi vay đè nặng hoạt động: Chi phí tài chính (100% là chi phí lãi vay) duy trì ở mức cực kỳ lớn: 87,57 tỷ VNĐ năm 2025 (và trung bình 70-87 tỷ VNĐ mỗi năm trong giai đoạn 2021 - 2024). Chi phí lãi vay ăn mòn toàn bộ doanh thu và làm khoản lỗ thuần từ hoạt động kinh doanh năm 2025 lên tới -116,51 tỷ VNĐ.
Ghi nhận lợi nhuận khác giúp giảm bớt đà lỗ: Trong năm 2024 và 2025, DCT ghi nhận khoản lợi nhuận khác lần lượt là 19,79 tỷ VNĐ và 54,49 tỷ VNĐ (chủ yếu từ việc xử lý nợ, bán tài sản hoặc thu nhập bất thường). Dù vậy, tổng lợi nhuận sau thuế năm 2025 vẫn âm 62,02 tỷ VNĐ.
Bảng cân đối kế toán của DCT phản ánh trạng thái tài chính đặc biệt nguy hiểm khi nợ phải trả vượt xa tổng tài sản, dẫn đến âm vốn chủ sở hữu trầm trọng.
| Chỉ tiêu tài sản & nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 277.613.607.886 | 314.103.861.035 | 309.189.871.400 | 361.687.239.866 | 430.818.028.122 |
| I. Tiền & tương đương tiền | 8.027.929.960 | 2.975.471.492 | 3.940.981.039 | 4.571.216.216 | 8.348.237.698 |
| II. Các khoản PT ngắn hạn | 248.473.610.868 | 296.212.208.434 | 293.749.512.169 | 334.077.057.524 | 385.070.277.181 |
| III. Hàng tồn kho | 21.103.802.361 | 14.853.043.600 | 11.225.818.459 | 21.974.466.434 | 35.365.793.131 |
| IV. Tài sản ngắn hạn khác | 8.264.697 | 63.137.509 | 273.559.733 | 1.064.499.692 | 2.033.720.112 |
| B. TÀI SẢN DÀI HẠN | 483.294.317.646 | 451.267.783.628 | 426.486.254.080 | 396.052.518.900 | 366.270.246.850 |
| I. Tài sản cố định | 483.294.317.646 | 451.183.310.902 | 419.534.939.525 | 394.172.214.754 | 364.351.354.547 |
| II. TS dở dang dài hạn | 0 | 0 | 5.319.923.966 | 879.914.007 | 52.774.667 |
| III. TS dài hạn khác | 0 | 84.472.726 | 1.631.390.589 | 1.000.390.139 | 1.866.117.636 |
| TỔNG CỘNG TÀI SẢN | 760.907.925.532 | 765.371.644.663 | 735.676.125.480 | 757.739.758.766 | 797.088.274.972 |
| A. NỢ PHẢI TRẢ | 1.000.466.550.775 | 1.082.524.761.160 | 1.151.761.820.603 | 1.254.153.789.259 | 1.355.522.006.706 |
| I. Nợ ngắn hạn | 1.000.417.530.775 | 1.082.524.761.160 | 1.151.761.820.603 | 1.254.153.789.259 | 1.355.522.006.706 |
| II. Nợ dài hạn | 49.020.000 | 0 | 0 | 0 | 0 |
| B. VỐN CHỦ SỞ HỮU | -239.558.625.243 | -317.153.116.497 | -416.085.695.123 | -496.414.030.493 | -558.433.731.734 |
| TỔNG CỘNG NGUỒN VỐN | 760.907.925.532 | 765.371.644.663 | 735.676.125.480 | 757.739.758.766 | 797.088.274.972 |
Âm vốn chủ sở hữu gia tăng hàng năm: Do thua lỗ liên tục, vốn chủ sở hữu của DCT năm 2025 đã âm 558,43 tỷ VNĐ (so với mức âm 239,56 tỷ VNĐ năm 2021). Thất thoát vốn chủ sở hữu hoàn toàn ăn mòn vốn góp ban đầu.
Nợ ngắn hạn phình to, vượt tổng tài sản: Nợ phải trả tính đến năm 2025 lên tới 1.355,52 tỷ VNĐ (100% là nợ ngắn hạn), cao gấp 1,70 lần so với Tổng tài sản (797,09 tỷ VNĐ). Việc phải gánh các khoản nợ quá hạn và nợ vay ngân hàng chịu lãi suất phạt chính là nguyên nhân làm phát sinh chi phí tài chính hơn 87 tỷ VNĐ/năm.
Chất lượng tài sản ngắn hạn kém đọng ở các khoản phải thu: Các khoản phải thu ngắn hạn năm 2025 đạt 385,07 tỷ VNĐ, chiếm tới 89,38% tài sản ngắn hạn. Việc đọng vốn lớn ở khâu nợ phải thu cùng tiền mặt quá mỏng (chỉ 8,35 tỷ VNĐ) đặt doanh nghiệp vào tình trạng mất khả năng thanh toán nghiêm trọng.
Doanh nghiệp hoạt động trong trạng thái âm vốn chủ sở hữu và thua lỗ kéo dài làm cho các chỉ số tài chính mang giá trị âm hoặc bị biến dạng.
| Nhóm chỉ số | Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (Lần) | -1,77 | -0,39 | -0,17 | -0,20 | -0,40 |
| P/S (Lần) | 0,44 | 0,16 | 0,15 | 0,17 | 0,10 | |
| P/B (Lần) | -0,34 | -0,09 | -0,04 | -0,03 | -0,04 | |
| EPS (VNĐ) | -1.691,07 | -2.850,26 | -3.634,07 | -2.950,68 | -2.278,16 | |
| Sinh lợi (%) | Tỷ lệ lãi ròng (%) | -24,57 | -40,48 | -90,74 | -84,66 | -24,82 |
| Tỷ lệ lãi gộp (%) | 14,18 | 2,69 | -12,82 | -6,77 | -8,74 | |
| Tỷ lệ EBIT (%) | 10,91 | -2,15 | -21,31 | 7,89 | 10,23 | |
| Tỷ lệ lãi từ HĐKD (%) | -24,60 | -39,41 | -90,29 | -105,52 | -46,63 | |
| Sức mạnh T/chính | Thanh toán hiện hành (lần) | 0,28 | 0,29 | 0,27 | 0,29 | 0,32 |
| Thanh toán nhanh (lần) | 0,26 | 0,28 | 0,26 | 0,27 | 0,29 | |
| Thanh toán lãi vay (lần) | 0,31 | -0,06 | -0,31 | 0,09 | 0,29 | |
| Nợ / VCSH (lần) | -4,18 | -3,41 | -2,77 | -2,53 | -2,43 | |
| Hiệu quả quản lý | ROA (%) | -6,13 | -10,17 | -13,18 | -10,76 | -7,98 |
| ROE (%) | 21,26 | 27,88 | 26,98 | 17,61 | 11,76 | |
| ROIC (%) | 8,46 | -2,31 | -25,65 | 4.946,48 | -34,90 | |
| Khả năng hoạt động | Vòng quay tổng tài sản | 0,25 | 0,25 | 0,15 | 0,13 | 0,32 |
| Vòng quay hàng tồn kho | 8,45 | 10,38 | 9,43 | 6,10 | 9,48 | |
| Vòng quay các khoản PT | 0,85 | 0,71 | 0,37 | 0,31 | 0,78 |
Hệ số thanh toán báo động nguy cơ mất khả năng trả nợ: Thanh toán hiện hành đạt 0,32 lần và Thanh toán nhanh đạt 0,29 lần năm 2025. Nghĩa là tài sản ngắn hạn chỉ đáp ứng được khoảng 30% tổng nợ ngắn hạn đến hạn.
EPS âm nặng liên tục: EPS năm 2025 là -2.278,16 VNĐ/cổ phiếu. Mức thua lỗ lũy kế kéo dài khiến giá trị sổ sách cổ phiếu bị âm sâu.
Chỉ số P/E và P/B mang giá trị âm: Định giá P/E (-0,18 đến -0,40) và P/B (-0,04) không còn phản ánh định giá thông thường mà báo hiệu rủi ro kiệt huệ tài chính.
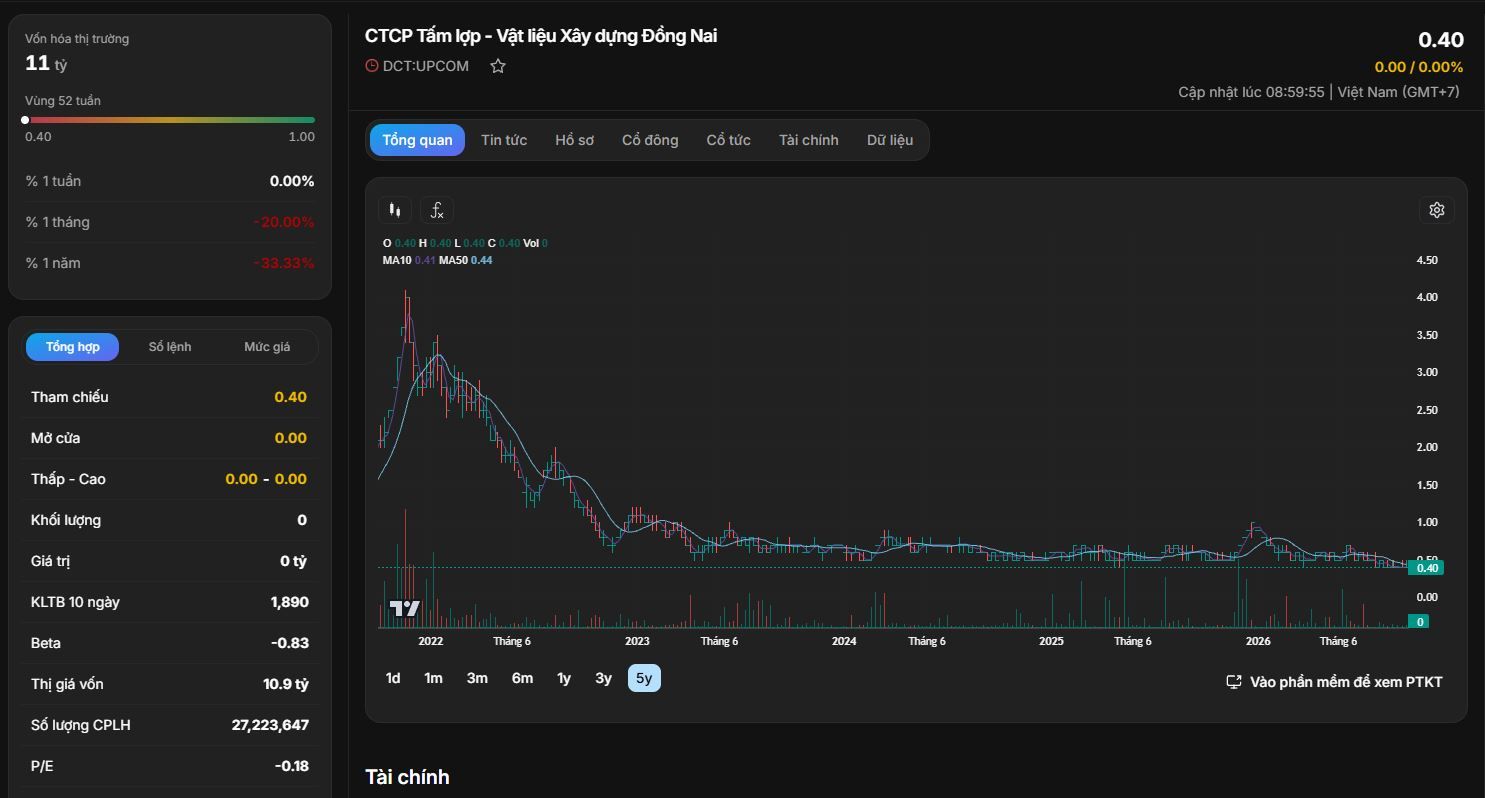
Khảo sát đồ thị kỹ thuật 5 năm của DCT cho thấy đây là dạng cổ phiếu mất thanh khoản và không còn thu hút dòng tiền thị trường.
Mô hình giá và khối lượng giao dịch
Các yếu tố rủi ro cốt lõi (Risks)
Cơ hội
Phương án tái cấu trúc / Khoanh nợ / Mua lại: Cơ hội duy nhất với cổ phiếu DCT nằm ở kịch bản xuất hiện đối tác chiến lược tham gia tái cấu trúc, khoanh nợ hoặc tái cơ cấu toàn bộ doanh nghiệp. Tuy nhiên, rủi ro pha loãng cổ phiếu hoặc mất trắng vốn gốc của cổ đông hiện hữu là rất lớn.
Chiến lược đầu tư cổ phiếu DCT
Đối với nhà đầu tư cá nhân & Đầu tư giá trị:
Đối với nhà đầu tư mạo hiểm (Speculative Traders):
Phân tích cổ phiếu DCT phác họa thực trạng khó khăn tài chính của Công ty Cổ phần Tấm lợp - Vật liệu Xây dựng Đồng Nai. Với mức lỗ gộp kéo dài, chi phí tài chính hàng năm đè nặng cùng khoản âm vốn chủ sở hữu lên tới 558 tỷ VNĐ, cổ phiếu DCT đang đối mặt với những thách thức sinh tồn lớn nhất. Nhà đầu tư cần hết sức cẩn trọng và ưu tiên quản trị rủi ro tuyệt đối trước khi đưa ra bất kỳ quyết định đầu tư nào đối với mã cổ phiếu này.