Phân tích cổ phiếu FSO của CTCP Cơ khí đóng tàu thủy sản Việt Nam (sàn UPCoM) giai đoạn 2021–2025 ghi nhận sự chuyển dịch mô hình hoạt động đáng chú ý. Từ một doanh nghiệp đóng mới và sửa chữa tàu cơ khí thuần túy, FSO đang từng bước gia tăng tỷ trọng sang mảng cho thuê bất động sản đầu tư. Sự chuyển hướng này giúp biên lợi nhuận gộp cải thiện vượt bậc, mang lại dòng tiền dồi dào và giúp doanh nghiệp sở hữu cấu trúc tài chính vô cùng lành mạnh với lượng tiền mặt chiếm phần lớn tổng tài sản.
CTCP Cơ khí đóng tàu thủy sản Việt Nam (Mã chứng khoán: FSO) tiền thân là doanh nghiệp nhà nước thuộc ngành thủy sản, hoạt động cốt lõi trong lĩnh vực đóng mới, sửa chữa tàu thuyền, cơ khí chế tạo và kinh doanh dịch vụ kho bãi, cho thuê bất động sản.
Thông số giao dịch và thanh khoản thị trường
Dữ liệu giao dịch thị trường cập nhật cho cổ phiếu FSO:
Thị giá FSO hiện đang giao dịch quanh mức 8,20 nghìn VND/cổ phiếu. Khối lượng giao dịch trung bình 10 ngày chỉ đạt 200 cổ phiếu/phiên, phản ánh cô đặc trong cơ cấu cổ đông và đặc tính thanh khoản rất thấp của một cổ phiếu quy mô vốn hóa nhỏ trên sàn UPCoM.
Diễn biến đồ thị giá và xu hướng kỹ thuật cổ phiếu FSO
Đồ thị kỹ thuật 5 năm (2021–2026) của cổ phiếu FSO thể hiện những nhịp biến động với biên độ rộng sau giai đoạn dài đóng băng thanh khoản.
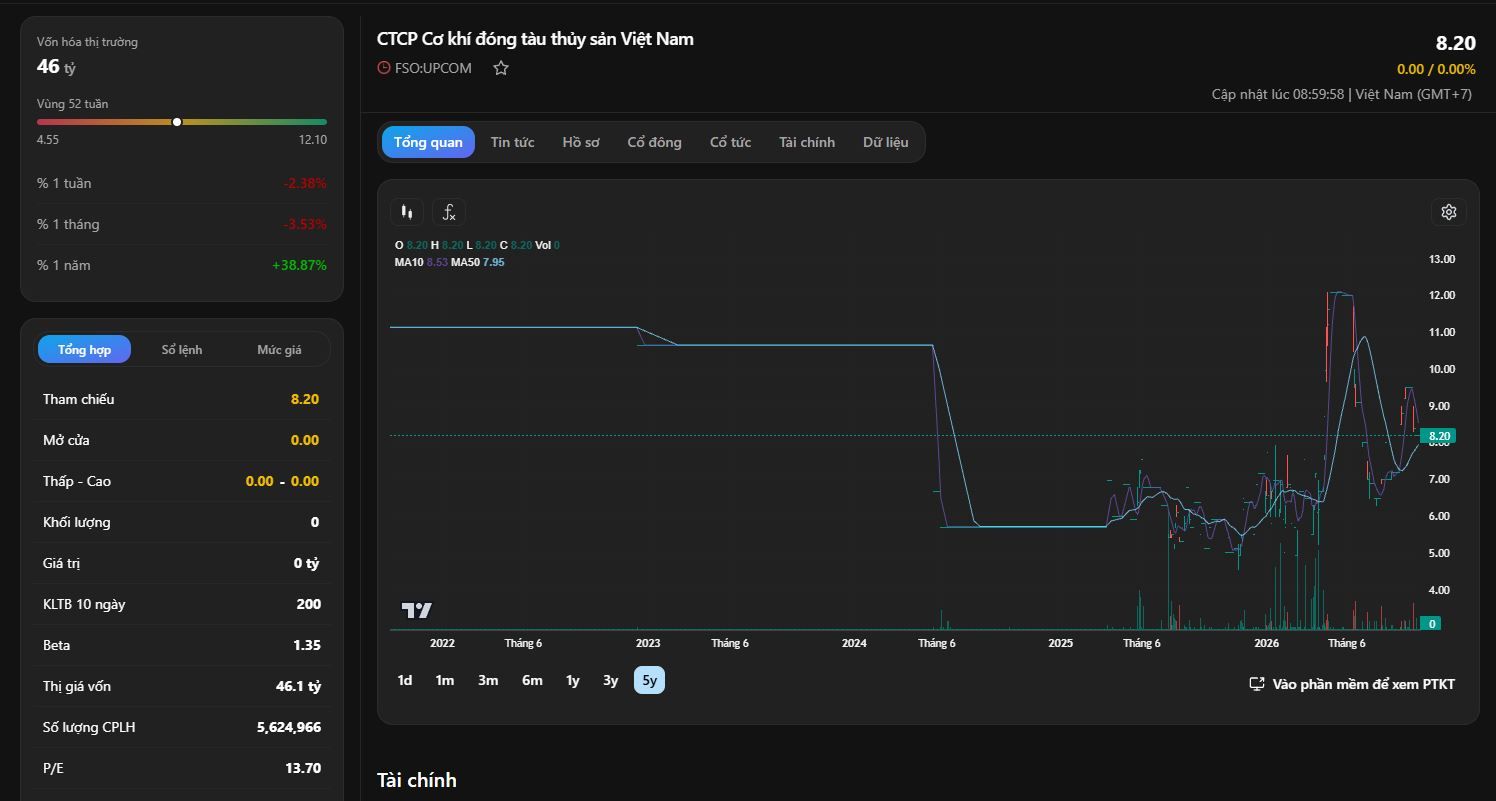
Giai đoạn tích lũy cạn thanh khoản (2021 – 2024): Cổ phiếu FSO hầu như không có giao dịch, đi ngang kéo dài ở vùng giá 10,00 – 11,00 nghìn VND trước khi điều chỉnh tích lũy quanh vùng 6,00 nghìn VND.
Giai đoạn bứt phá biến động mạnh (2025 – 2026): Bước sang giai đoạn 2025–2026, dòng tiền chú ý trở lại giúp FSO có nhịp tăng giá mạnh mẽ từ đáy 4,55 nghìn VND lên đỉnh 52 tuần tại 12,10 nghìn VND/cổ phiếu trước khi điều chỉnh tích lũy lại về vùng 8,20 nghìn VND.
Các đường trung bình động: Giá đóng cửa (8,20 nghìn VND) hiện đang nằm giữa đường MA10 (8,53 nghìn VND) và đường MA50 (7,95 nghìn VND). Nền giá đang hình thành vùng cân bằng quanh mốc 8,00 – 8,50 nghìn VND.
Ngưỡng hỗ trợ và kháng cự:
Bức tranh hoạt động kinh doanh của FSO chứng kiến sự tái cấu trúc toàn diện về chất lượng dòng doanh thu.
| Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 32.963.496.289 | 35.997.843.359 | 14.738.995.129 | 6.306.498.265 | 8.953.881.282 |
| 2. Các khoản giảm trừ | 0 | 0 | 0 | 0 | 0 |
| 3. Doanh thu thuần | 32.963.496.289 | 35.997.843.359 | 14.738.995.129 | 6.306.498.265 | 8.953.881.282 |
| 4. Giá vốn hàng bán | 28.968.336.455 | 31.586.235.890 | 10.620.004.785 | 1.355.637.312 | 1.410.198.042 |
| 5. Lợi nhuận gộp | 3.995.159.834 | 4.411.607.469 | 4.118.990.344 | 4.950.860.953 | 7.543.683.240 |
| 6. Doanh thu tài chính | 1.493.419.061 | 1.812.976.699 | 2.355.670.417 | 2.076.241.871 | 2.291.980.574 |
| 7. Chi phí tài chính | 66.671.472 | 55.474.221 | 17.429.723 | 3.642.762 | 0 |
| -- Trong đó: Chi phí lãi vay | 3.698.630 | 0 | 0 | 0 | 0 |
| 8. Chi phí bán hàng | 299.693.428 | 287.913.764 | 133.302.018 | 0 | 0 |
| 9. Chi phí QLDN | 4.762.811.439 | 5.174.779.396 | 7.139.210.548 | 5.720.045.957 | 6.225.703.586 |
| 10. LNTT từ HĐKD | 359.402.556 | 706.416.787 | -815.281.528 | 1.303.414.105 | 3.609.960.228 |
| 11. Lợi nhuận khác | 442.123.632 | -4.850 | -15.428.717 | -853.955 | -542 |
| 12. Tổng LNTT | 801.526.188 | 706.411.937 | -830.710.245 | 1.302.560.150 | 3.609.959.686 |
| 13. Chi phí thuế TNDN | 0 | 0 | 0 | 0 | 242.128.124 |
| 14. LNST công ty mẹ | 801.526.188 | 706.411.937 | -830.710.245 | 1.302.560.150 | 3.367.831.562 |
Sự thu hẹp quy mô doanh thu đi kèm bùng nổ biên lợi nhuận gộp: Trong giai đoạn 2021–2022, doanh thu của FSO đạt trên 30 tỷ VND mỗi năm nhưng giá vốn chiếm tới 87–88%, dẫn đến lợi nhuận gộp chỉ đạt khoảng 4 tỷ VND. Từ năm 2024-2025, doanh thu giảm xuống vùng 6 – 9 tỷ VND do cắt giảm các mảng cơ khí biên thấp, nhưng giá vốn giảm sâu kinh ngạc (chỉ còn 1,41 tỷ VND năm 2025). Kết quả là lợi nhuận gộp năm 2025 lập đỉnh đạt 7,54 tỷ VND, tương ứng biên lợi nhuận gộp nhảy vọt lên mức 84,25%.
Doanh thu tài chính đóng vai trò trụ cột: Nhờ sở hữu lượng tiền gửi ngân hàng lớn, doanh thu tài chính duy trì đều đặn từ 1,8 - 2,35 tỷ VND/năm, đóng góp đáng kể vào tổng lợi nhuận.
Tăng trưởng lợi nhuận sau thuế: Năm 2025 ghi nhận sự bứt phá kỷ lục về lợi nhuận sau thuế đạt 3,37 tỷ VND (gấp 2,58 lần so với năm 2024), vượt xa giai đoạn 2021–2022.
Bảng cân đối kế toán của FSO thể hiện một mô hình tài chính cực kỳ an toàn, tiền mặt chiếm tỷ trọng áp đảo và hầu như không chịu áp lực nợ vay.
| Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 31.517.561.974 | 34.456.665.374 | 34.447.219.906 | 37.041.968.760 | 42.042.153.755 |
| Tiền & tương đương tiền | 1.073.862.042 | 740.879.768 | 371.052.934 | 355.168.788 | 1.415.850.967 |
| ĐT tài chính ngắn hạn | 24.500.000.000 | 28.000.000.000 | 31.000.000.000 | 34.500.000.000 | 38.000.000.000 |
| Phải thu ngắn hạn | 2.926.095.740 | 3.200.969.001 | 2.844.784.710 | 1.955.417.710 | 2.200.227.886 |
| Tổng hàng tồn kho | 2.954.461.749 | 2.428.775.679 | 219.799.519 | 219.799.519 | 219.799.519 |
| Tài sản ngắn hạn khác | 63.142.443 | 86.040.926 | 11.582.743 | 11.582.743 | 206.275.383 |
| B. TÀI SẢN DÀI HẠN | 25.885.039.179 | 23.898.342.739 | 22.010.141.864 | 20.723.737.361 | 19.616.289.019 |
| Tài sản cố định | 24.892.421.845 | 23.036.340.441 | 21.252.710.061 | 1.719.216.685 | 1.255.777.891 |
| Bất động sản đầu tư | 0 | 0 | 0 | 18.181.485.889 | 17.457.929.028 |
| Chi phí XDCB dở dang | 265.842.539 | 265.842.539 | 265.842.539 | 265.842.539 | 265.842.539 |
| Tài sản dài hạn khác | 726.774.795 | 596.159.759 | 491.589.264 | 557.192.248 | 636.739.561 |
| TỔNG CỘNG TÀI SẢN | 57.402.601.153 | 58.355.008.113 | 56.457.361.770 | 57.765.706.121 | 61.658.442.774 |
| NỢ PHẢI TRẢ | 2.549.957.936 | 2.795.952.959 | 1.729.016.861 | 1.734.801.062 | 2.259.706.153 |
| Nợ ngắn hạn | 2.169.457.936 | 2.416.452.959 | 1.143.016.861 | 1.104.751.062 | 1.379.156.153 |
| Nợ dài hạn | 380.500.000 | 379.500.000 | 586.000.000 | 630.050.000 | 880.550.000 |
| VỐN CHỦ SỞ HỮU | 54.852.643.217 | 55.559.055.154 | 54.728.344.909 | 56.030.905.059 | 59.398.736.621 |
Tài sản ngắn hạn chiếm ưu thế và chất lượng tiền cực cao: Đến cuối năm 2025, tài sản ngắn hạn đạt 42,04 tỷ VND (chiếm 68,18% tổng tài sản). Trong đó, khoản đầu tư tài chính ngắn hạn (tiền gửi ngân hàng) tăng liên tục qua các năm, từ 24,5 tỷ VND năm 2021 lên 38,0 tỷ VND vào năm 2025. Cộng với 1,42 tỷ VND tiền mặt, tổng lượng tiền sở hữu đạt 39,42 tỷ VND - tương đương gần 85,5% vốn hóa thị trường hiện tại của công ty (46,1 tỷ VND).
Chuyển phân loại Bất động sản đầu tư: Trong năm 2024, FSO đã chuyển đổi phân loại tài sản cố định sang Bất động sản đầu tư trị giá 18,18 tỷ VND (năm 2025 còn 17,46 tỷ VND). Điều này minh chứng cho việc chuyển dịch mặt bằng nhà xưởng, đất đai sang kinh doanh cho thuê thu tiền ổn định.
Đòn bẩy tài chính siêu thấp: Tổng nợ phải trả năm 2025 chỉ vỏn vẹn 2,26 tỷ VND trên tổng nguồn vốn 61,66 tỷ VND. Doanh nghiệp hoàn toàn không có dư nợ vay ngân hàng chịu lãi.
| Nhóm chỉ tiêu | Chỉ số | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|
| Định giá | EPS (VND) | 142,49 | 125,59 | -147,68 | 231,57 | 598,73 |
| BVPS (VND) | 9.751,64 | 9.877,22 | 9.729,54 | 9.961,11 | 10.559,84 | |
| P/E (lần) | 57,55 | 65,29 | N/A | 35,41 | 13,70 | |
| P/B (lần) | 0,84 | 0,83 | 0,84 | 0,82 | 0,78 | |
| Sinh lợi (%) | Biên lãi gộp | 12,12% | 12,26% | 27,95% | 78,50% | 84,25% |
| Biên lãi ròng | 2,43% | 1,96% | -5,64% | 20,65% | 37,61% | |
| ROA (%) | 1,40% | 1,22% | -1,45% | 2,28% | 5,64% | |
| ROE (%) | 1,46% | 1,28% | -1,51% | 2,35% | 5,83% | |
| Thanh khoản | Thanh toán hiện hành | 14,53 | 14,26 | 30,14 | 33,53 | 30,48 |
| Thanh toán nhanh | 13,17 | 13,25 | 29,94 | 33,33 | 30,32 | |
| Nợ / VCSH (lần) | 0,05 | 0,05 | 0,03 | 0,03 | 0,04 | |
| Hoạt động | Vòng quay Tổng TS | 0,57 | 0,62 | 0,26 | 0,11 | 0,15 |
| Vòng quay HTK | 9,80 | 11,74 | 8,05 | 6,17 | 6,42 |
EPS và P/E: EPS tăng trưởng ấn tượng từ 231,57 VND (2024) lên 598,73 VND (2025), đưa định giá P/E của FSO về mức hấp dẫn 13,70 lần.
Định giá P/B dưới giá trị sổ sách: Với BVPS năm 2025 đạt 10.559,84 VND/cổ phiếu, chỉ số P/B hiện tại của FSO chỉ ở mức 0,78 lần. Điều này đồng nghĩa với việc cổ phiếu đang được giao dịch thấp hơn 22% so với giá trị tài sản ròng trên sổ sách.
Chỉ số thanh khoản siêu hạng: Hệ số thanh toán hiện hành đạt 30,48 lần và thanh toán nhanh đạt 30,32 lần. Rủi ro mất khả năng thanh toán đối với FSO là bằng không.
Cơ hội và Điểm tựa tăng giá
Rủi ro cần lưu ý
Kết quả phân tích cổ phiếu FSO cho thấy CTCP Cơ khí đóng tàu thủy sản Việt Nam là một trường hợp doanh nghiệp giá trị điển hình trên sàn UPCoM. Việc tái cấu trúc thành công sang mảng bất động sản cho thuê đã mang lại hiệu quả lợi nhuận kỷ lục trong năm 2025.
Với nền tảng tài chính không nợ vay, sở hữu tiền mặt gần bằng vốn hóa và định giá P/B chỉ 0,78 lần, FSO phù hợp cho chiến lược đầu tư giá trị dài hạn hoặc tích lũy cổ phiếu hưởng dòng tiền ổn định.