Công ty Cổ phần Vận tải Xăng dầu VIPCO (mã cổ phiếu VIP) là doanh nghiệp vận tải biển thuộc hệ sinh thái của Tập đoàn Xăng dầu Việt Nam (Petrolimex). VIPCO thể hiện rõ đặc tính của một cổ phiếu phòng thủ điển hình với nền tảng tài chính cực kỳ lành mạnh: lượng tiền mặt và tiền gửi tiết kiệm chiếm hơn hai phần ba tổng tài sản, hoàn toàn sạch nợ vay ngân hàng và duy trì dòng tiền từ hoạt động kinh doanh đều đặn.
Báo cáo phân tích chuyên sâu này bóc tách toàn bộ dữ liệu tài chính giai đoạn 2021 – 2025, đánh giá chu kỳ kinh doanh, chất lượng tài sản, hiệu quả quản lý, các động lực tăng trưởng cốt lõi và định giá chi tiết để cung cấp góc nhìn toàn diện cho nhà đầu tư.
Công ty Cổ phần Vận tải Xăng dầu VIPCO tiền thân là Công ty Vận tải Xăng dầu đường biển VIPCO, được thành lập nhằm đáp ứng nhu cầu vận chuyển xăng dầu đường thủy cho toàn bộ hệ thống phân phối của Petrolimex.
Các lĩnh vực kinh doanh cốt lõi
Vận tải xăng dầu đường biển nội địa và quốc tế: Đây là mảng đóng góp tỷ trọng doanh thu và lợi nhuận lớn nhất cho doanh nghiệp. Tàu của VIPCO chuyên chở các sản phẩm xăng, dầu diesel, nhiên liệu bay (Jet A-1) từ các nhà máy lọc dầu trong nước (Nghi Sơn, Bình Sơn) hoặc nhập khẩu từ các cảng quốc tế (Singapore, Hàn Quốc, Malaysia) về các kho cảng đầu mối của Petrolimex.
Kinh doanh xăng dầu và dịch vụ phụ trợ cảng biển: Cung ứng nhiên liệu đầu vào (MGO, FO) cho đội tàu, dịch vụ đại lý tàu biển, giao nhận vận tải và kinh doanh kho bãi.
Khai thác bất động sản và văn phòng cho thuê: Doanh nghiệp sở hữu một số tài sản bất động sản tại Hải Phòng và TP. Hồ Chí Minh, đóng góp một phần doanh thu ổn định hàng năm.
Lợi thế cạnh tranh và vị thế trong ngành
Vận tải xăng dầu là mảng kinh doanh có rào cản gia nhập ngành rất cao do yêu cầu khắt khe về tiêu chuẩn an toàn hàng hải, giấy phép bảo vệ môi trường, phòng chống cháy nổ và chi phí đầu tư ban đầu cho đội tàu chở hàng lỏng.
VIPCO sở hữu lợi thế cạnh tranh khác biệt so với các doanh nghiệp vận tải biển thông thường:
| Chỉ tiêu Báo cáo KTKD | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| 1. Doanh thu thuần | 681.388.298.000 | 876.132.151.072 | 549.613.585.467 | 569.810.705.098 | 607.237.296.685 |
| 2. Giá vốn hàng bán | 634.668.890.366 | 722.572.856.802 | 432.355.190.867 | 422.043.695.529 | 452.219.794.073 |
| 3. Lợi nhuận gộp | 46.719.407.634 | 153.559.294.270 | 117.258.394.600 | 147.767.009.569 | 155.017.502.612 |
| Biên lợi nhuận gộp (%) | 6,86% | 17,53% | 21,34% | 25,93% | 25,53% |
| 4. Doanh thu tài chính | 22.121.633.510 | 26.540.689.508 | 53.923.340.320 | 36.852.376.277 | 45.017.592.230 |
| 5. Chi phí tài chính | 25.197.987.101 | 13.710.900.213 | 412.855.787 | 4.992.437.103 | 257.473.296 |
| Trong đó: Chi phí lãi vay | 24.053.223.106 | 11.334.495.714 | 0 | 0 | 0 |
| 6. Chi phí bán hàng | 4.319.922.417 | 3.979.289.395 | 3.688.228.087 | 3.712.605.265 | 3.850.990.272 |
| 7. Chi phí quản lý DN | 49.412.507.582 | 49.076.516.135 | 57.772.103.383 | 69.019.302.697 | 85.616.521.483 |
| 8. LN thuần từ HĐKD | -18.850.030.954 | 91.238.278.138 | 107.559.124.064 | 106.895.040.781 | 110.310.109.791 |
| 9. Lợi nhuận khác | 40.280.086.011 | 217.561.691.326 | 1.109.354.260 | 11.215.496.477 | -2.012.342.067 |
| 10. LNST Cổ đông CTY mẹ | 10.497.184.767 | 247.545.365.617 | 86.938.072.199 | 92.905.968.048 | 85.810.899.666 |
Sự lột lột từ hoạt động kinh doanh cốt lõi
Giai đoạn 2021 – 2025 ghi nhận bước chuyển mình mạnh mẽ về chất lượng lợi nhuận của VIPCO. Năm 2021, hoạt động kinh doanh cốt lõi bị lỗ thuần 18,85 tỷ đồng do giá cước vận tải ở mức thấp và doanh nghiệp phải gánh khoản chi phí lãi vay lên đến 24,05 tỷ đồng.
Tuy nhiên, từ năm 2022 trở đi, lợi nhuận thuần từ hoạt động kinh doanh đã liên tục ghi nhận mức dương và tăng trưởng vững chắc:
Biên lợi nhuận gộp mở rộng ấn tượng
Biên lợi nhuận gộp của VIPCO cải thiện vượt bậc từ mức khiêm tốn 6,86% (năm 2021) lên 17,53% (năm 2022), tiếp tục tăng lên 21,34% (năm 2023) và đạt đỉnh 25,93% vào năm 2024 trước khi duy trì ở mức rất cao là 25,53% vào năm 2025.
Sự gia tăng biên lợi nhuận gộp đến từ các yếu tố chính:
Yếu tố lợi nhuận bất thường năm 2022
Năm 2022, lợi nhuận sau thuế của công ty mẹ đạt mức kỷ lục 247,55 tỷ đồng. Tuy nhiên, khi bóc tách kỹ báo cáo tài chính, nguồn đóng góp chính lại đến từ Lợi nhuận khác (217,56 tỷ đồng) – xuất phát từ việc thanh lý tài sản cố định (bán các tàu chở dầu cũ đã hết thời gian khấu hao).
Từ năm 2023 đến năm 2025, lợi nhuận khác quay trở về mức không đáng kể. Cấu trúc lợi nhuận của VIPCO hiện tại là 100% lợi nhuận thực chất, đến từ hoạt động kinh doanh cốt lõi và lãi tiền gửi tài chính, thể hiện sự bền vững và dễ dự báo cho nhà đầu tư.
| Chỉ tiêu Bảng Cân Đối Kế Toán | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN LƯU ĐỘNG | 745.687.159.145 | 891.313.537.869 | 952.336.589.221 | 1.019.895.257.387 | 1.143.678.189.337 |
| 1. Tiền & tương đương tiền | 100.954.999.456 | 132.428.793.188 | 102.662.830.867 | 65.393.616.288 | 68.346.928.181 |
| 2. Đầu tư tài chính ngắn hạn | 470.000.000.000 | 570.000.000.000 | 700.749.589.041 | 795.000.000.000 | 893.000.000.000 |
| Tổng Tiền & Tiền gửi | 570.954.999.456 | 702.428.793.188 | 803.412.419.908 | 860.393.616.288 | 961.346.928.181 |
| 3. Phải thu ngắn hạn | 84.904.294.246 | 116.508.367.741 | 68.621.800.142 | 74.388.152.643 | 71.694.568.295 |
| 4. Hàng tồn kho | 85.145.168.459 | 69.440.016.311 | 76.802.174.149 | 80.915.864.621 | 105.130.640.883 |
| B. TÀI SẢN DÀI HẠN | 726.621.169.550 | 567.993.475.079 | 475.056.991.427 | 371.333.043.962 | 267.254.759.379 |
| 1. Tài sản cố định | 671.933.595.181 | 530.344.178.698 | 433.894.737.237 | 330.670.974.426 | 238.644.660.031 |
| TỔNG TÀI SẢN | 1.472.308.328.695 | 1.459.307.012.948 | 1.427.393.580.648 | 1.391.228.301.349 | 1.410.932.948.716 |
| C. NỢ PHẢI TRẢ | 388.603.271.258 | 162.715.901.559 | 152.683.345.260 | 109.224.868.913 | 131.738.478.614 |
| 1. Nợ ngắn hạn | 182.939.043.376 | 126.892.969.856 | 137.115.976.875 | 65.099.003.070 | 104.388.293.117 |
| 2. Nợ dài hạn | 205.664.227.882 | 35.822.931.703 | 15.567.368.385 | 44.125.865.843 | 27.350.185.497 |
| D. VỐN CHỦ SỞ HỮU | 1.083.705.057.437 | 1.296.591.111.389 | 1.274.710.235.388 | 1.282.003.432.436 | 1.279.194.470.102 |
Cơ cấu tài sản năm 2025
Lượng tiền mặt vượt xa vốn hóa thị trường
Điểm đặc biệt nhất trên bảng cân đối kế toán của VIPCO là quy mô tiền mặt và tiền gửi ngắn hạn tăng trưởng liên tục:
Đối chiếu với giá trị vốn hóa thị trường của VIPCO hiện tại (quanh mức 671 tỷ đồng), lượng tiền mặt thuần của doanh nghiệp đang cao hơn vốn hóa tới 43,2%. Điều này đồng nghĩa với việc thị trường đang định giá doanh nghiệp thấp hơn cả lượng tiền mặt sẵn có ngân hàng, bỏ qua hoàn toàn giá trị đội tàu và hoạt động kinh doanh tạo tiền hàng năm.
Cắt sạch nợ vay ngân hàng và áp lực tài chính
VIPCO đã thực hiện chính sách trả nợ quyết liệt:
Giá trị tài sản cố định đã khấu hao sâu
Tài sản cố định (chủ yếu là đội tàu chở xăng dầu) có giá trị còn lại giảm từ 671,93 tỷ đồng (2021) xuống 238,64 tỷ đồng (2025). Việc khấu hao gần hoàn tất giúp giảm áp lực chi phí giá vốn trong các kỳ kế toán tiếp theo, tạo dư địa mở rộng biên lợi nhuận.
| Nhóm chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Nhóm chỉ số định giá | |||||
| P/E (lần) | 73,38 | 2,38 | 8,94 | 10,39 | 9,73 |
| P/B (lần) | 0,71 | 0,45 | 0,61 | 0,75 | 0,65 |
| P/S (lần) | 1,12 | 0,67 | 1,41 | 1,69 | 1,38 |
| EPS (VNĐ) | 153,31 | 3.615,33 | 1.269,71 | 1.356,87 | 1.253,25 |
| Nhóm khả năng sinh lời | |||||
| Tỷ lệ lãi ròng (%) | 1,54% | 28,25% | 15,82% | 16,31% | 14,13% |
| Tỷ lệ lãi gộp (%) | 6,86% | 17,53% | 21,34% | 25,93% | 25,53% |
| Tỷ lệ EBIT (%) | 6,68% | 36,54% | 19,77% | 20,73% | 17,84% |
| ROE (%) | 0,96% | 20,80% | 6,76% | 7,27% | 6,70% |
| ROA (%) | 0,68% | 16,89% | 6,02% | 6,59% | 6,13% |
| ROIC (%) | 2,20% | 21,90% | 7,48% | 7,76% | 7,05% |
| Sức mạnh tài chính | |||||
| Thanh toán hiện hành (lần) | 4,08 | 7,02 | 6,95 | 15,67 | 10,96 |
| Thanh toán nhanh (lần) | 3,59 | 6,45 | 6,36 | 14,36 | 9,90 |
| Tỷ lệ Nợ / VCSH (lần) | 0,36 | 0,13 | 0,12 | 0,09 | 0,10 |
| Hiệu quả hoạt động | |||||
| Vòng quay tổng tài sản (lần) | 0,44 | 0,60 | 0,38 | 0,40 | 0,43 |
| Vòng quay hàng tồn kho (lần) | 7,01 | 9,35 | 5,91 | 5,35 | 4,86 |
| Vòng quay các khoản phải thu | 8,31 | 8,60 | 5,44 | 6,93 | 7,36 |
Định giá P/B ở mức rất thấp (0,65x):Chỉ số P/B năm 2025 ở mức 0,65 lần thể hiện giá cổ phiếu trên thị trường đang được bán chiết khấu tới 35% so với giá trị sổ sách của doanh nghiệp (BVPS ~ 18.680 VNĐ/cổ phiếu). Với một doanh nghiệp kinh doanh có lãi và dồi dào tiền mặt, mức P/B này là vùng định giá rất hấp dẫn.
Chỉ số an toàn thanh toán vượt trội: Chỉ số thanh toán nhanh năm 2025 đạt 9,90 lần và thanh toán hiện hành đạt 10,96 lần. Doanh nghiệp có khả năng hoàn trả toàn bộ nợ phải trả ngay lập tức bằng tiền mặt mà không gặp bất kỳ trở ngại nào.
Chỉ số ROE cốt lõi ổn định: Trừ năm 2022 có lợi nhuận đột biến từ bán tài sản (ROE 20,8%), ROE cốt lõi của VIPCO duy trì trong khoảng 6,7% - 7,3%. Mức ROE này tuy không phải là cao bùng nổ nhưng có độ an toàn cực kỳ lớn vì doanh nghiệp hoàn toàn không sử dụng đòn bẩy tài chính (Nợ/VCSH chỉ ở mức 0,10).
Các động lực tăng trưởng cốt lõi
Tiềm năng đầu tư trẻ hóa đội tàu không cần vay vốn: Với khoản tiền mặt hơn 960 tỷ đồng, VIPCO có nguồn lực tài chính dồi dào để đầu tư mua thêm hoặc đóng mới các tàu chở sản phẩm dầu tải trọng lớn trong giai đoạn tới. Việc bổ sung tàu mới sẽ giúp gia tăng ngay lập tức công suất vận tải và mở rộng thị phần vận tải quốc tế mà không chịu áp lực chi phí lãi vay.
Nguồn thu nhập tài chính từ tiền gửi: Lượng tiền gửi 893 tỷ đồng mang lại dòng tiền đều đặn khoảng 40 - 50 tỷ đồng/năm lãi tiền gửi. Khoản thu nhập này đóng vai trò như một lớp đệm lợi nhuận an toàn, hỗ trợ cho hoạt động kinh doanh vận tải.
Chính sách cổ tức tiền mặt cao: Nhờ dòng tiền tự do dồi dào và không còn áp lực trả nợ gốc/lãi vay, VIPCO có khả năng duy trì chính sách trả cổ tức bằng tiền mặt tỷ lệ cao cho cổ đông. Đây là yếu tố hấp dẫn hàng đầu đối với các dòng tiền đầu tư trường vốn.
Các rủi ro cần quản trị
Tốc độ tăng trưởng doanh thu cốt lõi khiêm tốn: Do quy mô đội tàu hiện tại bị giới hạn và mảng vận tải xăng dầu nội địa đã đi vào giai đoạn bão hòa, doanh thu của VIPCO khó có sự tăng trưởng đột biến nếu doanh nghiệp không thực hiện các thương vụ M&A hoặc mua bổ sung tàu mới.
Biến động giá nhiên liệu đầu vào: Chi phí nhiên liệu (dầu FO, MGO) chiếm tỷ trọng lớn trong cấu thành giá vốn vận tải. Mặc dù doanh nghiệp có thể chuyển một phần chi phí sang khách hàng thông qua điều chỉnh giá cước, sự biến động tăng đột ngột của giá dầu thế giới vẫn có thể làm thu hẹp biên lợi nhuận gộp trong ngắn hạn.
Chi phí bảo dưỡng và sửa chữa định kỳ: Các tàu chở dầu bắt buộc phải thực hiện lên đà sửa chữa lớn định kỳ theo quy định hàng hải quốc tế. Điều này sẽ phát sinh chi phí bảo dưỡng và làm gián đoạn thời gian khai thác tàu trong một số thời điểm nhất định.
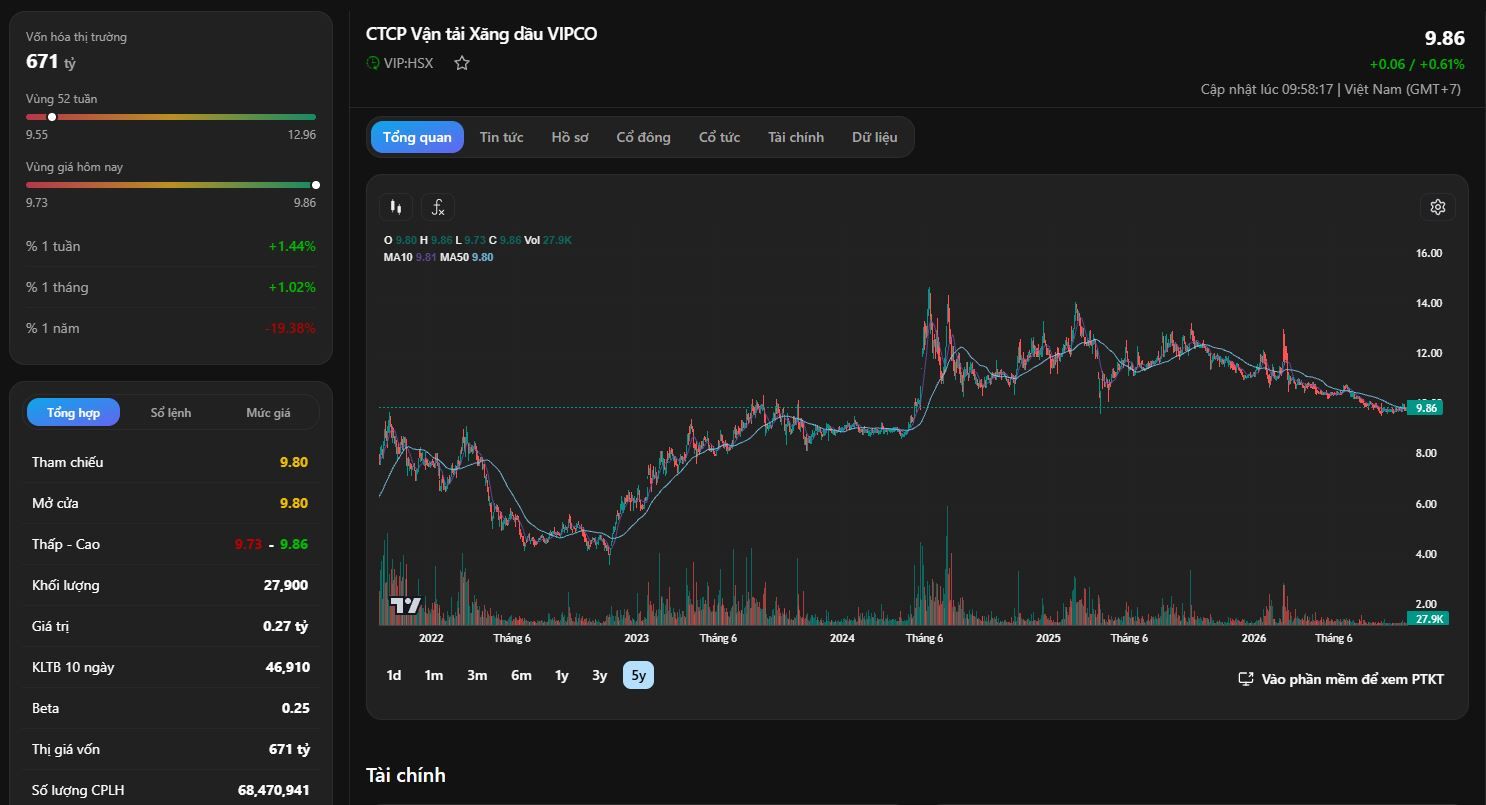
Biểu đồ giá cho thấy cổ phiếu VIP sau khi điều chỉnh từ vùng đỉnh 14.000 - 15.000 VNĐ đã bước vào giai đoạn tích lũy cạn kiệt khối lượng quanh vùng giá 9.500 – 10.000 VNĐ. Nền giá tích lũy đi ngang chặt chẽ kết hợp với khối lượng bán ra không còn cho thấy lực bán đã hoàn toàn suy kiệt, tạo ra vùng hỗ trợ trung - dài hạn rất cứng.
Đánh giá tổng quan: Phù hợp cho chiến lược mua tích sản dài hạn.
Vùng giá gom mua ưu tiên: 9.500 – 10.000 VNĐ/cổ phiếu (Vùng tích lũy an toàn).
Giá mục tiêu 1 (Theo Giá trị Tiền mặt Ròng - Net Cash): 12.000 VNĐ/cổ phiếu (Mức tăng giá dự kiến: +21,7%).
Giá mục tiêu 2 (Theo Định giá P/B = 0,8x giá trị sổ sách): 15.000 VNĐ/cổ phiếu (Mức tăng giá dự kiến: +52,1%).
Thời gian nắm giữ dự kiến: 12 – 24 tháng.
Chiến lược quản trị vốn: Chia vốn giải ngân thành 2 - 3 phần, mua chủ động trong các phiên thị trường rung lắc quanh vùng giá 9.500 - 10.000 VNĐ. Do đặc tính biến động thấp (Beta = 0,25), cổ phiếu này không phù hợp cho chiến lược lướt sóng T+ ngắn hạn mà thích hợp làm tài sản phòng thủ vững chắc trong danh mục đầu tư dài hạn.