Phân tích cổ phiếu PPS của Công ty Cổ phần Dịch vụ Kỹ thuật Điện lực Dầu khí Việt Nam (sàn HNX) mang đến một góc nhìn toàn diện về một doanh nghiệp quy mô vốn hóa nhỏ (Micro-cap) nhưng nắm giữ vị thế độc quyền mang tính đặc thù trong chuỗi giá trị bảo dưỡng, sửa chữa vận hành các nhà máy điện thuộc Tập đoàn Dầu khí Việt Nam (PVN). Bài phân tích chuyên sâu dưới đây bóc tách toàn bộ hoạt động kinh doanh, cấu trúc tài sản, biến động biên lợi nhuận, chất lượng dòng tiền và biểu đồ kỹ thuật của PPS giai đoạn 2021 – 2025.
Công ty Cổ phần Dịch vụ Kỹ thuật Điện lực Dầu khí Việt Nam (PPS) là đơn vị thành viên của Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PTSC - mã PVS). Doanh nghiệp đảm nhận vai trò cung cấp các dịch vụ kỹ thuật chuyên sâu như vận hành, bảo dưỡng, sửa chữa (O&M) định kỳ cũng như khắc phục sự cố cho các nhà máy nhiệt điện khí, nhiệt điện than và các dự án năng lượng của tập đoàn mẹ.
Hồ sơ giao dịch và thông số niêm yết
Mô hình kinh doanh đặc thù
Khách hàng tập trung và rào cản gia nhập cao: Khách hàng cốt lõi của PPS là Tổng công ty Điện lực Dầu khí Việt Nam (PV Power - mã POW) và các chủ đầu tư nhà máy điện lớn trong ngành. Do đặc thù yêu cầu chứng chỉ kỹ thuật nghiêm ngặt, đội ngũ kỹ sư tay nghề cao và am hiểu công nghệ vận hành nhà máy điện, PPS gần như không phải đối mặt với áp lực cạnh tranh từ các doanh nghiệp bên ngoài trong hệ sinh thái PVN.
Nguồn thu ổn định từ hợp đồng bảo dưỡng dài hạn: Hoạt động sửa chữa, trùng tu định kỳ (AIDC/Overhaul) cho các nhà máy điện như Cà Mau 1 & 2, Nhơn Trạch 1 & 2, Vũng Áng 1 đem lại dòng tiền ổn định. Tuy nhiên, doanh thu của công ty cũng phụ thuộc vào tiến độ lùi hoặc đẩy nhanh lịch sửa chữa lớn của các nhà máy này theo từng năm.
Nhiều nhà đầu tư khi quan sát PPS thường chỉ chú ý tới đà tăng trưởng doanh thu ấn tượng. Tuy nhiên, việc đi sâu vào bản chất cấu trúc giá vốn và chi phí mới phản ánh đúng bức tranh sức khỏe hoạt động của doanh nghiệp này.
| Chỉ tiêu kinh doanh | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Doanh thu thuần | 237.300.824.381 | 259.665.241.559 | 303.639.860.524 | 372.622.978.479 | 382.214.466.652 |
| Giá vốn hàng bán | 184.019.281.421 | 203.687.953.208 | 240.016.200.699 | 310.112.817.982 | 329.592.881.623 |
| Lợi nhuận gộp | 53.281.542.960 | 55.977.288.351 | 63.623.659.825 | 62.510.160.497 | 52.621.585.029 |
| Doanh thu tài chính | 2.123.739.919 | 5.509.014.441 | 6.595.985.406 | 3.938.146.842 | 2.656.994.884 |
| Chi phí tài chính | 128.203.573 | 155.772.242 | 69.724.653 | 115.452.378 | 49.872.793 |
| Trong đó: Lãi vay | 0 | 7.845.994 | 0 | 33.335.617 | 49.872.793 |
| Chi phí quản lý DN | 34.270.421.199 | 39.960.371.128 | 44.159.902.919 | 41.812.792.953 | 38.527.854.873 |
| LN thuần từ HĐKD | 21.006.658.107 | 21.370.159.422 | 25.990.017.659 | 24.520.062.008 | 16.700.852.247 |
| Lợi nhuận khác | 18.203.205 | 1.869.677.458 | -2.099.241.682 | -562.871.083 | 2.079.467.270 |
| Lợi nhuận trước thuế | 21.024.861.312 | 23.239.836.880 | 23.890.775.977 | 23.957.190.925 | 18.780.319.517 |
| Chi phí thuế TNDN | 4.196.916.253 | 4.769.939.524 | 6.200.256.283 | 5.355.942.841 | 3.838.089.008 |
| LNST công ty mẹ | 16.827.945.059 | 18.469.897.356 | 17.690.519.694 | 18.601.248.084 | 14.942.230.509 |
Doanh thu tăng trưởng liên tục nhưng biên lợi nhuận gộp sụt giảm mạnh:
Nỗ lực cắt giảm chi phí quản lý không bù đắp được sự sụt giảm biên gộp:
Chất lượng lợi nhuận và biến số thu nhập khác:
Lợi nhuận sau thuế năm 2025 đạt 14,94 tỷ đồng (-19,67% so với năm 2024). Lợi nhuận khác đóng góp 2,08 tỷ đồng (chủ yếu từ việc thanh lý tài sản và hoàn nhập một số khoản dự phòng). Nếu loại trừ khoản lợi nhuận bất thường này, lợi nhuận từ cốt lõi của PPS chịu mức sụt giảm tương đối sâu.
Bản chất hoạt động cung ứng dịch vụ kỹ thuật và phụ tùng cho ngành điện phản ánh rất rõ qua cơ cấu tài sản lưu động của PPS.
| Tài sản | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 386.981.642.135 | 406.386.016.649 | 224.396.863.714 | 247.269.513.603 | 279.925.376.860 |
| I. Tiền & tương đương tiền | 87.271.432.992 | 20.917.908.231 | 28.431.244.144 | 33.909.703.026 | 38.693.461.561 |
| II. Đầu tư tài chính ngắn hạn | 5.170.000.000 | 80.970.000.000 | 59.470.000.000 | 32.542.986.361 | 25.410.000.000 |
| III. Phải thu ngắn hạn | 284.849.013.556 | 283.744.784.464 | 107.388.660.967 | 162.630.648.834 | 135.643.989.445 |
| IV. Tổng hàng tồn kho | 9.691.195.587 | 20.753.323.954 | 23.859.848.731 | 18.162.796.131 | 76.384.337.636 |
| V. Tài sản ngắn hạn khác | 0 | 0 | 5.247.109.872 | 23.379.251 | 3.793.588.218 |
| B. TÀI SẢN DÀI HẠN | 43.678.574.313 | 39.669.290.882 | 41.535.640.539 | 44.755.204.585 | 48.026.922.270 |
| I. Phải thu dài hạn | 37.860.000 | 32.860.000 | 37.860.000 | 37.860.000 | 337.860.000 |
| II. Tài sản cố định | 12.829.870.173 | 11.566.851.461 | 13.282.202.442 | 14.812.550.993 | 17.944.086.643 |
| III. Đầu tư tài chính dài hạn | 5.040.000.000 | 5.040.000.000 | 5.040.000.000 | 5.040.000.000 | 5.040.000.000 |
| IV. Tài sản dài hạn khác | 23.672.662.322 | 23.029.579.421 | 23.175.578.097 | 24.864.793.592 | 24.704.975.627 |
| TỔNG CỘNG TÀI SẢN | 430.660.216.448 | 446.055.307.531 | 265.932.504.253 | 292.024.718.188 | 327.952.299.130 |
Thanh khoản tiền mặt ở mức an toàn cao: Tổng tiền, tương đương tiền và tiền gửi tiết kiệm ngắn hạn năm 2025 đạt 64,10 tỷ đồng (chiếm 19,55% tổng tài sản). Lượng tiền đệm này giúp PPS luôn chủ động lượng vốn đối ứng để đấu thầu và nhập khẩu thiết bị phụ tùng quy mô lớn.
Bất thường từ sự gia tăng hàng tồn kho năm 2025: Hàng tồn kho năm 2025 tăng đột biến lên 76,38 tỷ đồng (+320,55% so với mức 18,16 tỷ đồng của năm 2024). Đây là lượng chi phí sản xuất kinh doanh dở dang và vật tư tích trữ chuẩn bị cho đợt trùng tu đại tu lớn tại các nhà máy nhiệt điện trọng điểm. Sự gia tăng này làm đọng vốn lưu động nhưng là tín hiệu báo trước cho khối lượng nghiệm thu doanh thu trong các quý tiếp theo.
Biến động các khoản phải thu ngắn hạn: Các khoản phải thu ngắn hạn năm 2025 giảm về 135,64 tỷ đồng (chiếm 41,36% tổng tài sản). Mặc dù đã giảm so với mức đỉnh hơn 284 tỷ đồng giai đoạn 2021 – 2022, đây vẫn là khoản mục chiếm tỷ trọng lớn nhất. Việc đối tác chính là các đơn vị trong tập đoàn giúp PPS loại bỏ được nguy cơ mất vốn, nhưng tiến độ phê duyệt hồ sơ quyết toán trùng tu thường kéo dài dẫn đến đọng vốn.
Chính sách tài trợ của PPS mang tính an toàn cao, không gánh nặng nợ vay ngân hàng nhưng chịu áp lực nợ chiếm dụng thương mại.
| Nguồn vốn | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| A. NỢ PHẢI TRẢ | 243.072.724.482 | 256.755.507.221 | 77.486.163.721 | 102.615.233.510 | 142.320.833.559 |
| I. Nợ ngắn hạn | 243.072.724.482 | 256.755.507.221 | 77.486.163.721 | 102.615.233.510 | 142.320.833.559 |
| II. Nợ dài hạn | 0 | 0 | 0 | 0 | 0 |
| B. VỐN CHỦ SỞ HỮU | 187.587.491.966 | 189.299.800.310 | 188.446.340.532 | 189.409.484.678 | 185.631.465.571 |
| I. Vốn chủ sở hữu | 187.587.491.966 | 189.299.800.310 | 188.446.340.532 | 189.409.484.678 | 185.631.465.571 |
| TỔNG CỘNG NGUỒN VỐN | 430.660.216.448 | 446.055.307.531 | 265.932.504.253 | 292.024.718.188 | 327.952.299.130 |
Hoàn toàn không có nợ vay dài hạn: Trong suốt chu kỳ 5 năm, PPS duy trì chỉ số nợ dài hạn bằng 0. Chi phí lãi vay năm 2025 chỉ dừng lại ở con số rất nhỏ 49,87 triệu đồng (phát sinh từ vay ngắn hạn tài trợ vốn lưu động tạm thời).
Nợ phải trả chủ yếu là nợ chiếm dụng thương mại: Toàn bộ 142,32 tỷ đồng nợ phải trả năm 2025 là nợ ngắn hạn, chủ yếu gồm phải trả người bán (các nhà cung cấp thiết bị, vật tư nước ngoài) và chi phí trích trước.
Tỷ lệ Nợ/VCSH gia tăng: Tỷ lệ Nợ/VCSH tăng từ 0,41 lần (năm 2023) lên 0,77 lần (năm 2025). Sự gia tăng này tương ứng với lượng hàng tồn kho đọng lại, thể hiện việc PPS tận dụng điều khoản thanh toán trả chậm của nhà cung cấp để tài trợ cho vật tư dự án.
| Nhóm chỉ số | Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 11,86 | 8,12 | 8,99 | 9,19 | 10,24 |
| P/B (lần) | 1,06 | 0,79 | 0,84 | 0,90 | 0,82 | |
| P/S (lần) | 0,84 | 0,58 | 0,52 | 0,46 | 0,40 | |
| EPS (đồng/CP) | 1.121,86 | 1.231,33 | 1.179,37 | 1.240,08 | 996,15 | |
| Sinh lợi | Biên lãi ròng (%) | 7,09 | 7,11 | 5,83 | 4,99 | 3,91 |
| Biên lãi gộp (%) | 22,45 | 21,56 | 20,95 | 16,78 | 13,77 | |
| Biên EBIT (%) | 8,86 | 8,95 | 7,87 | 6,44 | 4,93 | |
| Hiệu quả vốn | ROA (%) | 3,69 | 4,21 | 4,97 | 6,67 | 4,82 |
| ROE (%) | 8,88 | 9,80 | 9,37 | 9,85 | 7,97 | |
| ROIC (%) | 13,91 | 13,75 | 10,77 | 11,81 | 9,91 | |
| ROCE (%) | 11,10 | 12,34 | 12,65 | 12,70 | 10,04 | |
| Sức mạnh TCN | Thanh toán hiện hành (lần) | 1,59 | 1,58 | 2,90 | 2,41 | 1,97 |
| Thanh toán nhanh (lần) | 1,55 | 1,50 | 2,52 | 2,23 | 1,40 | |
| Nợ / VCSH (lần) | 1,30 | 1,36 | 0,41 | 0,54 | 0,77 | |
| Vận hành | Vòng quay Tổng tài sản | 0,52 | 0,59 | 0,85 | 1,34 | 1,23 |
| Vòng quay Hàng tồn kho | 15,69 | 13,38 | 10,76 | 14,76 | 6,97 | |
| Vòng quay Phải thu | 0,74 | 0,92 | 1,58 | 2,92 | 2,70 |
Hiệu suất sinh lời trên vốn (ROE & ROIC) bị thu hẹp:
Chỉ số vòng quay hàng tồn kho suy giảm rõ rệt: Vòng quay hàng tồn kho năm 2025 giảm mạnh xuống còn 6,97 vòng (so với 14,76 vòng năm 2024). Việc tồn kho tăng cao gấp 4 lần khiến chu kỳ chuyển đổi tiền mặt của PPS bị kéo dài đáng kể trong năm 2025.
Góc nhìn định giá cổ phiếu PPS:
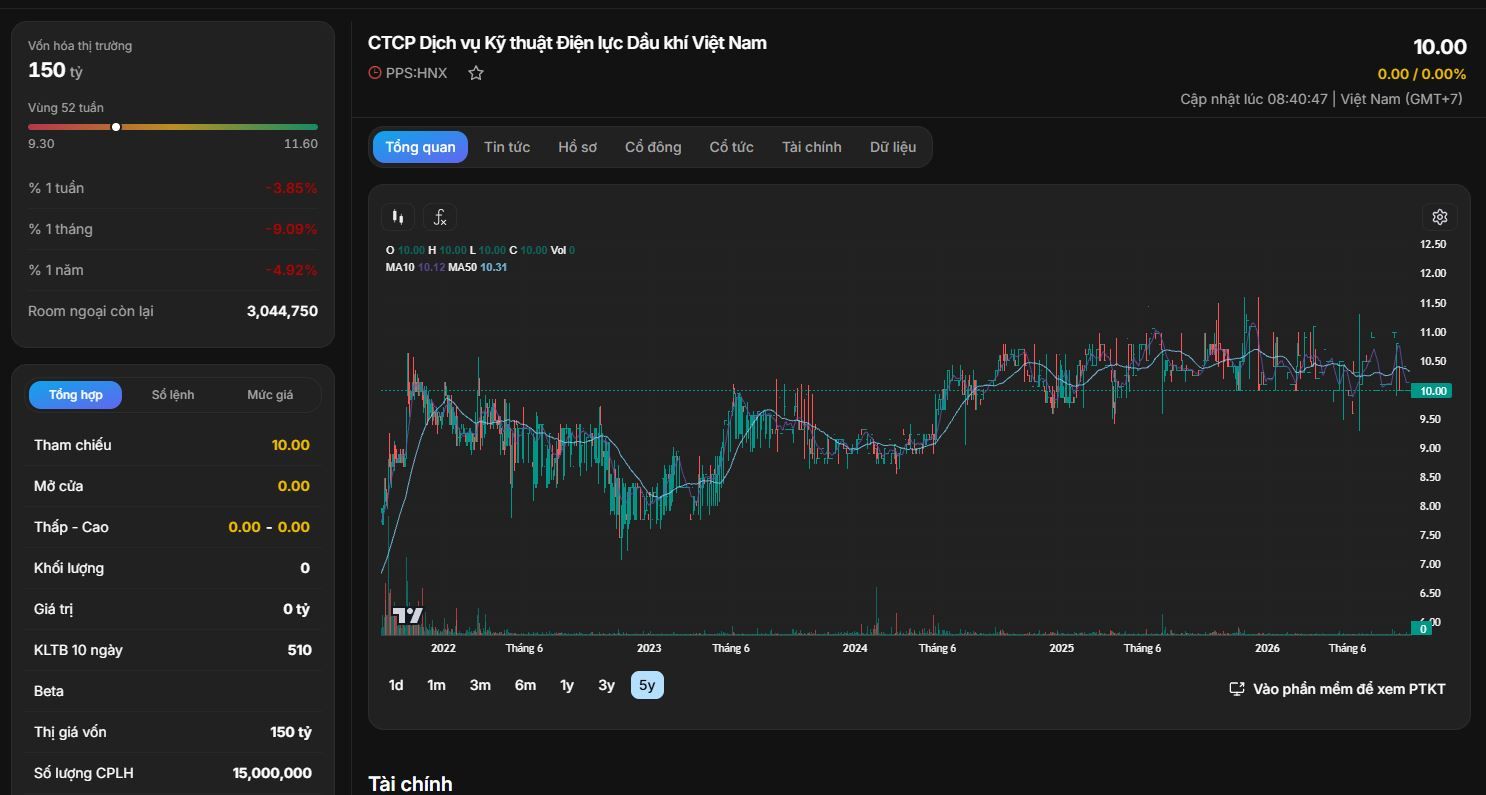
Căn cứ theo biểu đồ dữ liệu kỹ thuật thực tế của PPS (cập nhật tại mức giá 10.000 đồng/cổ phiếu):
Biên độ dao động và vùng hỗ trợ dài hạn:
Đặc điểm thanh khoản và biến động ngắn hạn:
Động lực tăng trưởng dài hạn
Khối lượng công việc lớn từ Quy hoạch Điện VIII và chuỗi dự án Lô B - Ô Môn: Việc triển khai chuỗi dự án khí điện Lô B - Ô Môn và các nhà máy nhiệt điện khí LNG (như Nhơn Trạch 3 & 4) sẽ mở ra thị trường dịch vụ bảo dưỡng, vận hành O&M khổng lồ cho PPS trong giai đoạn 2026 – 2030.
Khai thác lượng hàng tồn kho cao kỷ lục: Lượng hàng tồn kho 76,38 tỷ đồng tích trữ trong năm 2025 sẽ được hạch toán chuyển thành doanh thu nghiệm thu dịch vụ trùng tu trong giai đoạn tiếp theo, tạo đòn bẩy phục hồi doanh thu.
Nền tảng tài chính an toàn: Doanh nghiệp không có rủi ro phá sản hay áp lực trả nợ ngân hàng nhờ số dư tiền mặt lớn và zero nợ vay dài hạn.
Yếu tố rủi ro cần lưu ý
Rủi ro thanh khoản cổ phiếu rất thấp: Với thanh khoản chỉ vài trăm cổ phiếu mỗi phiên, cổ phiếu PPS hoàn toàn không thích hợp cho các tài khoản quy mô vốn lớn hoặc nhà đầu tư lướt sóng ngắn hạn.
Trễ hạn quyết toán hợp đồng: Đặc thụ phụ thuộc vào tiến độ phê duyệt từ các đơn vị thuộc PVN có thể làm dòng tiền kinh doanh bị biến động theo mùa vụ.
Chiến lược đầu tư
Cổ phiếu PPS thích hợp cho chiến lược mua tích sản nhận cổ tức hoặc đầu tư giá trị dài hạn đón đầu chu kỳ phục hồi ngành dịch vụ điện khí: