Trong bối cảnh thị trường bất động sản phía Nam đang từng bước vượt qua giai đoạn trầm lắng để bước vào chu kỳ phục hồi mới, nhiều cổ phiếu nhóm ngành địa ốc đã có sự bứt phá mạnh mẽ về thị giá. Tuy nhiên, vẫn tồn tại những doanh nghiệp sở hữu quy mô tài sản hàng trăm tỷ đồng nhưng đang giao dịch ở mức định giá chiết khấu sâu so với giá trị thực. Công ty Cổ phần Địa ốc Chợ Lớn (cổ phiếu RCL) là một trường hợp điển hình như vậy. Sự phục hồi lợi nhuận trong năm 2025 cùng mức P/B chỉ 0,6x đang biến RCL thành một cái tên gây chú ý trên sàn HNX. Liệu bức tranh tài chính của RCL phản ánh cơ hội xoay chuyển tình thế thực sự hay chỉ là những con số hạch toán ngắn hạn? Bài phân tích chuyên sâu dưới đây sẽ bóc tách toàn bộ sức khỏe tài chính, chất lượng tài sản và tiềm năng vận hành của RCL qua chu kỳ 5 năm (2021 – 2025) để mang lại góc nhìn đa chiều nhất.
Công ty Cổ phần Địa ốc Cho Lớn (RCL), tiền thân là doanh nghiệp nhà nước được cổ phần hóa, có lịch sử hoạt động lâu đời gắn liền với sự phát triển đô thị tại TP.HCM, đặc biệt là khu vực quận 5, quận 6, quận 8 và các vùng phụ cận. Hoạt động cốt lõi của doanh nghiệp tập trung vào ba trụ cột chính:
Hiện tại, cổ phiếu RCL đang giao dịch trên sàn HNX với quy mô vốn điều lệ khá khiêm tốn, chỉ đạt khoảng 144,18 tỷ đồng (tương ứng 14.418.317 cổ phiếu đang lưu hành). Với mức giá giao dịch quanh ngưỡng 11.100 VNĐ/cổ phiếu, giá trị vốn hóa thị trường của RCL hiện rơi vào khoảng 160 tỷ đồng. Đây là mức vốn hóa tương đối nhỏ, phản ánh đúng thực trạng quy mô giao dịch thu hẹp của công ty trong nhiều năm trở lại đây.
Mô hình sở hữu của RCL mang tính chất cô đặc cao, trong đó các cổ đông lớn và ban lãnh đạo nắm giữ phần lớn cổ phần. Việc cổ phiếu không thuộc nhóm thu hút dòng tiền thị trường kết hợp với quy mô vốn hóa nhỏ khiến thanh khoản giao dịch hàng ngày của RCL ở mức rất thấp, trung bình 10 phiên gần nhất chỉ đạt xấp xỉ 5.490 cổ phiếu/phiên. Đặc điểm này biến RCL thành một cổ phiếu mang tính chất đầu tư tích sản dài hạn hoặc nắm giữ nhận cổ tức hơn là một công cụ giao dịch lướt sóng ngắn hạn.
Doanh thu thuần: Sự sụt giảm chạm đáy và tín hiệu đảo chiều
Nhìn lại chặng đường 5 năm từ 2021 đến 2025, hoạt động kinh doanh của RCL trải qua những biến động vô cùng dữ dội, phản ánh trọn vẹn chu kỳ "nóng - lạnh" của thị trường bất động sản Việt Nam.
Giai đoạn 2021 - 2022: Doanh nghiệp ghi nhận doanh thu đỉnh cao đạt 122,02 tỷ đồng (2021) và 81,40 tỷ đồng (2022). Nguồn thu này chủ yếu đến từ việc bàn giao nốt các sản phẩm căn hộ, nhà ở tại các dự án hoàn thiện và hoạt động xây lắp.
Giai đoạn 2023 - 2024: Bước sang năm 2023, doanh thu của RCL giảm mạnh 83,3% xuống chỉ còn 13,59 tỷ đồng và tiếp tục đi ngang ở mức 14,95 tỷ đồng trong năm 2024. Việc đóng băng pháp lý chung trên toàn thị trường cùng sự thiếu hụt các dự án gối đầu mới đã khiến nguồn thu từ mảng chuyển nhượng bất động sản thương mại của công ty rơi vào trạng thái tê liệt. Doanh thu trong giai đoạn này chủ yếu đến từ việc cho thuê bất động sản đầu tư và các mảng dịch vụ nhỏ lẻ.
Bước ngoặt năm 2025: Năm 2025 ghi nhận sự tăng trưởng trở lại khi doanh thu thuần đạt 23,85 tỷ đồng, tăng 59,6% so với năm 2024. Sự gia tăng này cho thấy doanh nghiệp đã bắt đầu ghi nhận lại doanh thu từ hoạt động bàn giao một phần sản phẩm tồn kho hoặc gia tăng doanh thu từ mảng dịch vụ xây lắp và cho thuê.
Lợi nhuận gộp và biên lợi nhuận: Sự cải thiện về chất lượng
Mặc dù quy mô doanh thu năm 2025 chưa thể quay trở lại thời kỳ hoàng kim như giai đoạn 2021 (chỉ bằng khoảng 19,5% của năm 2021), tuy nhiên hiệu quả trên mỗi đồng doanh thu lại đạt mức rất cao.
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Doanh thu thuần | 122,02 | 81,40 | 13,59 | 14,95 | 23,85 |
| Giá vốn hàng bán | 92,39 | 57,06 | 7,24 | 7,49 | 6,16 |
| Lợi nhuận gộp | 29,63 | 24,34 | 6,35 | 7,46 | 17,69 |
| Biên lợi nhuận gộp (%) | 24,28% | 29,90% | 46,70% | 49,90% | 74,19% |
| Lợi nhuận sau thuế công ty mẹ | 16,97 | 7,91 | 1,16 | 1,51 | 7,96 |
| Biên lợi nhuận ròng (%) | 13,91% | 9,72% | 8,54% | 10,08% | 33,38% |
Nhận định về biên lợi nhuận gộp: Năm 2021, biên lãi gộp đạt 24,28%, đến năm 2025 con số này đã tăng vọt lên 74,19%. Nguyên nhân cấu thành sự biến động này đến từ cơ cấu giá vốn giảm mạnh. Giá vốn hàng bán năm 2025 giảm xuống chỉ còn 6,16 tỷ đồng (thấp hơn cả mức 7,49 tỷ đồng của năm 2024 dù doanh thu cao hơn gần 60%). Điều này cho thấy sản phẩm bàn giao hoặc dịch vụ cung cấp trong năm 2025 có biên lợi nhuận rất cao.
Bứt phá về lợi nhuận sau thuế: Lợi nhuận sau thuế của cổ đông công ty mẹ sau khi chạm đáy ở mức 1,16 tỷ đồng (năm 2023) và 1,51 tỷ đồng (năm 2024) đã bật tăng mạnh lên 7,96 tỷ đồng trong năm 2025 (tăng hơn 428% so với năm 2024). Tỷ lệ lãi ròng đạt 33,38%, tức cứ 100 đồng doanh thu thu về thì doanh nghiệp thu về hơn 33 đồng lợi nhuận ròng. Đây là chỉ số tích cực trong ngắn hạn, cho thấy nỗ lực tối ưu hóa chi phí vận hành của ban quản trị.
Chi phí hoạt động và chi phí tài chính
Chi phí tài chính và chi phí lãi vay: Năm 2025, chi phí tài chính của RCL tăng lên 961,76 triệu đồng, trong đó chi phí lãi vay phát sinh 933,94 triệu đồng (so với mức 280 triệu đồng năm 2024). Việc phát sinh chi phí lãi vay gia tăng phản ánh việc doanh nghiệp đã bắt đầu sử dụng thêm đòn bẩy ngắn hạn để tài trợ vốn lưu động.
Chi phí quản lý doanh nghiệp và bán hàng: Chi phí bán hàng được cắt giảm về mức 0 đồng trong hai năm 2024 và 2025 (so với mức 8,66 tỷ đồng năm 2021). Chi phí quản lý doanh nghiệp duy trì ổn định quanh mức 7,56 tỷ đồng/năm. Việc tiết giảm tối đa chi phí bán hàng giúp toàn bộ lợi nhuận gộp thu được không bị bào mòn quá nhiều trước khi chuyển thành lợi nhuận trước thuế (9,57 tỷ đồng năm 2025).
Cơ cấu tài sản qua các năm
Tổng tài sản của RCL tính đến cuối năm 2025 đạt 498,58 tỷ đồng, tăng nhẹ so với mức 471,02 tỷ đồng năm 2023. Dưới đây là bảng tổng hợp chi tiết cơ cấu tài sản của doanh nghiệp qua giai đoạn 2021 – 2025:
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 | Tỷ trọng 2025 (%) |
|---|---|---|---|---|---|---|
| I. TÀI SẢN LƯU ĐỘNG | 315,12 | 310,45 | 312,18 | 321,05 | 336,01 | 67,4% |
| - Tiền và các khoản tương đương tiền | 12,40 | 8,15 | 4,12 | 5,58 | 6,54 | 1,3% |
| - Các khoản phải thu ngắn hạn | 204,23 | 208,11 | 211,05 | 210,40 | 218,19 | 43,8% |
| - Hàng tồn kho | 92,15 | 89,50 | 86,78 | 111,07 | 111,07 | 22,3% |
| - Tài sản ngắn hạn khác | 6,34 | 4,69 | 10,23 | 4,00 | 0,21 | 0,0% |
| II. TÀI SẢN DÀI HẠN | 183,18 | 175,20 | 158,84 | 161,20 | 162,57 | 32,6% |
| - Chi phí xây dựng dở dang dài hạn | 84,12 | 82,50 | 80,15 | 82,10 | 83,32 | 16,7% |
| - Bất động sản đầu tư | 45,20 | 43,10 | 41,05 | 40,12 | 39,02 | 7,8% |
| - Các khoản mục tài sản dài hạn khác | 53,86 | 49,60 | 37,64 | 38,98 | 40,23 | 8,1% |
| TỔNG CỘNG TÀI SẢN | 498,30 | 485,65 | 471,02 | 482,25 | 498,58 | 100,0% |
Thanh khoản mỏng: Tiền và các khoản tương đương tiền chỉ đạt 6,54 tỷ đồng vào cuối năm 2025 (chiếm 1,3% tổng tài sản). Mặc dù có nhích nhẹ so với mức 5,58 tỷ đồng năm 2024, lượng tiền mặt khiêm tốn này khiến doanh nghiệp thiếu sự chủ động trong việc triển khai đồng loạt các dự án lớn hoặc ứng phó với các biến động tài chính bất ngờ.
Khoản phải thu chiếm tỷ trọng cao (43,8% tổng tài sản): Các khoản phải thu ngắn hạn lên tới 218,19 tỷ đồng trong năm 2025, liên tục gia tăng từ mức 204,23 tỷ đồng năm 2021. Việc bị đối tác, khách hàng chiếm dụng vốn hơn 218 tỷ đồng trong nhiều năm liền phản ánh chất lượng quản trị công nợ chưa hiệu quả. Đây chính là nguyên nhân khiến doanh thu ghi nhận không chuyển hóa thành dòng tiền mặt thực tế cho doanh nghiệp.
Dòng vốn đọng tại các dự án dở dang: Tổng cộng hàng tồn kho và tài sản dở dang dài hạn đạt 194,39 tỷ đồng, chiếm 39,0% tổng tài sản. Việc các chỉ số này gần như đứng yên qua nhiều năm phản ánh các dự án trọng điểm của RCL đang gặp vướng mắc về pháp lý, giải phóng mặt bằng hoặc thiếu vốn đối ứng để hoàn thiện thi công, dẫn đến dòng vốn đầu tư bị giam cầm.
Cơ cấu nguồn vốn qua các năm
Nguồn vốn của doanh nghiệp giữ được sự ổn định nhờ tỷ lệ nợ vay ở mức an toàn. Bảng dưới đây thể hiện sự dịch chuyển nguồn vốn của RCL từ năm 2021 đến 2025:
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 | Tỷ trọng 2025 (%) |
|---|---|---|---|---|---|---|
| I. NỢ PHẢI TRẢ | 218,40 | 202,15 | 188,20 | 198,10 | 205,05 | 41,1% |
| - Nợ ngắn hạn | 205,10 | 189,50 | 176,10 | 186,20 | 193,31 | 38,8% |
| - Nợ dài hạn | 13,30 | 12,65 | 12,10 | 11,90 | 11,74 | 2,3% |
| II. VỐN CHỦ SỞ HỮU | 279,90 | 283,50 | 282,82 | 284,15 | 293,53 | 58,9% |
| - Vốn góp của chủ sở hữu | 144,18 | 144,18 | 144,18 | 144,18 | 144,18 | 28,9% |
| - Lợi nhuận sau thuế chưa phân phối | 45,20 | 48,10 | 47,15 | 48,20 | 56,16 | 11,3% |
| - Các quỹ và nguồn vốn khác | 90,52 | 91,22 | 91,49 | 91,77 | 93,19 | 18,7% |
| TỔNG CỘNG NGUỒN VỐN | 498,30 | 485,65 | 471,02 | 482,25 | 498,58 | 100,0% |
Hệ số Nợ/Vốn chủ sở hữu (Nợ/VCSH): Tỷ lệ Nợ/VCSH năm 2025 đạt 0,70 lần (Vốn chủ sở hữu đạt 293,53 tỷ đồng). Nhìn chung, hệ số tài chính này vẫn nằm trong vùng an toàn đối với các doanh nghiệp phát triển bất động sản. Doanh nghiệp không chịu áp lực quá lớn từ nợ vay ngân hàng, giảm thiểu rủi ro mất khả năng thanh toán nghiêm trọng.
Hiệu quả sử dụng tài sản và khả năng sinh lời
Bảng tổng hợp dưới đây bóc tách toàn bộ các chỉ số vận hành, tốc độ quay vòng vốn và tỷ suất sinh lời của RCL qua 5 năm:
| Chỉ số vận hành & Sinh lời | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| ROE (%) | 5,93% | 2,73% | 0,40% | 0,53% | 2,74% |
| ROA (%) | 2,83% | 1,57% | 0,24% | 0,31% | 1,61% |
| Vòng quay tổng tài sản (lần) | 0,24 | 0,17 | 0,03 | 0,03 | 0,05 |
| Vòng quay hàng tồn kho (lần) | 1,00 | 0,64 | 0,08 | 0,08 | 0,06 |
| Kỳ thu tiền bình quân (ngày) | 611 | 933 | 5.668 | 5.138 | 3.336 |
ROE (Tỷ suất lợi nhuận trên vốn chủ sở hữu): Đạt 2,74% năm 2025. Dù đã cải thiện so với mức 0,40% (2023) và 0,53% (2024), mức ROE này vẫn thấp hơn so với lãi suất tiết kiệm ngân hàng và trung bình ngành bất động sản (thường từ 10 - 15%).
ROA (Tỷ suất lợi nhuận trên tổng tài sản): Đạt 1,61% năm 2025, phản ánh quy mô tài sản gần 500 tỷ đồng nhưng chỉ tạo ra chưa đầy 8 tỷ đồng lợi nhuận.
Tốc độ quay vòng tài sản: Vòng quay tài sản và vòng quay hàng tồn kho cực kỳ thấp (chỉ lần lượt 0,05 lần và 0,06 lần trong năm 2025) kết hợp với kỳ thu tiền bình quân kéo dài tới hàng ngàn ngày xác nhận hiện tượng tài sản đóng băng và bị chiếm dụng vốn đã phân tích ở phần trên.
Định giá cổ phiếu: Rẻ so với tài sản hay bẫy giá trị?
| Chỉ số định giá | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Thị giá (VNĐ/cp) | ~20.000 | ~13.000 | ~11.500 | ~12.000 | 11.100 |
| BVPS - Giá trị sổ sách (VNĐ/cp) | 19.413 | 19.663 | 19.616 | 19.708 | 20.358 |
| EPS (Đồng/cp) | 1.347 | 571 | 184 | 109 | 563 |
| P/E (Lần) | 15,22 | 23,29 | 163,57 | 109,43 | 22,01 |
| P/B (Lần) | 0,90 | 0,63 | 0,66 | 0,57 | 0,60 |
Định giá P/E (22,01 lần): Nhờ EPS năm 2025 phục hồi lên 563,28 đồng/cổ phiếu, chỉ số P/E đã giảm từ mức 109,43 lần (2024) về mức 22,01 lần. Mặc dù vậy, mức P/E 22x vẫn tương đối cao so với một doanh nghiệp có tốc độ tăng trưởng chưa ổn định.
Định giá P/B (0,60 lần): Giá trị sổ sách mỗi cổ phiếu RCL hiện đạt xấp xỉ 20.358 VNĐ/cổ phiếu, trong khi thị giá trên sàn chỉ giao dịch ở mức 11.100 VNĐ/cổ phiếu. Tỷ lệ P/B chỉ đạt 0,60 lần, tức thị trường đang định giá doanh nghiệp thấp hơn 40% so với giá trị tài sản ròng trên sổ sách.
Đánh giá hiện tượng P/B < 1:
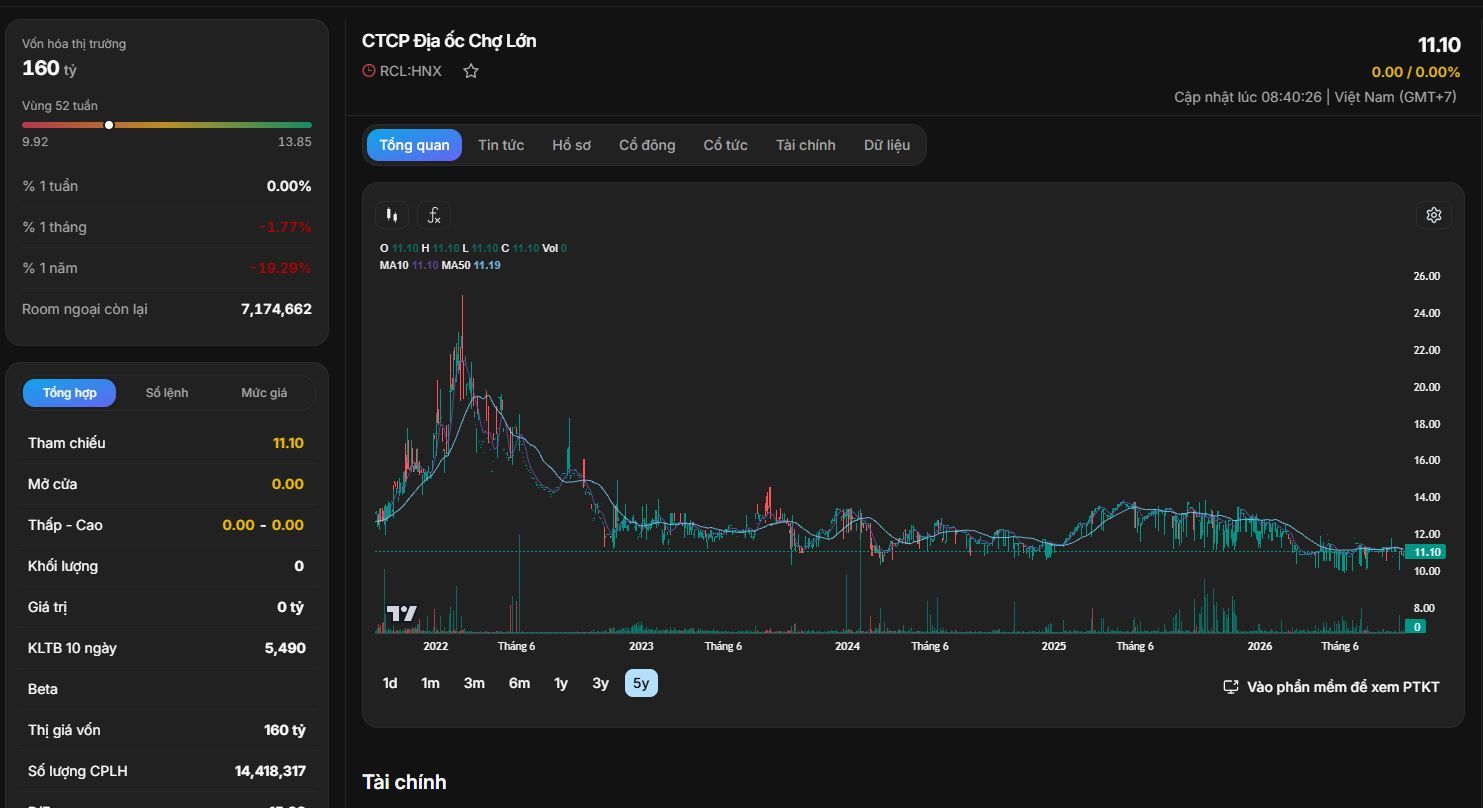
Quan sát biểu đồ diễn biến giá 5 năm của RCL trên sàn HNX:
Xu hướng giá dài hạn
Giai đoạn sụt giảm và tạo đáy: Từ đỉnh cao quanh vùng giá 26.000 VNĐ vào đầu năm 2022, cổ phiếu RCL đã trải qua một chu kỳ giảm giá kéo dài cùng với đà suy thoái chung của nhóm cổ phiếu bất động sản vừa và nhỏ.
Giai đoạn tích lũy: Từ giữa năm 2023 đến nay, RCL đã thiết lập vùng đáy cứng quanh mốc 9.900 - 10.000 VNĐ/cổ phiếu. Hiện tại, giá cổ phiếu đang biến động tích lũy trong dải hẹp 10.500 - 13.000 VNĐ/cổ phiếu. Thị giá hiện tại là 11.100 VNĐ/cổ phiếu.
Các chỉ báo kỹ thuật ngắn hạn
Đường trung bình động (MA): Giá 11.100 VNĐ đang nằm đè lên đường MA10 (11,10) và nằm ngay sát dưới đường MA50 (11,19). Sự hội tụ của các đường trung bình ngắn và trung hạn cho thấy cổ phiếu đang ở trạng thái nén giá.
Thanh khoản: Khối lượng giao dịch bình quân 10 ngày duy trì ở mức rất thấp (5.490 cổ phiếu/phiên). Có những phiên cổ phiếu hoàn toàn không phát sinh giao dịch. Việc thiếu vắng dòng tiền lớn khiến thị giá RCL khó có thể bứt phá mạnh nếu không có thông tin hỗ trợ đột biến từ kết quả kinh doanh hoặc việc thoái vốn, trả cổ tức.
Các động lực hỗ trợ
Các rủi ro cốt lõi
Cổ phiếu RCL (CTCP Địa ốc Cho Lớn) đại diện cho mẫu hình một doanh nghiệp bất động sản truyền thống đang trong giai đoạn tích lũy và tìm kiếm động lực bứt phá sau chu kỳ đóng băng. Sự phục hồi mạnh mẽ của lợi nhuận ròng trong năm 2025 cùng mức định giá P/B = 0,6x cho thấy cổ phiếu đang ở vùng giá tương đối an toàn về mặt định giá tài sản.
Tuy nhiên, nhà đầu tư cần nhìn nhận thực tế rằng đà tăng trưởng bền vững của RCL trong tương lai phụ thuộc hoàn toàn vào tốc độ giải phóng hàng tồn kho, thu hồi các khoản phải thu ngắn hạn và khả năng đưa các dự án dở dang vào thương mại hóa để tạo ra dòng tiền thuần từ hoạt động kinh doanh. Sự thiếu hụt thanh khoản giao dịch cũng là một yếu tố then chốt cần cân nhắc kỹ đối với từng quy mô vốn đầu tư.