Thị trường chứng khoán Việt Nam giai đoạn 2021 - 2025 ghi nhận nhiều biến động mạnh mẽ của các doanh nghiệp vừa và nhỏ, trong đó Công ty Cổ phần Tập đoàn ST8 (mã chứng khoán: ST8 - sàn HOSE) là một trường hợp điển hình. Từ một doanh nghiệp ghi nhận mức lợi nhuận đột biến hàng trăm tỷ đồng vào năm 2022 nhờ việc bán tài sản và thoái vốn, ST8 đã liên tục thay đổi mô hình kinh doanh nhưng chưa đem lại hiệu quả bền vững, dẫn đến khoản lỗ ròng vào năm 2025. Việc phân tích cổ phiếu ST8 qua bức tranh tài chính 5 năm liên tiếp sẽ giúp nhà đầu tư làm rõ thực trạng sức khỏe doanh nghiệp, chất lượng tài sản, rủi ro đọng vốn và các góc nhìn định giá thực tế nhất trước khi đưa ra quyết định giao dịch.
Công ty Cổ phần Tập đoàn ST8 (tiền thân là Công ty Cổ phần Siêu Thanh) là tên tuổi quen thuộc trên sàn giao dịch HOSE. Trong quá khứ, doanh nghiệp hoạt động chính trong mảng phân phối thiết bị văn phòng, máy in, máy photo và bất động sản. Tuy nhiên, giai đoạn từ năm 2022 trở lại đây chứng kiến sự thay đổi toàn diện trong cơ cấu cổ đông lớn, Ban lãnh đạo cũng như định hướng kinh doanh của công ty.
Trải qua nhiều lần tái cơ cấu, ST8 đã mở rộng sang các mảng thương mại, đầu tư tài chính và các dịch vụ khác. Mặc dù vậy, sự chuyển đổi này chưa mang lại nguồn doanh thu ổn định, khiến giá cổ phiếu trên thị trường chứng khoán có sự sụt giảm rất mạnh.
Diễn biến giá và thanh khoản trên sàn HOSE
Theo dữ liệu giao dịch thực tế trên thị trường, cổ phiếu ST8 đang chịu áp lực điều chỉnh kéo dài:
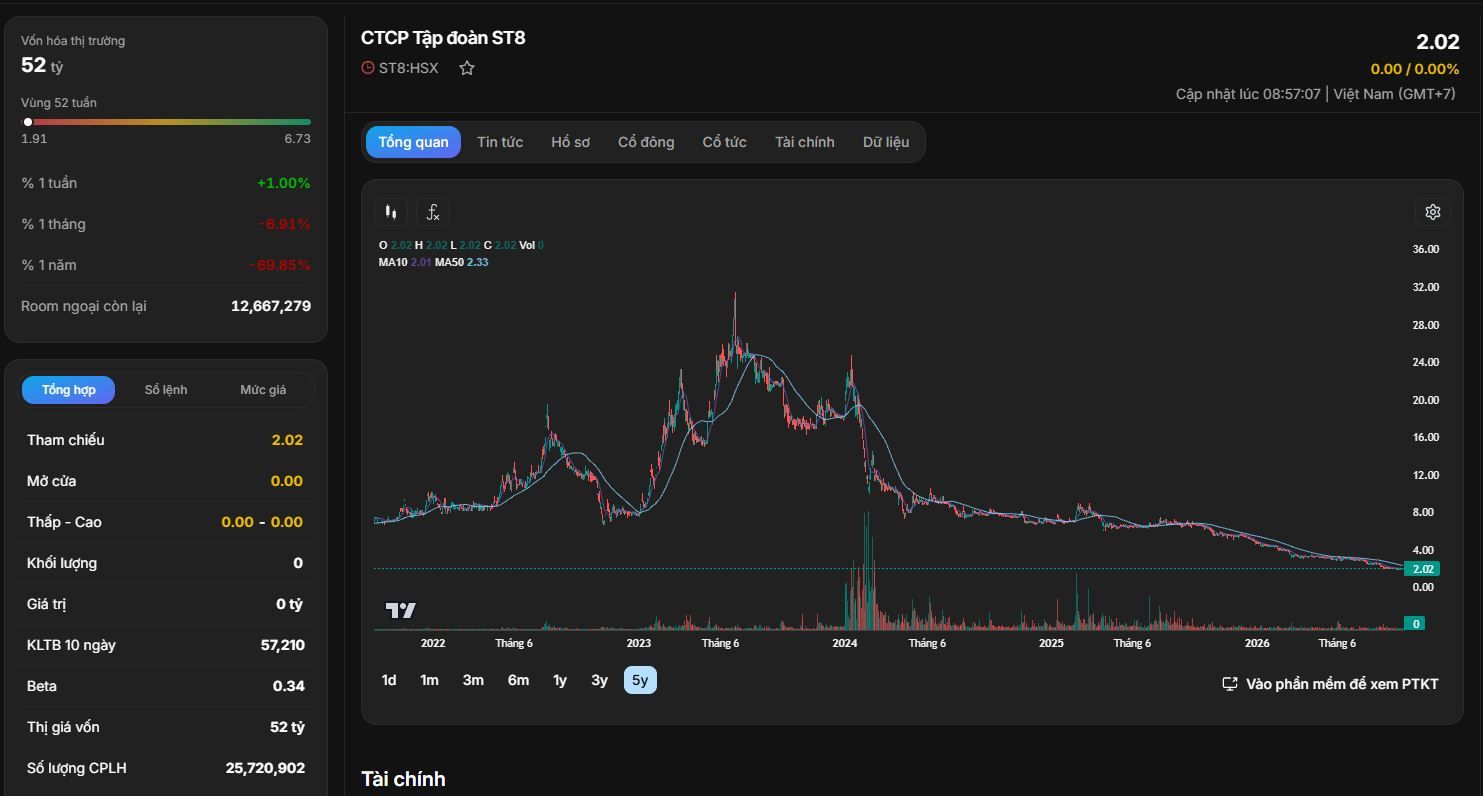
Nhìn lại lịch sử giao dịch trong vòng 5 năm, sau khi đạt mức đỉnh ngắn hạn vào giai đoạn năm 2022 - 2023 quanh mức giá 32.000 VNĐ/cổ phiếu nhờ các thông tin chia cổ tức khủng và lợi nhuận đột biến, ST8 đã bước vào đà giảm giá kéo dài. Thị giá hiện tại đã rơi về vùng giá thấp nhất trong lịch sử niêm yết của doanh nghiệp.
Để hiểu rõ nguyên nhân khiến thị giá cổ phiếu ST8 sụt giảm sâu, việc xem xét chi tiết Báo cáo kết quả hoạt động kinh doanh trong 5 năm liên tiếp là điều bắt buộc.
| Chỉ tiêu kinh doanh | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| Tổng doanh thu | 795.018.641.517 | 340.057.525.933 | 13.208.736.327 | 472.870.321.901 | 315.754.615.222 |
| Các khoản giảm trừ | 10.371.073.723 | 0 | 0 | 0 | 0 |
| Doanh thu thuần | 784.647.567.794 | 340.057.525.933 | 13.208.736.327 | 472.870.321.901 | 315.754.615.222 |
| Giá vốn hàng bán | 633.815.380.318 | 92.515.899.457 | 10.480.022.222 | 450.065.863.594 | 309.980.711.301 |
| Lợi nhuận gộp | 150.832.187.476 | 247.541.626.476 | 2.728.714.105 | 22.804.458.307 | 5.773.903.921 |
| Doanh thu tài chính | 5.921.312.029 | 11.224.134.958 | 6.385.387.442 | 15.311.035.424 | 16.430.070.095 |
| Chi phí tài chính | 1.183.072.921 | 168.310.957 | 0 | 24.748.286.461 | 14.889.450.924 |
| Trong đó: Chi phí lãi vay | 1.075.895.724 | 0 | 0 | 5.493.612.388 | 2.889.362.443 |
| Chi phí bán hàng | 88.623.590.817 | 0 | 20.120.000 | 2.258.587.591 | 969.294.106 |
| Chi phí quản lý DN | 49.664.069.285 | 3.404.953.578 | 2.455.226.520 | 6.938.614.811 | 15.882.391.916 |
| Lợi nhuận thuần từ HĐKD | 17.282.766.482 | 255.192.496.899 | 6.638.755.027 | 4.170.004.868 | -9.537.162.930 |
| Lợi nhuận khác | 2.034.464.467 | -77.060.892 | -1.437.228.723 | 25.046.831.845 | 1.104.721 |
| Tổng LNKT trước thuế | 19.317.230.949 | 255.115.436.007 | 5.201.526.304 | 29.216.836.713 | -9.536.058.209 |
| Chi phí thuế TNDN | 4.829.530.984 | 51.094.433.234 | 1.331.943.964 | 5.248.882.404 | -1.497.511.272 |
| LNST doanh nghiệp | 14.487.699.965 | 204.021.002.773 | 3.869.582.340 | 23.967.954.309 | -8.038.546.937 |
| LNST cổ đông Cty mẹ | 15.321.056.001 | 204.021.002.773 | 3.710.752.087 | 22.139.980.769 | -5.533.564.759 |
Giai đoạn 2021 - 2025 ghi nhận sự biến động bất thường trong quy mô và cấu trúc doanh thu của ST8:
Giai đoạn 2021 - 2022: Năm 2021, ST8 đạt doanh thu thuần 784,65 tỷ VNĐ với mảng kinh doanh truyền thống. Sang năm 2022, mặc dù doanh thu thuần giảm hơn một nửa xuống còn 340,06 tỷ VNĐ, nhưng lợi nhuận gộp lại tăng vọt lên 247,54 tỷ VNĐ. Tỷ lệ lãi gộp đạt mức kỷ lục 72,79%. Nguyên nhân chủ yếu do doanh nghiệp thoái vốn tại các công ty con, thanh lý tài sản và bàn giao các dự án bất động sản. LNST của cổ đông công ty mẹ năm 2022 đạt tới 204,02 tỷ VNĐ.
Giai đoạn rơi vào khoảng trống kinh doanh 2023: Sau khi bán đi mảng cốt lõi, năm 2023 doanh thu thuần của ST8 lao dốc chỉ còn 13,21 tỷ VNĐ (giảm 96,1% so với năm 2022). Lợi nhuận gộp tương ứng vỏn vẹn 2,73 tỷ VNĐ. Doanh nghiệp thoát lỗ nhờ vào 6,39 tỷ VNĐ doanh thu tài chính, giúp LNST cổ đông công ty mẹ đạt 3,71 tỷ VNĐ.
Giai đoạn phục hồi doanh thu nhưng biên lợi nhuận mỏng (2024 - 2025):
Sự chuyển dịch cơ cấu tài sản cho thấy những rủi ro rất lớn về thanh khoản và chất lượng tài sản của ST8 trong 5 năm vừa qua.
| Chỉ tiêu tài sản & nguồn vốn | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 377.169.854.547 | 312.093.913.389 | 275.598.567.099 | 432.743.813.578 | 269.242.128.623 |
| I. Tiền & tương đương tiền | 77.694.953.913 | 266.876.794.637 | 39.453.880.296 | 12.758.365.669 | 782.856.449 |
| II. Đầu tư tài chính ngắn hạn | 8.364.801.045 | 0 | 0 | 25.101.412.526 | 624.310.640 |
| III. Các khoản phải thu ngắn hạn | 125.327.821.516 | 43.044.909.535 | 233.626.528.048 | 274.610.702.629 | 267.760.711.341 |
| IV. Tổng hàng tồn kho | 159.309.418.036 | 0 | 0 | 116.098.053.297 | 0 |
| V. Tài sản ngắn hạn khác | 6.472.860.037 | 2.172.209.217 | 2.518.158.755 | 4.175.279.457 | 74.250.193 |
| B. TÀI SẢN DÀI HẠN | 95.822.018.148 | 0 | 1.281.873.940 | 85.001.604.545 | 88.177.267.210 |
| I. Phải thu dài hạn | 6.232.835.000 | 0 | 145.987.470 | 110.000.000 | 145.987.470 |
| II. Tài sản cố định | 22.684.733.963 | 0 | 0 | 38.796.312.068 | 79.827.580 |
| III. Bất động sản đầu tư | 53.066.295.605 | 0 | 0 | 0 | 0 |
| IV. Tài sản dở dang dài hạn | 145.418.182 | 0 | 596.663.409 | 1.641.439.255 | 590.663.409 |
| V. Đầu tư tài chính dài hạn | 4.500.000.000 | 0 | 0 | 44.100.000.000 | 87.350.000.000 |
| VI. Tài sản dài hạn khác | 9.192.735.398 | 0 | 539.223.061 | 353.853.222 | 10.788.751 |
| TỔNG CỘNG TÀI SẢN | 472.991.872.695 | 312.093.913.389 | 276.880.441.039 | 517.745.418.123 | 357.419.395.833 |
| A. NỢ PHẢI TRẢ | 146.089.706.797 | 53.653.127.196 | 4.570.072.506 | 210.689.274.543 | 67.933.841.154 |
| I. Nợ ngắn hạn | 140.949.377.189 | 53.653.127.196 | 4.570.072.506 | 207.086.996.396 | 67.933.841.154 |
| II. Nợ dài hạn | 5.140.329.608 | 0 | 0 | 3.602.278.147 | 0 |
| B. VỐN CHỦ SỞ HỮU | 326.902.165.898 | 258.440.786.193 | 272.310.368.533 | 307.056.143.580 | 289.485.554.679 |
| TỔNG CỘNG NGUỒN VỐN | 472.991.872.695 | 312.093.913.389 | 276.880.441.039 | 517.745.418.123 | 357.419.395.833 |
Khi đi sâu phân tích từng chỉ tiêu trên Bảng cân đối kế toán, nhà đầu tư có thể nhận thấy những điểm yếu chí mạng trong cấu trúc tài sản của ST8:
Sự biến mất của dòng tiền mặt:
Năm 2022, sau khi thu tiền từ thanh lý mảng kinh doanh cũ, ST8 sở hữu tới 266,88 tỷ VNĐ tiền và tương đương tiền, chiếm 85,5% tổng tài sản.
Tuy nhiên, lượng tiền này đã nhanh chóng bị rút ra hoặc giải ngân vào các hoạt động khác. Đến năm 2024, tiền mặt giảm xuống còn 12,76 tỷ VNĐ và đến năm 2025 chỉ còn vỏn vẹn 782,85 triệu VNĐ. Việc nắm giữ chưa tới 1 tỷ VNĐ tiền mặt đặt doanh nghiệp vào rủi ro mất khả năng thanh toán cực kỳ lớn khi có các khoản nợ đến hạn.
Rủi ro giam vốn tại các khoản phải thu ngắn hạn:
Các khoản phải thu ngắn hạn tăng phi mã từ 43,04 tỷ VNĐ (năm 2022) lên 233,63 tỷ VNĐ (năm 2023), tiếp tục đạt 274,61 tỷ VNĐ (năm 2024) và giữ ở mức 267,76 tỷ VNĐ (năm 2025).
Tại thời điểm cuối năm 2025, các khoản phải thu ngắn hạn chiếm tới 74,9% tổng tài sản của doanh nghiệp. Việc phần lớn tài sản nằm dưới dạng nợ đọng từ đối tác/khách hàng làm suy yếu dòng tiền hoạt động thực tế, đồng thời tiềm ẩn rủi ro trích lập dự phòng nợ xấu rất lớn trong tương lai nếu khách hàng mất khả năng thanh toán.
Gia tăng đầu tư tài chính dài hạn:
Trong bối cảnh hoạt động thương mại sụt giảm, ST8 đã tăng cường đẩy vốn vào các khoản đầu tư dài hạn, tăng từ 44,10 tỷ VNĐ (năm 2024) lên 87,35 tỷ VNĐ (năm 2025). Điều này cho thấy định hướng chuyển sang mô hình công ty đầu tư, tuy nhiên tính hiệu quả của các khoản đầu tư này vẫn cần thêm thời gian để kiểm chứng.
Nợ vay và đòn bẩy tài chính:
Nợ phải trả năm 2025 giảm mạnh về 67,93 tỷ VNĐ (so với mức 210,69 tỷ VNĐ năm 2024), toàn bộ là nợ ngắn hạn. Tỷ lệ Nợ/VCSH năm 2025 ở mức 0,23 lần - đây là tỷ lệ đòn bẩy an toàn. Mặc dù áp lực nợ vay không quá cao, nhưng do thiếu hụt tiền mặt, doanh nghiệp vẫn gặp khó khăn trong việc xoay xở vốn lưu động.
Sự suy suyển của các nền tảng cốt lõi được phản ánh rõ nét qua bảng tổng hợp các chỉ số tài chính giai đoạn 2021 - 2025.
| Nhóm chỉ số | Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|
| Định giá | P/E (Lần) | 23,50 | 0,96 | 126,85 | 8,03 | -22,17 |
| P/S (Lần) | 0,46 | 0,58 | 35,63 | 0,38 | 0,39 | |
| P/B (Lần) | 1,28 | 0,76 | 1,80 | 0,63 | 0,44 | |
| EPS (VNĐ) | 595,67 | 7.932,11 | 144,27 | 860,78 | -215,14 | |
| Sinh lợi (%) | Tỷ lệ lãi ròng (%) | 1,95 | 60,00 | 28,09 | 4,68 | -1,75 |
| Tỷ lệ lãi gộp (%) | 19,22 | 72,79 | 20,66 | 4,82 | 1,83 | |
| Tỷ lệ EBIT (%) | 2,67 | 75,02 | 39,38 | 7,34 | -2,10 | |
| ROA (%) | 3,05 | 51,97 | 1,26 | 5,57 | -1,26 | |
| ROE (%) | 4,69 | 69,71 | 1,40 | 7,64 | -1,85 | |
| ROIC (%) | 5,81 | 135,46 | 3,45 | 8,11 | -1,93 | |
| Sức mạnh T/chính | Thanh toán hiện hành (lần) | 2,68 | 5,82 | 60,31 | 2,09 | 3,96 |
| Thanh toán nhanh (lần) | 1,50 | 5,78 | 59,75 | 1,51 | 3,96 | |
| Thanh toán lãi vay (lần) | 18,95 | 0,00 | 0,00 | 6,32 | -2,30 | |
| Nợ / VCSH (lần) | 0,45 | 0,21 | 0,02 | 0,69 | 0,23 | |
| Hiệu quả quản lý | Vòng quay tổng tài sản | 1,56 | 0,87 | 0,04 | 1,19 | 0,72 |
| Vòng quay hàng tồn kho | 4,58 | 1,16 | 0,00 | 7,75 | 5,34 | |
| Vòng quay các khoản PT | 5,99 | 4,69 | 0,62 | 4,68 | 1,56 |
Hiệu quả sinh lợi sụt giảm về mức âm:
Chỉ số hiệu quả hoạt động suy giảm:
Chỉ số định giá P/E và P/B:
Bên cạnh bức tranh tài chính u ám, việc quan sát diễn biến kỹ thuật cũng mang lại nhiều thông tin quan trọng cho nhà đầu tư ngắn hạn.
Kênh xu hướng và vùng hỗ trợ/kháng cự
Dựa trên biểu đồ giao dịch thực tế:
Xu hướng dài hạn: Cổ phiếu ST8 nằm trong một kênh giá giảm xuyên suốt từ giai đoạn giữa năm 2023 đến nay. Các đợt hồi phục ngắn hạn đều nhanh chóng bị dập tắt bởi lực bán cắt lỗ từ các nhà đầu tư kẹp hàng ở vùng giá cao.
Trạng thái hiện tại: Cổ phiếu đang tích lũy đi ngang ở vùng đáy lịch sử quanh mức giá 1.900 - 2.100 VNĐ/cổ phiếu.
Các đường trung bình động (MA):
Phân tích thanh khoản và dòng tiền
Thanh khoản giao dịch của ST8 đã sụt giảm nghiêm trọng so với giai đoạn sôi động 2023 - 2024. Khối lượng giao dịch trung bình 10 ngày hiện đạt khoảng 57.210 cổ phiếu, tương đương giá trị giao dịch mỗi phiên chỉ quanh mức 110 - 120 triệu VNĐ.
Điều này thể hiện hai khía cạnh:
Các rủi ro trọng yếu cần lưu ý
Các yếu tố hỗ trợ có thể kỳ vọng (Catalysts)
Chiến lược đầu tư cổ phiếu ST8
Dựa trên những phân tích toàn diện về báo cáo tài chính, sức khỏe vận hành và diễn biến kỹ thuật, chiến lược giao dịch đối với cổ phiếu ST8 được đề xuất như sau:
Đối với nhà đầu tư cơ bản / Giá trị (Dài hạn): KHÔNG THAM GIA.
Lý do: Doanh nghiệp chưa cho thấy sự hồi phục thực chất từ mảng kinh doanh cốt lõi. Biên lợi nhuận gộp quá mỏng, rủi ro tài sản tập trung ở khoản phải thu và cạn kiệt tiền mặt là những điểm trừ rất lớn, không đáp ứng tiêu chí đầu tư an toàn.
Đối với nhà đầu tư lướt sóng / Đầu cơ ngắn hạn: THEO DÕI VÀ CHỜ ĐỎI TÍN HIỆU.
Lý do: Chỉ nên mở vị thế mua thăm dò với tỷ trọng rất nhỏ (dưới 3% tổng tài khoản) khi giá cổ phiếu bứt phá thuyết phục qua đường kháng cự MA50 (vùng giá 2,35 - 2,50 VNĐ) đi kèm với sự gia tăng đột biến về thanh khoản (khối lượng giao dịch đạt trên 300.000 cổ phiếu/phiên).
Chiến lược quản trị rủi ro: Nếu giải ngân đầu cơ, nhà đầu tư cần tuân thủ nghiêm ngặt kỷ luật cắt lỗ ngay khi giá cổ phiếu vi phạm vùng hỗ trợ cứng tại mức 1,90 VNĐ/cổ phiếu.
Phân tích cổ phiếu ST8 cho thấy doanh nghiệp đang trải qua giai đoạn trầm lắng và đầy thách thức sau chuỗi ngày bùng nổ nhờ lợi nhuận bất thường năm 2022. Việc chuyển đổi mô hình kinh doanh chưa mang lại quả ngọt, cùng với việc biên lợi nhuận gộp sụt giảm nghiêm trọng và tài sản đọng lớn tại các khoản phải thu đã đẩy ST8 vào báo cáo kết quả thua lỗ trong năm 2025. Mặc dù thị giá 2.020 VNĐ/cổ phiếu đã phản ánh phần lớn bức tranh u ám này, nhà đầu tư vẫn cần cẩn trọng, ưu tiên quan sát sự cải thiện thực chất về dòng tiền mặt và khả năng thu hồi nợ của doanh nghiệp trước khi đưa ra quyết định giải ngân.