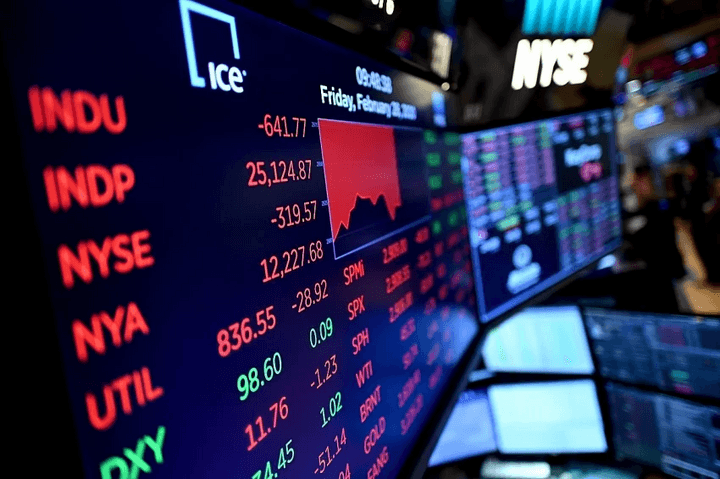
Cổ phiếu Nvidia rơi xuống mức định giá thấp nhất trong hơn 10 năm. Dữ liệu từ Bloomberg cho thấy hệ số giá trên lợi nhuận dự phóng (P/E) 12 tháng của công ty giảm xuống dưới 17 lần, bằng khoảng một nửa so với năm 2025 và giảm đáng kể so với mức hơn 25 lần hồi tháng 5.
Từ đầu năm 2026, cổ phiếu Nvidia tăng 22%, đứng thứ hai trong nhóm các công ty công nghệ lớn nhất Mỹ (sau Apple với 25%). Tuy nhiên, mức tăng này thấp hơn nhiều so với toàn ngành bán dẫn. Chỉ số ngành bán dẫn tăng gần 76%, trong đó Intel và AMD đều tăng hơn 180%.
Ông Eli Horton, Quản lý danh mục cấp cao tại TCW, nhận định việc giảm hệ số định giá cho thấy thị trường nghi ngờ khả năng duy trì đà tăng lợi nhuận của Nvidia.
Sức ép còn đến từ chi phí sản xuất. Biên lợi nhuận gộp của Nvidia đạt 75% trong quý II nhưng dự báo giảm xuống dưới 72% trong quý IV do giá chip nhớ tăng. Ngoài ra, ông David Russell, Giám đốc chiến lược thị trường toàn cầu tại TradeStation, cho biết sự cạnh tranh tăng lên khi các khách hàng lớn như Meta và Alphabet tự phát triển chip AI riêng để bớt phụ thuộc vào Nvidia.
Mặc dù vậy, hoạt động kinh doanh của Nvidia vẫn tăng trưởng mạnh. Doanh thu và lợi nhuận ròng năm tài chính 2027 (kết thúc vào tháng 1) dự kiến tăng lần lượt 90% và 99%, cao hơn mức tăng 65% của năm trước. Doanh thu năm tài chính 2028 dự báo tăng 70%, vượt mức kỳ vọng 45% của thị trường.
Trước tình hình này, CEO Jensen Huang vẫn khẳng định Nvidia là “công ty tăng trưởng giá trị” duy nhất trên thế giới và cho rằng thị trường chưa hiểu đúng về doanh nghiệp.
Trái ngược với Nvidia, Meta ghi nhận đà tăng trưởng nhờ tác nhân AI mới mang tên Muse. Trong phiên đầu tuần, cổ phiếu Meta tăng 11,3% lên 741,25 USD, đưa vốn hóa công ty tăng thêm 192 tỷ USD và tài sản của CEO Mark Zuckerberg tăng hơn 13 tỷ USD. Cổ phiếu tăng tiếp 1,5% trong phiên sau đó.
Muse nhanh chóng đứng đầu bảng xếp hạng ứng dụng trên App Store của Apple. Theo Sensor Tower, ứng dụng đạt 2,8 triệu lượt tải trong 12 ngày đầu tại Mỹ và Canada. Tốc độ này vượt qua thời gian đầu của ChatGPT (Muse đạt 1,8 triệu lượt tải so với 1,3 triệu của ChatGPT trong cùng khung thời gian). Riêng ngày 19/9, Muse đạt 264.000 lượt tải tại Mỹ.
Ông Mark Mahaney, chuyên gia tại Evercore ISI, đánh giá Muse có thể trở thành động lực tăng trưởng mới của Meta. Sản phẩm cho thấy hiệu quả đầu tư AI của công ty, đồng thời giúp tăng lượng truy cập và mở ra nguồn thu từ quảng cáo, phí thuê bao và chia sẻ doanh thu.
Trước đây, Meta bị định giá thấp do các khoản chi cho AI chưa tạo ra nguồn thu rõ ràng. Sự xuất hiện của Muse đang làm thay đổi đánh giá của thị trường về khả năng thương mại hóa AI của tập đoàn này.