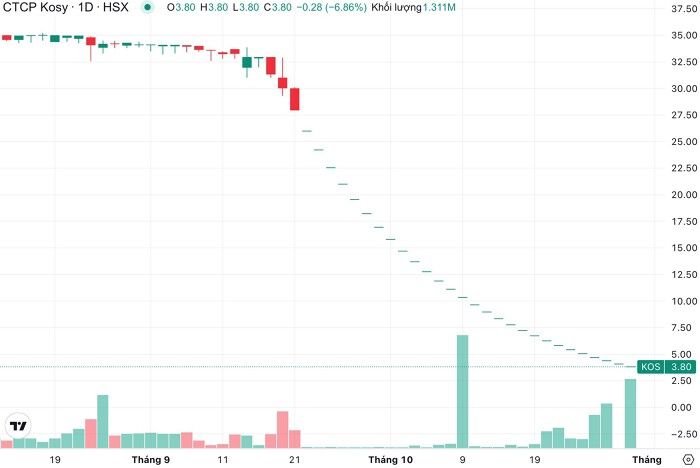
KOS giảm sàn 28 phiên liên tiếp nhưng tổng khối lượng khớp chỉ khoảng 5,7 triệu cổ phiếu. Trong lượng giao dịch hạn chế đó, người viết xác định khoảng 2,44 triệu cổ phiếu đến từ bán giải chấp của bốn chủ thể liên quan đến Kosy.
Tính đến ngày 28/10, KOS đã mất khoảng 86% thị giá sau hơn một tháng giảm sàn liên tục và giảm gần 89% từ đầu năm.
Đáng chú ý, lượng chờ bán thường xuyên ở mức lớn trong khi sức mua hạn chế. Nhiều phiên hàng chục triệu cổ phiếu nằm tại giá sàn nhưng lượng thực sự được khớp chỉ chiếm phần nhỏ.
Lệnh bán lớn, giao dịch nhỏ
Trong 28 phiên giảm sàn, KOS khớp bình quân khoảng 203.000 cổ phiếu mỗi phiên, tương đương tổng cộng khoảng 5,7 triệu cổ phiếu.
Phiên 29/9 chỉ có 1.400 cổ phiếu được sang tay. Ngược lại, ngày 9/10 ghi nhận khoảng 2,1 triệu cổ phiếu khớp lệnh, cao nhất trong chuỗi giảm nhưng vẫn nhỏ so với lượng chờ bán.
Dư bán giá sàn nhiều phiên lên tới hàng chục triệu cổ phiếu, có thời điểm vượt 91 triệu đơn vị, tương đương khoảng 42% lượng cổ phiếu đang lưu hành.
Khi bên mua thưa thớt, thị giá vẫn có thể tiếp tục nằm sàn dù khối lượng thực sự giao dịch không lớn. Các lệnh bán chưa tìm được đối ứng tiếp tục nằm lại trên bảng điện.
Khoảng 5,7 triệu cổ phiếu nói trên cũng là tổng khối lượng giao dịch cộng dồn trong 28 phiên, không phải số cổ phiếu duy nhất đã đổi chủ, bởi cùng một lượng cổ phiếu có thể được mua bán nhiều lần.
Trong lượng giao dịch hạn chế đó, phần nào đến từ bán giải chấp?
Nhận diện 2,44 triệu cổ phiếu bán giải chấp
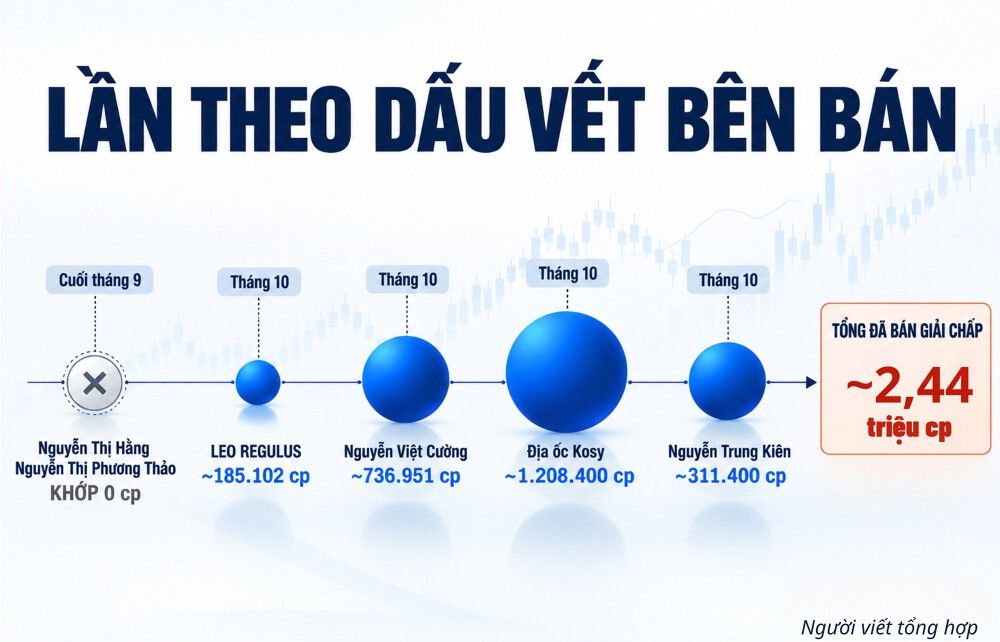
Theo dữ liệu người viết tổng hợp từ các báo cáo giao dịch, khoảng 2,44 triệu cổ phiếu KOS đã được bán giải chấp thành công từ bốn chủ thể liên quan đến Kosy. Con số này tương đương khoảng 43% tổng khối lượng KOS khớp trong 28 phiên giảm sàn.
Trong đó, Địa ốc Kosy bị bán khoảng 1,21 triệu cổ phiếu, ông Nguyễn Việt Cường gần 737.000 cổ phiếu, ông Nguyễn Trung Kiên hơn 311.000 cổ phiếu và Leo Regulus khoảng 185.000 cổ phiếu.
Ngoài lượng đã bán thành công, nhiều cá nhân và tổ chức liên quan khác cũng được CTCK đưa cổ phiếu ra xử lý.
Cuối tháng 9 và đầu tháng 10, Chứng khoán Capital nhiều lần thông báo bán giải chấp KOS của bà Nguyễn Thị Hằng, Phó Chủ tịch HĐQT Kosy, và bà Nguyễn Thị Phương Thảo, Phó Tổng giám đốc. Có những lệnh hàng trăm nghìn cổ phiếu nhưng kết quả khớp bằng 0.
CTCP Đầu tư Mavico cũng xuất hiện ở phía bán. Đây là tổ chức liên quan đến bà Phạm Thị Thắng, Phó Tổng giám đốc phụ trách tài chính Kosy. Chứng khoán Stanley Brothers (SBSI) nhiều lần thông báo dự kiến bán giải chấp KOS của Mavico trong đầu tháng 10, với quy mô dự kiến xử lý có thời điểm vượt 1 triệu cổ phiếu.
Theo rà soát của người viết, ít nhất 15 CTCK đã phát thông báo liên quan đến việc bán giải chấp KOS của người nội bộ và các tổ chức liên quan.
Tuy nhiên, cần phân biệt lượng dự kiến bán, lượng thực tế được đặt bán và lượng bán thành công. Các CTCK thường công bố số cổ phiếu dự kiến xử lý tại thời điểm ra thông báo, trong khi khối lượng thực tế có thể thay đổi theo giá cổ phiếu, giá trị tài sản bảo đảm và nghĩa vụ của khách hàng.
Trong điều kiện KOS liên tục dư bán sàn, việc cổ phiếu được đưa ra xử lý cũng chưa đồng nghĩa đã tìm được bên mua.
Vì vậy, 2,44 triệu cổ phiếu chỉ là phần bán giải chấp đã thực hiện được từ các báo cáo giao dịch, không phải toàn bộ KOS từng được đưa ra bán.
Còn bao nhiêu tài sản bảo đảm chờ xử lý?
Một phần quy mô cổ phiếu còn lại có thể nhìn từ cơ cấu sở hữu được công bố.
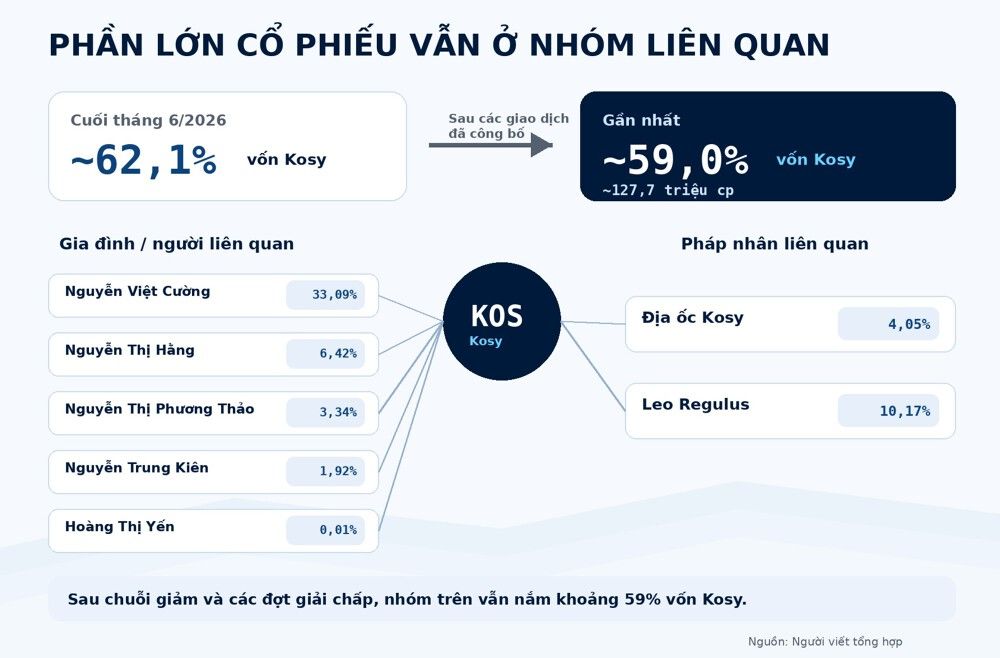
Theo báo cáo quản trị 6 tháng đầu năm 2026 của Kosy, tại cuối tháng 6, Chủ tịch HĐQT Nguyễn Việt Cường cùng bốn thành viên gia đình và hai pháp nhân liên quan là Địa ốc Kosy, Leo Regulus nắm tổng cộng khoảng 62,1% vốn công ty.
Sau các giao dịch đã công bố trong chuỗi giảm, tỷ lệ sở hữu được công bố của nhóm này vẫn ở mức gần 59%.
Số dư sở hữu không cho biết đầy đủ lượng mua bán trong kỳ và cũng không thể dùng để xác định chính xác bao nhiêu cổ phiếu đã đổi chủ. Tuy nhiên, nó cho thấy quy mô sở hữu còn lại của nhóm liên quan vẫn lớn so với phần cổ phiếu đã được xác định bán giải chấp thành công.
Phần chưa được công khai mới là dữ liệu quan trọng hơn.
Hiện chưa có thông tin đầy đủ về lượng KOS đang được dùng làm tài sản bảo đảm tại các CTCK, tổng dư nợ margin phía sau, tài sản bổ sung của khách hàng hay số tiền thực tế đã thu hồi sau các đợt bán giải chấp.
Kosy trước đó cho biết một số CTCK đã giảm tỷ trọng cấp margin đối với KOS và thực hiện giải chấp, qua đó làm gia tăng áp lực bán. Đây là lý giải từ phía doanh nghiệp, chưa phải kết luận độc lập về nguyên nhân toàn bộ chuỗi giảm giá.
Việc ít nhất 15 CTCK đã phát thông báo cho thấy áp lực xử lý xuất hiện tại nhiều đơn vị. Nhưng từ dữ liệu hiện có chưa thể kết luận các CTCK đang chịu thiệt hại hay rủi ro ở mức nào.
Điểm cần theo dõi tiếp theo là khả năng thu hồi nợ sau khi tài sản bảo đảm được xử lý: còn bao nhiêu cổ phiếu phải bán, khách hàng còn tài sản bổ sung hay không và phần nghĩa vụ nào vẫn chưa được thanh toán.
Đó cũng là câu hỏi dẫn sang phần tiếp theo của loạt bài: khi giá trị tài sản bảo đảm giảm sâu nhưng việc xử lý gặp khó, phần rủi ro cuối cùng có thể nằm ở đâu?