Ủy ban Quản lý Chứng khoán Trung Quốc (CSRC) vừa qua đã họp trực tiếp với các ngân hàng đầu tư để chỉ đạo việc tạm dừng những thương vụ phát hành cổ phiếu lần đầu ra công chúng (IPO). Theo báo Financial Times dẫn nguồn từ ba bên liên quan, chỉ đạo này được truyền đạt trực tiếp qua các cuộc gặp và không ban hành bằng văn bản.
Cùng với việc dừng IPO, các đợt bán cổ phiếu quy mô lớn của cổ đông hiện hữu cũng tạm thời phải dừng lại cho đến khi thị trường phục hồi.
Động thái này diễn ra trong bối cảnh chỉ số CSI 300 đại diện cho thị trường Trung Quốc đại lục giảm 8,5% trong tháng 10, đánh dấu tháng giảm mạnh nhất trong hơn 10 năm. Tính từ đầu năm, chỉ số này giảm 15%, trái ngược với mức tăng 10% của chỉ số S&P 500 tại Mỹ.
Thị trường đi xuống từ cuối tháng 6 do áp lực kinh tế vĩ mô, mối hoài nghi về hiệu quả đầu tư vào trí tuệ nhân tạo (AI), và việc siết thuế đối với các quỹ tín thác ở nước ngoài khiến một số tỷ phú phải bán cổ phiếu để nộp thuế.
Trước đó, cơ quan quản lý Trung Quốc đã áp dụng nhiều giải pháp như huy động các quỹ nhà nước mua cổ phiếu từ tháng 7, đưa ra quy định hạn chế bán ra và yêu cầu doanh nghiệp đẩy nhanh việc mua lại cổ phiếu. Tuy nhiên, các giải pháp này chưa đem lại kết quả.
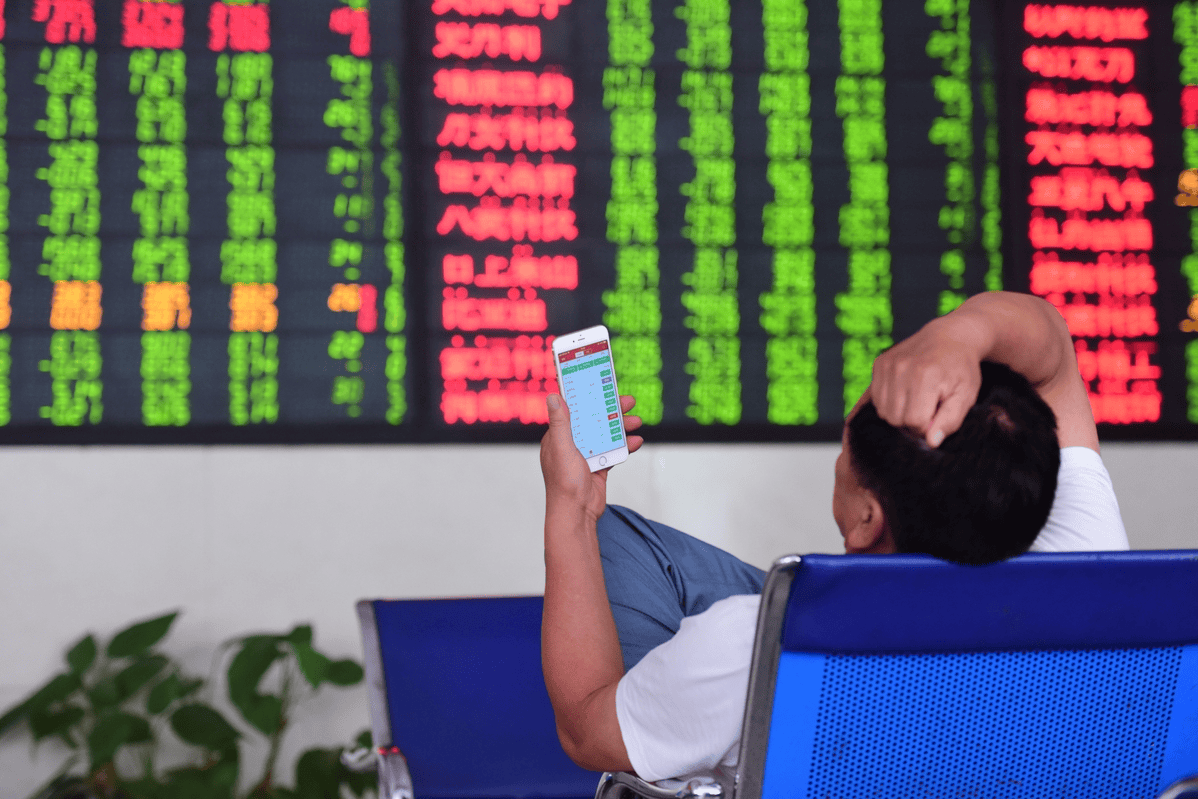
Việc làm chậm tiến độ IPO là giải pháp thường được Trung Quốc áp dụng khi thị trường giảm điểm nhằm duy trì thanh khoản. Dù vậy, quyết định này có thể làm gián đoạn hoạt động huy động vốn vốn đang phục hồi.
Dữ liệu từ Bloomberg cho thấy, từ đầu năm đến nay, tổng giá trị IPO tại Trung Quốc đạt trên 292 tỷ nhân dân tệ (tương đương 44 tỷ USD), mức cao nhất kể từ năm 2023. Trong đó, hãng chế tạo chip YMTC dự kiến niêm yết trong năm nay nhưng đến nay vẫn chưa lên sàn.
Đánh giá về các biện pháp này, ông Thomas Mathews, Trưởng bộ phận thị trường khu vực châu Á - Thái Bình Dương tại Capital Economics, cho rằng các giải pháp hành chính khó tạo ra hiệu quả lâu dài nếu không xử lý các vấn đề cơ cấu.
“Điều đó đồng nghĩa với việc phải thúc đẩy tăng trưởng lợi nhuận doanh nghiệp, mà trong ngắn hạn nhiều khả năng cần đến sự hỗ trợ từ chính sách tiền tệ hoặc tài khóa”, ông Mathews nhận định với Financial Times.
Vào thứ Hai (2/11), CSRC cùng Ngân hàng Trung ương Trung Quốc (BPOC) và Cơ quan Quản lý Giám sát Tài chính Quốc gia (NFRA) đã họp với các công ty chứng khoán và công ty quản lý quỹ để bàn giải pháp ổn định thị trường. Các cơ quan quyết định giảm lãi suất chương trình tái cấp vốn hỗ trợ mua lại cổ phiếu từ 1,25% xuống 1%, đẩy mạnh hoạt động hoán đổi và khuyến khích doanh nghiệp mua lại cổ phiếu.
Trong phiên giao dịch thứ Ba (3/11), diễn biến thị trường chưa có nhiều thay đổi tích cực. Chỉ số CSI 300 giảm 0,2%, chỉ số Star 50 giảm 3,8%, còn chỉ số Hang Seng của Hồng Kông tăng 0,6%.
Ông Sam Konrad, Giám đốc đầu tư tại Jupiter Asset Management, cho rằng việc thị trường phụ thuộc vào sự hỗ trợ của chính phủ là lý do tổ chức này không đánh giá cao triển vọng dài hạn của cổ phiếu Trung Quốc. Ông cũng cho biết thị trường Trung Quốc có mức sinh lời thấp trong dài hạn do tăng trưởng kinh tế không chuyển hóa thành tăng trưởng lợi nhuận của doanh nghiệp.
Ngược lại, ông Jason Lui, Trưởng bộ phận chiến lược cổ phiếu và phái sinh khu vực châu Á - Thái Bình Dương tại BNP Paribas, nhận định: “Các chính sách này có thể chưa giúp tâm lý thị trường đảo chiều ngay lập tức như hồi tháng 9/2024, nhưng sẽ mở ra cơ hội trung hạn cho những nhà đầu tư muốn tích lũy cổ phiếu loại A của Trung Quốc”.
Về các biến động trước đó, thị trường từng tăng vào tháng 9 và tháng 10/2024 nhờ các gói kích thích của cơ quan quản lý, bao gồm việc ngân hàng trung ương cấp thanh khoản cho các tổ chức mua cổ phiếu. Đà tăng tiếp tục vào đầu năm 2025 khi sự phát triển của công ty khởi nghiệp AI DeepSeek khiến nhà đầu tư định giá lại nhóm cổ phiếu công nghệ.
Tuy nhiên, chính sách thuế quan mới từ chính quyền Tổng thống Mỹ Donald Trump sau đó đã ảnh hưởng đến tâm lý nhà đầu tư. Ngày 7/4/2025, chỉ số CSI 300 giảm 7%, còn chỉ số Hang Seng giảm mạnh nhất kể từ năm 1997. Từ tháng 4/2025, Bắc Kinh phải huy động các quỹ và tổ chức nhà nước (như Central Huijin) mua vào cổ phiếu để giữ giá thị trường. Dù vậy, việc các quỹ này bán ra chứng chỉ quỹ ETF và cổ phiếu trong quý 1/2026 tiếp tục làm dấy lên lo ngại về tính bền vững của thị trường.