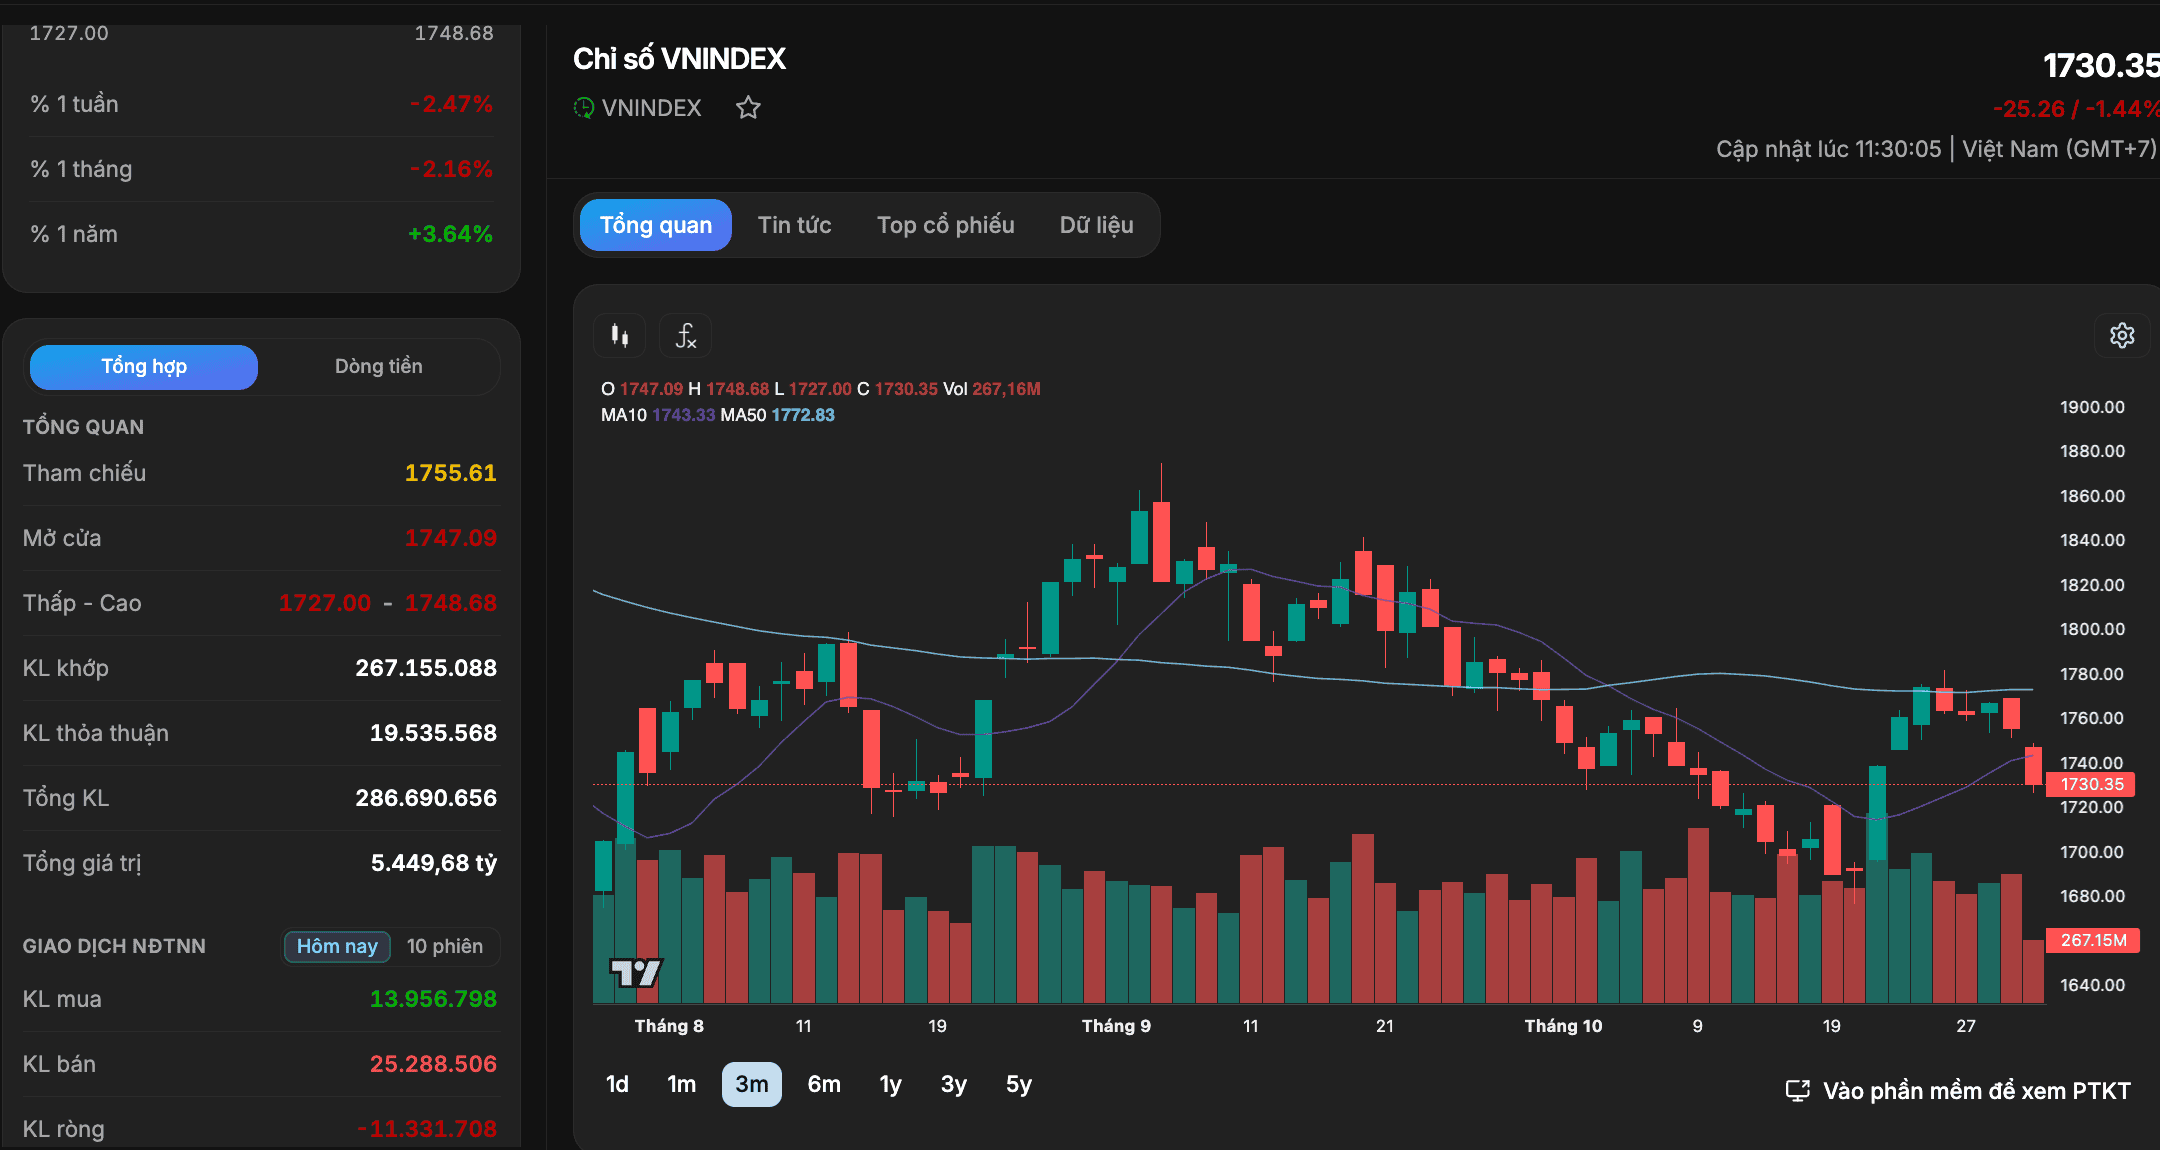
Phiên giao dịch sáng ngày 30/10 ghi nhận thị trường chứng khoán sụt giảm mạnh. Áp lực bán lan rộng ở các nhóm ngành chính đã kéo VN-Index hôm nay giảm hơn 25 điểm, lùi về mức 1,730.35 điểm. Thanh khoản duy trì ở mức cao với lực bán áp đảo, trong khi khối ngoại tiếp tục bán ròng mạnh.
Thị trường mở cửa trong tâm lý thận trọng khi chỉ số mất mốc tham chiếu 1,755.61 điểm. Lực bán tăng mạnh khiến VN-Index hôm nay liên tục nới rộng biên độ giảm, chạm đáy ở 1,727.00 điểm trước khi kết thúc phiên sáng ở mức 1,730.35 điểm, giảm 1.44%.
Bảng điện tử ghi nhận 221 mã giảm, áp đảo hoàn toàn so với 80 mã tăng. Tổng giá trị giao dịch toàn thị trường đạt hơn 5,439 tỷ đồng, phản ánh tâm lý tháo chạy của nhà đầu tư khi các ngưỡng hỗ trợ bị phá vỡ.
Tác động tiêu cực nhất đến VN-Index trong phiên sáng nay đến từ nhóm cổ phiếu vốn hóa lớn, đứng đầu là mã VIC với mức giảm kéo tụt chỉ số 11.54 điểm. Tiếp đến là VHM khi lấy đi 2.71 điểm của chỉ số chung. Hai cổ phiếu bất động sản này tác động trực tiếp đến đà giảm của thị trường.
Bên cạnh đó, các đại diện nhóm ngân hàng cũng đóng góp vào đà giảm điểm. Cụ thể, TCB tác động giảm 1.10 điểm, VCB làm giảm 0.87 điểm và VPB giảm 0.83 điểm.
Ở chiều ngược lại, lực đỡ từ các cổ phiếu tăng giá khá thấp. Mã HPG đứng đầu danh sách tác động tích cực nhưng chỉ đóng góp 0.26 điểm vào chỉ số. Các mã tiếp theo bao gồm FPT (+0.12 điểm), DMX (+0.10 điểm), SAB (+0.09 điểm) và GEE (+0.07 điểm). Mức tăng điểm này không đủ bù đắp sức ép bán ra từ nhóm cổ phiếu trụ.
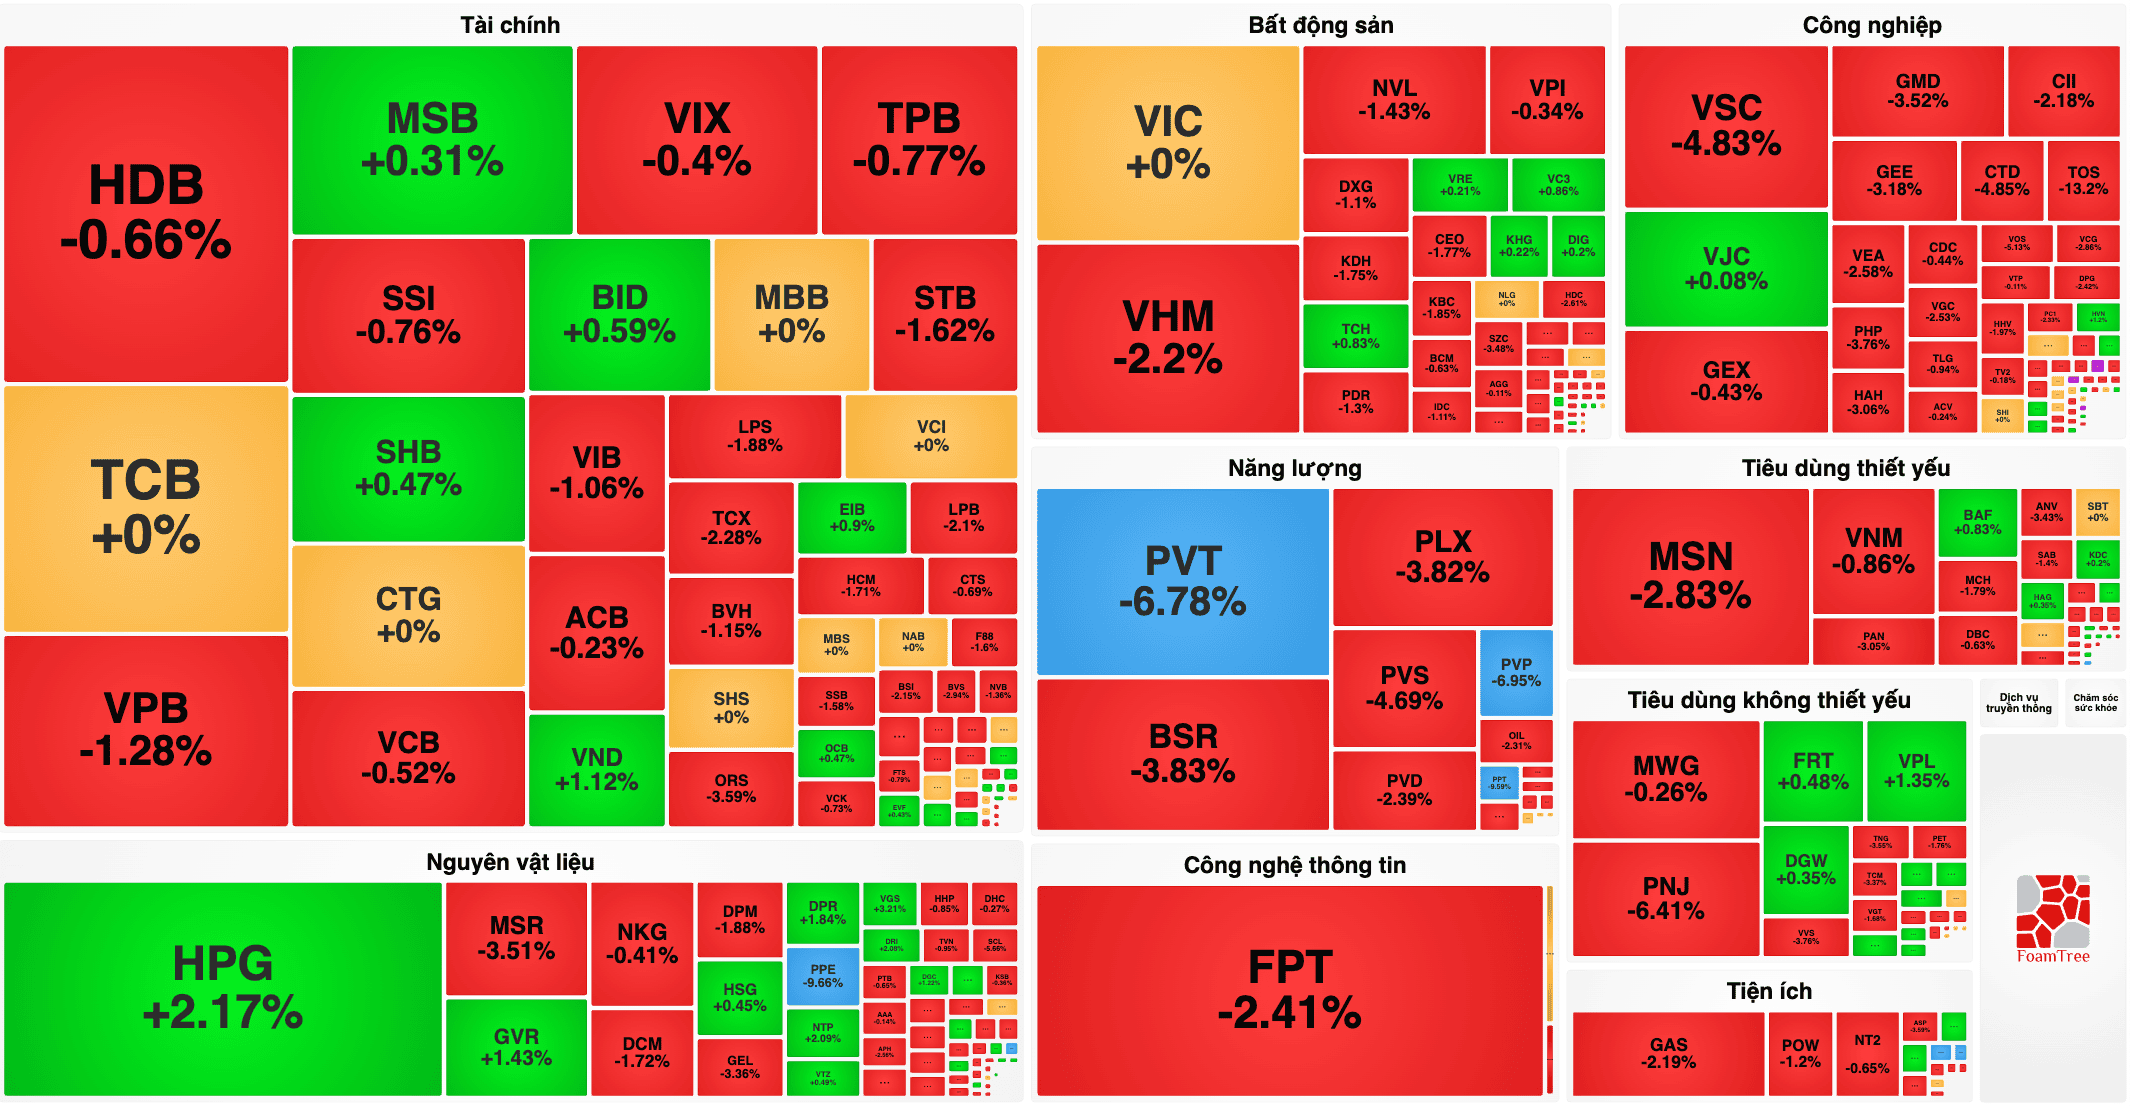
Quan sát trên bản đồ nhiệt, sắc đỏ xuất hiện ở hầu hết các nhóm ngành lớn. Nhóm Tài chính (Ngân hàng - Chứng khoán) chiếm tỷ trọng lớn và chịu áp lực bán diện rộng. Cụ thể, nhóm ngân hàng chứng kiến đà giảm đồng loạt từ các mã như TCB (-2.24%), VPB (-1.94%), MSB (-1.25%), HDB (-1.10%), VCB (-0.87%), SHB (-0.93%), BID (-0.74%), CTG (-0.98%) và LPB (-2.82%). Nhóm chứng khoán có ORS giảm sâu nhất nhóm (-6.44%), bên cạnh VIX (-1.21%), VCI (-0.79%), SSI (-0.51%) và VND (-0.37%).
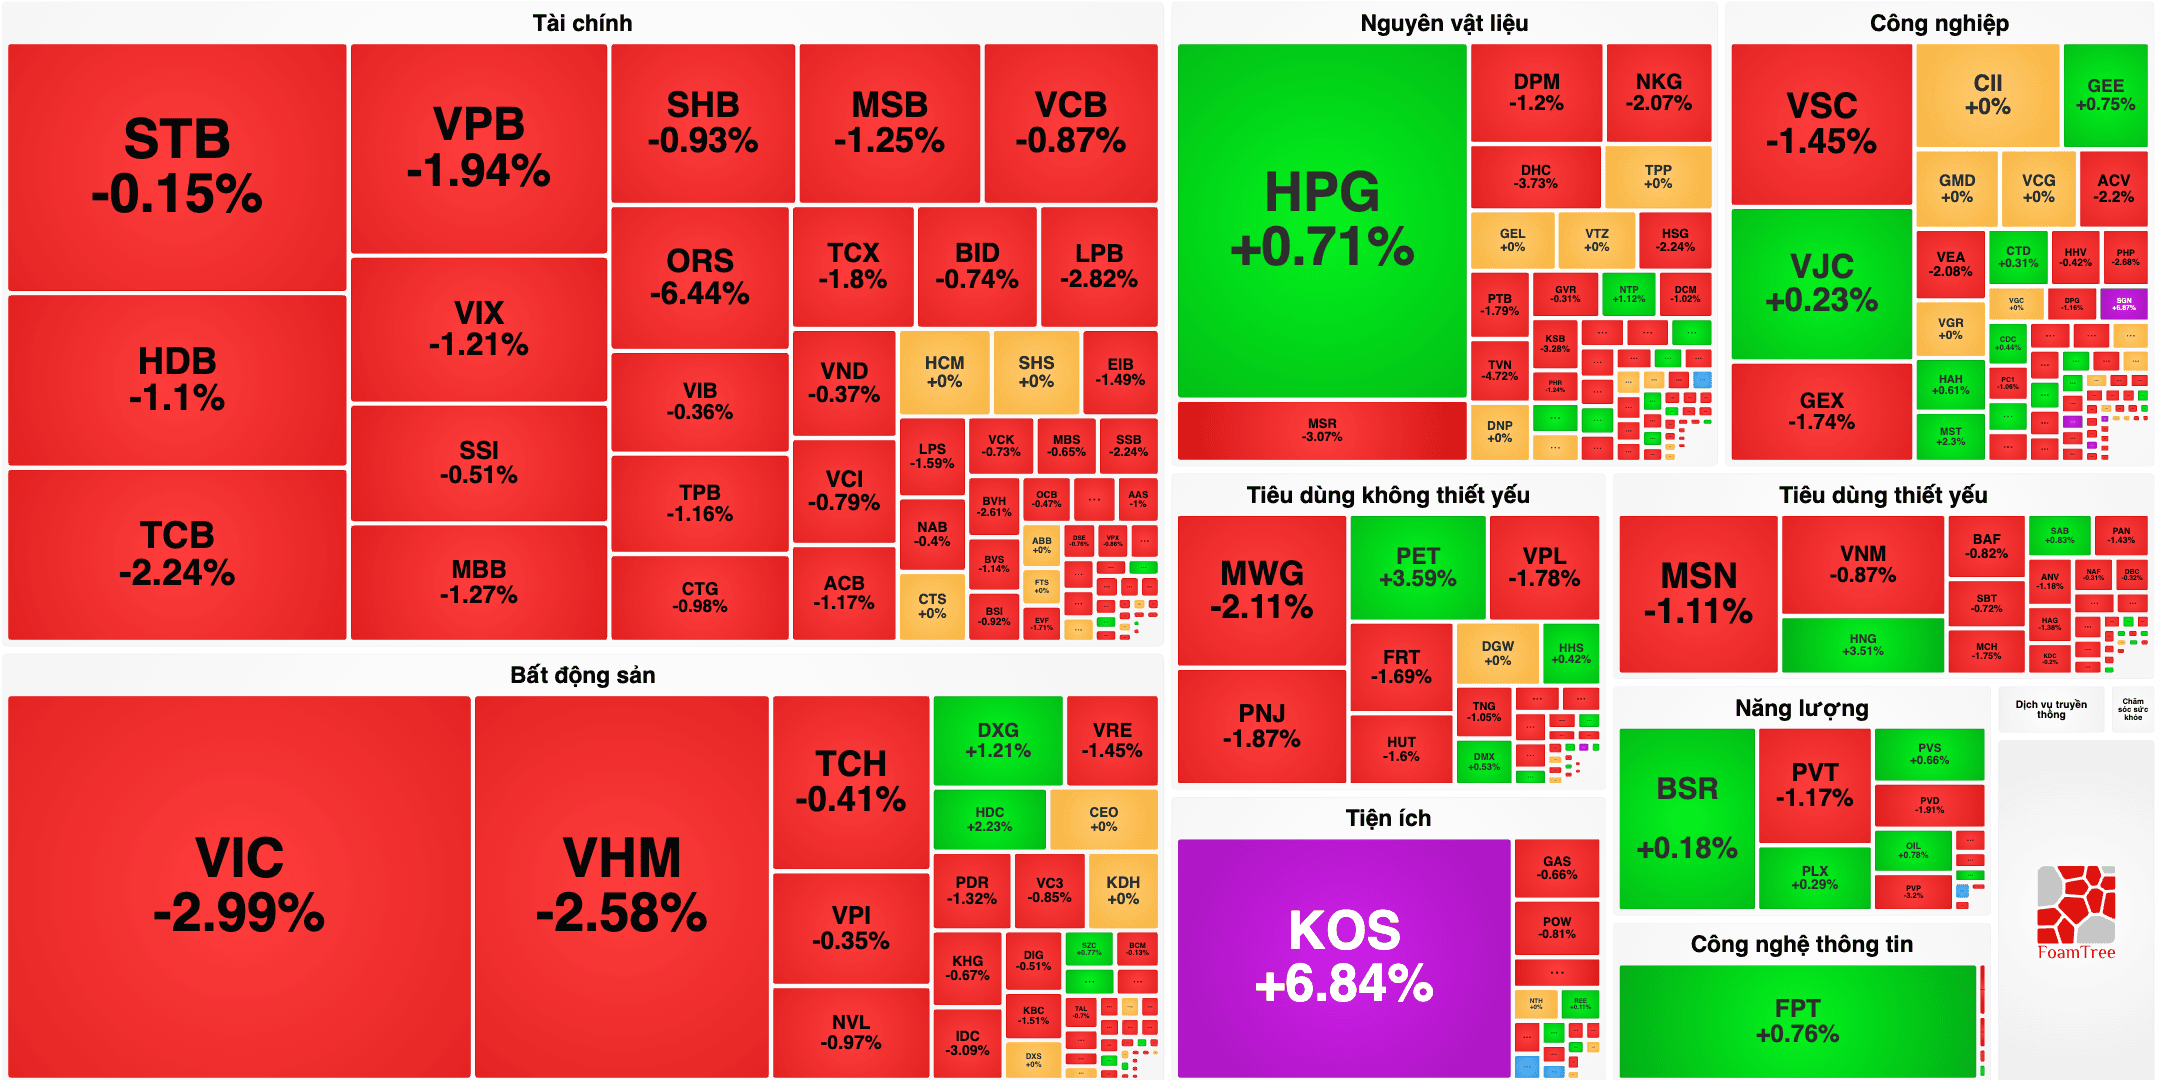
Nhóm Bất động sản chịu mức sụt giảm cao về mặt chỉ số. Ngoại trừ các mã trụ giảm sâu như VIC (-2.99%) và VHM (-2.58%), các cổ phiếu bất động sản vừa và nhỏ khác cũng chịu áp lực bán như IDC (-3.09%), VRE (-1.45%), PDR (-1.32%), NVL (-0.97%), TCH (-0.41%) và VPI (-0.35%). Một vài mã tăng giá trong ngành gồm HDC (+2.23%) và DXG (+1.21%).
Tại nhóm Tiêu dùng và Công nghiệp, lực bán xuất hiện ở nhóm tiêu dùng không thiết yếu như MWG (-2.11%), PNJ (-1.87%), VPL (-1.78%), FRT (-1.69%), trong khi PET tăng +3.59%. Ở nhóm tiêu dùng thiết yếu, MSN (-1.11%) và VNM (-0.87%) chìm trong sắc đỏ. Nhóm công nghiệp ghi nhận mức giảm ở ACV (-2.2%), NKG (-2.07%), GEX (-1.74%), VSC (-1.45%) và DPM (-1.2%).
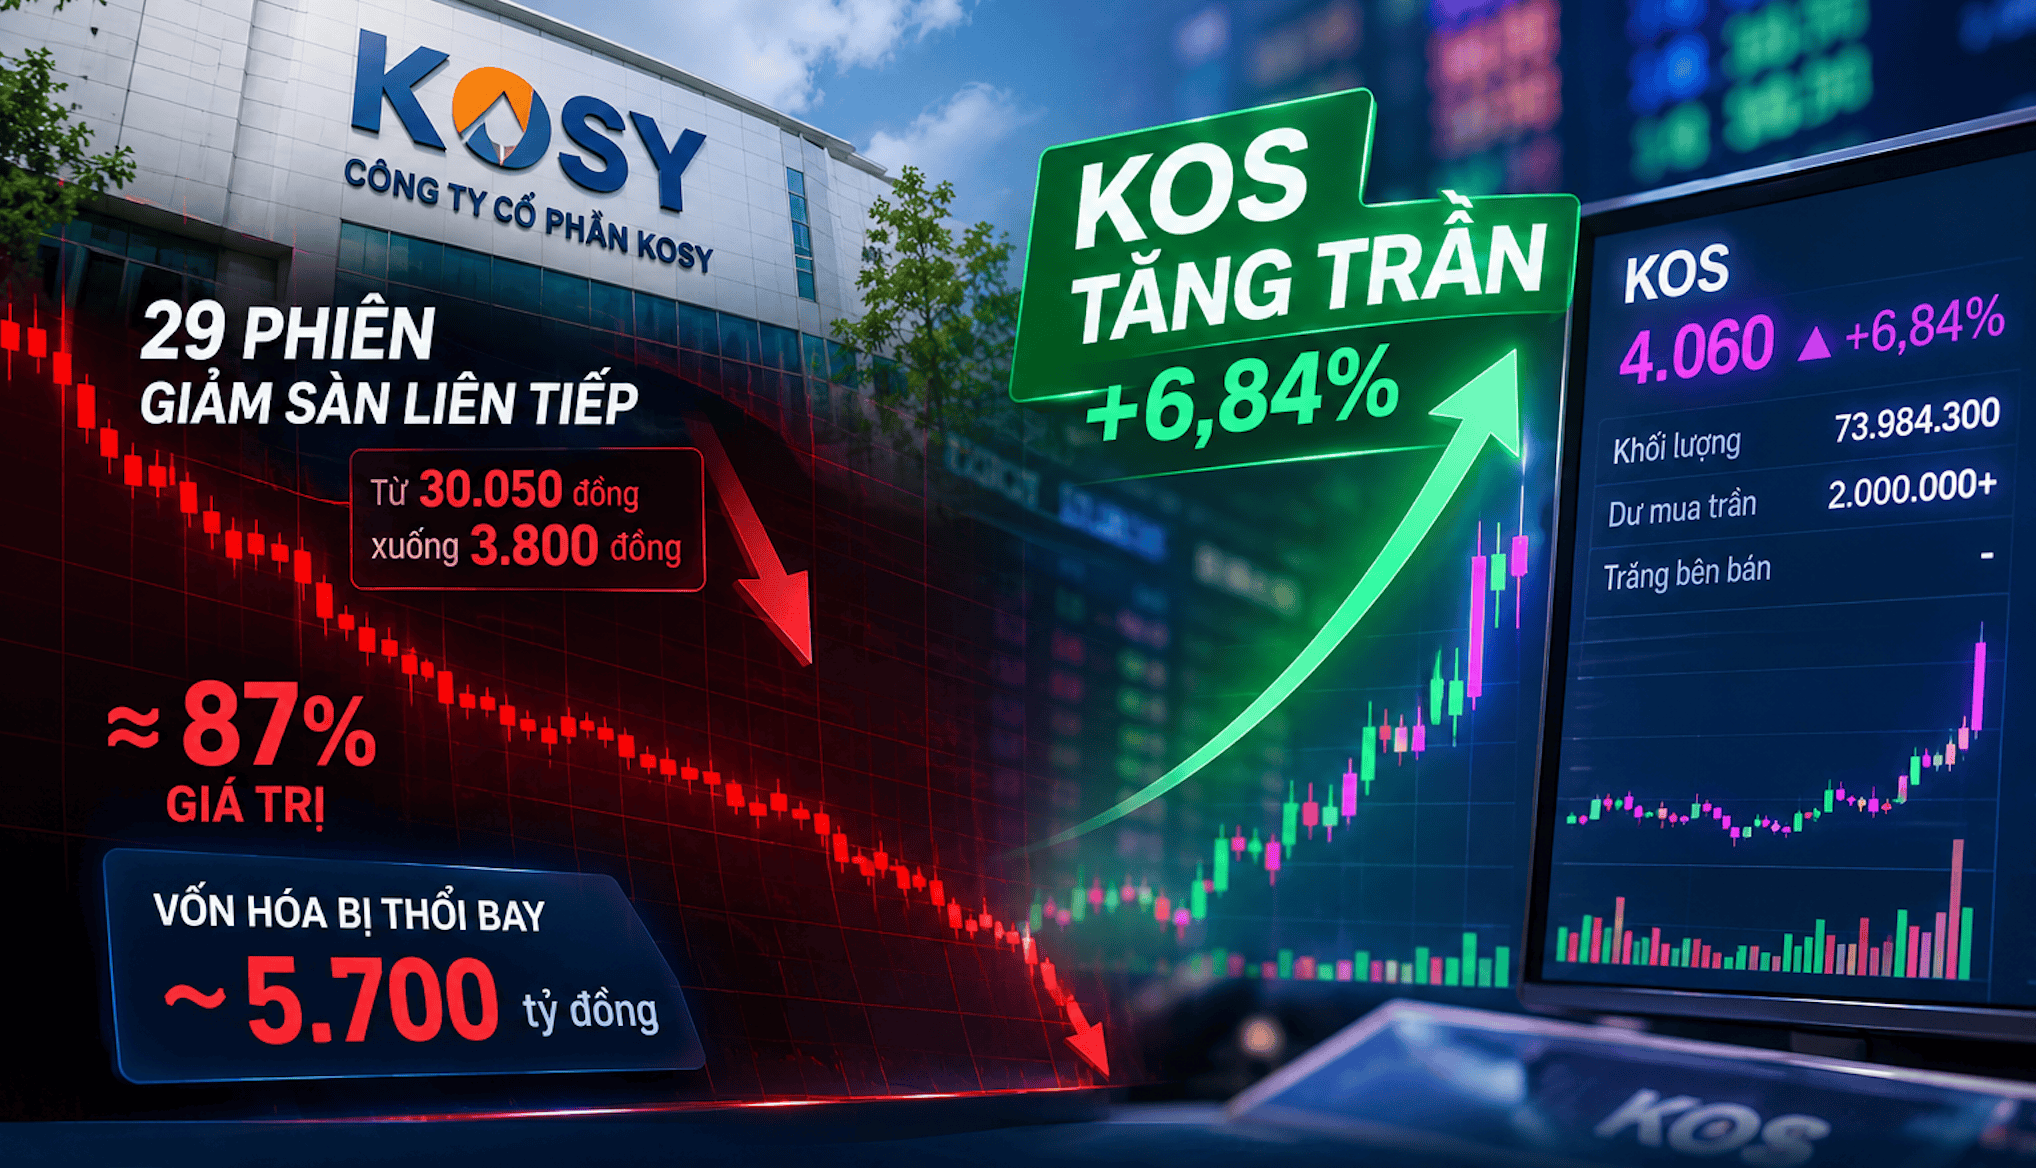
Các nhóm ngành còn lại ghi nhận sự phân hóa. Nhóm Nguyên vật liệu được nâng đỡ nhờ cổ phiếu HPG tăng +0.71%. Nhóm Công nghệ thông tin giữ sắc xanh nhờ FPT (+0.76%). Nhóm Năng lượng có BSR (+0.18%), PLX (+0.29%) tăng nhẹ, trong khi PVT (-1.17%) giảm. Cổ phiếu KOS thuộc nhóm tiện ích tăng +6.84%.
Khối ngoại tiếp tục bán ròng xấp xỉ 396.63 tỷ đồng, với tổng giá trị bán ra đạt hơn 803 tỷ đồng so với hơn 406 tỷ đồng mua vào. Việc bán ròng liên tục tác động đến tâm lý giao dịch trong nước.
Dòng tiền tập trung ở phía giảm với hơn 3,668 tỷ đồng, trong khi dòng tiền ở chiều tăng đạt hơn 1,142 tỷ đồng. Điều này cho thấy nhà đầu tư nội chủ yếu chọn cách bán ra hoặc đứng ngoài quan sát.
Việc VN-Index mất các mốc hỗ trợ cùng thanh khoản bán ra lớn cho thấy rủi ro ngắn hạn vẫn còn. Xu hướng trong các phiên tới khả năng tiếp tục tìm điểm cân bằng. Nhà đầu tư nên hạn chế sử dụng margin, quản trị rủi ro danh mục và chờ đợi tín hiệu dòng tiền trước khi giải ngân mới.