Thị trường bất động sản nghỉ dưỡng quý III/2026 ghi nhận 5.428 sản phẩm mở bán mới và 3.182 giao dịch, tương ứng tỷ lệ hấp thụ 58,62%. Theo Hội Môi giới Bất động sản Việt Nam (VARS), dòng tiền đang ưu tiên những sản phẩm có giá bán phù hợp, pháp lý rõ ràng và khả năng khai thác cho thuê.
Nguồn cung tăng, tỷ lệ hấp thụ đạt 58,62%
Theo Báo cáo thị trường bất động sản Việt Nam quý III/2026 của VARS, phân khúc bất động sản nghỉ dưỡng có 5.428 sản phẩm mở bán mới, tăng so với quý trước và cùng kỳ năm 2025. Lượng giao dịch đạt 3.182 sản phẩm, đưa tỷ lệ hấp thụ lên 58,62%.
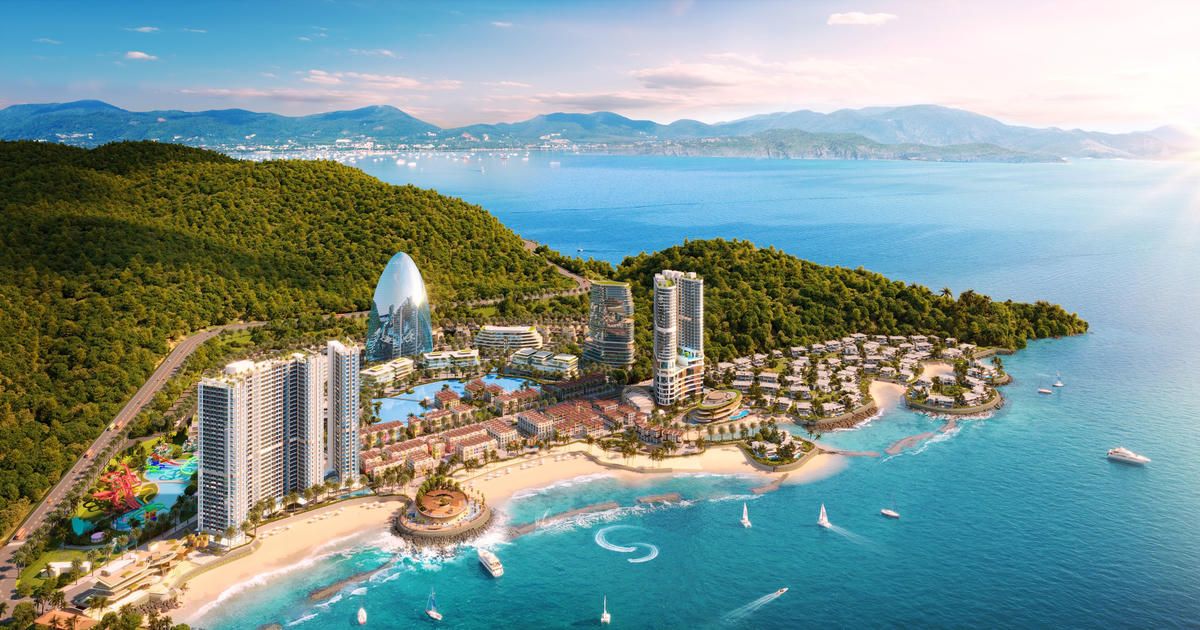
Một số dự án tại các địa bàn du lịch ghi nhận lượng giao dịch và đặt chỗ lớn trong thời gian ngắn. Tại Nha Trang, dự án Alora Nha Trang đưa ra thị trường hơn 1.000 sản phẩm, trong đó 800 sản phẩm được giao dịch trong 8 giờ.
Ở Đà Nẵng, S-Light Tower ghi nhận khoảng 800 căn hộ được đặt chỗ trong vòng 3 ngày. Toàn bộ 32 căn penthouse của dự án cũng được đặt hết ngay trong ngày đầu tiên, theo báo cáo VARS.
Xét theo địa bàn, Đà Nẵng, Quảng Ninh và Vũng Tàu tiếp tục thu hút sự quan tâm của nhà đầu tư. Quảng Ninh và Đà Nẵng hấp dẫn khách hàng miền Bắc, trong khi Vũng Tàu thu hút phần lớn khách hàng phía Nam. Theo VARS, hai thị trường Quảng Ninh và Đà Nẵng ghi nhận khả năng hấp thụ cao dù giá bán đã tăng mạnh.
Trong khi đó, Nha Trang và Quy Nhơn nổi lên nhờ các sản phẩm có mức giá dễ tiếp cận hơn và tiềm năng tạo dòng tiền. VARS nhận định thị trường Nha Trang có dấu hiệu hồi sinh với sự xuất hiện của Alora và Sun Charmora City, còn Quy Nhơn được đánh giá là điểm đến mới với mặt bằng giá phải chăng.
Nhiều dự án ghi nhận lượng đặt chỗ lớn
Tại Đà Nẵng, bên cạnh S-Light Tower, dự án Symphony 5 ghi nhận doanh thu trên 150 tỷ đồng, còn FourS Tower đạt 1.369 lượt đặt chỗ. Theo VARS, nhu cầu đầu tư chiếm ưu thế tại thị trường này, với khách hàng chủ yếu đến từ Hà Nội và Đà Nẵng.
Ở Vũng Tàu, các dự án thuộc Blanca City cũng ghi nhận lượng khách quan tâm đáng kể. Beachtro Tower (DyHome) có hơn 2.000 lượt đặt chỗ và khoảng 600 hợp đồng nguyện vọng. Beacon Tower đã hoàn tất ký kết khoảng 200 hợp đồng mua bán.
Báo cáo cho biết khách hàng từ TP.HCM chiếm khoảng 70% tổng lượng khách tại các dự án được khảo sát ở khu vực Vũng Tàu. Nhu cầu chủ yếu gắn với việc sở hữu ngôi nhà thứ hai và đầu tư bất động sản nghỉ dưỡng.
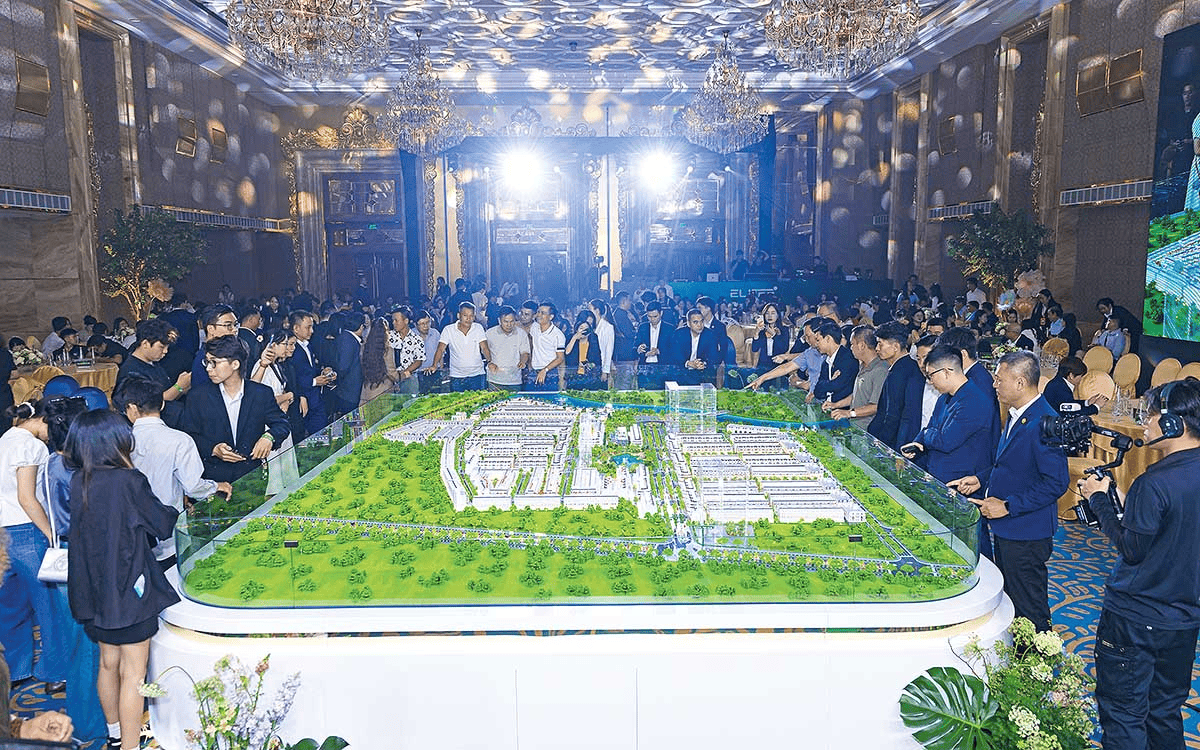
Tại Nha Trang, hai sự kiện giới thiệu dự án The Fest và Elite Island thuộc Charmora City, tổ chức ở Nha Trang và Buôn Ma Thuột, thu hút hơn 1.000 khách tham dự mỗi sự kiện. Riêng nhà mẫu Elite Island ghi nhận hơn 500 lượt khách trực tiếp tham quan.
Về cơ cấu khách hàng, người mua đến từ Khánh Hòa chiếm 54% tại dự án The Fest. Với Elite Island, khoảng 70% khách hàng có nhu cầu ở; trong đó, khách hàng Nha Trang chiếm 50%, còn Hà Nội và TP.HCM chiếm 50%.
Từ các số liệu trên, VARS đánh giá dòng tiền đang tập trung trở lại vào những sản phẩm có pháp lý rõ ràng, giá bán phù hợp và khả năng khai thác cho thuê. Đây là những yếu tố ngày càng được nhà đầu tư chú trọng trong bối cảnh hiệu quả sử dụng vốn trở thành tiêu chí quan trọng.
Nguồn cung quý IV dự kiến tập trung tại các điểm du lịch lớn
Về triển vọng quý IV/2026, VARS dự báo nguồn cung bất động sản du lịch chưa thể tăng mạnh, chủ yếu đến từ các dự án đang triển khai và tiếp tục được đưa ra thị trường.
Nguồn cung mới dự kiến tập trung tại các địa bàn du lịch trọng điểm như Quảng Ninh, Thanh Hóa, Cát Bà, Đà Nẵng, Nha Trang và Phú Quốc, với sự tham gia của các chủ đầu tư lớn, đặc biệt là Sun Group.
Theo VARS, ngành du lịch được kỳ vọng tăng trưởng mạnh trong năm 2026. Cùng với định hướng hoàn thiện thể chế và thúc đẩy phát triển du lịch, triển vọng của ngành được xem là một trong những yếu tố hỗ trợ sự phục hồi của phân khúc bất động sản nghỉ dưỡng.
Dù vậy, khả năng khai thác thực tế, tính minh bạch pháp lý và mức giá phù hợp vẫn là những yếu tố cần được cân nhắc khi đánh giá hiệu quả đầu tư. Thị trường có thể tiếp tục phân hóa giữa các dự án có khả năng tạo dòng tiền và những sản phẩm phụ thuộc nhiều vào kỳ vọng tăng giá.